 VLSI Korea
Market Bulletin: RAMageddon — Trung tâm dữ liệu AI ngốn bộ nhớ khi lô hàng smartphone lao dốc 20%
Lô hàng smartphone toàn cầu giảm 20% so với cùng kỳ trong quý 3 năm 2026 — tệ nhất kể từ 2012 — khi các trung tâm dữ liệu AI hút cạn nguồn cung bộ nhớ. Giá bán lẻ tăng ~20% kể từ tháng 1 và mảng chip của Samsung lập kỷ lục 89,2 nghìn tỷ won. Người thắng, kẻ thua và quý 4.


Market Bulletin: RAMageddon — Trung tâm dữ liệu AI ngốn bộ nhớ khi lô hàng smartphone lao dốc 20%
15 tháng 10, 2026 — Lô hàng smartphone toàn cầu giảm 20% so với cùng kỳ trong quý 3 năm 2026, quý 3 yếu nhất kể từ năm 2012, khi làn sóng xây dựng trung tâm dữ liệu AI hút cạn nguồn cung bộ nhớ mà điện thoại phụ thuộc. Giá bán lẻ đã tăng ~20% kể từ tháng 1, khiến người tiêu dùng trì hoãn nâng cấp hoặc mua máy tân trang, trong khi Samsung được cho là cắt giảm tới 30% sản lượng smartphone quý 4. Chính siêu chu kỳ đã mang lại cho mảng chip của Samsung lợi nhuận hoạt động quý kỷ lục 89,2 nghìn tỷ won lại đẩy mảng thiết bị của hãng vào khoản lỗ 800 tỷ won. Đây là RAMageddon: nhu cầu sụp đổ ở rìa, được tài trợ bởi một cơn bùng nổ ở lõi.
Điểm nổi bật
- Quý này bị phá vỡ bởi thiếu hụt, không phải nhu cầu. Lô hàng quý 3 −20% so với cùng kỳ — quý 3 tệ nhất kể từ 2012 — do giá và tình trạng thiếu hụt DRAM/NAND. (Edaily, JoongAng Ilbo, Channel News Asia)
- Thị phần tập trung ở nhóm dẫn đầu. Samsung số 1 với 23% (−3% lô hàng so với cùng kỳ, tăng từ 19% thị phần); Apple 22%, quý 3 đầu tiên trên 20% (tăng từ 18%). Xiaomi −30% trở lên, còn 10%; OPPO, vivo −20% trở lên mỗi hãng, còn 9%, 8%. (KBench)
- Cú sốc giá lan rộng. Giá bán lẻ +~20% kể từ tháng 1; Galaxy S26 tăng giá giữa chu kỳ — mẫu cơ bản đắt hơn ~150.000 won tại Hàn Quốc, +100 USD mỗi mẫu tại Mỹ. (JoongAng Ilbo, KBench)
- Con dao hai lưỡi của Samsung. Lợi nhuận hoạt động kỷ lục 89,2 nghìn tỷ won của DS trong quý 2 so với khoản lỗ 800 tỷ won của DX; lỗ DX quý 3 ước tính 1,8–2,1 nghìn tỷ won. (JoongAng Ilbo)
- Phân bổ là ràng buộc then chốt. Các nhà sản xuất nhỏ đối mặt với bức tường về nguồn hàng; tình trạng khan hiếm được dự báo kéo dài đến 2027. Samsung DS tìm cách tăng giá DRAM/NAND 7–10% với các nhà sản xuất Trung Quốc; Apple quay lại bàn đàm phán trong quý 4. (Reuters, GSMArena)
Cập nhật thị trường
Số liệu quý 3 công bố giữa tháng 10: lô hàng toàn cầu giảm 20% so với cùng kỳ, mức giảm quý 3 sâu nhất kể từ năm 2012. Đây không phải câu chuyện nhu cầu — người tiêu dùng bị giá đẩy ra ngoài, chứ không quay lưng. Khi chi phí được chuyển sang, giá bán lẻ tăng ~20% kể từ tháng 1; người mua trì hoãn nâng cấp, trả thêm cho dòng cao cấp, hoặc chuyển sang máy tân trang.
Nỗi đau phân bố rất không đồng đều. Lô hàng Samsung chỉ giảm 3% so với cùng kỳ trong khi thị phần tăng từ 19% lên 23%, nhờ nhu cầu sớm của Galaxy Z Fold 8 và nguồn cung ổn định của dòng Galaxy A. Apple giảm về số tuyệt đối nhưng tăng từ 18% lên 22% — quý 3 đầu tiên trên 20%. Xiaomi giảm 30% trở lên; OPPO và vivo mỗi hãng 20% trở lên. Điện thoại giá rẻ có biên lợi nhuận mỏng và người mua nhạy cảm với giá: tăng giá thì mất sản lượng, giữ giá thì mất tiền. Samsung và Apple chuyển chi phí qua cơ cấu dòng cao cấp; các thương hiệu Trung Quốc không làm được.
Việc chuyển chi phí đã lên kệ. Ngày 1 tháng 10, Samsung tăng giá Galaxy S26 tại Hàn Quốc bảy tháng sau khi ra mắt — bản cơ bản 256 GB từ 1.254.000 won lên 1.403.600 won, bản Ultra 1 TB tăng ~270.000 won. Tại Mỹ, +100 USD mỗi mẫu, +200 USD cho bản Ultra 1 TB. Apple định giá iPhone 18 Pro cao hơn thế hệ trước và tăng giá trong nước của iPhone 17. Tăng giá giữa chu kỳ trên sản phẩm đang bán cho thấy áp lực chi phí đã vượt khỏi lịch định giá.
Đằng sau các thẻ giá, chuỗi cung ứng đang được tái cấu trúc cho AI. Các nhà máy ưu tiên HBM biên lợi nhuận cao và DRAM máy chủ thay vì LPDDR cho smartphone — một phần LPDDR5X được chuyển sang máy chủ AI — trong khi NAND tăng theo nhu cầu trung tâm dữ liệu. Bộ nhớ chiếm 20–50% BOM của điện thoại/PC, gần 60% trên điện thoại ~400 USD: cú tăng giá đánh sập phân khúc giá rẻ trước tiên. Samsung DS tìm cách tăng giá DRAM/NAND 7–10% với các nhà sản xuất Trung Quốc, Apple quay lại bàn đàm phán trong quý 4 — và chính MX của Samsung cũng không được ưu đãi gia đình, vì DS và DX vận hành tách biệt. Phản ứng là thu hẹp: Samsung được cho là cắt giảm sản lượng quý 4 tới 30%, trong khi các nhà sản xuất nhỏ cho rằng nguồn hàng, chứ không phải giá, là ràng buộc then chốt.
| Thương hiệu | Lô hàng Q3 2026 so với cùng kỳ | Thị phần Q3 2026 |
|---|---|---|
| Samsung | −3% | 23% (tăng từ 19%) |
| Apple | Giảm (số liệu không công bố) | 22% (tăng từ 18%; quý 3 đầu tiên trên 20%) |
| Xiaomi | −30% trở lên | 10% |
| OPPO | −20% trở lên | 9% |
| vivo | −20% trở lên | 8% |
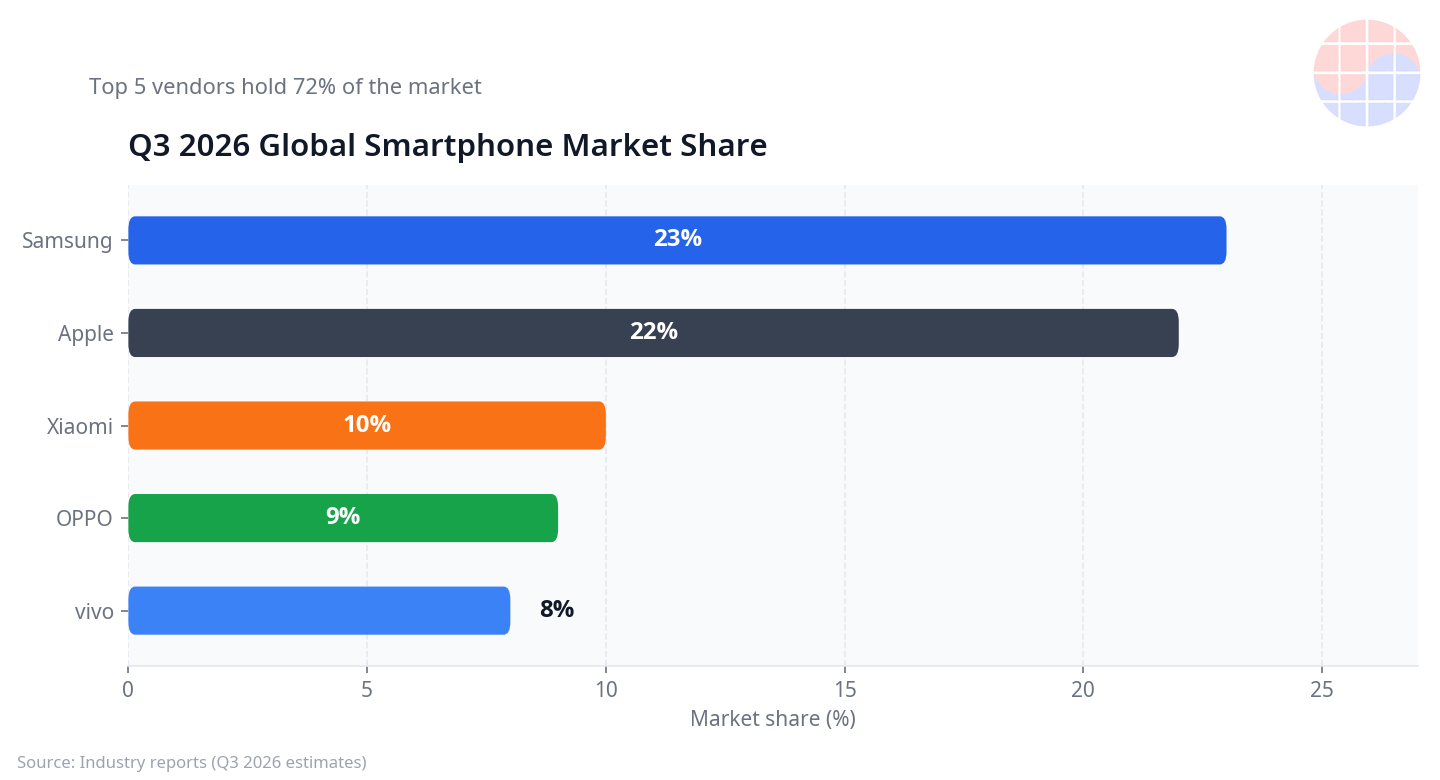
Hình 1: Thị phần các thương hiệu quý 3 năm 2026 (ước tính theo báo chí). Samsung và Apple nắm 45% của một thị trường đang co lại; các thương hiệu Trung Quốc rút về phân khúc giá rẻ, nơi chi phí bộ nhớ gây đau đớn nhất.
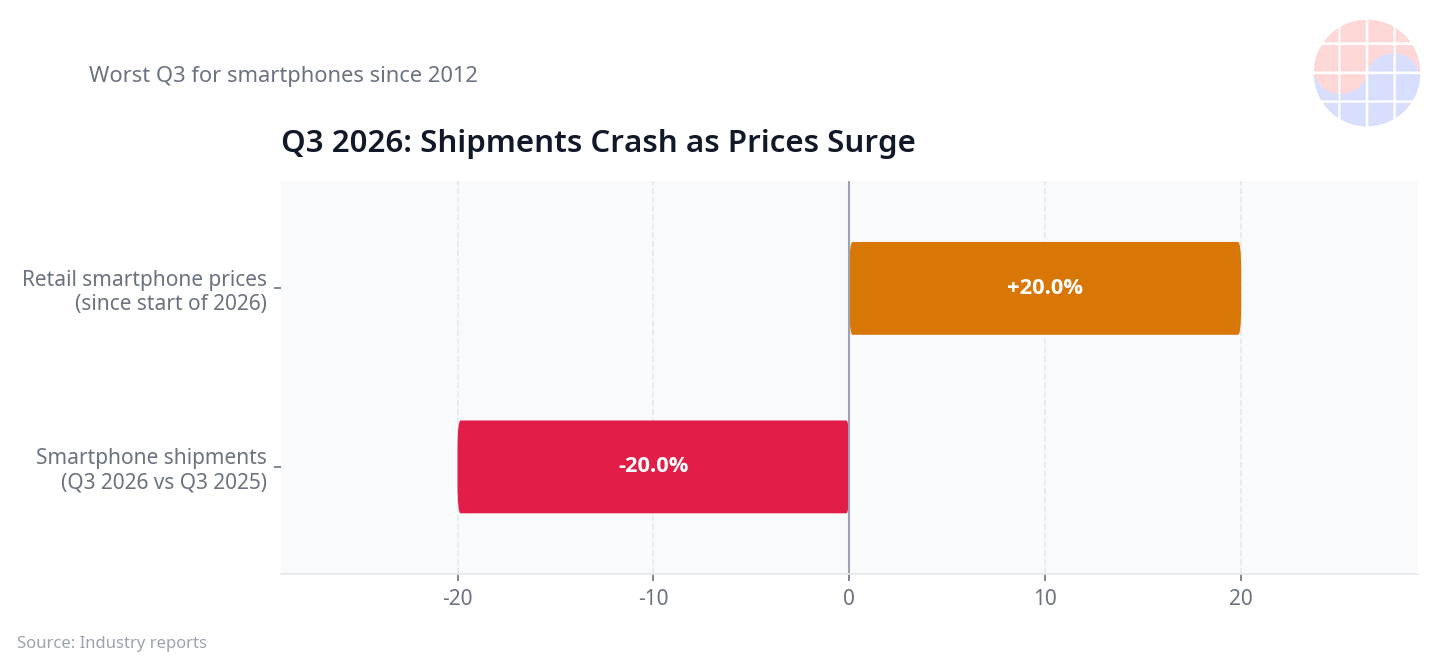
Hình 2: Cú sốc lô hàng quý 3 năm 2026 — −20% so với cùng kỳ, quý 3 yếu nhất kể từ 2012, do giá và tình trạng thiếu hụt bộ nhớ hơn là nhu cầu sụp đổ.
Quan điểm của VLSI
Bộ nhớ đã tốt nghiệp từ hàng hóa thành hàng hóa phân bổ chiến lược. Khi các nhà máy phải chọn giữa một chồng HBM biên lợi nhuận cao cho cụm AI và một gói LPDDR biên lợi nhuận thấp cho điện thoại giá rẻ, điện thoại thua — giờ ở quy mô toàn ngành. Sự suy giảm của smartphone và cơn bùng nổ bộ nhớ là một sự kiện nhìn từ hai đầu đối lập: mỗi gigabyte bị trung tâm dữ liệu hút vào là một gigabyte bị đội giá khỏi điện thoại.
Người thắng: trước hết là các nhà cung cấp bộ nhớ — Samsung DS vừa ghi nhận lợi nhuận quý lớn nhất từ trước đến nay; thương hiệu HBM của SK Hynix mang lại quyền định giá tương tự. Apple và Samsung MX thắng tương đối nhờ cơ cấu dòng cao cấp; máy tân trang thắng mặc định khi chu kỳ kéo dài. Người thua: các thương hiệu Trung Quốc tập trung vào phân khúc giá rẻ, với biên lợi nhuận mỏng không thể hấp thụ bộ nhớ chiếm tới một nửa BOM; các nhà sản xuất nhỏ, với họ bức tường phân bổ là vấn đề sống còn; người tiêu dùng đối mặt với giá cao hơn ~20% và ít lựa chọn hợp túi tiền hơn.
Góc nhìn Hàn Quốc là con dao hai lưỡi của Samsung. Lợi nhuận hoạt động quý 2 kỷ lục 89,2 nghìn tỷ won của DS (~doanh thu 127,5 nghìn tỷ won) là món hời bất ngờ; khoản lỗ 800 tỷ won quý 2 của DX — quý lỗ đầu tiên được ghi nhận — là cái giá, với ước tính 1,8–2,1 nghìn tỷ won cho quý 3. P&L tách biệt nghĩa là mảng điện thoại của Samsung trả cùng mức giá bị đội lên như các đối thủ: tích hợp dọc không phải nơi trú ẩn khi khâu thượng nguồn tối đa hóa biên lợi nhuận của chính mình. SK Hynix ở phía bên kia của giao dịch — CEO của hãng cảnh báo 2027 sẽ là năm tệ nhất xét từ phía nguồn cung, nhu cầu vượt công suất đến sau 2030: vừa là tín hiệu dự báo vừa là tín hiệu định giá. Với Hàn Quốc, siêu chu kỳ là món hời quốc gia tập trung ở hai công ty và là chi phí quốc gia lan tỏa tới mọi nhà sản xuất thiết bị và người tiêu dùng.
Một kiểm chứng: không phải mọi tín hiệu đều chỉ lên. Một nhà sản xuất điện thoại châu Âu cho biết gói lưu trữ-và-DRAM kết hợp của họ đạt đỉnh vào cuối tháng 3 và giữ nguyên kể từ đó, bác bỏ các dự báo tăng gấp đôi — lời nhắc rằng số liệu quý 3 là ước tính sơ bộ theo báo chí, và quỹ đạo có thể đổi hướng nếu nhu cầu AI chững lại hoặc nguồn cung mới đến. Kịch bản cơ sở vẫn là khan hiếm đến 2027.
Góc nhìn của Chase: Tôi dành cả ngày cho signoff STA, và một quy tắc chưa bao giờ thay đổi: khi một nhà máy có thể chọn giữa một chồng HBM biên lợi nhuận cao cho cụm AI và một gói LPDDR5X biên lợi nhuận thấp cho điện thoại giá rẻ, điện thoại thua. Mọi lần đều vậy. Đây không phải khủng hoảng nhu cầu — đây là khủng hoảng phân bổ. Bộ nhớ đã trở thành tài nguyên chiến lược của kỷ nguyên AI, và smartphone vừa bị giáng từ khách hàng ưu tiên xuống người chịu giá. Người thắng sẽ là các công ty sở hữu nguồn cung — mảng DS của Samsung, SK Hynix với thương hiệu HBM của mình — và các thương hiệu như Apple và Samsung MX có thể chuyển chi phí sang người mua dòng cao cấp. Tất cả những người còn lại đang mặc cả cho phần vụn. Đang dùng điện thoại tầm trung hôm nay? Hãy giữ nó: máy thay thế sẽ đắt hơn và về chậm hơn.
Triển vọng
- Đàm phán hợp đồng quý 4: Samsung DS tìm cách tăng giá DRAM/NAND 7–10% với các nhà sản xuất Trung Quốc; Apple quay lại trong quý 4 với khối lượng mua ~2 lần Samsung và ~3 lần Xiaomi.
- Cắt giảm so với nhu cầu mùa lễ: Samsung được cho là cắt giảm sản lượng quý 4 tới 30%; cần xem nhu cầu mùa lễ có hấp thụ được giá cao hơn hay vỡ.
- Thời gian khan hiếm: đồng thuận báo chí: khan hiếm đến 2027; CEO SK Hynix cảnh báo về nguồn cung 2027, một số nhà sản xuất nhỏ chỉ kỳ vọng bình thường hóa từ 2028. Bổ sung công suất 2027 là yếu tố then chốt.
- Câu hỏi phân khúc giá rẻ: smartphone dưới 200 USD đối mặt áp lực sống còn; cần xem dòng cao cấp và máy tân trang có tiếp tục hấp thụ nhu cầu bị dịch chuyển không.
- Chính trị phân bổ: khi các nhà máy ưu tiên cơ cấu hạ tầng AI, câu hỏi với các nhà sản xuất thiết bị không còn là giá mà là nguồn cung được đảm bảo.
FAQ
Q1: "RAMageddon" chính xác là gì?
Ghép từ RAM và Armageddon: giá bộ nhớ tăng vọt khi các trung tâm dữ liệu AI hút cạn nguồn cung DRAM và NAND. Các nhà máy ưu tiên HBM biên lợi nhuận cao và DRAM máy chủ, khiến giá tăng dựng đứng — với bộ nhớ chiếm 20-50% BOM của điện thoại, kinh tế thiết bị vỡ từ phân khúc giá rẻ.
Q2: Tại sao lô hàng smartphone toàn cầu giảm 20% trong quý 3 năm 2026?
Giá và tình trạng thiếu hụt bộ nhớ đã đẩy giá bán lẻ tăng ~20% kể từ tháng 1. Người tiêu dùng trì hoãn nâng cấp hoặc mua máy tân trang; các thương hiệu giá rẻ biên lợi nhuận mỏng — Xiaomi (−30% trở lên), OPPO và vivo (mỗi hãng −20% trở lên) — chịu nặng nhất, và Samsung đang cắt giảm sản lượng quý 4 tới 30%.
Q3: Làm sao Samsung có thể vừa ghi nhận lợi nhuận chip kỷ lục vừa lỗ mảng thiết bị trong cùng một quý?
DS và DX là các mảng kinh doanh tách biệt. DS bán bộ nhớ với giá kỷ lục (lợi nhuận hoạt động quý 2 89,2 nghìn tỷ won); DX, mảng mua bộ nhớ đó cho điện thoại và thiết bị gia dụng, lỗ 800 tỷ won — quý lỗ đầu tiên được ghi nhận. Ngay cả chính mảng MX của Samsung cũng trả giá bị đội lên.
Q4: Khi nào tình trạng thiếu hụt bộ nhớ kết thúc?
Đồng thuận báo chí: khan hiếm đến 2027. CEO SK Hynix cảnh báo 2027 sẽ là năm tệ nhất xét từ phía nguồn cung, nhu cầu vượt công suất đến sau 2030; một số nhà sản xuất nhỏ chỉ kỳ vọng bình thường hóa từ 2028. Hãy theo dõi các cuộc đàm phán hợp đồng quý 4, nơi Samsung DS tìm cách tăng 7-10%.
1 Số liệu lô hàng, thị phần và giá là ước tính sơ bộ theo báo chí tính đến giữa tháng 10 năm 2026 (số liệu quý 3 được báo cáo ngày 12–13 tháng 10); ước tính lỗ DX của các công ty chứng khoán qua JoongAng Ilbo.


