 VLSI Korea
Nút thắt di chuyển xuống dưới: thiếu hụt MLCC và đế, cùng kinh tế học của độc quyền nhóm
Nút thắt AI đã xuống tới MLCC và đế: thời gian chờ 32 tuần so với 12 tuần bình thường, FC-BGA 48-56 tuần, lợi nhuận hoạt động của Samsung Electro-Mechanics tăng 134% theo đồng thuận, LTA với 10 hyperscaler và hơn 70% mở rộng đế do khách hàng tài trợ.


Tóm tắt 30 giây
- Nút thắt của phần cứng AI đã di chuyển xuống dưới trong chuỗi cung ứng. Sau GPU, HBM và đóng gói tiên tiến, ràng buộc trói buộc hiện nay là MLCC (tụ gốm đa lớp) và đế đóng gói, những lớp thụ động và lớp mang mà mọi bo mạch máy chủ AI đều phụ thuộc vào. (Source)
- Thời gian chờ hàng nói rõ điều đó. Thời gian chờ của MLCC đã kéo dài tới 32 tuần so với mức bình thường 12 tuần. Đế FC-BGA ở mức 48–56 tuần so với 12 tuần bình thường, được mô tả là tình trạng thiếu hụt nghiêm trọng nhất trong các linh kiện CNTT. (Source)
- Lợi nhuận đang đi theo nút thắt. Đồng thuận quý 3 của Samsung Electro-Mechanics là lợi nhuận hoạt động 526,9 tỷ KRW, tăng 134% so với cùng kỳ, trên doanh thu 3.826,4 nghìn tỷ KRW, tăng 34%. Cổ phiếu đóng cửa ở mức 1.174.000 KRW vào ngày 19 tháng 10, với giá mục tiêu quanh 2,41 triệu KRW. (Source)
- Khách hàng đang trả trước cho công suất. Samsung Electro-Mechanics nắm giữ các thỏa thuận dài hạn (LTA) với 10 hyperscaler và công ty chip, ghi nhận khoảng 4 nghìn tỷ KRW đơn hàng liên quan đến MLCC trong nửa cuối năm bao gồm tụ silicon, và hơn 70% việc mở rộng đế được tài trợ, theo các báo cáo, bằng tiền ứng trước của khách hàng. (Source)
- Vốn đang được đóng gói quanh chủ đề này. Hai ETF mới của Hàn Quốc niêm yết cách nhau một tuần: một vào ngày 20 tháng 10 (Murata 19%, Unimicron 17%, Samsung Electro-Mechanics 17%) và một vào ngày 13 tháng 10 (Murata 25%, Samsung Electro-Mechanics 25%, Taiyo Yuden 15%, LG Innotek 15%), cả hai đều được xây dựng từ cùng 13 nhà sản xuất MLCC và đế của Hàn Quốc, Nhật Bản và Đài Loan.
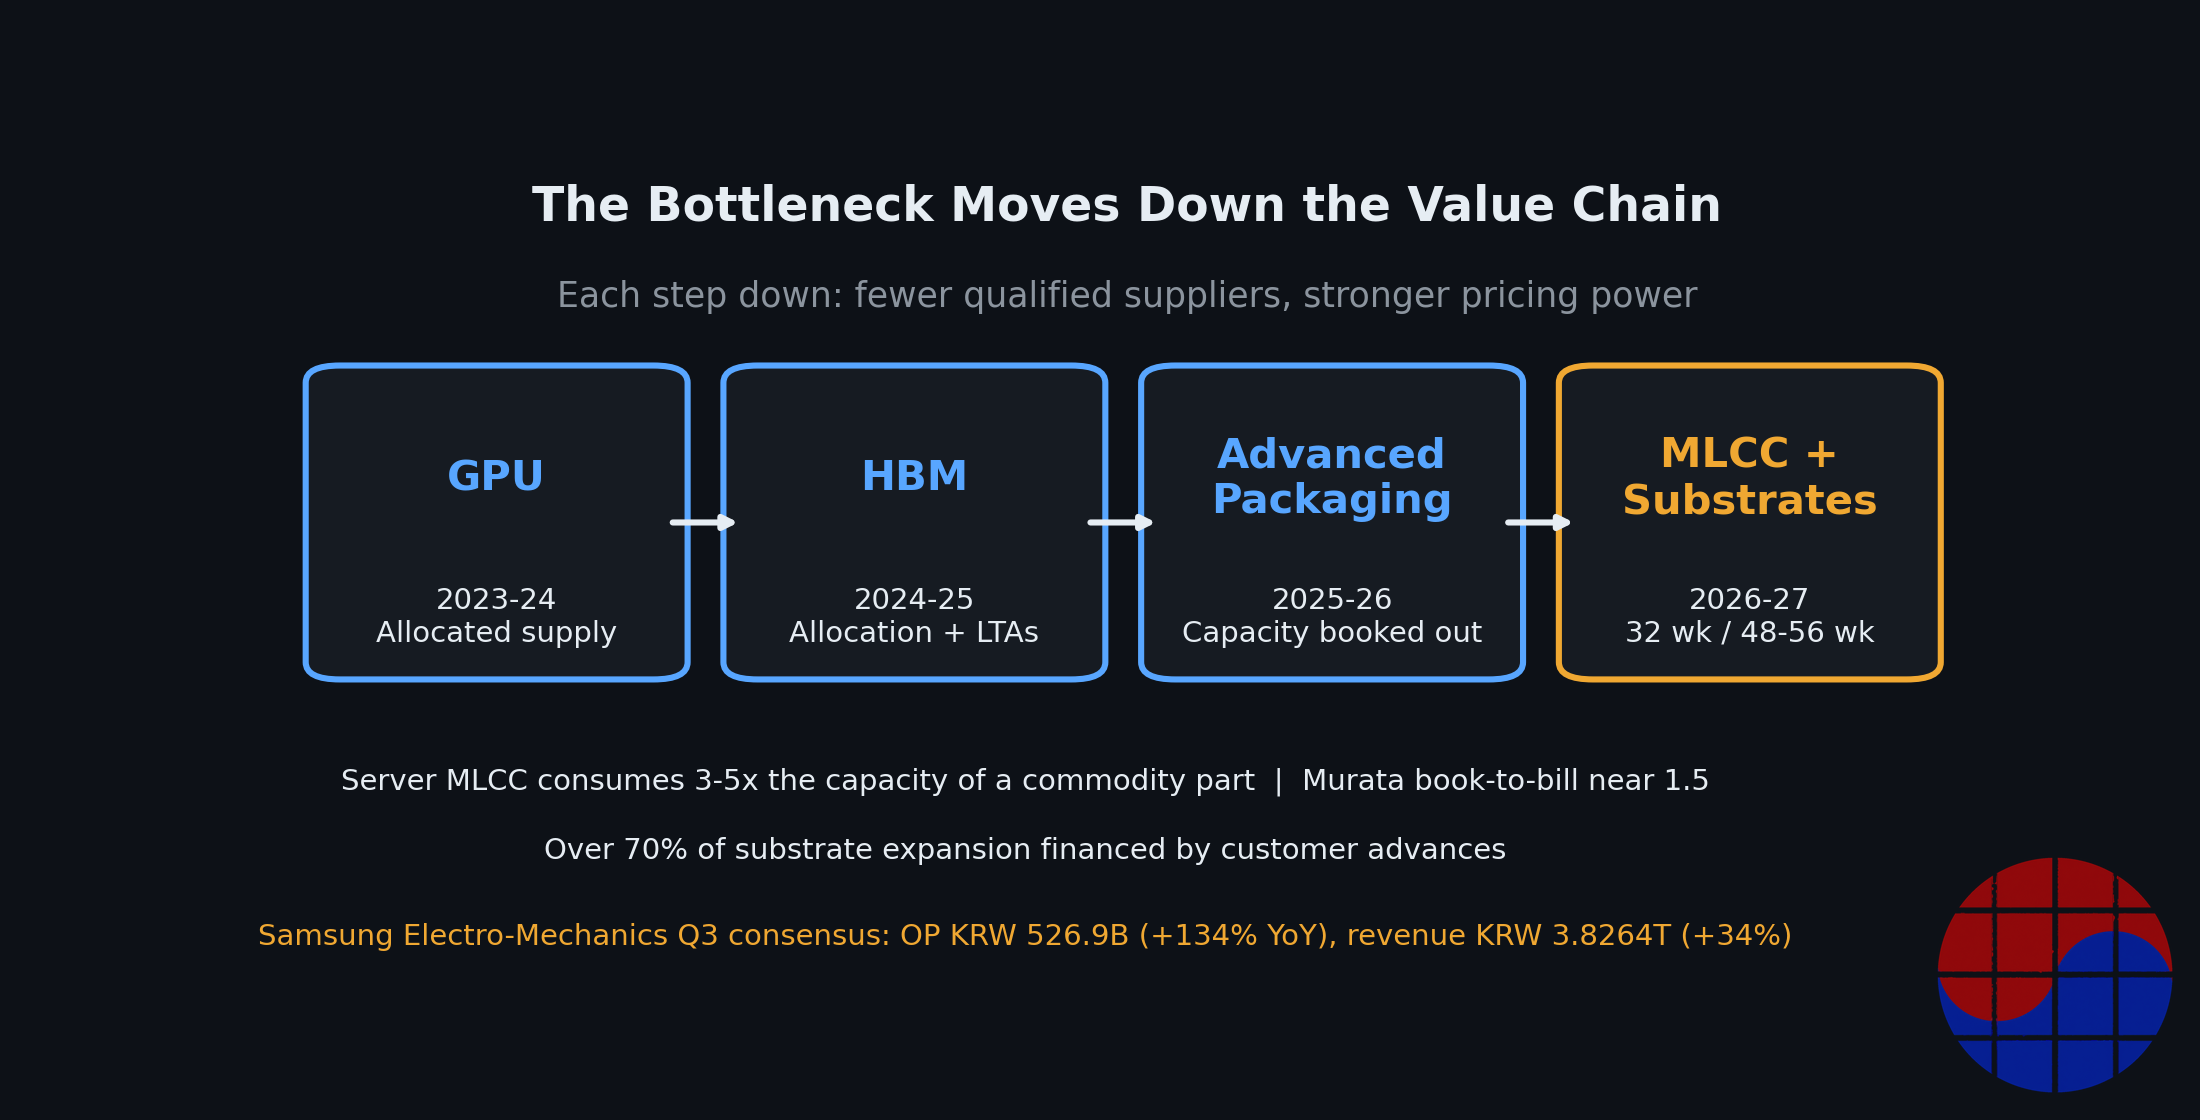
- Phán đoán cốt lõi: khi một nút thắt di chuyển xuống dưới trong chuỗi, số nhà cung cấp đủ điều kiện thu hẹp và quyền định giá tập trung lại. Một MLCC cấp máy chủ tiêu thụ gấp 3–5 lần công suất sản xuất của một linh kiện phổ thông, và tỷ lệ book-to-bill của Murata đang tiến gần 1,5, với đơn hàng cao hơn 50% so với lượng xuất hàng. Đây là sự tái định giá của độc quyền nhóm, không phải một cú nhiễu của chu kỳ hàng hóa.
Background: ràng buộc mà không ai theo dõi
Trong ba năm, công cuộc xây dựng AI có một danh sách quen thuộc những thứ khan hiếm. GPU được phân bổ. HBM được phân bổ. Công suất đóng gói tiên tiến được phân bổ. Mọi ràng buộc đó đều nằm ở đỉnh của chuỗi giá trị, bên trong những sản phẩm trị giá hàng nghìn đô la và mang những thương hiệu nổi tiếng. Những lớp bên dưới, các tụ điện ổn định việc cấp nguồn trên bo mạch máy chủ và đế mang gói chip, bị coi như đường ống nước: rẻ, dồi dào và là vấn đề của người khác.
Giả định đó hết hạn vào tháng 10 năm 2026. Tin tức ngày 19 tháng 10 mô tả tình trạng thiếu hụt MLCC và đế là nghiêm trọng nhất trong các linh kiện CNTT, với thời gian chờ MLCC là 32 tuần so với 12 tuần bình thường, và đế FC-BGA là 48–56 tuần so với 12 tuần bình thường. Thời gian chờ là tín hiệu thiếu hụt sạch nhất trong điện tử vì nó không thể tô vẽ: đó là hàng đợi, đo bằng tuần, giữa một đơn hàng và một lần giao hàng. Khi hàng đợi của một linh kiện thụ động tiến gần tám tháng, và hàng đợi của đế đóng gói tiến gần trọn một năm, ràng buộc không còn ở đỉnh chuỗi nữa. Nó đã di chuyển xuống, vào những lớp mà mọi bo mạch đều cần với số lượng lớn.
Phía cầu giải thích lý do. Một máy chủ AI không phải là một bộ tăng tốc; đó là một bo mạch dày đặc các bộ tăng tốc, bộ nhớ, mạng và các tầng nguồn, và mỗi tầng nguồn đó cần MLCC thông số cao cho tính toàn vẹn của nguồn điện. MLCC cấp máy chủ không phải là linh kiện phổ thông với nhãn khác. Chúng lớn hơn, dung sai chặt hơn, độ tin cậy cao hơn, và việc sản xuất chúng tiêu thụ gấp 3–5 lần công suất sản xuất của một linh kiện tiêu chuẩn. Chỉ riêng tỷ lệ đó là bản lề của toàn bộ câu chuyện: ngay cả khi nhu cầu theo đơn vị chỉ tăng gấp đôi, nhu cầu công suất hiệu dụng sẽ nhân lên nhiều lần, bởi mỗi linh kiện máy chủ ăn mất thời gian dây chuyền của ba đến năm linh kiện phổ thông.
Nguồn cung, trong khi đó, tập trung theo thiết kế. Các linh kiện cao cấp cho máy chủ AI chỉ có thể được cung cấp bởi Samsung Electro-Mechanics và một số ít nhà sản xuất Nhật Bản, một cấu trúc độc quyền nhóm chứ không phải vùng rìa cạnh tranh. Murata, nhà sản xuất MLCC lớn nhất ngành, đang vận hành với tỷ lệ book-to-bill tiến gần 1,5, nghĩa là đơn hàng đến nhanh hơn khoảng 50% so với lượng hàng rời đi. Book-to-bill ở mức 1,5 không phải là dự báo. Đó là một hàng đợi đang hình thành theo thời gian thực.
Một điểm cần làm rõ trước khi đi tiếp. Tình trạng thiếu hụt này nói về kinh tế học của sản xuất hôm nay: thời gian chờ, phân bổ công suất và cấu trúc hợp đồng của công nghệ MLCC và FC-BGA hiện hữu. Đây là một chủ đề khác với công nghệ đế lõi thủy tinh thế hệ tiếp theo, vốn nói về một chuyển đổi vật liệu trong tương lai chứ không phải tình trạng thiếu hụt hiện tại. Nhầm lẫn hai điều này dẫn tới phân tích sai: một là câu chuyện dòng tiền 2026–2027, còn lại là câu chuyện công nghệ cuối thập kỷ.
Business Deep Dive
1. Thời gian chờ: hàng đợi chính là dữ liệu
| Linh kiện | Thời gian chờ hiện tại | Thời gian chờ bình thường | Mức kéo dài |
|---|---|---|---|
| MLCC | 32 tuần | 12 tuần | ~2,7 lần |
| Đế FC-BGA | 48–56 tuần | 12 tuần | ~4,0–4,7 lần |
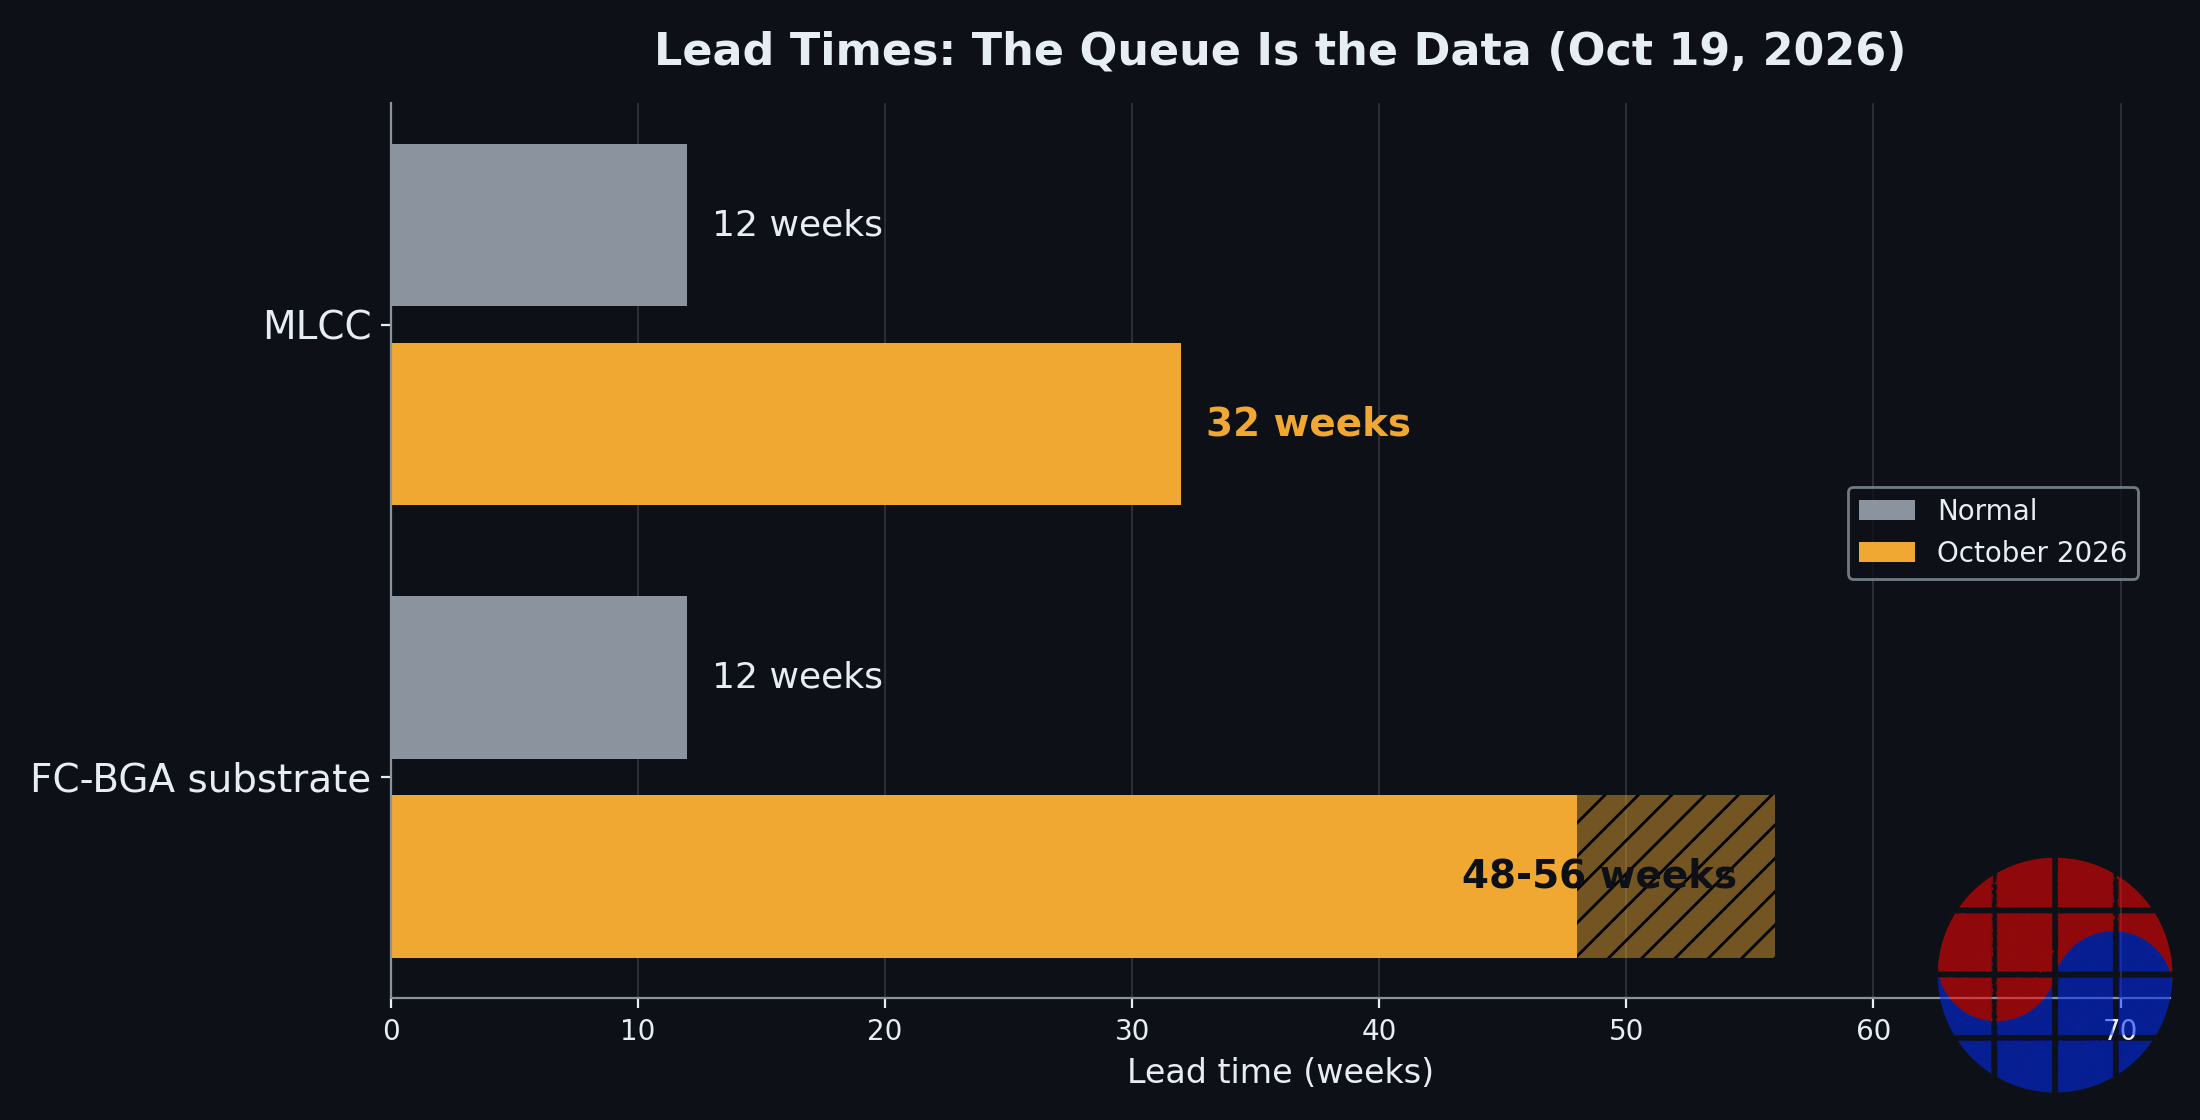
Source: tin tức ngành, ngày 19 tháng 10 năm 2026. (Source)

Thời gian chờ so với mức bình thường. Đế FC-BGA cho thấy mức kéo dài sâu nhất trong chuỗi.
Hãy đọc bảng này như một bản đồ nơi các khoản rent khan hiếm đang nằm. Hàng đợi MLCC 32 tuần có nghĩa là một nhà sản xuất máy chủ đang lên kế hoạch sản xuất vào giữa năm 2027 cần phải đặt tụ điện từ cuối năm 2026. Hàng đợi đế 48–56 tuần có nghĩa là công suất đóng gói cho cuối năm 2027 trên thực tế đang được quyết định trước một năm. Ở những chân trời đó, mua giao ngay ngừng hoạt động như một chiến lược. Những công cụ duy nhất còn hoạt động là phân bổ, thỏa thuận dài hạn và trả trước, và đó chính là hành vi hợp đồng hiện đang thấy trên toàn chuỗi.
2. Samsung Electro-Mechanics: sự tái định giá của đồng thuận
| Hạng mục | Con số | Ghi chú |
|---|---|---|
| Lợi nhuận hoạt động Q3 (đồng thuận) | 526,9 tỷ KRW | +134% so với cùng kỳ |
| Doanh thu Q3 (đồng thuận) | 3.826,4 nghìn tỷ KRW | +34% so với cùng kỳ |
| Giá cổ phiếu, đóng cửa 19/10 | 1.174.000 KRW | — |
| Giá mục tiêu | Quanh 2,41 triệu KRW | Khoảng đồng thuận |
| Đơn hàng MLCC nửa cuối năm | Khoảng 4 nghìn tỷ KRW | Bao gồm tụ silicon |
| Lượng MLCC 2027 trong đó | Khoảng 2,4 nghìn tỷ KRW | Nhu cầu đã đặt trước |
| Hợp đồng đế (19/10) | 360,5 tỷ KRW (USD 267,3M) | Giao hàng 1/1 – 31/12/2027 |
| Quy mô hợp đồng so với doanh thu 2025 | 3,2% | Khách hàng không được tiết lộ |
Source: dữ liệu đồng thuận và tin công bố, tháng 10 năm 2026. (Source) (Source)
Ba điều nổi bật. Thứ nhất, độ co giãn của lợi nhuận: doanh thu tăng 34% nhưng lợi nhuận hoạt động tăng 134% là chữ ký của sự chuyển dịch cơ cấu sang linh kiện cao cấp cộng với quyền định giá, chứ không chỉ là sản lượng. Thứ hai, sổ đơn hàng tương lai: khoảng 4 nghìn tỷ KRW đơn hàng liên quan đến MLCC trong nửa cuối năm bao gồm tụ silicon, với khoảng 2,4 nghìn tỷ là lượng MLCC của năm 2027, có nghĩa là một phần lớn sản lượng cao cấp của năm tới đã được cam kết trước khi năm bắt đầu. Thứ ba, hợp đồng đế ngày 19 tháng 10: 360,5 tỷ KRW (USD 267,3M), giao hàng trong suốt năm 2027, tương đương 3,2% doanh thu năm 2025, khách hàng không được tiết lộ, cho thấy đế đang được ký hợp đồng trên cùng cơ sở đặt trước như tụ điện.
Thị trường đã chú ý. Mức đóng cửa 1.174.000 KRW vào ngày 19 tháng 10 với giá mục tiêu quanh 2,41 triệu KRW hàm ý các nhà phân tích nhìn thấy một con đường gần như tăng gấp đôi, tích cực, nhưng đó là mục tiêu được xây trên sản lượng đã ký hợp đồng và cơ cấu độc quyền nhóm, chứ không phải hy vọng về giá giao ngay.
3. Cấu trúc hợp đồng: LTA và công suất do khách hàng tài trợ
Những con số quan trọng nhất trong câu chuyện này không phải là giá. Đó là các điều khoản hợp đồng.
| Cơ chế | Bằng chứng | Tác dụng |
|---|---|---|
| Thỏa thuận dài hạn | LTA với 10 hyperscaler và công ty chip | Khóa sản lượng và phân bổ trước nhiều năm |
| Book-to-bill | Murata gần 1,5 | Đơn hàng cao hơn 50% so với xuất hàng |
| Tiền ứng trước của khách hàng | Hơn 70% mở rộng đế được tài trợ bằng tiền ứng trước | Chuyển rủi ro mở rộng sang người mua |
| Cường độ công suất | MLCC máy chủ tiêu thụ gấp 3–5 lần công suất của linh kiện phổ thông | Thu hẹp nguồn cung hiệu dụng trên mỗi đơn vị nhu cầu |
Source: tin tức công ty và ngành, tháng 10 năm 2026. (Source) (Source)
Cuộc cạnh tranh đặt chỗ công suất, động lực từng định nghĩa việc phân bổ HBM, nay đã chạm tới các linh kiện thụ động. Khi hơn 70% việc mở rộng đế (trong bối cảnh xây dựng đế của Samsung Electro-Mechanics tại Sejong và Việt Nam) được tài trợ bằng tiền ứng trước của khách hàng, bảng cân đối của nhà cung cấp không còn gánh rủi ro chu kỳ của việc mở rộng đó. Khách hàng gánh. Đó là một thay đổi cấu trúc về việc ai chịu rủi ro nhu cầu, và nó chỉ xảy ra khi người mua tin rằng tình trạng thiếu hụt sẽ kéo dài hơn thời gian xây dựng. Không ai trả trước 70% một nhà máy để phòng ngừa một cú nhiễu hai quý.
Các LTA với 10 hyperscaler và công ty chip hoàn thiện bức tranh. Người mua không phải là nhà phân phối hay nhà sản xuất điện thoại; họ là chủ sở hữu của chính công cuộc xây dựng AI, ký hợp đồng trực tiếp cho lớp thụ động. Khi khách hàng cuối cùng của toàn bộ chuỗi ký giấy dài hạn cho tụ điện và đế, nút thắt đã được chính thức thừa nhận bởi những người có tầm nhìn nhu cầu tốt nhất trong ngành.
4. Vỏ bọc ETF: chủ đề trở nên có thể giao dịch
| Ngày niêm yết ETF | Công ty quản lý | Tỷ trọng lớn được công bố |
|---|---|---|
| 20 tháng 10 năm 2026 | Mirae Asset | Murata 19%, Unimicron 17%, Samsung Electro-Mechanics 17% |
| 13 tháng 10 năm 2026 | Kiwoom | Murata 25%, Samsung Electro-Mechanics 25%, Taiyo Yuden 15%, LG Innotek 15% |
Source: tin tức ra mắt quỹ, tháng 10 năm 2026. (Source)
Hai công ty quản lý tài sản đã ra mắt những sản phẩm gần như giống hệt nhau cách nhau một tuần, mỗi quỹ nắm giữ 13 nhà sản xuất MLCC và đế của Hàn Quốc, Nhật Bản và Đài Loan. Sự trùng lặp chính là thông tin: các đội sản phẩm độc lập, nhìn vào cùng một chuỗi, đã hội tụ về cùng một danh sách ngắn. Murata và Samsung Electro-Mechanics là mỏ neo của cả hai quỹ, với Unimicron, Taiyo Yuden và LG Innotek lấp đầy phần tiếp xúc với đế và linh kiện. Khi một lớp của chuỗi cung ứng có vỏ bọc ETF riêng, hai điều sẽ theo sau. Các dòng tiền thụ động bắt đầu mua độc quyền nhóm như một rổ, và chủ đề giành được một danh tính ở cấp mã giao dịch sống lâu hơn bất kỳ bản in kết quả kinh doanh đơn lẻ nào. Cả hai hiệu ứng đều không thay đổi vật lý của thời gian chờ, nhưng cả hai đều thay đổi cơ sở cổ đông và chi phí vốn của các nhà cung cấp, thường theo hướng có lợi cho họ.

Nút thắt đã di chuyển xuống dưới trong chuỗi giá trị, và mỗi bước xuống có ít nhà cung cấp đủ điều kiện hơn bước trước.
5. Cách phân biệt điểm khởi đầu của một chu kỳ với đỉnh của nó
Giá và sản lượng cùng tăng có thể mang hai ý nghĩa đối ngược: giai đoạn đầu của một chu kỳ tăng bị giới hạn bởi công suất, hoặc giai đoạn cuối của việc đặt hàng trùng lặp trước một đợt điều chỉnh. Bằng chứng phân biệt, trong trường hợp này, chỉ về phía đầu. Thời gian chờ kéo dài vì nhu cầu linh kiện thông số cao hơn (một hiệu ứng cơ cấu, được xác thực bởi tỷ lệ tiêu thụ công suất gấp 3–5 lần), chứ không phải vì tích trữ hoảng loạn những linh kiện phổ thông giống hệt nhau. Sổ đơn hàng tương lai mang tính hợp đồng: LTA, một hợp đồng đế 2027 đã công bố, 2,4 nghìn tỷ KRW lượng MLCC 2027, chứ không phải mua giao ngay đầu cơ. Và cấu trúc tài trợ, với khách hàng tài trợ hơn 70% việc mở rộng, là điều ngược lại của việc xây dựng quá mức do nhà cung cấp tự tài trợ vốn thường đánh dấu một đỉnh. Lưu ý trung thực là về thời lượng: thời gian chờ đế 48–56 tuần nhúng những đơn hàng được đặt dựa trên dự báo nhu cầu AI cuối năm 2027, và nếu những dự báo đó bị cắt giảm, chính những hàng đợi đó trở thành đợt điều chỉnh. Rủi ro đó là có thật, nhưng đó là một câu hỏi của năm 2027 được định giá bằng các hợp đồng năm 2026.
Chase's Take
Mô hình cần ghi nhớ là hướng di chuyển. Mọi nút thắt trong công cuộc xây dựng này đều di chuyển theo một hướng duy nhất: xuống dưới. GPU nhường chỗ cho HBM, HBM nhường cho đóng gói tiên tiến, và nay đóng gói nhường cho những lớp thụ động và lớp mang bên dưới nó. Mỗi bước xuống đều có hai tính chất giống nhau: ít nhà cung cấp đủ điều kiện hơn, và những sản phẩm kém hào nhoáng hơn với quyền định giá lớn hơn bất kỳ ai từng gán cho chúng một năm trước. Thị trường cứ định giá lớp mà nó nhìn thấy và định giá thấp lớp bên dưới. Khi một lớp có được ETF, việc tái định giá đã tiến xa, nhưng phép toán công suất thường vẫn chưa di chuyển xong.
Điểm thứ hai là về việc ai trả tiền cho sự chắc chắn. Trong một chu kỳ linh kiện bình thường, các nhà cung cấp xây công suất bằng bảng cân đối của chính họ và cầu nguyện. Trong chu kỳ này, các hyperscaler ký LTA cho tụ điện và tài trợ hơn 70% việc mở rộng đế bằng tiền ứng trước. Đó là sách lược của HBM, phân bổ đổi lấy cam kết, được áp dụng cho những linh kiện có giá từ vài phần của một xu tới vài đô la. Khi những khách hàng giàu nhất của ngành công nghệ tự nguyện hấp thụ rủi ro nhu cầu của những nhà cung cấp nhỏ nhất, họ đang nói với bạn rằng dự báo nội bộ của họ cho thấy tình trạng thiếu hụt kéo dài hơn chu kỳ xây dựng. Hãy tin vào sở thích được bộc lộ, không phải lời bình luận.
Thứ ba, hãy theo dõi con số cơ cấu, không phải con số đơn vị. Việc một MLCC máy chủ tiêu thụ gấp 3–5 lần công suất của một linh kiện phổ thông có nghĩa là các thống kê công suất danh nghĩa của ngành đánh lừa theo hệ số nhiều lần đối với đúng những sản phẩm quan trọng. Các nhà cung cấp báo cáo "bổ sung công suất" theo đơn vị đang bổ sung ít nguồn cung hiệu dụng cấp máy chủ hơn nhiều so với những gì tiêu đề gợi ý. Đó là lý do vì sao book-to-bill 1,5 ở nhà sản xuất lớn nhất có thể cùng tồn tại với các đợt mở rộng được công bố trên toàn ngành: các đợt mở rộng là có thật, và vẫn không đủ, bởi mỗi đơn vị nhu cầu mới ăn mất ba đến năm đơn vị dây chuyền.
Riêng với Hàn Quốc, sự thật nổi bật là vị thế. Samsung Electro-Mechanics nằm trong cả hai ETF mới với tỷ trọng 17% và 25%, nắm giữ danh sách LTA, và vừa công bố một hợp đồng đế năm 2027 trị giá 3,2% doanh thu năm trước với khách hàng không nêu tên. Sự kết hợp đó, ghế độc quyền nhóm, sổ đơn hàng tương lai đã ký hợp đồng, mở rộng do khách hàng tài trợ, là vị thế cấu trúc mạnh nhất mà một nhà sản xuất linh kiện có thể chiếm giữ trong một chu kỳ tăng. Cuộc tranh luận đáng có không phải là vị thế đó có tốt hay không. Mà là giá cổ phiếu di chuyển từ 1.174.000 KRW hướng tới mục tiêu 2,41 triệu KRW đã trả cho bao nhiêu phần của vị thế đó.
Implications
Đối với nhà đầu tư:
- Theo dõi thời gian chờ như chỉ số chính. MLCC ở 32 tuần và FC-BGA ở 48–56 tuần (so với 12 tuần bình thường) là đồng hồ đo vòng quay của chu kỳ này. Sự nén xuống từ những mức này, chứ không phải kết quả kinh doanh, sẽ là tín hiệu đỉnh đáng tin cậy đầu tiên.
- Đặt trọng số sổ hợp đồng cao hơn giá giao ngay. Khoảng 4 nghìn tỷ KRW đơn hàng liên quan đến MLCC trong nửa cuối năm, 2,4 nghìn tỷ KRW lượng MLCC 2027, LTA với 10 hyperscaler và công ty chip, và một hợp đồng đế 2027 trị giá 360,5 tỷ KRW định nghĩa tầm nhìn tương lai.
- Dùng sự trùng lặp của ETF như bản đồ, không phải mẹo. Murata, Samsung Electro-Mechanics, Unimicron, Taiyo Yuden và LG Innotek là những cái tên mà hai đội sản phẩm độc lập đã hội tụ về: đó là danh sách thành viên của độc quyền nhóm.
- Tôn trọng khoảng cách định giá một cách trung thực. Mức đóng cửa 1.174.000 KRW so với mục tiêu quanh 2,41 triệu KRW đã định giá một phần thực thi đáng kể. Kịch bản giảm giá là một đợt điều chỉnh nhu cầu AI năm 2027 đánh vào các đơn hàng đế 48–56 tuần, chứ không phải kết quả kinh doanh ngắn hạn.
Đối với nhà quản lý và chiến lược gia:
- Việc đặt chỗ công suất đã chạm tới linh kiện thụ động. Nếu lộ trình sản phẩm của bạn phụ thuộc vào MLCC cấp máy chủ hoặc đế FC-BGA và bạn đang mua giao ngay trong năm 2026, bạn không có kế hoạch cung ứng cho năm 2027.
- Trả trước là đồng tiền phân bổ mới. Với hơn 70% việc mở rộng đế do khách hàng tài trợ, cam kết trên bảng cân đối, chứ không phải đơn đặt hàng, là thứ bảo đảm vị trí trong hàng đợi.
- Kiểm toán lại danh mục vật tư (BOM) của bạn về rủi ro một lớp. Nút thắt đã di chuyển hai lần trong ba năm. Phản ứng đúng là lập bản đồ lớp nào sẽ thắt tiếp theo, chứ không phải ăn mừng lớp vừa nới lỏng.
FAQ
Q1. Vì sao MLCC và đế đột nhiên trở thành nút thắt cho máy chủ AI? Vì linh kiện cấp máy chủ không phải là linh kiện phổ thông. Một MLCC máy chủ tiêu thụ gấp 3–5 lần công suất sản xuất của một linh kiện tiêu chuẩn, các máy chủ AI cần chúng với khối lượng dày đặc cho việc cấp nguồn, và nguồn cung cao cấp chỉ giới hạn ở Samsung Electro-Mechanics và một số ít nhà sản xuất Nhật Bản. Kết quả là thời gian chờ MLCC 32 tuần so với 12 tuần bình thường, và thời gian chờ đế FC-BGA 48–56 tuần so với 12 tuần bình thường. (Source)
Q2. Các con số của Samsung Electro-Mechanics thực sự cho thấy điều gì? Một sự tái định giá của độc quyền nhóm đang diễn ra. Đồng thuận quý 3 là lợi nhuận hoạt động 526,9 tỷ KRW (+134% so với cùng kỳ) trên doanh thu 3.826,4 nghìn tỷ KRW (+34% so với cùng kỳ). Công ty ghi nhận khoảng 4 nghìn tỷ KRW đơn hàng liên quan đến MLCC trong nửa cuối năm bao gồm tụ silicon, khoảng 2,4 nghìn tỷ trong đó là lượng MLCC 2027, và vào ngày 19 tháng 10 đã công bố một hợp đồng đế đóng gói 360,5 tỷ KRW (USD 267,3M) giao hàng trong suốt năm 2027, tương đương 3,2% doanh thu năm 2025. (Source)
Q3. Các ETF MLCC và đế mới là gì, và vì sao chúng quan trọng? Hai công ty quản lý tài sản của Hàn Quốc đã niêm yết các ETF theo chủ đề cách nhau một tuần: một vào ngày 20 tháng 10 năm 2026 (Murata 19%, Unimicron 17%, Samsung Electro-Mechanics 17%) và một vào ngày 13 tháng 10 (Murata 25%, Samsung Electro-Mechanics 25%, Taiyo Yuden 15%, LG Innotek 15%), mỗi quỹ nắm giữ 13 nhà sản xuất của Hàn Quốc, Nhật Bản và Đài Loan. Chúng quan trọng vì sự trùng lặp vẽ ra bản đồ thành viên của độc quyền nhóm và dẫn các dòng tiền thụ động vào trong nó. (Source)
Q4. Khách hàng đang phản ứng thế nào với tình trạng thiếu hụt? Bằng cách hấp thụ rủi ro của nhà cung cấp. Samsung Electro-Mechanics nắm giữ các thỏa thuận dài hạn với 10 hyperscaler và công ty chip toàn cầu, và hơn 70% việc mở rộng đế được tài trợ bằng tiền ứng trước của khách hàng: người mua đang trả trước cho công suất, điều này báo hiệu họ kỳ vọng tình trạng thiếu hụt kéo dài hơn thời gian xây dựng. Tỷ lệ book-to-bill của Murata gần 1,5 cho thấy đơn hàng cao hơn khoảng 50% so với lượng xuất hàng. (Source)
Sources
- Tin tức về thiếu hụt MLCC và đế, ngày 19 tháng 10 năm 2026
- Đồng thuận quý 3 và giá mục tiêu của Samsung Electro-Mechanics
- Phân tích hợp đồng đế và LTA của Samsung Electro-Mechanics
Ghi chú: các con số theo tin tức ngày 19–20 tháng 10 năm 2026; các con số quý 3 của Samsung Electro-Mechanics là ước tính đồng thuận, không phải kết quả đã báo cáo. Bài viết này là phân tích, không phải tư vấn đầu tư.
📩 Đăng ký bản tin VLSI Korea
Nhận phân tích bán dẫn chuyên sâu mỗi ngày qua email trước tiên. Đăng ký miễn phí.


