VLSI Korea
Cược Substrat của NVIDIA: Công Suất 2,5x, Tạm Ứng Kiểm Thử USD 1,1 Tỷ và Vị Thế Mới của Hàn Quốc trong Chuỗi Cung Ứng AI
NVIDIA nâng công suất substrat lên 2,5x trong ba năm, trả khoản tạm ứng kiểm thử USD 1,1 tỷ cho KYEC, và đưa Samsung Electro-Mechanics cùng Amkor Hàn Quốc vào trung tâm chuỗi cung ứng AI.


🆓 Bài viết miễn phí · Bất kỳ ai cũng có thể đọc miễn phí
Nút thắt của chip AI đã dịch chuyển xuống hạ lưu — và vào ngày 21 tháng 10 năm 2026, NVIDIA đã trả tiền để di chuyển nó. Tại GTC Berlin, NVIDIA công bố các thỏa thuận về công suất với sáu đối tác sản xuất — Amkor Technology, IBIDEN, King Yuan Electronics (KYEC), Samsung Electro-Mechanics, Siliconware Precision Industries (SPIL) và Unimicron — bao phủ các lĩnh vực substrat gói, đóng gói tiên tiến, kiểm thử bán dẫn và co-packaged optics. Các con số nổi bật: công suất substrat tăng 2,5x trong ba năm, công suất đóng gói interposer tại Hàn Quốc tăng hơn 300% vào cuối năm 2028, công suất kiểm thử tăng gấp đôi từ năm 2026 đến 2027, và công suất optical-engine tăng 15x vào giữa năm 2027. Hai trong số sáu đối tác đang mở rộng tại Hàn Quốc, và NVIDIA đang đặt tiền trước — khoản tạm ứng nhiều tỷ đô la cho IBIDEN và USD 1,1 tỷ cho KYEC — để bảo đảm công suất thực sự được xây dựng.
Đây là bài nghiên cứu chuyên sâu theo radar doanh nghiệp dựa trên thông báo ngày 21 tháng 10 năm 2026 của NVIDIA (NVIDIA Newsroom / GlobeNewswire), được đối chiếu với thông cáo hợp tác của chính Samsung Electro-Mechanics và các bản tin về cùng sự kiện. Dữ liệu thị trường được tham chiếu dưới đây được theo dõi trên wire doanh nghiệp của VLSI Market và các trang cổ phiếu.
Điều gì đã xảy ra: thông báo ngày 21 tháng 10, từng sự kiện một
NVIDIA gói gọn thông báo trong một câu của nhà sáng lập kiêm CEO Jensen Huang: "Chúng ta đang ở giữa đợt xây dựng cơ sở hạ tầng lớn nhất trong lịch sử nhân loại. Nhu cầu là phi thường. Công suất là ràng buộc." Các thỏa thuận được cấu trúc theo từng phân khúc chuỗi cung ứng:
| Phân khúc | Đối tác | Mục tiêu cam kết | Thời gian |
|---|---|---|---|
| Substrat gói | IBIDEN, Samsung Electro-Mechanics, Unimicron | Tổng công suất substrat 2,5x trong ba năm | 2026–2028 |
| Substrat — Nhật Bản | IBIDEN (Nhà máy Ono) | Công suất lên tới 3x mức hiện tại; NVIDIA cung cấp khoản tạm ứng đặt trước công suất trị giá nhiều tỷ đô la | Công suất bổ sung tăng dần từ Q1 2028 |
| Substrat — Hàn Quốc (thành viên mới) | Samsung Electro-Mechanics (Sejong, Busan) | Gia nhập chuỗi cung ứng substrat của NVIDIA; công suất hiện có tại Hàn Quốc sẵn sàng ngay lập tức, cùng với nâng cấp cơ sở và nhà máy mới | Cung cấp nhiều năm từ 2026; đến năm 2028 NVIDIA được dự báo sẽ chiếm một phần đáng kể trong tổng công suất substrat gói hằng năm của Samsung Electro-Mechanics |
| Substrat — Đài Loan | Unimicron (mở rộng KF) | Thỏa thuận đặt trước công suất hỗ trợ mở rộng substrat KF | Công suất bắt đầu từ Q2 2027; công suất đầy đủ vào giữa năm 2028 |
| Đóng gói tiên tiến | Amkor Technology (Hàn Quốc) | Công suất wafer interposer tăng hơn 300%, cùng với các cơ sở mới tại Hàn Quốc | Vào cuối năm 2028 |
| Kiểm thử | KYEC (Hoa Kỳ), cùng với các đợt xây dựng tại Đài Loan và Singapore | Tổng công suất kiểm thử tăng gấp đôi từ 2026 đến 2027; NVIDIA trả khoản tạm ứng đặt trước công suất USD 1,1 tỷ cho các cơ sở và thiết bị kiểm thử mới tại Mỹ | Sản xuất khối lượng lớn tại Singapore tháng 2 năm 2027; sản xuất khối lượng lớn của KYEC tại Mỹ tháng 4 năm 2027 |
| Co-packaged optics | SPIL (Đài Loan) | Công suất optical-engine 15x, sau đó tăng gấp đôi nữa | 15x vào giữa năm 2027; tăng gấp đôi vào cuối năm 2028 |
Samsung Electro-Mechanics đã phát hành thông cáo riêng trong cùng ngày, gọi thỏa thuận này là quan hệ đối tác kinh doanh chiến lược nhằm củng cố chuỗi cung ứng bán dẫn AI toàn cầu. Công ty sẽ cung cấp substrat gói cho các chipset tính toán AI của NVIDIA và cho các chip networking (switch) kết nối các chip bên trong trung tâm dữ liệu, theo thỏa thuận nhiều năm bắt đầu từ năm 2026. Các bản tin Hàn Quốc về thông báo này lưu ý đây là lần đầu tiên NVIDIA chính thức hóa quan hệ đối tác chiến lược với Samsung Electro-Mechanics, và khối lượng substrat dành cho NVIDIA được kỳ vọng tăng hai chữ số mỗi năm.
Giải phẫu kỹ thuật: vì sao substrat, interposer, kiểm thử và quang học — tất cả cùng lúc
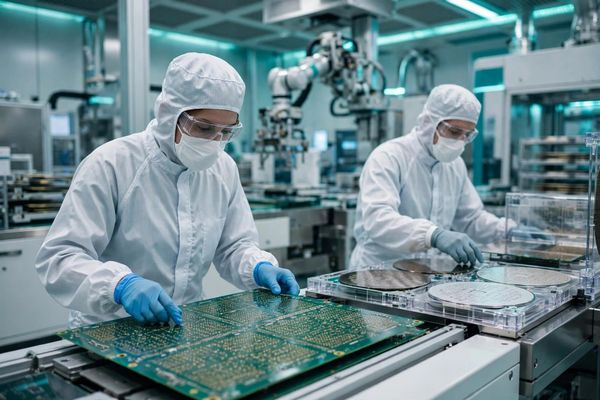
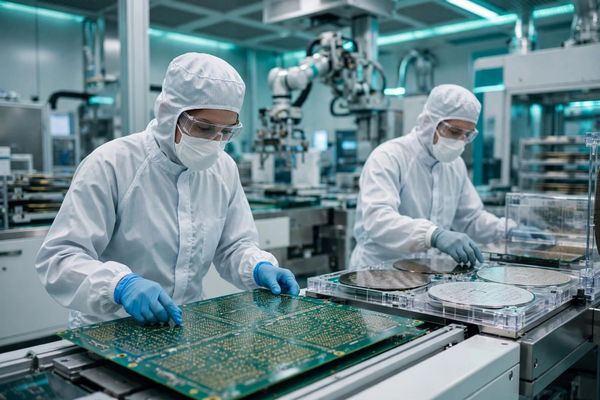
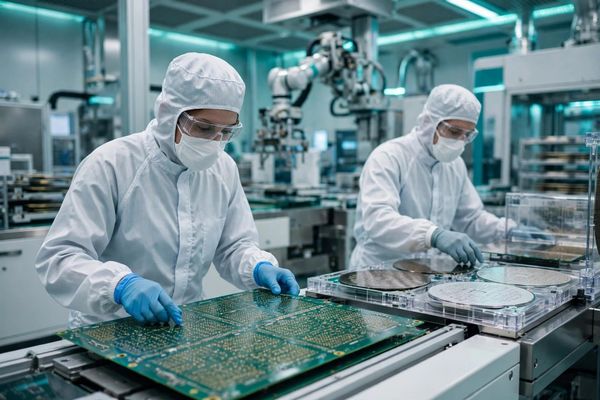
Substrat là ràng buộc thầm lặng của kỷ nguyên AI. Mọi bộ tăng tốc AI cỡ lớn đều nằm trên một substrat gói hữu cơ (trong các gói AI cao cấp, là substrat FC-BGA dựa trên ABF) có nhiệm vụ phân tán hàng nghìn kết nối từ gói tới bo mạch. Khi die lớn dần tới và vượt giới hạn reticle và các gói bổ sung thêm nhiều ngăn xếp HBM, substrat trở nên lớn hơn, có thêm nhiều lớp hơn, và khó chế tạo hơn mà không bị cong vênh hay mất yield. Ít nhà cung cấp hơn có thể chế tạo các định dạng lớn nhất với yield tốt, và việc bổ sung công suất mất nhiều năm — đó là lý do lead time của substrat, chứ không phải wafer start, đã nhiều lần quyết định nhịp độ xuất xưởng của bộ tăng tốc AI. Để tham khảo thêm, xem bài giải phẫu chuyên sâu của chúng tôi về substrat ABF.
Interposer là ràng buộc thứ hai. Đóng gói tiên tiến cho bộ tăng tốc AI định tuyến lưu lượng die-tới-die và die-tới-HBM qua một silicon interposer. Công suất wafer interposer tập trung cao và đã là hạng mục quyết định nhịp độ của các dây chuyền đóng gói tiên tiến trong nhiều năm. Kế hoạch của NVIDIA và Amkor nhằm tăng công suất wafer interposer tại Hàn Quốc hơn 300% vào cuối năm 2028 vì vậy không phải là một đợt mở rộng OSAT thông thường — đó là đa dạng hóa địa lý của bước đóng gói bị tranh giành nhất, vào chính quốc gia cung cấp phần lớn HBM của thế giới.
Kiểm thử mở rộng theo đơn vị sản phẩm, không theo wafer. Mọi bộ tăng tốc hoàn thiện đều phải được kiểm thử, và thời gian kiểm thử tăng theo độ phức tạp của thiết bị. Kế hoạch của NVIDIA nhằm tăng gấp đôi tổng công suất kiểm thử từ năm dương lịch 2026 đến 2027 — với KYEC xây dựng các cơ sở mới tại Mỹ bằng khoản tạm ứng USD 1,1 tỷ và các dây chuyền tại Singapore đạt sản xuất khối lượng lớn vào tháng 2 năm 2027 — cho thấy kiểm thử cuối đang được coi là một nguồn công suất chiến lược chứ không phải một dịch vụ hàng hóa mua trên thị trường giao ngay.
Quang học là nước đi hướng tới tương lai. Việc SPIL mở rộng optical-engine 15x nhắm tới co-packaged optics (CPO), trong đó optical engine di chuyển tới sát gói switch hoặc bộ tăng tốc để cắt giảm các giới hạn về điện năng và khoảng cách của đồng. Đáng chú ý, NVIDIA đang tài trợ cả hai con đường cùng lúc: ngày 12 tháng 10 hãng giới thiệu một form factor pluggable optics mới cùng Cisco, và chín ngày sau cam kết xây dựng optical-engine CPO 15x cùng SPIL. Đó là một biện pháp phòng ngừa, không phải mâu thuẫn — pluggable optics phục vụ cơ sở đã lắp đặt hiện nay, CPO phục vụ thế hệ nền tảng tiếp theo.
Cấu trúc tài trợ mới là câu chuyện thực sự. Trong hai trong sáu thỏa thuận, NVIDIA trả rõ ràng các khoản tạm ứng đặt trước công suất — số tiền nhiều tỷ đô la cho IBIDEN và USD 1,1 tỷ cho KYEC — để nhà cung cấp có thể xây dựng trước nhu cầu. Bên mua có bảng cân đối mạnh nhất trong chuỗi nay đang tài trợ capex của nhà cung cấp. Điều đó chuyển rủi ro xây dựng từ nhà cung cấp sang bên mua, khóa chặt phân bổ, và cho thấy nút thắt mang tính vật lý, không phải tài chính: tiền sẵn có, thứ khan hiếm là cleanroom và suất thiết bị.
Bức tranh cạnh tranh: ai nắm giữ nút thắt trước thỏa thuận này
| Phân khúc | Trước ngày 21 tháng 10 | Điều gì thay đổi |
|---|---|---|
| Substrat cao cấp | Nguồn cung tập trung vào một nhóm nhỏ các nhà sản xuất Nhật Bản và Đài Loan (trong đó có IBIDEN, Unimicron); các nhà sản xuất Hàn Quốc có hiện diện hạn chế trong substrat AI cấp cao nhất | Samsung Electro-Mechanics chính thức gia nhập chuỗi substrat của NVIDIA với mở rộng chuyên biệt tại Sejong và Busan — một địa lý thứ ba cho đầu vào bị hạn chế nhất |
| Đóng gói tiên tiến / interposer | Công suất interposer tập trung tại Đài Loan, gắn với một hệ sinh thái foundry thống trị | Amkor mở rộng công suất interposer hơn 300% tại Hàn Quốc, tạo ra một trung tâm thứ hai bên cạnh nguồn cung HBM |
| Kiểm thử cuối | Công suất kiểm thử OSAT chủ yếu tại Đài Loan; được mua như một dịch vụ | NVIDIA trả trước USD 1,1 tỷ để đặt công suất kiểm thử mới của KYEC trên đất Mỹ, với Singapore tăng công suất trước |
| Quang học | Pluggable optics chiếm ưu thế; CPO trong giai đoạn triển khai ban đầu | Công suất optical-engine của SPIL 15x vào giữa năm 2027 bảo đảm cho CPO ở quy mô nền tảng, trong khi con đường pluggable của Cisco tiếp tục song song |
Mẫu số chung ở cả bốn hàng là giống nhau: NVIDIA đang chuyển các phụ thuộc vào một địa lý, một nhà cung cấp thành các nguồn công suất đa địa lý được tài trợ — và trả các khoản tạm ứng để đẩy nhanh quá trình chuyển đổi. Đây là cùng một logic với nỗ lực DSX POD quy mô rack nhằm triển khai nhà máy AI nhanh hơn, mà chúng tôi đã phân tích trong bài phân tích về thông báo Vera Rubin DSX POD: nén mọi dòng thời gian nằm giữa một wafer và một nhà máy AI đang vận hành.
📩 Đang theo dõi chủ đề này?
Nhận phân tích tiếp nối — kết quả kinh doanh, báo cáo và nguồn cung HBM — mỗi ngày lúc 10:30 KST. Đăng ký miễn phí →
Điều này có ý nghĩa gì đối với Hàn Quốc và chuỗi cung ứng khu vực
Hàn Quốc là quốc gia duy nhất xuất hiện hai lần trong thông báo này — Samsung Electro-Mechanics ở substrat và Amkor ở đóng gói tiên tiến — bên cạnh vị thế hiện có của nước này trong HBM thông qua Samsung Electronics và SK hynix. Ba hàm ý nổi bật.
Thứ nhất, Samsung Electro-Mechanics chuyển từ nhà cung cấp linh kiện thành đối tác cơ sở hạ tầng AI được nêu tên. Công ty đã cung cấp substrat FC-BGA và đã đầu tư qua một chu kỳ yield và mức sử dụng khó khăn — bối cảnh mà chúng tôi đã trình bày trong bài phân tích tháng 10 về capex FC-BGA của Samsung Electro-Mechanics. Một thỏa thuận nhiều năm với NVIDIA, với khối lượng của NVIDIA được dự báo đạt một phần đáng kể trong tổng công suất substrat của công ty vào năm 2028, thay đổi phía cầu của luận điểm đầu tư đó từ hy vọng vào thị trường merchant thành nhu cầu neo đã ký hợp đồng.
Thứ hai, Hàn Quốc giành được một đầu cầu đóng gói tiên tiến bên ngoài ngăn xếp bộ nhớ. Việc Amkor mở rộng interposer tại Hàn Quốc đặt tăng trưởng đóng gói tiên tiến nhất của một OSAT có trụ sở tại Mỹ tại Hàn Quốc, kề bên cơ sở cung cấp HBM. Nếu công suất interposer, HBM và substrat cùng đặt tại một nơi, vai trò của Hàn Quốc trong chuỗi cung ứng AI mở rộng từ "nhà cung cấp bộ nhớ" thành "trung tâm đóng gói" — một vị thế đàm phán khác biệt về bản chất.
Thứ ba, mô hình khách hàng tài trợ vươn tới capex của Hàn Quốc. Thông báo không tiết lộ con số tạm ứng cho Samsung Electro-Mechanics, và không nên giả định bất kỳ con số nào. Nhưng cấu trúc mà NVIDIA đã dùng với IBIDEN và KYEC — tiền của bên mua trước, công suất sau — nay là khuôn mẫu mà mọi nhà cung cấp Hàn Quốc đàm phán mở rộng công suất AI sẽ bị đem ra so sánh.
Rủi ro và những điều cần theo dõi tiếp theo
- Rủi ro thời gian: Phần lớn công suất mới xuất hiện vào 2027–2028 (Unimicron từ Q2 2027, IBIDEN tăng dần Q1 2028, các mục tiêu của Amkor và SPIL vào cuối 2028). Nó làm dịu chu kỳ nền tảng tiếp theo, chứ không phải tình trạng thiếu hụt của quý này.
- Rủi ro thực thi tại Samsung Electro-Mechanics: Substrat AI cấp cao nhất là cuộc chơi về yield. Việc mở rộng tại Sejong và Busan phải đạt chuẩn substrat định dạng lớn, nhiều lớp theo tiêu chuẩn của NVIDIA; quá trình tăng công suất, chứ không phải thông báo, mới là điểm chứng minh.
- Rủi ro tập trung theo chiều ngược lại: Đến năm 2028 một phần đáng kể công suất substrat của Samsung Electro-Mechanics được dự báo phục vụ một khách hàng duy nhất. Nhu cầu neo giúp giảm rủi ro mức sử dụng — và tập trung rủi ro khách hàng.
- Rủi ro nhu cầu: Các khoản tạm ứng đặt trước công suất là cam kết đã chi đối với nhu cầu cơ sở hạ tầng AI duy trì quỹ đạo hiện tại đến năm 2028. Nếu tăng trưởng capex của hyperscaler chậm lại, các khoản tạm ứng, chứ không phải bảng cân đối của nhà cung cấp, sẽ hấp thụ khoản lỗ đầu tiên — đó chính là lý do nhà cung cấp chấp nhận cấu trúc này.
- Điểm theo dõi: Thời điểm bắt đầu sản xuất khối lượng lớn của KYEC tại Mỹ (tháng 4 năm 2027), quá trình tăng công suất kiểm thử tại Singapore (tháng 2 năm 2027), cột mốc quang học giữa năm 2027 của SPIL, quá trình tăng công suất Ono của IBIDEN (Q1 2028), và cơ cấu doanh thu substrat hằng quý của Samsung Electro-Mechanics để thấy đóng góp đầu tiên có thể nhìn thấy của NVIDIA.
Câu hỏi thường gặp
Q: NVIDIA đã công bố điều gì vào ngày 21 tháng 10 năm 2026?
A: Tại GTC Berlin, NVIDIA công bố các thỏa thuận mở rộng công suất với sáu đối tác — Amkor, IBIDEN, KYEC, Samsung Electro-Mechanics, SPIL và Unimicron — bao phủ substrat, đóng gói tiên tiến, kiểm thử và co-packaged optics, bao gồm mục tiêu công suất substrat 2,5x trong ba năm và các khoản tạm ứng đặt trước công suất cho IBIDEN và KYEC.
Q: Vì sao substrat gói là nút thắt đối với chip AI?
A: Các bộ tăng tốc AI cỡ lớn cần substrat ABF lớn, nhiều lớp mà ít nhà cung cấp có thể chế tạo với yield tốt. Công suất substrat mất nhiều năm để bổ sung, vì vậy nó có thể quyết định nhịp độ xuất xưởng của bộ tăng tốc ngay cả khi nguồn cung wafer và HBM sẵn có.
Q: Samsung Electro-Mechanics sẽ cung cấp gì cho NVIDIA?
A: Substrat gói cho các chipset tính toán AI của NVIDIA và các chip switch networking của trung tâm dữ liệu, theo thỏa thuận nhiều năm từ năm 2026, với mở rộng dây chuyền chuyên biệt tại Sejong và Busan. Đến năm 2028, NVIDIA được dự báo chiếm một phần đáng kể trong tổng công suất substrat gói hằng năm của Samsung Electro-Mechanics.
Q: Tạm ứng đặt trước công suất là gì?
A: Số tiền trả trước mà bên mua trả cho nhà cung cấp để đặt trước công suất sản xuất trong tương lai và giúp tài trợ việc xây dựng công suất đó — ở đây, khoản tạm ứng nhiều tỷ đô la cho IBIDEN và USD 1,1 tỷ cho KYEC. Nó chuyển rủi ro xây dựng sang bên mua để đổi lấy phân bổ được bảo đảm.
Q: Khi nào công suất mới đi vào hoạt động?
A: Theo từng giai đoạn: sản xuất khối lượng lớn kiểm thử tại Singapore vào tháng 2 năm 2027, kiểm thử của KYEC tại Mỹ vào tháng 4 năm 2027, công suất substrat của Unimicron từ Q2 2027, optical engine của SPIL 15x vào giữa năm 2027, mở rộng Ono của IBIDEN tăng dần từ Q1 2028, và mức tăng interposer tại Hàn Quốc hơn 300% của Amkor cùng với việc SPIL tăng gấp đôi công suất quang học thêm nữa vào cuối năm 2028.
Quan điểm của Chase
Xét từ nền tảng thiết kế và timing, chi tiết nói lên nhiều nhất trong thông báo này không phải bất kỳ hệ số nhân đơn lẻ nào — mà là NVIDIA đã chọn tài trợ những bước nào. Substrat, interposer, kiểm thử cuối và optical engine là nửa sau không hào nhoáng của quy trình, những bước không bao giờ xuất hiện trong hình render của bài keynote nhưng quyết định liệu các hệ thống hoàn thiện có xuất xưởng đúng lịch hay không. Bất kỳ ai từng chờ một suất đóng gói hay substrat trong giai đoạn căng thẳng tape-out đều nhận ra mẫu hình này: đường găng di chuyển, và thường di chuyển tới bước mà không ai để ý.
NVIDIA về thực chất đang thừa nhận rằng ràng buộc của hãng cho 2027–2028 không còn là kiến trúc GPU hay thậm chí HBM — mà là phần back end vật lý, và hãng đang mua lối thoát bằng các khoản tạm ứng, các địa lý thứ hai và một trung tâm đóng gói tại Hàn Quốc. Đối với Hàn Quốc, cách đọc chiến lược lớn hơn một hợp đồng substrat đơn lẻ: công suất bộ nhớ, substrat và interposer trong cùng một quốc gia là khởi đầu của một ngăn xếp back end AI hoàn chỉnh. Câu hỏi mở là thực thi — yield tại Samsung Electro-Mechanics và nhịp độ xây dựng tại Amkor Hàn Quốc sẽ quyết định liệu ngày 21 tháng 10 năm 2026 được nhớ đến như một thông báo hay như quý mà vai trò của Hàn Quốc trong chuỗi cung ứng AI thực sự thay đổi.
Nguồn: Thông báo của NVIDIA, "NVIDIA and Supply Chain Partners Expand Capacity to Accelerate AI Infrastructure Buildout," ngày 21 tháng 10 năm 2026 (NVIDIA Newsroom / GlobeNewswire); thông cáo quan hệ đối tác chiến lược của Samsung Electro-Mechanics được Yonhap News Agency đưa tin, ngày 21–22 tháng 10 năm 2026; bản tin của Chosun Biz về thông báo tại GTC Berlin, ngày 21 tháng 10 năm 2026. Các mục tiêu công suất hướng tới tương lai là kế hoạch do các công ty công bố, không phải bảo đảm. Bài viết này là phân tích, không phải tư vấn đầu tư.
📩 Bỏ lỡ phân tích hôm nay? Nhận bản ngày mai qua email
Daily Silicon lúc 10:30 KST cùng các điểm chính từ báo cáo kết quả kinh doanh và phân tích, sớm nhất. Khi đăng ký, bạn chọn bản tin tiếng Hàn, Anh hoặc Nhật; phân tích tiếng Việt đăng mỗi ngày trên trang.
Đăng ký miễn phí →
Miễn phí · Không spam · Hủy bất cứ lúc nào