VLSI Korea
Hai phần ba thị trường bán dẫn thuộc về 10 công ty (NVIDIA, bộ nhớ)
10 công ty chip lớn nhất thu về USD 562,1 tỷ từ thị trường bán dẫn USD 831 tỷ năm 2025: 67,6%. NVIDIA ở mức 18,1%, sự thăng hạng của các hãng bộ nhớ, những công ty tăng trưởng nhưng mất vị thế, và khoảng cách hai năm +90% so với +8%.


🆓 Bài viết miễn phí · Bất kỳ ai cũng có thể đọc miễn phí
Tóm tắt 30 giây
- Doanh thu bán dẫn toàn cầu đạt USD 831 tỷ vào năm 2025, tăng 23,3% so với năm trước, và 10 công ty lớn nhất thu về USD 562,1 tỷ: 67,6% toàn bộ thị trường (dữ liệu của một hãng nghiên cứu ngành, công bố ngày 22 tháng 10 năm 2026).
- Riêng NVIDIA ghi nhận USD 150,3 tỷ với thị phần 18,1%, đóng góp khoảng một phần ba tổng mức tăng doanh thu của toàn ngành.
- Ba nhà sản xuất bộ nhớ (Samsung Electronics, SK hynix và Micron) đều thăng hạng, trong khi Intel là công ty duy nhất trong top 10 có doanh thu sụt giảm.
- Từ 2023 đến 2025, toàn ngành tăng 53%, top 10 tăng 90%, còn tất cả các công ty còn lại cộng lại chỉ tăng 8%. Sự tập trung đang trở thành cấu trúc, không còn là chu kỳ.
Background
Ngành bán dẫn từng là một ngành phân mảnh. Bộ nhớ, logic, analog, bán dẫn công suất và chip ô tô là những đấu trường riêng biệt, mỗi nơi có nhà vô địch của riêng mình. Làn sóng đầu tư vào trung tâm dữ liệu AI đã vẽ lại bản đồ đó. Những con số doanh thu năm 2025 cho thấy không chỉ đơn thuần là một năm bùng nổ: thành quả của tăng trưởng đang tập trung về đỉnh nhanh hơn nhiều so với mức trung bình của ngành.
Theo số liệu do một hãng nghiên cứu ngành công bố ngày 22 tháng 10 năm 2026, doanh thu bán dẫn toàn cầu tăng từ khoảng USD 674 tỷ năm 2024 lên gần USD 831 tỷ năm 2025, tăng 23,3%. Trong cùng kỳ, doanh thu cộng dồn của top 10 tăng từ USD 431,1 tỷ lên USD 562,1 tỷ, tăng 30,4%. Các công ty lớn nhất tăng trưởng nhanh hơn chính thị trường, nâng thị phần cộng dồn của chúng từ khoảng 64% lên 67,6% chỉ trong một năm.
Nguồn gốc của tăng trưởng mới là điều quan trọng. Toàn ngành tăng thêm khoảng USD 157 tỷ doanh thu trong năm 2025, và riêng NVIDIA đóng góp USD 52,9 tỷ trong số đó. Khoảng cách của hãng này với vị trí thứ hai, Samsung Electronics, gần như gấp ba, từ USD 22,3 tỷ lên USD 64,5 tỷ. Bộ nhớ khuếch đại thêm sự dịch chuyển: thị trường DRAM mở rộng từ hơn USD 50 tỷ năm 2023 lên hơn USD 150 tỷ năm 2025 — gần gấp ba, với mức tăng trên 50% chỉ riêng trong năm 2025. Máy chủ AI không chỉ tiêu thụ HBM; chúng còn kéo nhu cầu bộ nhớ hệ thống, đặc biệt là DDR5, lên cao hơn nhiều.
Business Deep Dive
Top 10 năm 2025: doanh thu, thị phần và tăng trưởng
| Hạng 2025 | Hạng 2024 | Công ty | Doanh thu 2025 (USD tỷ) | Doanh thu 2024 (USD tỷ) | Tăng trưởng | Thị phần 2025 |
|---|---|---|---|---|---|---|
| 1 | 1 | NVIDIA | 150,3 | 97,4 | +54,3% | 18,1% |
| 2 | 2 | Samsung Electronics | 85,8 | 75,1 | +14,2% | 10,3% |
| 3 | 4 | SK hynix | 67,2 | 47,2 | +42,3% | 8,1% |
| 4 | 3 | Intel | 48,5 | 50,4 | -3,7% | 5,8% |
| 5 | 7 | Micron | 45,6 | 29,2 | +56,3% | 5,5% |
| 6 | 6 | Broadcom | 39,5 | 30,9 | +28,0% | 4,8% |
| 7 | 5 | Qualcomm | 38,9 | 34,9 | +11,6% | 4,7% |
| 8 | 8 | Apple* | 34,4 | 25,0 | +37,5% | 4,1% |
| 9 | 9 | AMD | 32,7 | 24,5 | +33,4% | 3,9% |
| 10 | 10 | MediaTek | 19,1 | 16,5 | +15,6% | 2,3% |
| — | — | Tổng top 10 | 562,1 | 431,1 | +30,4% | 67,6% |
| — | — | Toàn thị trường | khoảng 831 | khoảng 674 | +23,3% | 100% |
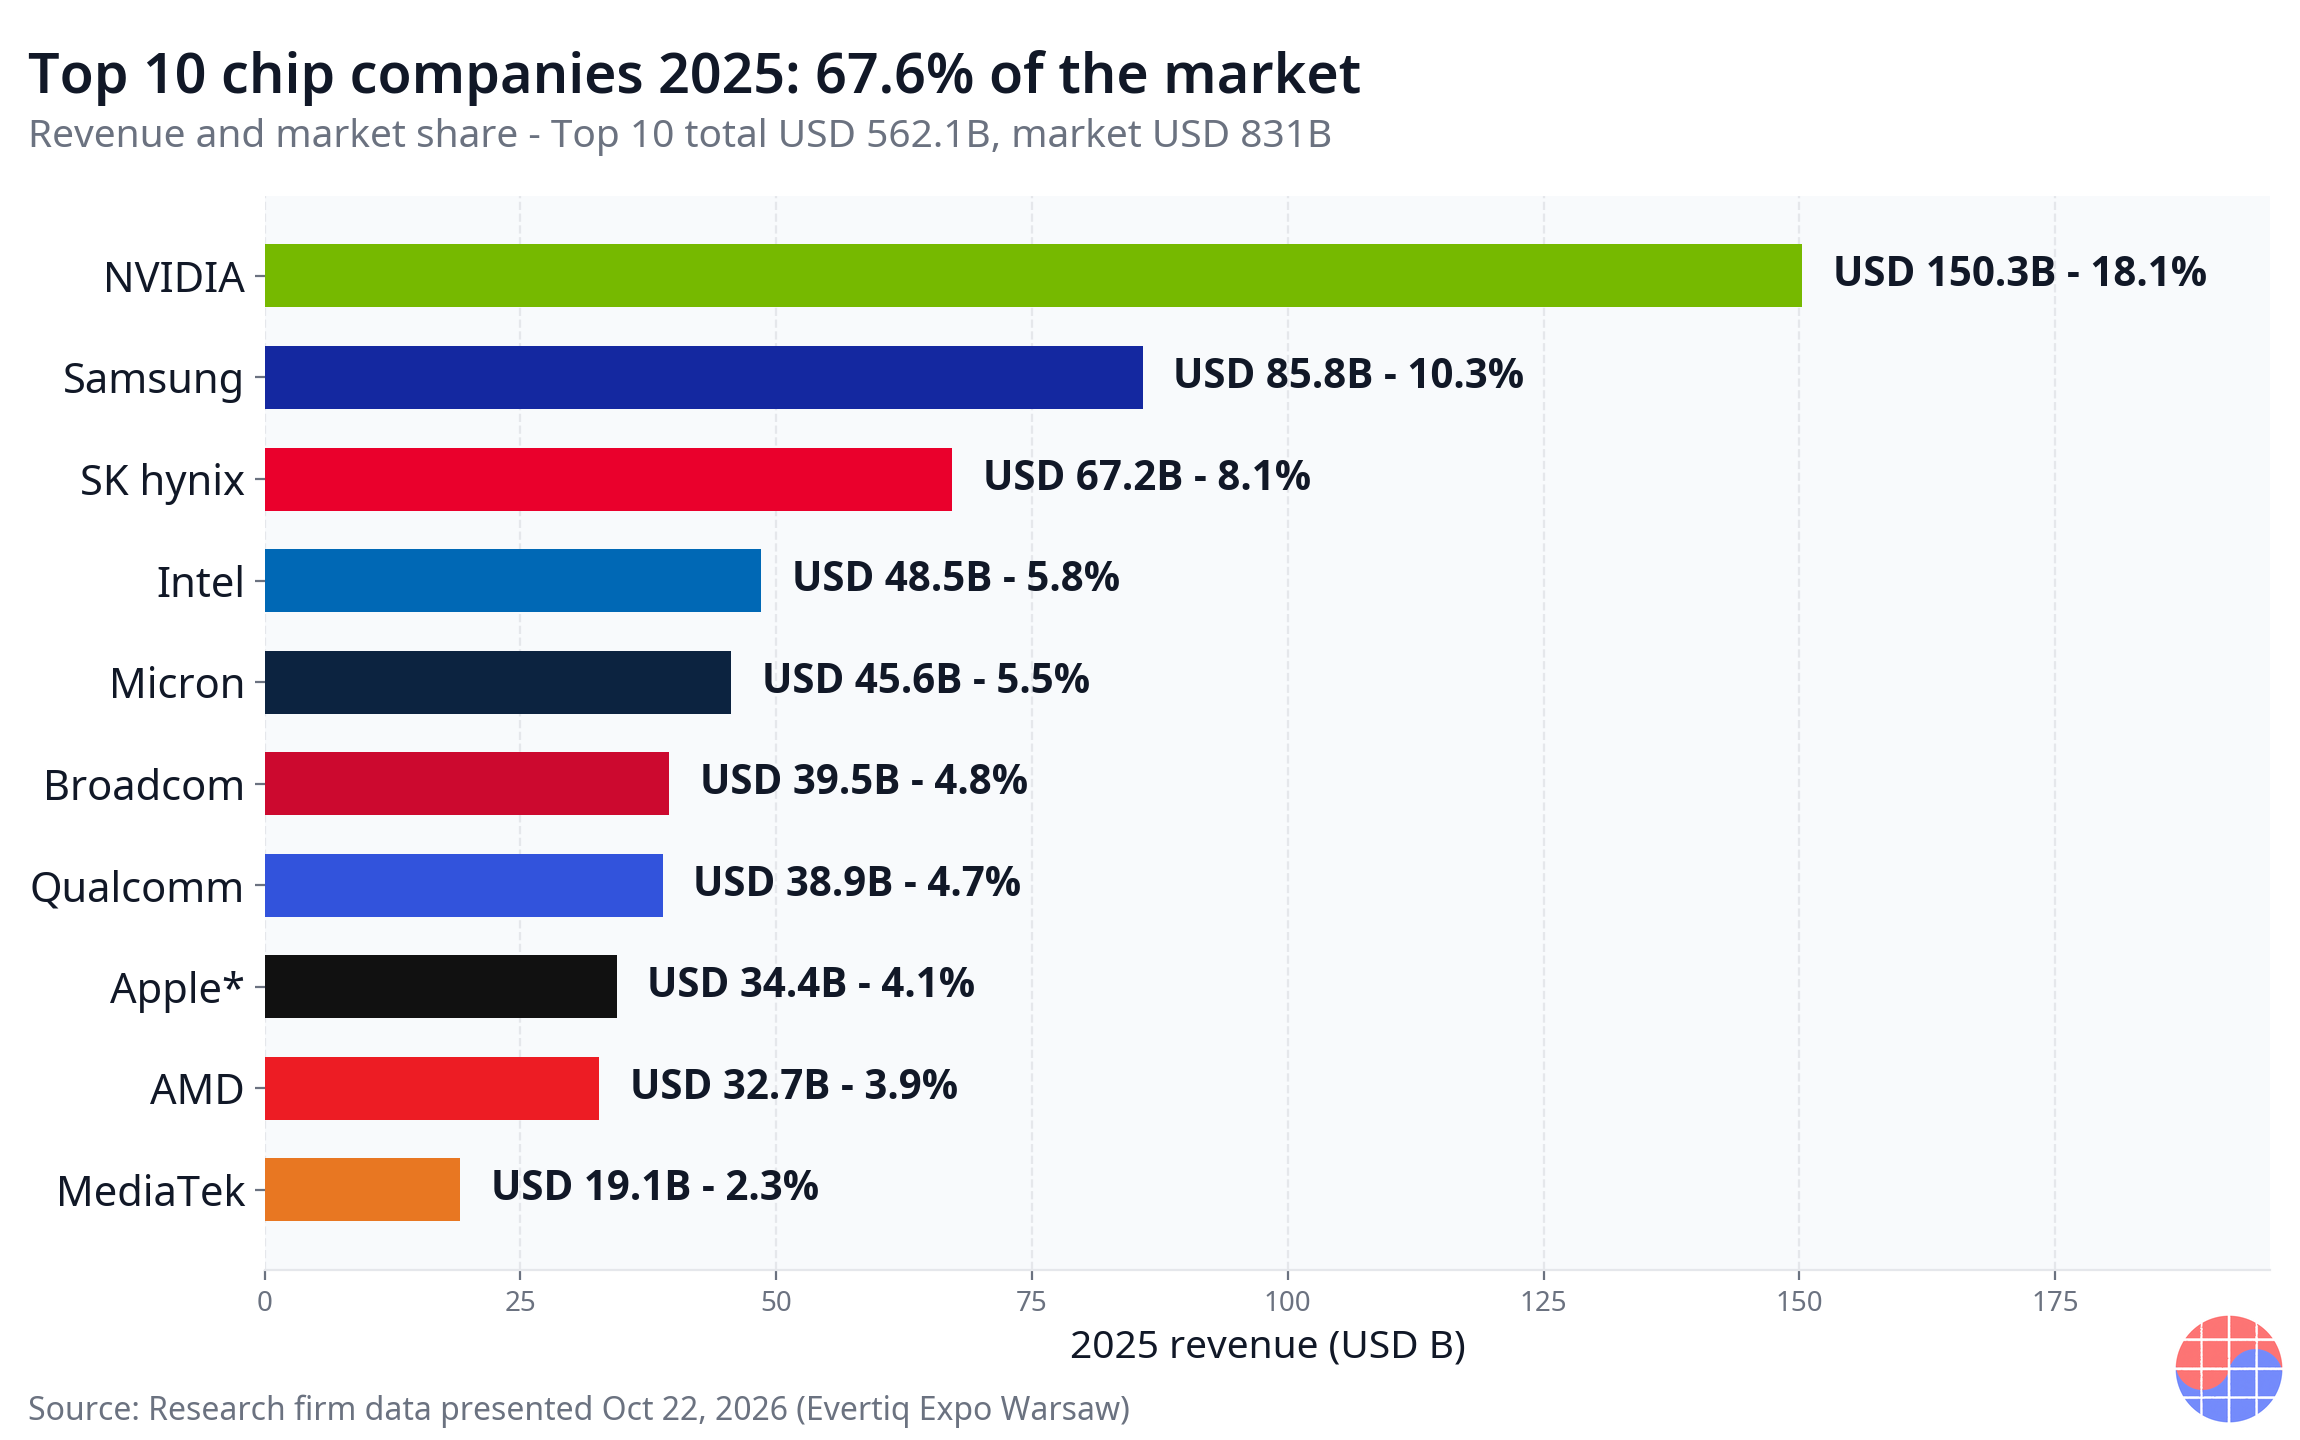
*Con số của Apple là giá trị mà hãng nghiên cứu gán cho hoạt động bán dẫn nội bộ của hãng, không phải doanh số bán chip ra bên ngoài. Nguồn: dữ liệu của một hãng nghiên cứu ngành, công bố ngày 22 tháng 10 năm 2026.
Bộ nhớ viết lại bảng xếp hạng
Phần lớn biến động đến từ bộ nhớ. Micron tăng trưởng nhanh nhất trong top 10, ở mức 56,3%, cộng thêm USD 16,4 tỷ để đạt USD 45,6 tỷ và leo từ hạng bảy lên hạng năm, vượt qua cả Broadcom và Qualcomm. SK hynix tăng 42,3% lên USD 67,2 tỷ và giành hạng ba: năm 2024 hãng này còn kém Intel khoảng USD 3,1 tỷ; một năm sau đã hơn Intel USD 18,7 tỷ. Vị trí của hai công ty đảo ngược hoàn toàn trong mười hai tháng.
Cần đọc những con số này dưới góc độ doanh thu, không phải sản lượng. Khi các nhà sản xuất chuyển công suất sang HBM và DRAM máy chủ dung lượng cao, nguồn cung các loại bộ nhớ khác bị thắt chặt và giá tăng cả ngoài phạm vi HBM. Giá và cơ cấu sản phẩm giải thích phần lớn mức tăng trưởng. Vì vậy, sự thăng hạng của các nhà sản xuất bộ nhớ là sản phẩm của một làn sóng duy nhất — nhu cầu AI — và bảng xếp hạng có thể thay đổi trở lại nếu làn sóng đó thoái trào.
Tăng trưởng mà vẫn thua
Thông điệp sắc bén nhất trong dữ liệu là tăng trưởng không còn đồng nghĩa với chiến thắng. Samsung Electronics tăng doanh thu 14,2% lên USD 85,8 tỷ và giữ hạng hai, nhưng tăng chậm hơn thị trường (23,3%), nên thị phần giảm từ 11,1% xuống 10,3% và khoảng cách dẫn trước SK hynix thu hẹp từ USD 27,8 tỷ xuống USD 18,5 tỷ. Qualcomm là trường hợp rõ nhất: doanh thu tăng 11,6%, nhưng hãng rơi từ hạng năm xuống hạng bảy và thị phần giảm từ 5,2% xuống 4,7%.
Hình ảnh phản chiếu cũng tồn tại. Broadcom tăng 28,0% và vượt Qualcomm, nhưng Micron lại vượt Broadcom, nên hãng này vẫn đứng hạng sáu. AMD tăng 33,4% — nhanh hơn cả thị trường lẫn mức trung bình của top 10 — mà vẫn đứng hạng chín, vì Apple tăng nhanh hơn và khoảng cách giữa hai hãng nới rộng từ khoảng USD 0,5 tỷ lên USD 1,7 tỷ. Intel là nhà cung cấp duy nhất trong top 10 có doanh thu giảm, mất 3,7%, với thị phần rơi từ 7,5% xuống 5,8%.
Nhìn trong hai năm, sự tập trung mang tính cấu trúc
| Phân khúc | Tăng trưởng 2023 → 2025 | Ghi chú |
|---|---|---|
| Toàn ngành | +53% | Doanh thu 2025 khoảng USD 831 tỷ |
| Top 10 cộng dồn | +90% | Thị phần 67,6% vào năm 2025 |
| Tất cả nhà cung cấp còn lại | +8% | Phần lớn tăng trưởng dồn về top 10 |
| NVIDIA + 3 nhà sản xuất bộ nhớ | 24% → 42% | Tỷ trọng trong doanh thu toàn ngành, 2023 so với 2025 |
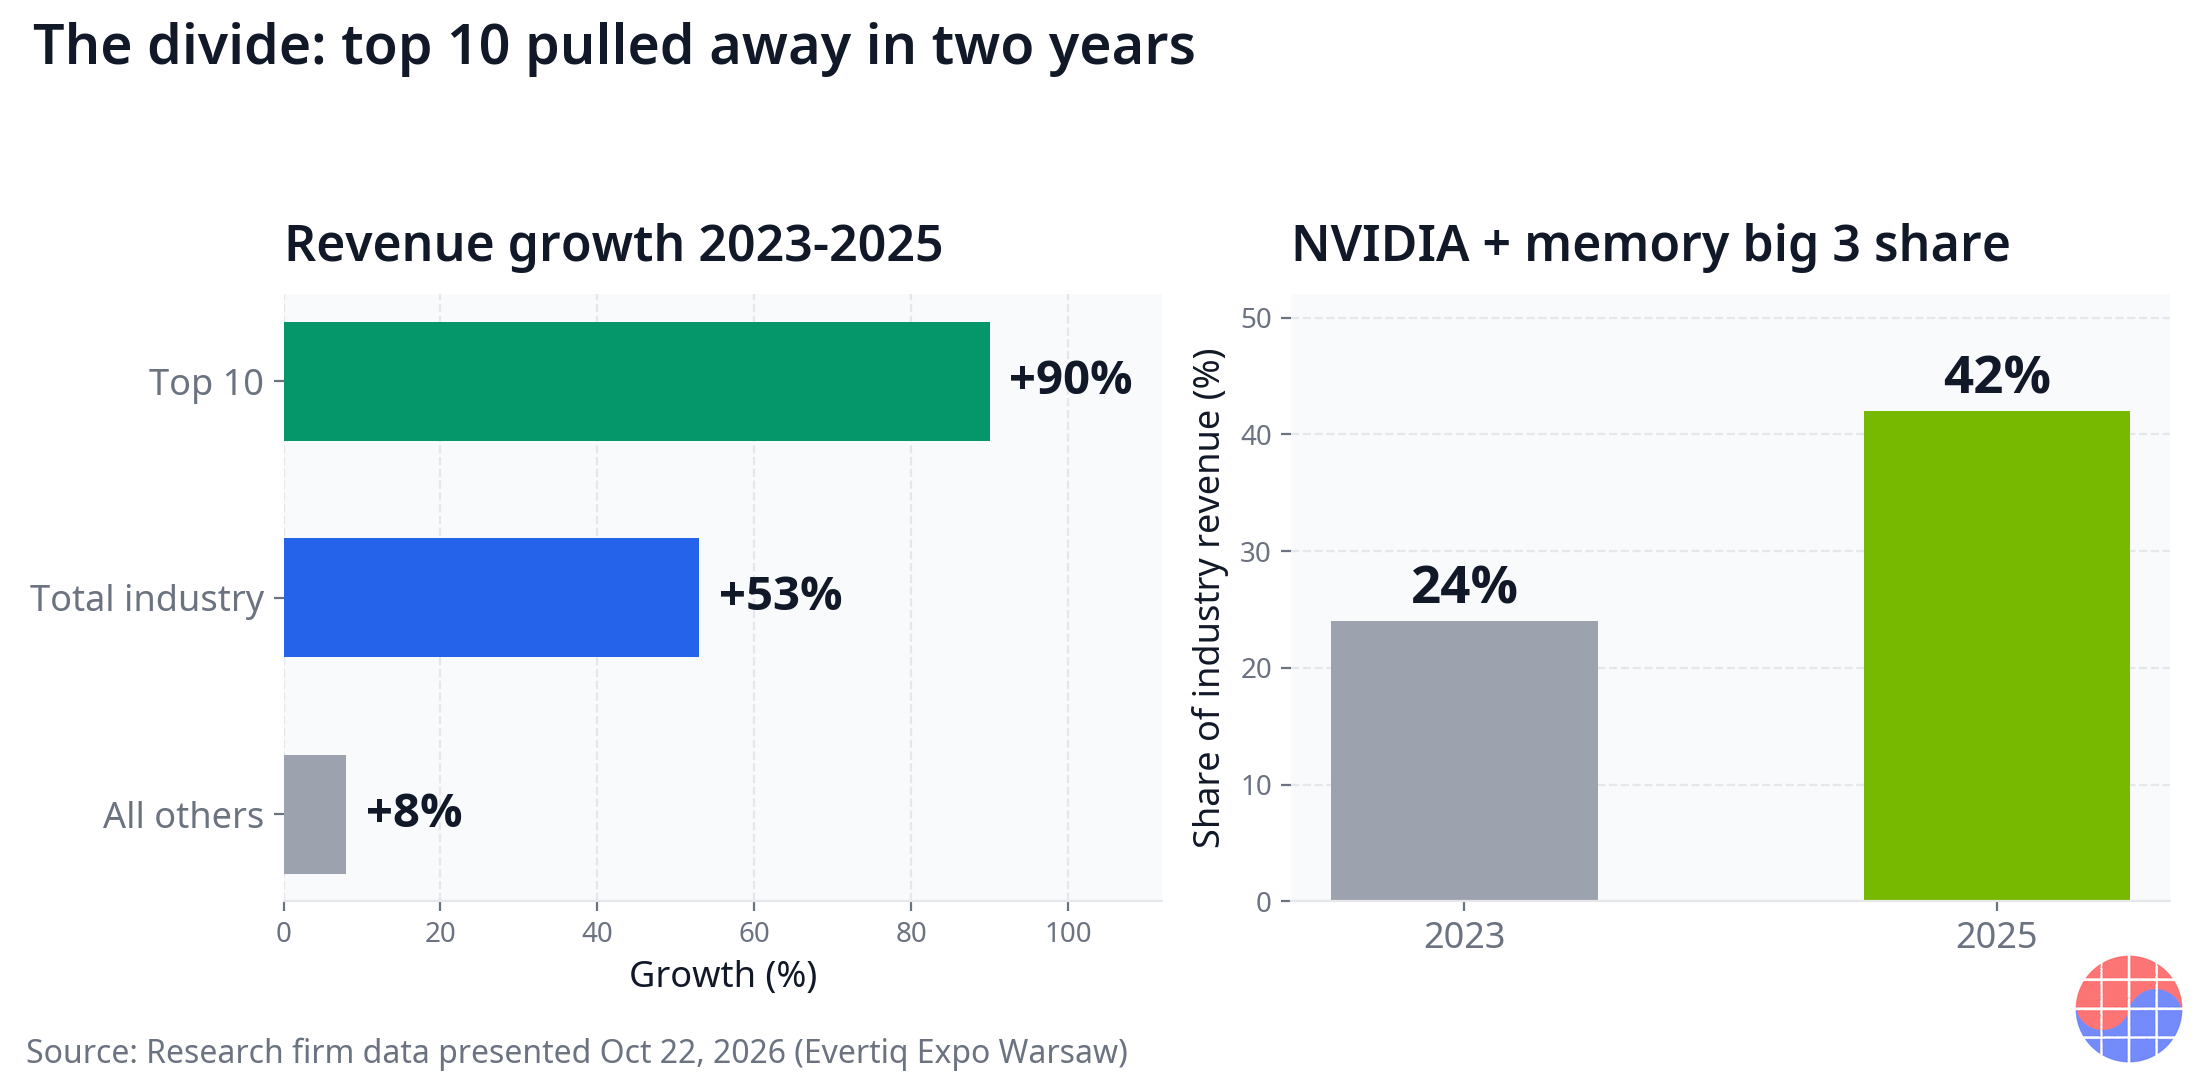
Trong khung thời gian hai năm, sự tập trung trông giống cấu trúc hơn là chu kỳ. Trong khi toàn ngành tăng 53%, top 10 tăng 90% và phần còn lại của ngành cộng lại chỉ đạt khoảng 8%. NVIDIA cộng với ba nhà sản xuất bộ nhớ lớn đi từ 24% doanh thu toàn ngành năm 2023 lên 42% năm 2025 — cứ mỗi năm đô la doanh thu thì nay có hai đô la rơi vào tay bốn công ty.
Bài viết liên quan
- Cược Substrat của NVIDIA: Công Suất 2,5x, Tạm Ứng Kiểm Thử USD 1,1 Tỷ…
- Các hãng công nghệ lớn của Trung Quốc đặt mua chip Nvidia trị giá 35 tỷ…
- Phân tích chuyên sâu CPU NVIDIA Vera: vì sao băng thông bộ nhớ 1,2 TB/s…
- Vì sao Samsung sẽ dùng TSMC 3nm: base die NVHBM và hồi kết của HBM…
- Market Bulletin: SSD doanh nghiep tro thanh bo nho thu hai cua AI -…
📩 Đang theo dõi chủ đề này?
Nhận phân tích tiếp nối — kết quả kinh doanh, báo cáo và nguồn cung HBM — mỗi ngày lúc 10:30 KST. Đăng ký miễn phí →
Tốc độ còn tăng nhanh hơn nữa vào năm 2026. Trong bản cập nhật tháng 9 của cùng hãng nghiên cứu, doanh thu toàn ngành nửa đầu năm 2026 đạt USD 752 tỷ — đã bằng khoảng 90% tổng doanh thu của cả năm 2025. Chỉ riêng quý hai đã vượt USD 425 tỷ, tăng hơn 31% so với quý trước, với bộ nhớ chiếm hơn một nửa thị trường và DRAM, NAND, NOR đều lập kỷ lục doanh thu theo quý. Ngay cả khi loại trừ bộ nhớ, doanh thu vẫn tăng hơn 10% theo quý, so với mức trung bình lịch sử của quý hai là hơn 3% một chút. Riêng số liệu của hiệp hội ngành (SIA/WSTS) cho thấy doanh số lũy kế năm 2026 đến hết tháng 8 vượt USD 1 nghìn tỷ lần đầu tiên, với triển vọng cả năm trên USD 1,6 nghìn tỷ — nhưng các số liệu đó dùng phương pháp khác và không thể so sánh trực tiếp với các con số ở trên.
Chase's Take
Bản chất của sự tập trung này nằm ở tư cách đạt chuẩn, không chỉ ở nhu cầu. Thị trường bộ tăng tốc AI không mở cho tất cả mọi người. Chỉ những nhà cung cấp vượt qua vòng thẩm định của khách hàng mới có thể giao HBM; năng lực đóng gói tiên tiến và bảng cân đối đủ sức gánh CapEx khổng lồ là điều kiện gia nhập. Thẩm định cần thời gian, CapEx càng lớn thì chi phí đơn vị càng thấp, và khách hàng lớn tập trung sản lượng vào các nhà cung cấp đã được chứng minh. Đây là cấu trúc lãi kép của quy mô theo đúng nghĩa sách giáo khoa.
Với các công ty nằm ngoài top 10, vấn đề vì vậy xuất hiện trước cả năng lực cạnh tranh của sản phẩm: đó là mua sắm và thứ tự ưu tiên. Khi các nhà cung cấp lớn nhất chuyển công suất sang HBM và sản phẩm máy chủ, khả năng sẵn có của linh kiện cho các thị trường công nghiệp và ô tô — những thị trường xa lạ với AI — trở thành hệ quả của ưu tiên đầu tư của một số ít nhà cung cấp. Định nghĩa rủi ro chuỗi cung ứng đang thay đổi: rủi ro không còn chỉ là một linh kiện bị ngừng sản xuất hay tụt hậu về kỹ thuật, mà là người mua bị tụt xuống trong danh sách ưu tiên của nhà cung cấp.
Từ góc nhìn Hàn Quốc, việc có hai nhà sản xuất bộ nhớ nằm trong top 3 vừa là cơ hội vừa là rủi ro tập trung. Samsung Electronics và SK hynix cộng lại nắm 18,4% thị phần — xấp xỉ ngang bằng một mình NVIDIA. Nhưng vận mệnh của cả hai công ty đều phụ thuộc vào cùng một biến số: nhu cầu và giá bộ nhớ cho máy chủ AI. Danh mục bán dẫn của Hàn Quốc vì vậy giống một ván cược tập trung hơn là một danh mục đa dạng hóa: nó kiếm nhanh hơn ngành khi giá tăng, và cũng có thể rơi nhanh hơn khi giá đảo chiều.
Implications
- Hãy nhìn thị phần, không chỉ tăng trưởng. Nhiều công ty ghi nhận tăng trưởng hai chữ số trong năm 2025 mà vẫn mất vị thế. Trong thị trường này, tăng trưởng tuyệt đối không mô tả được vị thế cạnh tranh; tốc độ tương đối so với mức trung bình của thị trường mới là bảng điểm thật sự.
- Nhóm giữa bảng có lựa chọn ngày càng hẹp. Một vị trí số hai đang mất thị phần như Samsung Electronics, hay một công ty tăng trưởng nhưng bị vượt qua như Qualcomm, chỉ có hai lựa chọn thực tế: xây dựng mức độ tiếp xúc trực tiếp với AI, hoặc tạo một vị thế có thể phòng thủ trong những ngách mà top 10 không ưu tiên. Mở rộng danh mục rộng và thiếu tập trung chỉ làm loãng thêm tốc độ tương đối.
- Người mua phải thiết kế lại việc mua sắm. Các công ty mua bán dẫn công nghiệp và ô tô cần xem lại hợp đồng dài hạn, nguồn cung kép và chính sách tồn kho, bởi ưu tiên đầu tư của nhà cung cấp giờ đây quyết định khả năng sẵn có của linh kiện.
- Với nhà đầu tư, chính sự tập trung là một biến số. Thị phần 67,6% của top 10 là bằng chứng của hiệu quả, nhưng cũng có nghĩa là lợi nhuận toàn ngành chuyển động cùng kết quả của vài công ty khi chu kỳ CapEx AI đảo chiều. Rủi ro tập trung cần được định giá cùng với phần bù.
FAQ
Q1. Top 10 công ty chiếm bao nhiêu thị phần thị trường bán dẫn năm 2025? USD 562,1 tỷ, tương đương 67,6% của tổng thị trường khoảng USD 831 tỷ (dữ liệu của một hãng nghiên cứu ngành, công bố ngày 22 tháng 10 năm 2026), tăng từ mức thị phần cộng dồn khoảng 64% năm 2024.
Q2. Vì sao các công ty bộ nhớ thăng hạng? Thị trường DRAM gần như gấp ba trong hai năm, từ hơn USD 50 tỷ năm 2023 lên hơn USD 150 tỷ năm 2025. Máy chủ AI thúc đẩy nhu cầu không chỉ đối với HBM mà còn với bộ nhớ hệ thống DDR5, và khi công suất chuyển sang HBM cùng DRAM máy chủ, nguồn cung thắt chặt hơn đã đẩy giá và doanh thu lên cao hơn nữa.
Q3. Những công ty nào tăng doanh thu nhưng vẫn mất vị thế? Qualcomm tăng 11,6% nhưng vẫn rơi từ hạng năm xuống hạng bảy. Samsung Electronics tăng 14,2% nhưng thị phần giảm từ 11,1% xuống 10,3%, trong khi Broadcom (+28,0%) và AMD (+33,4%) tăng trưởng mà không lên được hạng nào. Intel là công ty duy nhất trong top 10 có doanh thu sụt giảm (-3,7%).
Q4. Sự tập trung thị trường có ý nghĩa gì với các công ty ngoài ngành AI? Khi các nhà cung cấp lớn nhất ưu tiên công suất cho HBM và sản phẩm máy chủ AI, nguồn cung linh kiện phi AI dùng trong công nghiệp và ô tô có thể bị thắt chặt và giá có thể tăng. Khả năng sẵn có của linh kiện đối với người mua ngày càng phụ thuộc vào ưu tiên đầu tư của nhà cung cấp, khiến hợp đồng dài hạn và nguồn cung kép trở nên quan trọng hơn.
Nguồn
- Dữ liệu của một hãng nghiên cứu ngành (Omdia) trình bày tại Evertiq Expo Warsaw, công bố ngày 22 tháng 10 năm 2026: https://evertiq.com/news/2026-10-22-evertiq-expo-warsaw-top-10-chip-companies-took-two-thirds-of-a-record-market
Bài viết này chỉ nhằm mục đích thông tin và không phải là khuyến nghị mua hoặc bán bất kỳ chứng khoán nào. Các con số tuân theo phương pháp của hãng nghiên cứu được trích dẫn và có thể khác với các ước tính đã công bố khác.
📩 Bỏ lỡ phân tích hôm nay? Nhận bản ngày mai qua email
Daily Silicon lúc 10:30 KST cùng các điểm chính từ báo cáo kết quả kinh doanh và phân tích, sớm nhất. Khi đăng ký, bạn chọn bản tin tiếng Hàn, Anh hoặc Nhật; phân tích tiếng Việt đăng mỗi ngày trên trang.
Đăng ký miễn phí →
Miễn phí · Không spam · Hủy bất cứ lúc nào