 VLSI Korea
SK Hynix đề xuất đổi chác với Washington: giấy phép cho fab Dalian đổi lấy nhà máy NAND tại Mỹ — vì sao giá NAND tăng 7 lần làm thay đổi bàn đàm phán?
Theo Reuters, SK Hynix lấy việc xây nhà máy NAND mới tại Mỹ làm điều kiện để Washington cấp phép thiết bị Mỹ cho nhà máy Đại Liên. Phân tích kinh tế thương vụ: giá NAND tăng 7 lần, dòng tiền Đại Liên làm cầu nối, và áp lực từ YMTC.


Tóm tắt 30 giây
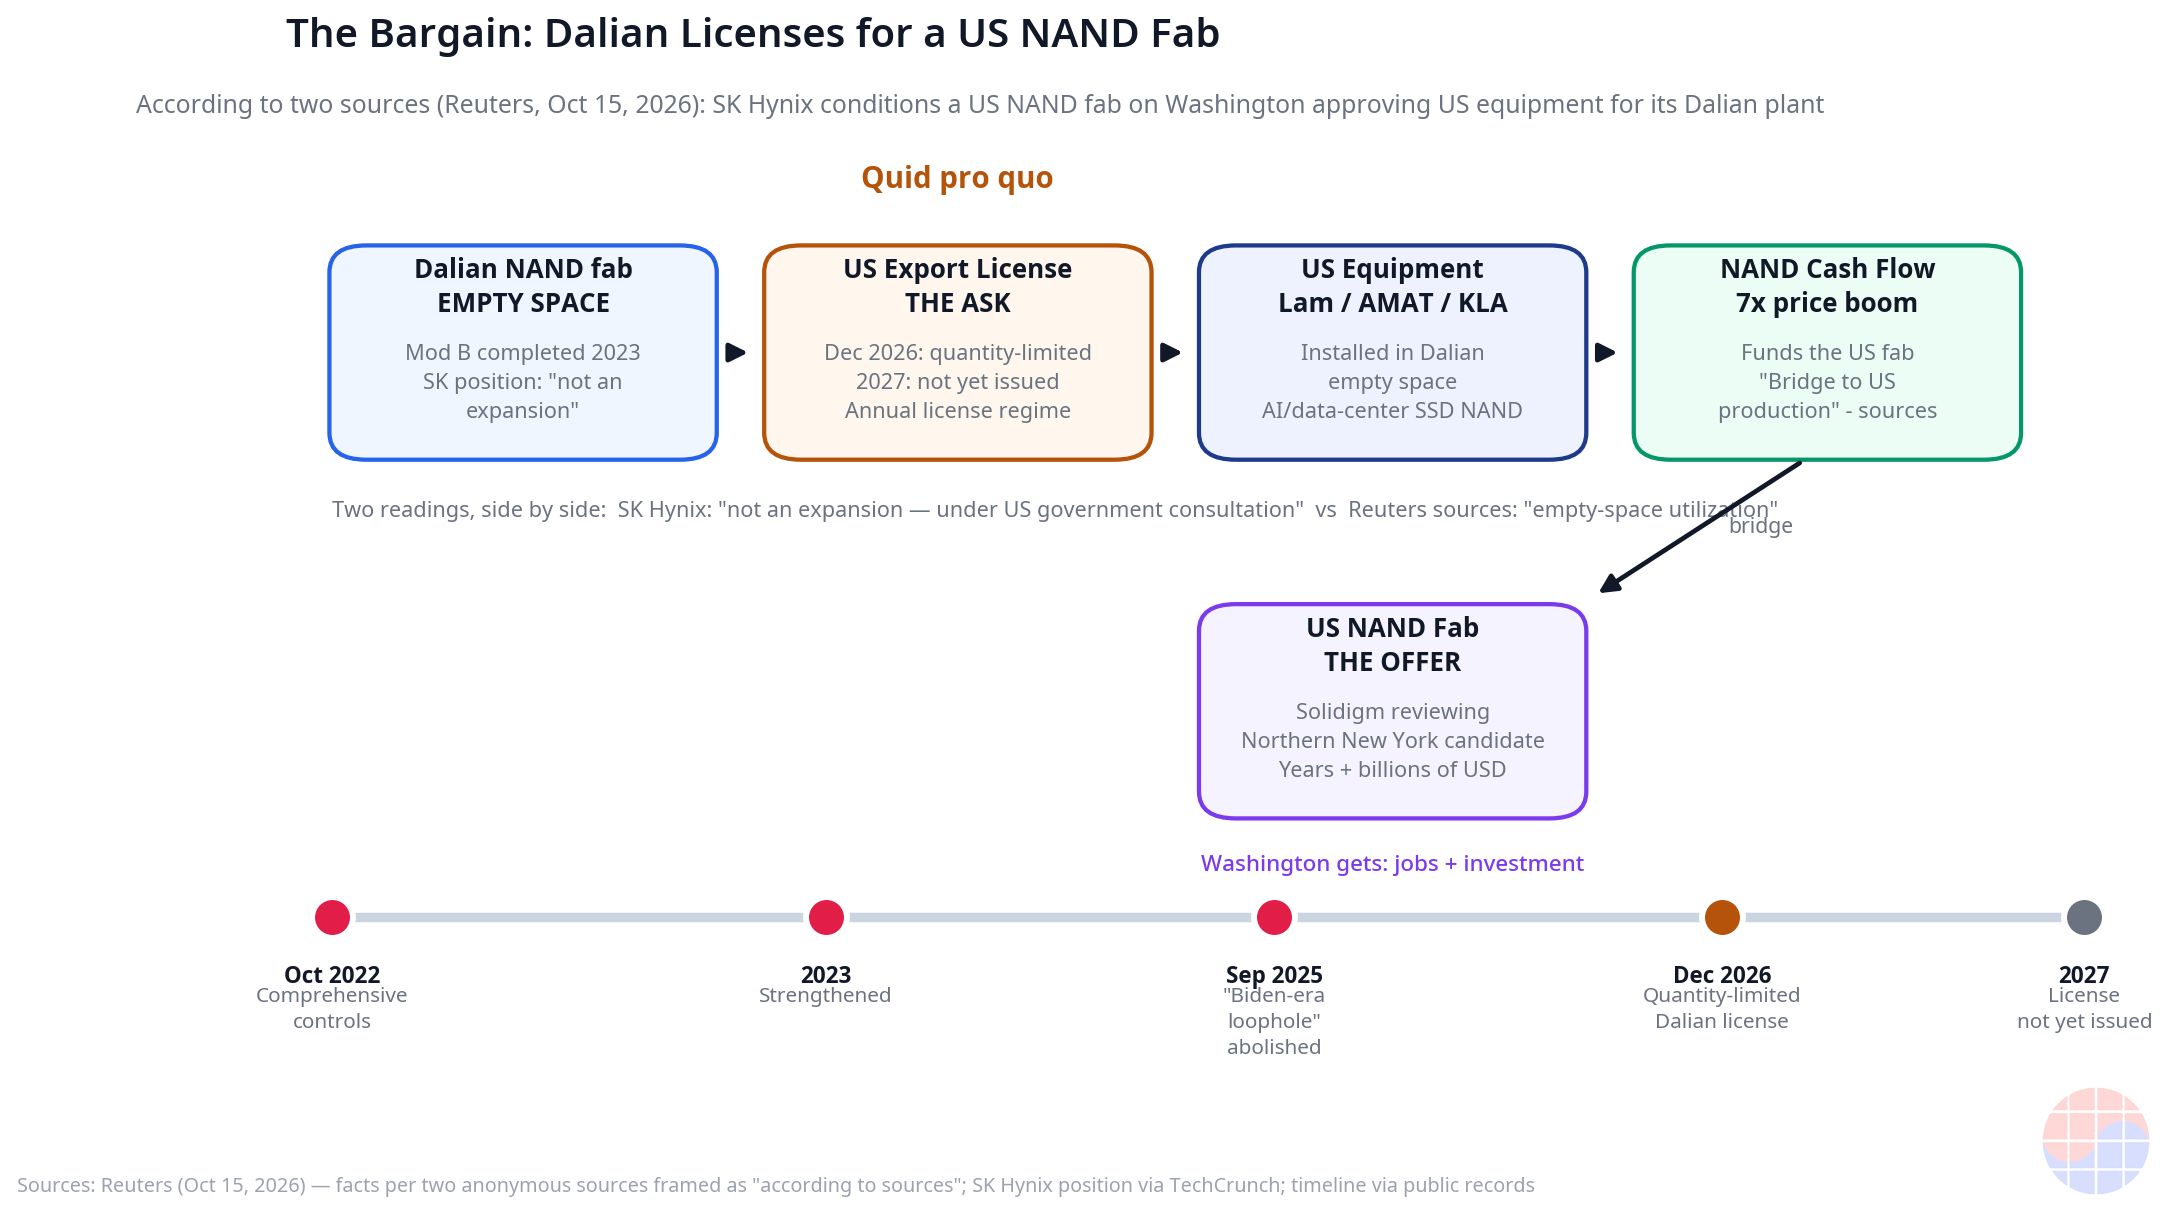
Theo các nguồn tin trao đổi với Reuters, SK Hynix đề nghị Washington cấp phép đưa thiết bị bán dẫn của Mỹ vào nhà máy Đại Liên (Trung Quốc), đồng thời lấy đó làm điều kiện xây nhà máy NAND mới tại Hoa Kỳ Source. Solidigm muốn lấp khoảng trống tại Đại Liên bằng thiết bị của Lam Research, Applied Materials và KLA để sản xuất NAND cho SSD phục vụ trung tâm dữ liệu AI và đám mây. Luận điểm bài này: chính sách công nghiệp vận hành qua thỏa thuận song phương, không qua đạo luật trừu tượng — và thế mặc cả của SK Hynix đến từ giá NAND tăng ~7 lần, chênh lệch thời gian, chi phí đổ vỡ hai chiều, áp lực YMTC, cùng chế độ cấp phép hằng năm. Cột mốc tiếp theo: giấy phép 2027 cho Đại Liên, vẫn chưa được cấp.
Bối cảnh
SK Hynix vận hành fab NAND tại Đại Liên, Trung Quốc — thừa hưởng từ thương vụ mua lại mảng NAND của Intel, hiện do công ty con tại Mỹ là Solidigm điều hành. Nhà máy sản xuất NAND cho SSD phục vụ trung tâm dữ liệu AI và đám mây, nơi nhu cầu đang bùng nổ.
Về pháp lý: sau kiểm soát xuất khẩu toàn diện của Mỹ (10/2022), đợt siết 2023 và xóa lỗ hổng kế thừa ("lỗ hổng thời Biden") 9/2025, chế độ cấp phép hằng năm được áp dụng. Chính sách Bộ Thương mại: hỗ trợ vận hành hiện có được phép, thiết bị phục vụ mở rộng/nâng cấp công nghệ dự kiến bị từ chối. Giấy phép Đại Liên hiện hành hết hạn 12/2026, bị giới hạn số lượng; giấy phép 2027 chưa cấp Source.
Song song đó, chính quyền Trump gây sức ép buộc SK và Samsung xây dựng nhà máy tại Hoa Kỳ. Solidigm đã xem xét kế hoạch fab NAND trên đất Mỹ — phía bắc bang New York được nhắc đến như một ứng viên — và, như bất kỳ lãnh đạo nào trong ngành cũng thừa nhận, một fab mất nhiều năm và hàng tỷ đô la để xây dựng Source.
Tồn tại một điểm căng cần trình bày đúng như nó vốn có. SK Hynix tuyên bố với TechCrunch đây KHÔNG phải mở rộng Đại Liên Mod B (hoàn thành 2023) và việc lắp đặt thiết bị tiến hành dưới sự tham vấn, phê duyệt của chính phủ Mỹ. Reuters thì đưa tin Solidigm muốn tận dụng khoảng trống tại Đại Liên để sản xuất NAND cho SSD. Lấp đầy diện tích trống chưa chắc là mở rộng công suất danh nghĩa, nhưng là sản lượng nhiều hơn — và đó chính là điều Washington phải phán xét.
Phân tích chuyên sâu: kinh tế học của thương vụ đổi chác
1. Giá NAND tăng 7 lần như một đòn bẩy đàm phán
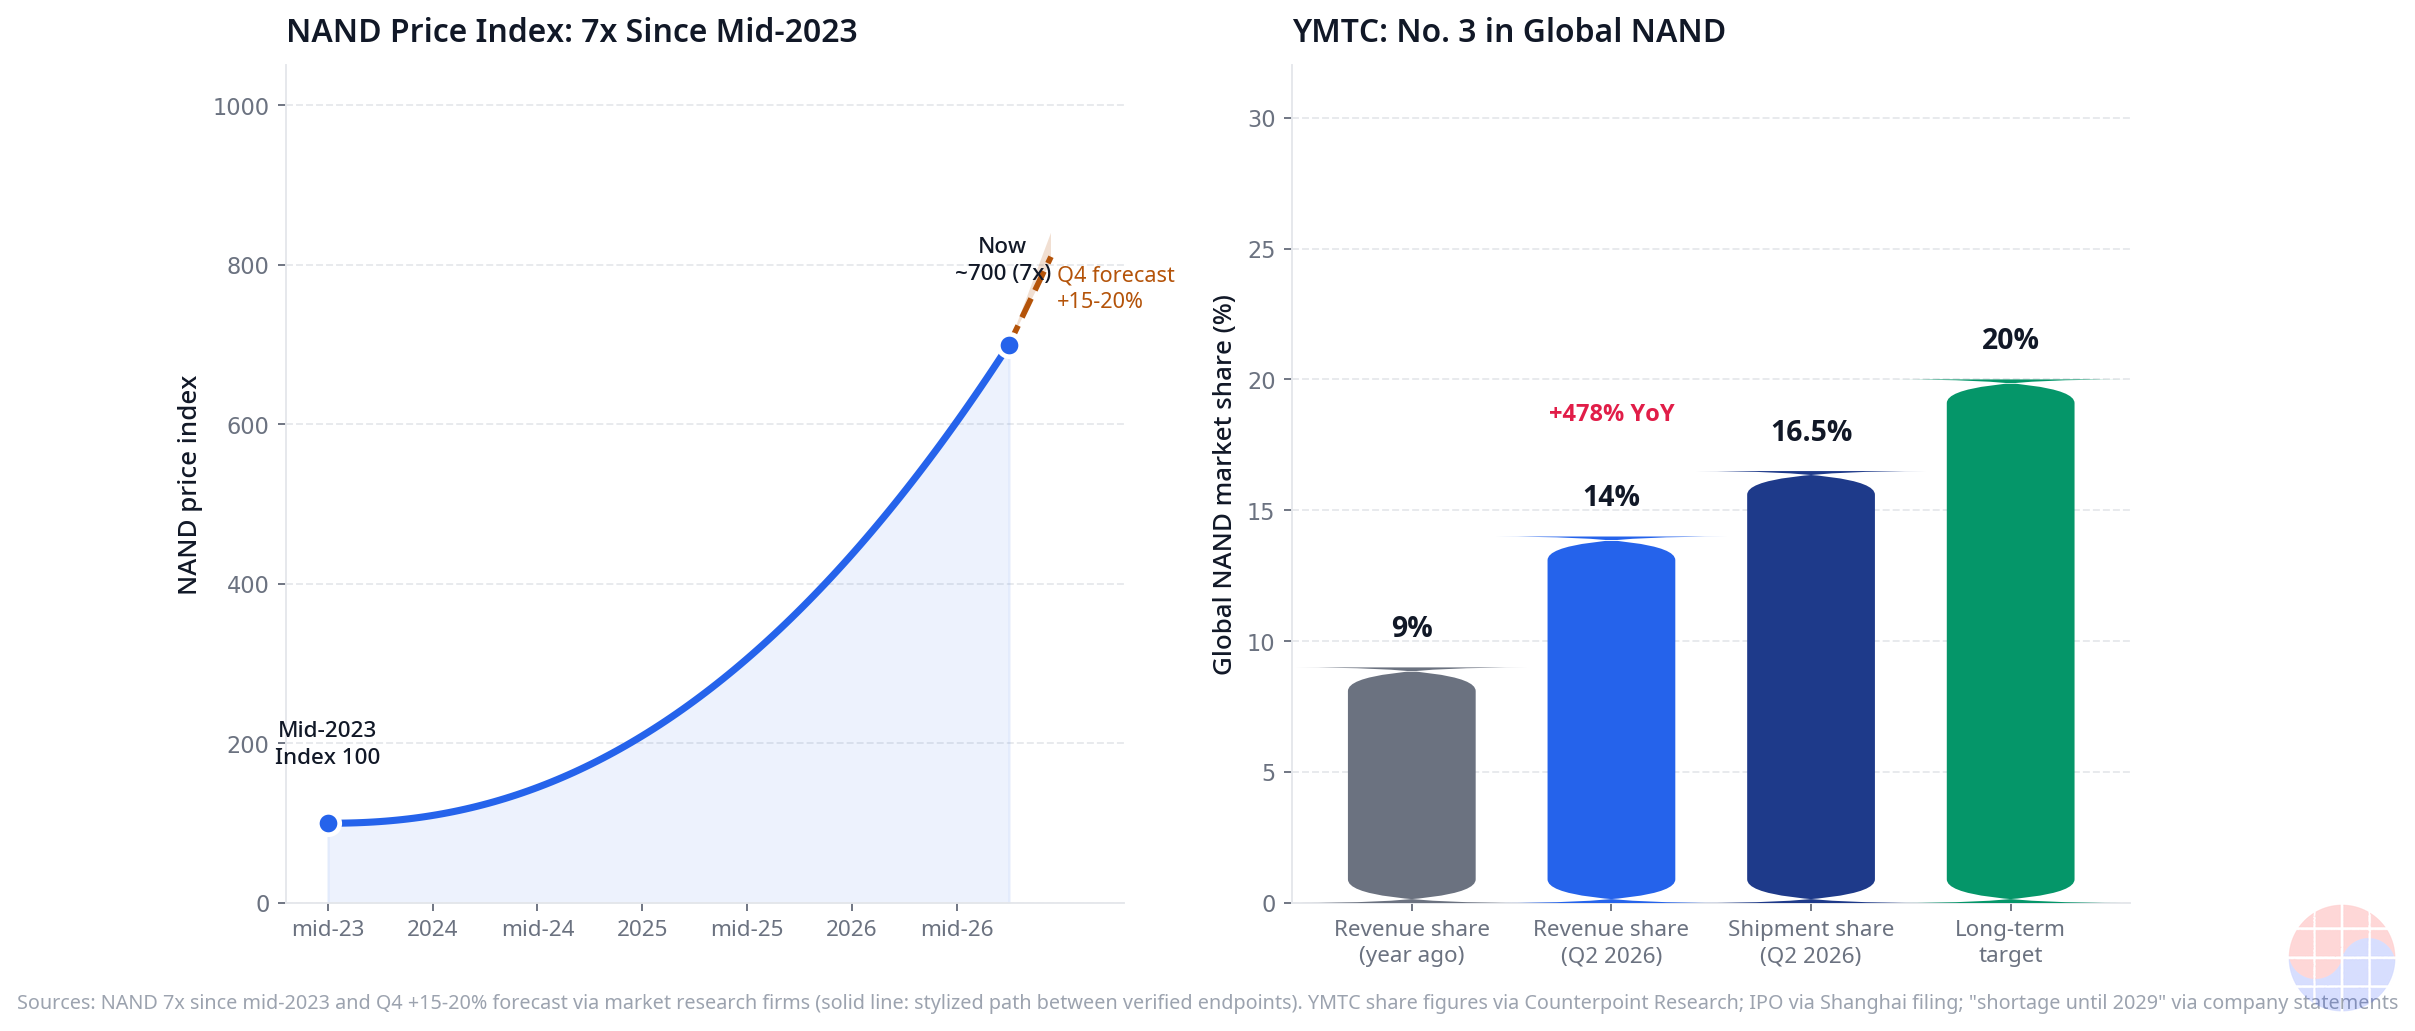
Bối cảnh giá cả quyết định tất cả. Giá NAND đã tăng ~7 lần kể từ giữa 2023, theo các công ty nghiên cứu thị trường, và các công ty này dự báo mức tăng thêm 15–20% trong quý IV. Điều này làm thay đổi phép tính của thương vụ theo cả hai hướng.
Với SK Hynix, mỗi wafer NAND thêm vào đều có giá trị chiến lược cao hơn nhiều so với ba năm trước: khoảng trống Đại Liên là hàng tồn kho nhàn rỗi mà một khi lấp đầy bằng thiết bị Mỹ sẽ thành dòng tiền trong chu kỳ giá tốt nhất của NAND một thập kỷ qua. Với Washington, phép tính ngược lại: thêm thiết bị là thêm sản lượng của tài sản đang ở đỉnh giá — và thêm doanh thu chảy về doanh nghiệp có hoạt động tại Trung Quốc. Đòn bẩy chính là chi phí cơ hội: giá càng cao, từ chối càng đau.
Bảng 1 — Dòng thời gian pháp lý: từ kiểm soát 2022 đến thương vụ đổi chác 2026
| Thời điểm | Cột mốc | Tác động với Đại Liên |
|---|---|---|
| 10/2022 | Kiểm soát xuất khẩu toàn diện của Mỹ | Hạn chế thiết bị cho fab tại Trung Quốc |
| 2023 | Siết chặt kiểm soát | Ít dư địa hơn cho nâng cấp |
| 9/2025 | Xóa lỗ hổng kế thừa ("lỗ hổng thời Biden") | Chấm dứt các ngoại lệ chung |
| Từ 2025 | Chế độ cấp phép hằng năm | Mỗi năm cần phê duyệt mới |
| 12/2026 | Giấy phép hiện hành cho Đại Liên hết hạn | Giấy phép bị giới hạn số lượng; giấy phép 2027 chưa cấp |
| 10/2026 | SK Hynix đề xuất đổi chác với Washington | Giấy phép cho Đại Liên ↔ fab NAND tại Mỹ |
2. Chênh lệch thời gian: dòng tiền Đại Liên có ngay; fab tại Mỹ còn cách nhiều năm
Theo các nguồn tin được Reuters trích dẫn, kinh tế học của thương vụ mang logic của một cây cầu: sản lượng lớn hơn tại Trung Quốc sẽ giúp tài trợ cho nhà máy NAND của Solidigm tại Hoa Kỳ — dòng tiền Đại Liên là cây cầu dẫn tới sản lượng mở rộng trên đất Mỹ.
Một fab mất nhiều năm để xây và hàng tỷ đô la để tài trợ; dòng tiền Đại Liên thì có ngay: mỗi wafer NAND trong chu kỳ giá hiện tại đều tạo biên lợi nhuận có thể chảy vào capex cho nhà máy Mỹ tương lai. SK Hynix không chỉ xin phép bán nhiều hơn; họ đề xuất cơ chế tự tài trợ cho chính nhà máy Washington mong muốn — "hãy cho chúng tôi cây cầu, chúng tôi trao cho các vị điểm đến". Và trong chế độ cấp phép hằng năm, cây cầu có trạm thu phí hằng năm để chính phủ đánh giá lại dòng tiền.
3. Chi phí đổ vỡ: không bên nào có thể đơn giản đứng dậy rời bàn
Nếu không có thỏa thuận thì sao? Chi phí đổ vỡ bất đối xứng nhưng có thật ở cả hai phía:
- Nếu Washington nói không: SK Hynix mất chênh lệch thời gian và con đường rẻ nhất tài trợ fab tại Mỹ. Nhưng Washington mất đề xuất duy nhất cho nhà máy NAND tại Mỹ — nơi sản xuất nội địa gần như bằng không — và mất ảnh hưởng với Đại Liên tương lai.
- Nếu SK Hynix rút đề xuất: mất đòn bẩy fab tại Mỹ nhưng giữ nhà máy Đại Liên sinh lời trong siêu chu kỳ. Washington giữ kiểm soát pháp lý nhưng không có fab nội địa, cũng không có tiền lệ giấy phép "trả" bằng đầu tư tại Mỹ.
Điểm cốt lõi: fab tại Mỹ là tài sản cả hai bên đều muốn nhưng không bên nào tự xây được — Washington không thể ra lệnh cho nó tồn tại, SK Hynix không thể tài trợ nhanh đến vậy nếu thiếu Đại Liên. Sự phụ thuộc lẫn nhau này biến thủ tục cấp phép thành đàm phán chiến lược.
4. Áp lực từ YMTC: đồng hồ đang chạy
Trong lúc Washington và Seoul đàm phán, đối thủ Trung Quốc không chờ đợi: YMTC vươn lên thứ ba toàn cầu theo lượng xuất xưởng NAND trong Q2/2026 (16,5%), chỉ sau Samsung và SK Hynix; thị phần doanh thu nhảy từ 9% lên 14% trong một năm (+478% YoY, theo dữ liệu nghiên cứu thị trường). Hãng đã nộp hồ sơ IPO tại Thượng Hải tháng 8, đặt mục tiêu 20% thị phần với ~500 nghìn wafer/tháng, tuyên bố thiếu hụt kéo dài đến 2029 và đang tăng giá.
Bảng 2 — Sự trỗi dậy của YMTC: vì sao thời gian cấp bách
| Chỉ số | Số liệu | Hàm ý |
|---|---|---|
| Vị trí toàn cầu (xuất xưởng NAND, Q2/2026) | #3, với 16,5% | Chỉ sau Samsung và SK Hynix |
| Thị phần doanh thu | 9% → 14% trong một năm (+478% YoY) | Thắng về giá trị, không chỉ sản lượng |
| IPO | Nộp hồ sơ tháng 8 (Thượng Hải) | Tiếp cận vốn để mở rộng |
| Mục tiêu công suất | ~500 nghìn wafer/tháng | Quy mô ngang tầm một gã khổng lồ |
| Định hướng giá | Thiếu hụt đến 2029; giá tăng | Cửa sổ siêu chu kỳ: bây giờ hoặc không bao giờ |
Mỗi quý Đại Liên để trống là một quý YMTC biến IPO thành công suất — đàm phán giấy phép diễn ra trước đối thủ tăng trưởng 478%/năm vừa tiếp cận thị trường vốn Trung Quốc.
5. Chế độ cấp phép hằng năm như một quân bài có thể trao đổi
Mảnh ghép cuối mang tính thể chế: chế độ cấp phép hằng năm — ra đời từ việc xóa lỗ hổng 9/2025 — biến ngoại lệ chung thành quyết định gia hạn mỗi năm, và mọi quyết định như vậy đều có thể đàm phán lại hằng năm.
Hai cách đọc: bi quan — bất định hằng năm làm nản lòng đầu tư dài hạn (ai dám xây fab tại Mỹ nếu giấy phép tài trợ có thể bị thu hồi năm 2028?); lạc quan — cược của SK Hynix — chế độ hằng năm trao Washington van kiểm soát thường trực, giảm rủi ro chính trị của câu "có" hôm nay, thỏa thuận chệch hướng thì năm sau không gia hạn.
Nghịch lý thay, chính thiết kế này làm thương vụ khả thi: không có rà soát hằng năm, Washington phải đưa ra câu trả lời có/không vĩnh viễn — và "không" vĩnh viễn là đáp án an toàn nhất. Giấy phép hằng năm cho phép câu "có" có thể đảo ngược.
Góc nhìn của Chase
Chính sách công nghiệp, trên thực tế, vận hành qua thỏa thuận chứ không qua đạo luật. Luật kiểm soát xuất khẩu dựng bàn cờ; đàm phán như thế này mới là nước đi — và cả hai bên đều bước vào bàn với thứ bên kia cần mà không thể giành được bằng sắc lệnh.
SK Hynix đang biến giấy phép thành giao dịch: thay vì xin phép như ân huệ (thế yếu), họ đóng gói nó thành bước đầu của khoản đầu tư Washington đã tuyên bố mong muốn (thế mạnh). "Cây cầu dòng tiền" Đại Liên–Mỹ là câu chuyện tài chính để chính phủ kể lại: chúng tôi không cho phép thêm sản lượng tại Trung Quốc; chúng tôi tài trợ sản xuất tại Hoa Kỳ.
Điểm tinh tế người hoài nghi bỏ qua: phương án thay thế không phải "Đại Liên không giấy phép mà fab Mỹ vẫn xây", mà là "Đại Liên để trống và không có fab tại Mỹ". Trong siêu chu kỳ giá NAND tăng 7 lần, câu hỏi của Washington không phải thỏa thuận này có hoàn hảo không, mà có tốt hơn không có thỏa thuận hay không.
Hàm ý
Đối với nhà đầu tư:
- Cột mốc cần theo dõi: giấy phép 2027 cho Đại Liên. Cấp hay từ chối sẽ là phép đọc đầu tiên cho thấy Washington có mua logic đổi chác này không (giấy phép hiện hành hết hạn 12/2026).
- Tín hiệu capex thiết bị: nếu được duyệt, bên hưởng lợi trực tiếp là các nhà cung cấp WFE của Mỹ — Lam Research, Applied Materials, KLA đã hiện diện tại Đại Liên — vì "khoảng trống" cần lấp bằng công cụ mới. Theo dõi đơn hàng thiết bị như xác nhận sớm.
- Giá NAND là nhiệt kế: tăng ~7 lần từ giữa 2023, dự báo +15–20% quý IV — chu kỳ vẫn thuận gió. Nhưng bảng YMTC cảnh báo: 16,5% thị phần và mục tiêu 500 nghìn wafer/tháng là trần cấu trúc của siêu chu kỳ trong trung hạn.
- Rủi ro pháp lý nhị phân: kết quả gắn với một quyết định của chính phủ — hãy định cỡ vị thế tương ứng, vì luận điểm đầu tư phụ thuộc vào phê duyệt chưa tồn tại.
Đối với nhà quản lý:
- Bài học: khi giấy phép là nút thắt, đừng xin như ân huệ — hãy biến thành giao dịch bên quản lý cũng thắng, kèm rà soát định kỳ để giảm rủi ro chính trị cho đối tác: "fab Mỹ do Đại Liên tài trợ", không phải "thêm giấy phép".
- Thời gian là biến số đàm phán: chênh lệch giữa dòng tiền tức thì và đầu tư nhiều năm sau làm đề xuất đáng tin — hãy xác định tài sản tức thì nào đổi lấy cam kết tương lai nào.
Câu hỏi thường gặp
Theo Reuters, SK Hynix đã đề nghị Washington điều gì? Theo các nguồn tin, SK Hynix đề nghị được cấp phép đưa thiết bị bán dẫn Mỹ vào nhà máy Đại Liên (Trung Quốc), và lấy việc xây nhà máy NAND mới tại Hoa Kỳ làm điều kiện cho việc cấp phép đó: giấy phép cho Đại Liên đổi lấy một fab tại Mỹ.
Đây có phải là mở rộng nhà máy Đại Liên không? Tùy người được hỏi. SK Hynix tuyên bố đây KHÔNG phải mở rộng Đại Liên Mod B — giai đoạn đó đã hoàn thành năm 2023 — và việc lắp đặt thiết bị tiến hành dưới sự tham vấn, phê duyệt của chính phủ Mỹ. Reuters thì đưa tin Solidigm muốn tận dụng khoảng trống trong nhà máy để sản xuất NAND cho SSD. Lấp đầy diện tích trống không giống mở rộng công suất danh nghĩa, nhưng đồng nghĩa với sản lượng nhiều hơn — và Washington sẽ phải quyết định vạch ranh giới ở đâu.
Vì sao giấy phép 2027 là cột mốc tiếp theo? Vì giấy phép hiện hành hết hạn 12/2026, bị giới hạn số lượng, và giấy phép 2027 chưa được cấp. Phê duyệt hay từ chối sẽ là tín hiệu cụ thể đầu tiên cho thấy Washington có chấp nhận logic đổi chác hay không — trong chế độ hằng năm, mỗi lần gia hạn là một lần tái đàm phán.
YMTC liên quan gì đến cuộc đàm phán này? Tính cấp bách. YMTC đã là hãng NAND lớn thứ ba thế giới (16,5% lượng xuất xưởng Q2/2026), thị phần doanh thu nhảy 9% → 14% trong một năm (+478% YoY), nộp hồ sơ IPO Thượng Hải tháng 8, mục tiêu 20% thị phần với ~500 nghìn wafer/tháng. Mỗi quý Đại Liên để trống là một quý đối thủ biến vốn mới thành công suất.
Ghi chú: phân tích dựa trên thông tin công khai đến 16/10/2026, gồm bài độc quyền của Reuters từ hai nguồn ẩn danh — sự kiện chưa kiểm chứng độc lập được trình bày đúng như nguồn tin khẳng định. Số liệu thị trường theo thời điểm nêu ra và có thể điều chỉnh. Không nội dung nào là lời khuyên đầu tư; các quyết định pháp lý mô tả chưa diễn ra.
