 VLSI Korea
Phân tích sâu Tensordyne: Chip suy luận LNS biến phép nhân thành phép cộng, và mức giá 1 tỷ USD thực chất là gì
Chip Napier của Tensordyne đặt cược vào toán LNS để thay đổi chi phí suy luận. Số vốn 176 triệu USD đã huy động được xác nhận, nhưng định giá ~1 tỷ USD dựa trên ước tính thị trường thứ cấp và con số của chính công ty.


Tóm tắt 30 giây
Tensordyne là một startup chip AI có trụ sở tại Hoa Kỳ và Đức, đặt cược rằng hệ thống số logarit (LNS, Logarithmic Number System) — biến phép nhân thành phép cộng — có thể cắt giảm chi phí suy luận AI. Được thành lập năm 2017 với tên Recogni để sản xuất chip thị giác cho ô tô, công ty đổi tên thành Tensordyne vào tháng 9 năm 2025 và chuyển hướng sang suy luận tại trung tâm dữ liệu. Chip trung tâm dữ liệu đầu tiên của hãng, Napier (TDN), công bố ngày 15 tháng 6 năm 2026, đã hoàn tất tape-out trên tiến trình 3 nm của TSMC và đang trong quá trình chế tạo wafer. Dựa trên mô phỏng của chính mình, công ty tuyên bố thông lượng (tokens per second) gấp 13 lần và hiệu quả năng lượng (tokens per watt) gấp 17 lần so với một rack Nvidia GB300 NVL72. Tổng số vốn huy động khoảng 176 triệu USD (khoảng 246,4 tỷ won theo tỷ giá 1.400 won/USD) đã được nhiều nguồn xác nhận chéo. Mức định giá khoảng 1 tỷ USD lại là chuyện khác: đó không phải là giá trị post-money được công bố trong bất kỳ vòng gọi vốn sơ cấp nào. Con số này dựa trên ước tính của một nền tảng giao dịch thứ cấp (khoảng 992 triệu USD) kết hợp với ước tính của chính công ty, và chưa được kiểm chứng độc lập. Bài viết này đặt ra một câu hỏi duy nhất: nên đọc mức giá của một công ty có ít thông tin được kiểm chứng như vậy như thế nào?
Background — Từ thị giác ô tô đến suy luận trung tâm dữ liệu
Tensordyne khởi đầu vào tháng 9 năm 2017 với tên Recogni. Các đồng sáng lập là R.K. Anand (Chief Product Officer) và Gilles Backhus (Head of AI), cùng Emily Stuart cũng được ghi nhận là đồng sáng lập. Anand xây dựng sự nghiệp tại Sun Microsystems và Juniper Networks; Backhus, tốt nghiệp Đại học Kỹ thuật Munich, từng nghiên cứu truyền thông không dây song công tại Stanford. Nền tảng chung của cả hai là xử lý tín hiệu và truyền thông hơn là bản thân bộ xử lý — một sợi chỉ xuất hiện trở lại trong thiết kế network-on-chip dạng tế bào và hạ tầng kết nối độ trễ thấp của công ty.
Recogni ban đầu nhắm đến chip suy luận thị giác cho xe tự lái. Tháng 12 năm 2020, hãng giới thiệu Scorpio, sản phẩm suy luận thị giác thuộc lớp 1 PFLOP với công suất dưới 25W và độ trễ dưới 10ms. Nhưng silicon cho ô tô có chu kỳ từ thiết kế đến doanh thu rất dài và sản lượng không thể so với trung tâm dữ liệu. Trùng với thời điểm CEO Marc Bolitho — cựu lãnh đạo ZF Group gia nhập tháng 7 năm 2022 — công ty bắt đầu dịch chuyển trọng tâm sang suy luận AI tạo sinh.
Lịch sử huy động vốn tương đối được ghi chép rõ ràng. Sau vòng Series A 25 triệu USD năm 2019 và Series B 48,9 triệu USD năm 2021, ngày 20 tháng 2 năm 2024 hãng khép lại Series C trị giá 102 triệu USD do Celesta Capital và GreatPoint Ventures đồng dẫn dắt, với các nhà đầu tư hiện hữu Mayfield, DNS Capital, BMW i Ventures, các nhà đầu tư mới Pledge Ventures và Tasaru Mobility Investments — công ty con của quỹ tài sản quốc gia Saudi PIF — cùng khoản nợ từ HSBC Innovation Banking. Công ty không công bố định giá ở Series C. Các vòng mở rộng sau đó xuất hiện trong cơ sở dữ liệu mà không có số tiền được tiết lộ. Công ty đổi tên thành Tensordyne vào tháng 9 năm 2025, ra mắt Napier vào tháng 6 năm 2026 và cho biết đang chuẩn bị Series D. Trụ sở đặt tại Sunnyvale, California (trước đây ghi là San Jose), có văn phòng tại Munich, và số nhân viên ước tính khoảng 120–150 người.
Một lưu ý bao trùm mọi điều tiếp theo. Hầu hết thông tin công khai về công ty này đều đến từ thông cáo của chính công ty, một whitepaper của công ty và các cuộc phỏng vấn lãnh đạo. Tính đến tháng 10 năm 2026, hồ sơ công khai không có benchmark độc lập, không có trường hợp khách hàng sản xuất được nêu tên và không có con số doanh thu đã kiểm toán. Mọi con số hiệu năng trong bài viết này đều phải được đọc với tiền đề đó.
Business Deep Dive — Thực chất của canh bạc LNS
Ý tưởng cốt lõi: phép nhân trở thành phép cộng
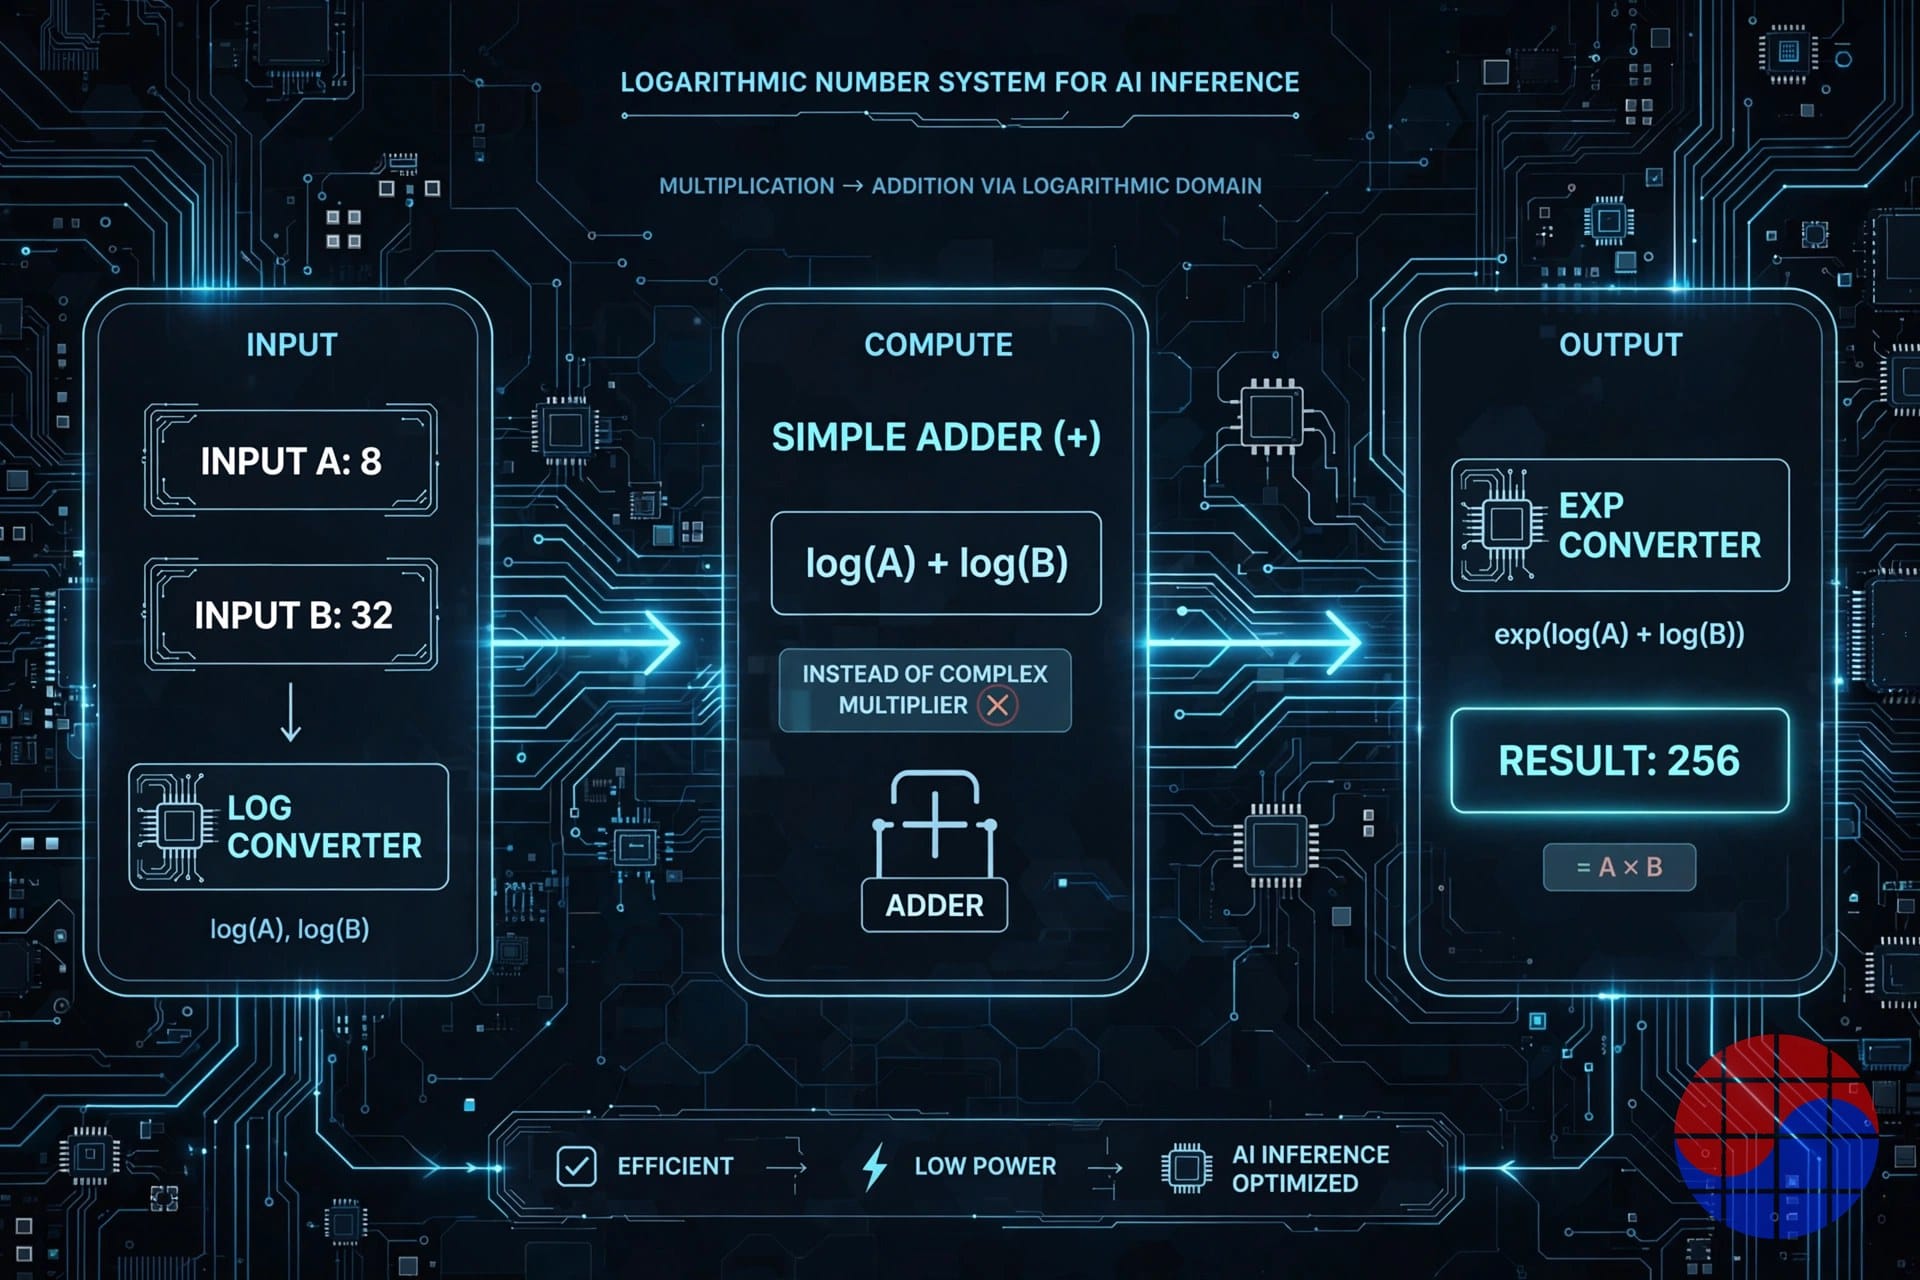
Suy luận mạng nơ-ron bị chi phối bởi phép nhân ma trận — các phép multiply-accumulate bất tận. Một bộ nhân số thực dấu phẩy động tốn diện tích silicon và năng lượng hơn nhiều so với bộ cộng. LNS đi vòng qua nó: vì log(A×B) = log(A) + log(B), chỉ cần chuyển đổi số một lần sang miền log là phép nhân biến thành phép cộng. Đó là cùng nguyên lý đằng sau các bảng logarit mà John Napier công bố năm 1614 để giảm nhẹ việc tính toán thiên văn, và tên chip Napier vinh danh ông. Tensordyne gọi lợi ích này là "zeroth scaling law" — lợi ích nằm bên dưới mọi quyết định thiết kế khác.
Các con số cấp mạch mà công ty trình bày rất ấn tượng: nơi một phép nhân số thực 16-bit thông thường tốn khoảng 1,1 pJ và 1.640 µm², phiên bản logarit của hãng được cho là làm cùng công việc với khoảng 0,05 pJ và 67 µm² — năng lượng thấp hơn khoảng 22 lần và diện tích nhỏ hơn 25 lần. Tuy nhiên ở cấp hệ thống, lợi ích được tuyên bố thu hẹp còn khoảng 3 lần về diện tích tính toán và 5 lần về công suất tính toán, theo chính bản tóm tắt whitepaper của công ty. Khoảng cách giữa toán cấp mạch và toán cấp hệ thống đó chính là manh mối đầu tiên để đọc canh bạc này: bộ nhân không phải là nút thắt duy nhất.
Vì sao LNS không trở thành dòng chính trong bốn thập kỷ
LNS không phải là mới. Nó đã được nghiên cứu trong nhiều thập kỷ mà chưa bao giờ được sản xuất trong phần cứng chuyên dụng, vì ba lý do. Thứ nhất, phép cộng trong miền log rất khó: tích lũy các kết quả nhân đòi hỏi một hàm xấp xỉ đắt đỏ (logarit Gaussian). Thứ hai, việc chuyển đổi giữa miền tuyến tính và miền log tốn thời gian và độ chính xác, đặc biệt ở gần 0 và khi tích lũy nhiều giá trị nhỏ. Thứ ba, phần lớn suy luận bị giới hạn bởi bộ nhớ (memory-bound) chứ không phải tính toán — làm phép nhân rẻ hơn không giải quyết được chi phí lấy dữ liệu từ HBM.
Tuyên bố sở hữu trí tuệ của Tensordyne nằm chính xác ở điểm thứ nhất. Hệ thống số độc quyền của hãng, Pareto (TDN Math), được cho là dựa trên một phương pháp xấp xỉ hiệu quả cho phép cộng trong miền log và cách triển khai phần cứng của nó. Công ty cho biết các mô hình chạy mà không cần huấn luyện lại hay hiệu chuẩn, và đã kiểm chứng độ chính xác thông qua mô phỏng bit-accurate trên các mô hình ngôn ngữ, mixture-of-experts, hình ảnh, âm thanh và video, với ngăn xếp phần mềm che giấu việc chuyển đổi và hỗ trợ PyTorch cùng Triton. Nếu đúng, rào cản lịch sử lớn nhất đã được vượt qua. Nhưng bằng chứng cho đến nay là mô phỏng nội bộ, không phải silicon được đo thực tế.
Chip Napier và hệ thống TDN72
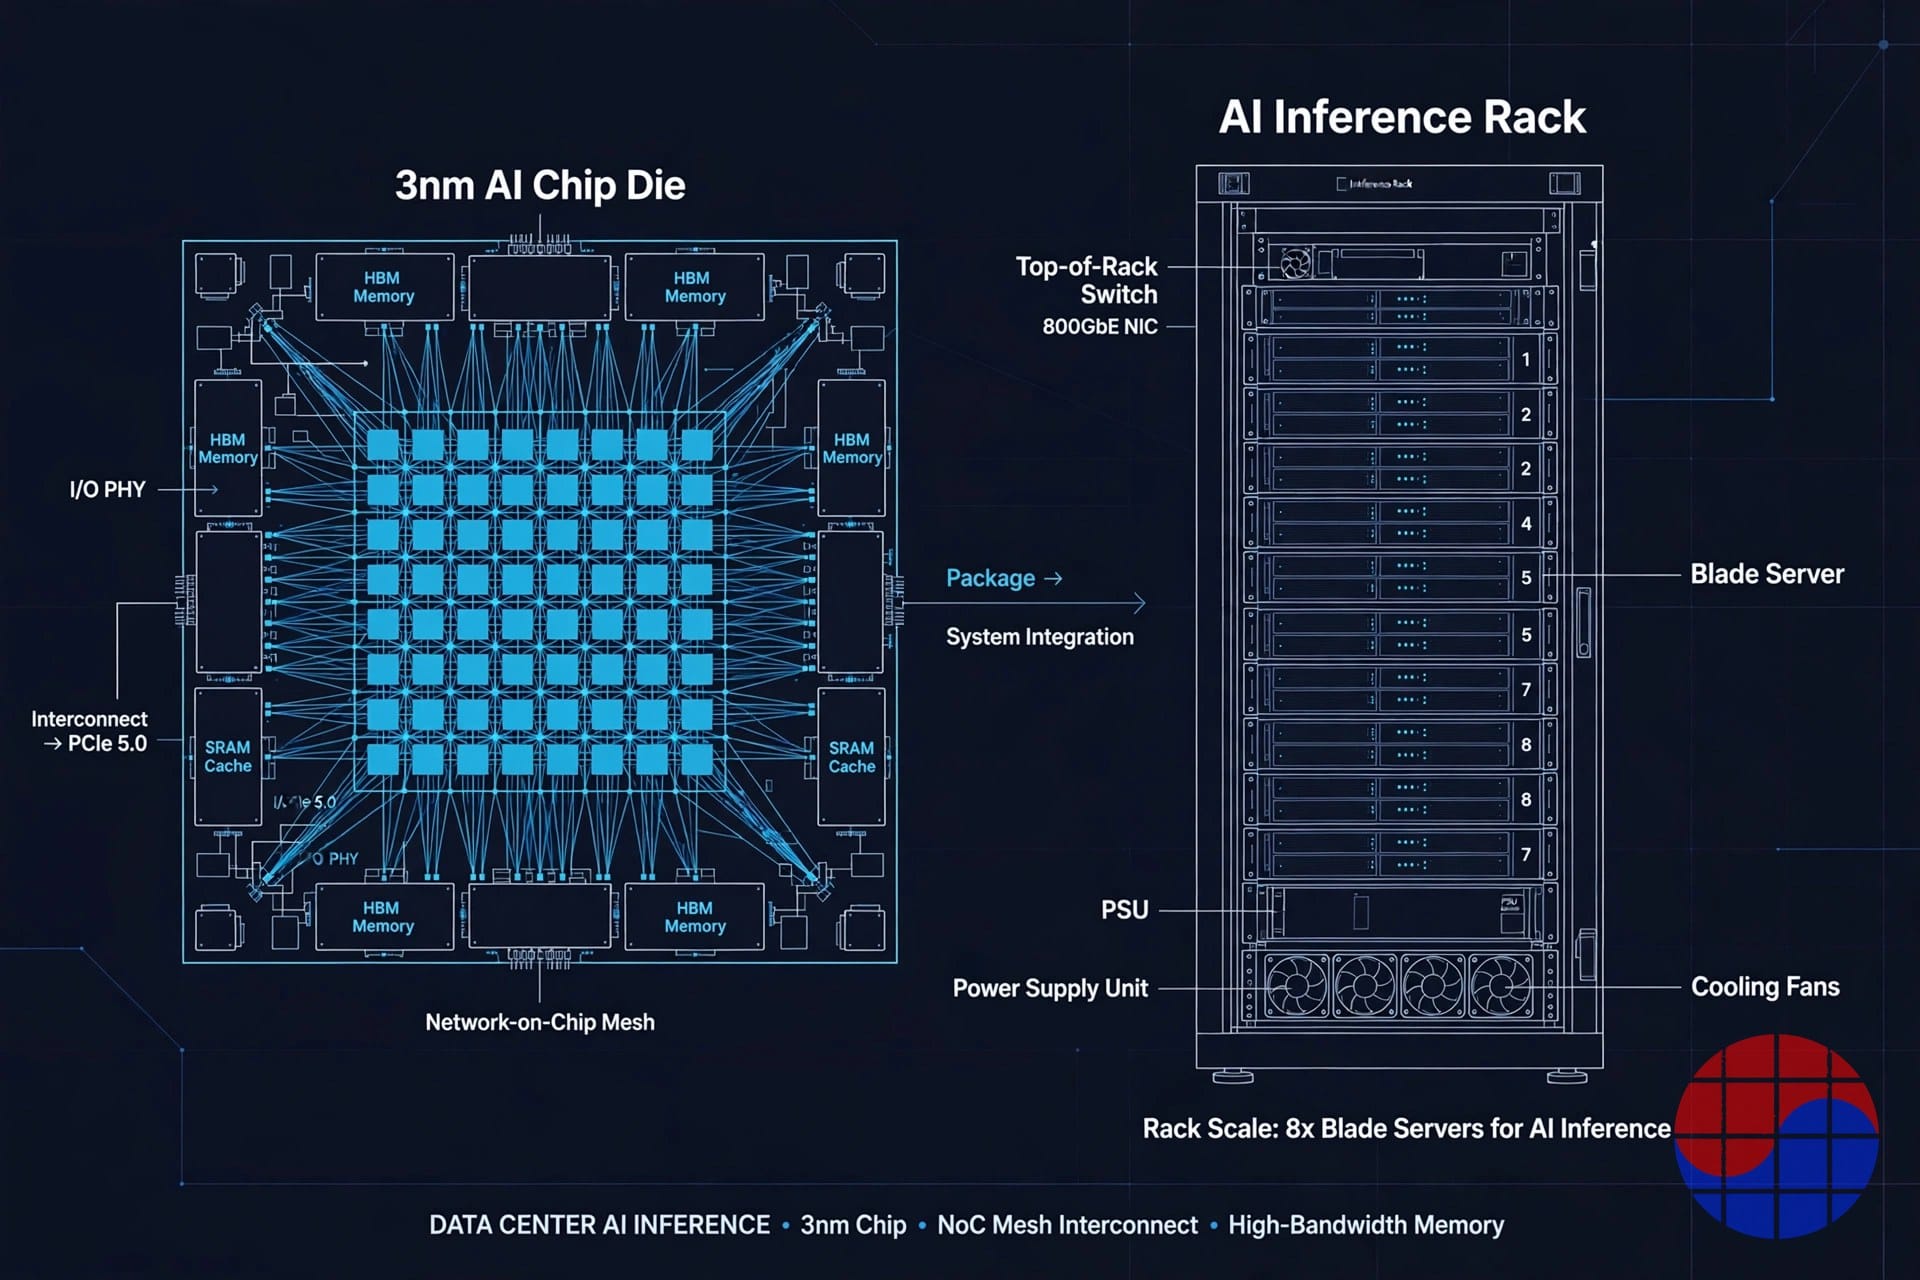
Các thông số phần cứng có thể kiểm chứng như sau. Bộ xử lý Napier (TDN AIP) được sản xuất trên tiến trình 3 nm của TSMC với 138 tỷ bóng bán dẫn (transistor), công suất đóng gói 300W, khả năng tính toán dense FP8 2,11 PFLOPS, 256MB SRAM và 144GB HBM3e. Chip có 48 lõi tính toán, với các lõi RISC-V xử lý công việc trong vòng lặp như định tuyến MoE. Hạ tầng mở rộng TDN LINK tuyên bố độ trễ một bước nhảy dưới 1 micro giây và kết nối 72 chip thành một pod.
| Hạng mục | Napier (số liệu công ty) |
|---|---|
| Tiến trình | TSMC 3 nm, đã tape-out, đang chế tạo wafer |
| Tính toán | 2,11 PFLOPS dense FP8, 300W |
| Bộ nhớ | 144GB HBM3e, 256MB SRAM |
| Pod TDN72 (72 chip) | 30kW, làm mát bằng không khí, 10,4TB HBM |
| Rack đầy đủ (4 pod, 288 chip) | 608 PFLOPS FP8, 42TB HBM, 120kW, làm mát bằng không khí |
Danh sách đối tác là một trong số ít tín hiệu cứng của công ty. Broadcom đồng thiết kế silicon, TSMC sản xuất, và HPE Juniper cung cấp khung mở rộng cùng hạ tầng kết nối; Juniper cũng là nhà đầu tư. Một lần tape-out 3 nm tốn hàng chục triệu USD và phải vượt qua thẩm định của một đối tác ASIC như Broadcom — bằng chứng gián tiếp nhưng có thật về năng lực và nguồn vốn để chế tạo silicon thực sự.
Các tuyên bố hiệu năng, và chúng thực sự là gì
Tuyên bố tiêu đề, trên tải công việc DeepSeek-R1, là 363.000 tokens mỗi giây mỗi rack so với 27.400 của rack Nvidia GB300 NVL72 — gấp 13 lần. Trên mỗi megawatt, công ty viện dẫn 3 triệu tokens mỗi giây so với 183.000 — gấp 17 lần. Trên mô hình MoE 2 nghìn tỷ tham số, hãng cho biết một rack của mình làm công việc của tổ hợp đối thủ gồm chín rack, cung cấp 1.300 tokens mỗi giây mỗi người dùng với chi phí khoảng 11 USD mỗi triệu token so với khoảng 150 USD. Mọi con số này đều đến từ mô hình hóa và mô phỏng của công ty. Một phần số liệu cơ sở được lấy từ dữ liệu benchmark công khai, nhưng không tồn tại kết quả đo thực tế nào của silicon Tensordyne. Chip mới chỉ vừa ra khỏi nhà máy: đám mây phát triển được hứa hẹn vào cuối năm 2026, hệ thống beta vào quý 1 năm 2027 và giao hàng sản xuất vào nửa cuối năm 2027 (một số nguồn nói quý 2).
Tín hiệu khách hàng: LOI không phải doanh thu
Tín hiệu thương mại gói gọn trong "hơn 200 triệu USD nhu cầu dự báo". Công ty cho biết hơn một chục doanh nghiệp đã ký thư ý định (LOI) để đánh giá hệ thống beta, và hai nhà cung cấp hạ tầng đã được nêu tên là quan tâm. Tuy nhiên, LOI không phải là đơn đặt hàng ràng buộc, và không có khách hàng sản xuất trả phí hay con số doanh thu nào được công bố. Trong lịch sử, tỷ lệ chuyển đổi từ LOI sang doanh thu của các startup chip AI là thấp. Tín hiệu này nên được đọc là sự quan tâm, không phải nhu cầu đã xác nhận.
Chase's Take — Vì sao thị trường định giá như vậy?
Vậy "khoảng 1 tỷ USD" đến từ đâu? Kiểm chứng chéo cho thấy đó không phải là mức giá do một vòng đầu tư mới ấn định. Công ty không công bố định giá ngay cả ở vòng Series C lớn vào tháng 2 năm 2024. Con số công khai gần nhất là định giá hàm ý của một nền tảng giao dịch thứ cấp, khoảng 992 triệu USD tính đến tháng 10 năm 2026. Ước tính thị trường thứ cấp là giá tham chiếu suy ra từ một vài giao dịch và báo giá — không phải mức giá mà một nhà đầu tư tổ chức đã ký sau thẩm định. Cộng thêm ước tính của chính công ty, được đưa ra trước thềm Series D, ta có "about $1B". Phân biệt hai loại con số rất khác nhau này là điểm khởi đầu để đọc công ty này.
Quy ra won, con số đó khoảng 1,4 nghìn tỷ won (theo tỷ giá 1.400 won/USD) — gấp khoảng 5,7 lần số vốn khoảng 246,4 tỷ won đã huy động. Để một công ty ở giai đoạn tiền doanh thu hoặc gần như vậy gánh mức giá đó, thị trường trên thực tế đang đặt cược vào ba điều cùng lúc: rằng rào cản độ chính xác của LNS thực sự đã được vượt qua; rằng ngay cả một nửa lợi thế mô phỏng, nếu đo được, cũng thay đổi cấu trúc chi phí suy luận; và rằng đến thời điểm giao hàng năm 2027, thị trường suy luận sẽ lớn hơn nhiều, với điện năng là tiêu chí mua sắm trung tâm. Nếu bất kỳ điều nào trong ba điều này sai, mức giá sẽ được đặt lại rất nhanh.
Công bằng mà nói, canh bạc này không phải không có cơ sở. Điện năng và làm mát thực sự chiếm tỷ trọng ngày càng tăng trong chi phí suy luận, và một rack 120kW làm mát bằng không khí là sức hấp dẫn có thật đối với các trung tâm dữ liệu hiện hữu đang đối mặt với việc cải tạo sang làm mát bằng chất lỏng. Tổ hợp Broadcom–TSMC–HPE Juniper không phải là thứ một công ty trên giấy dựng lên được. Mặt trái cũng rõ ràng không kém: hiệu năng chưa được đo, giai đoạn thương mại tiền doanh thu, và một đối thủ đương nhiệm không đứng yên. Khi Napier giao hàng vào cuối năm 2027, rack của đối thủ cũng sẽ đã tiến thêm một thế hệ. Khoảng cách 13 lần đó ít giống "rack của ngày mai so với rack của hôm nay" mà giống "rack tương lai của chúng ta so với rack hiện tại của họ" hơn.
Nhận định của tôi: Tensordyne là một canh bạc rằng việc thay đổi hệ thống số sẽ thay đổi độ dốc của chính chi phí suy luận — một canh bạc, nếu được kiểm chứng, sẽ định hình lại cấu trúc ngành. Nhưng tính đến tháng 10 năm 2026, bằng chứng cho canh bạc đó là mô phỏng, không phải silicon. Vì vậy mức giá của nó nên được đọc như giá quyền chọn, không phải giá công nghệ: một tài sản gần như nhị phân, mà giá trị sẽ nhảy vọt lên hoặc xuống ngay khi dữ liệu đo thực tế xuất hiện. Không cần phải tin 1 tỷ USD theo đúng nghĩa đen, và cũng không có cơ sở để bác bỏ nó là bịa đặt. Đó là một mức giá tham chiếu để giữ trong khi chờ hai điều: các tổ chức thực sự ký bao nhiêu trong Series D, và bên thứ ba đo được gì khi đám mây phát triển mở vào cuối năm 2026.
Implications — Điều cần theo dõi
Với nhà đầu tư: ba điểm kiểm chứng. (1) Định giá post-money thực tế của Series D và ai dẫn dắt vòng này. (2) Các phép đo độc lập từ đám mây phát triển cuối năm 2026 — trên hết là tokens per watt và liệu độ chính xác của mô hình có giữ được không. (3) LOI có chuyển thành beta trả phí và hợp đồng sản xuất hay không. Cho đến khi những điều đó xuất hiện, 1 tỷ USD là kỳ vọng mà thị trường đã định giá, không phải giá trị đã kiểm chứng.
Với ngành: dù số phận của Tensordyne ra sao, câu hỏi hãng đặt ra vẫn còn đó. Việc một nỗ lực lay chuyển quy ước số thực 40 năm ở cấp hệ thống số đã tiến tới tape-out 3 nm với các đối tác hàng đầu cho thấy trục cạnh tranh trong suy luận đang dịch chuyển từ "GPU lớn hơn" sang "token rẻ hơn". Cuộc đua quanh định dạng số và lượng tử hóa sẽ tiếp tục dù có hay không có LNS.
Với ngành bán dẫn Hàn Quốc: mỗi chip Napier mang 144GB HBM3e; một rack đầy đủ mang 42TB. Nếu các ASIC chỉ dành cho suy luận như thế này bắt đầu giao hàng với sản lượng lớn, nhu cầu HBM sẽ mở rộng từ một cơ sở khách hàng GPU duy nhất sang nhiều nhà cung cấp ASIC — cơ hội đa dạng hóa khách hàng, đồng thời là gánh nặng vì mỗi ASIC mang thông số bộ nhớ và quy trình thẩm định riêng.
Lưu ý về giới hạn nguồn: thông tin công ty trong bài viết này đã được đối chiếu với các thông cáo công khai của công ty, tóm tắt whitepaper, phỏng vấn báo chí và cơ sở dữ liệu giao dịch có sẵn tính đến ngày 19 tháng 10 năm 2026. Mọi con số hiệu năng đều là tuyên bố của công ty và chưa được kiểm chứng độc lập; định giá không phải là con số được công bố của vòng sơ cấp. Các con số doanh thu, khách hàng và đơn hàng không thể xác nhận đã được loại bỏ.
FAQ
Định giá 1 tỷ USD của Tensordyne có phải là con số đã xác nhận?
Không. Công ty chưa bao giờ công bố định giá cho bất kỳ vòng nào, kể cả Series C năm 2024. Con số khoảng 1 tỷ USD dựa trên ước tính của nền tảng giao dịch thứ cấp (khoảng 992 triệu USD, tháng 10 năm 2026) và ước tính của chính công ty. Đó là loại con số khác với định giá post-money do nhà đầu tư tổ chức ấn định trong vòng sơ cấp. Việc công bố Series D là sự kiện có thể xác nhận hoặc đặt lại con số này.
Vì sao LNS chỉ đến bây giờ mới lên silicon?
Nguyên lý đã cũ, nhưng phép cộng trong miền log và độ chính xác chuyển đổi mới là rào cản. Phép nhân trở thành phép cộng rẻ, song tích lũy các tích và xử lý giá trị gần 0 vẫn đắt đỏ và thiếu chính xác. Tensordyne tuyên bố phương pháp xấp xỉ của hệ thống số Pareto đã vượt qua rào cản đó — nhưng bằng chứng là mô phỏng nội bộ, và kết quả silicon đo thực tế vẫn chưa được công bố.
Các tuyên bố hiệu năng gấp 13 lần và 17 lần có đáng tin?
Hiện tại chúng chỉ nên được xem là kết quả mô phỏng của công ty. Cả hai con số đều đến từ mô hình hóa của công ty trên tải công việc DeepSeek-R1, và khi chip còn đang trong quá trình chế tạo thì chưa có phép đo độc lập nào. Các con số của bên thứ ba từ đám mây phát triển được hứa hẹn vào cuối năm 2026 là điểm kiểm chứng thực tế đầu tiên.
Khi nào khách hàng có thể mua hệ thống Tensordyne?
Theo lịch trình của công ty: đám mây phát triển vào cuối năm 2026, hệ thống beta vào quý 1 năm 2027 và giao hàng sản xuất vào nửa cuối năm 2027. Bằng chứng thương mại cho đến nay chỉ giới hạn ở tuyên bố của công ty về hơn 12 LOI đánh giá và hơn 200 triệu USD nhu cầu dự báo; chưa có hợp đồng sản xuất ràng buộc hay doanh thu nào được công bố.
📩 Đăng ký bản tin VLSI Korea
Nhận phân tích bán dẫn chuyên sâu mỗi ngày qua email trước tiên. Đăng ký miễn phí.


