VLSI Korea
Market Bulletin: Google chuyển từ CoWoS sang EMIB-T của Intel cho TPU v9 — Bộ tăng tốc AI flagship đầu tiên rời bỏ đóng gói TSMC
Google sẽ dùng EMIB-T của Intel cho TPU v9 'Humufish' — bộ tăng tốc AI flagship đầu tiên rời bỏ CoWoS của TSMC. Yield EMIB-T (45–50% ước tính so với 98% được tuyên bố) là rủi ro trung tâm; tape-out tháng 1/2027. TPU v8 tăng 126% YoY: tín hiệu nhu cầu HBM.


Market Bulletin: Google chuyển từ CoWoS sang EMIB-T của Intel cho TPU v9 — Bộ tăng tốc AI flagship đầu tiên rời bỏ đóng gói TSMC
Ngày 14 tháng 10 năm 2026 — TPU thế hệ tiếp theo của Google (tên mã "Humufish", dự kiến là TPU v9) sẽ áp dụng EMIB-T của Intel thay vì CoWoS của TSMC — bộ tăng tốc AI flagship đầu tiên rời bỏ CoWoS, theo hãng phân tích SemiAnalysis hồi tháng 7 năm 2026 (báo chí chuyên ngành). TPU v8 bước vào sản xuất hàng loạt quý 4/2026, với sản lượng xuất xưởng từ ~4,02 triệu chiếc năm 2026 lên ~9,1 triệu chiếc năm 2027 (+126% YoY, Economic Daily). Nhưng yield EMIB-T chênh lệch: 45–50% hiện nay (ước tính, GF Securities ngày 13/10) so với ~98% báo chí tuyên bố hồi tháng 7 — và đó chính là câu chuyện (Sina Finance, TaiSounds).
Key Highlights
- Thế độc quyền de facto của CoWoS trong các bộ tăng tốc AI flagship đã bị phá vỡ — Intel lần đầu tiên bước vào với tư cách nhà cung cấp đóng gói tiên tiến ở quy mô hyperscaler; chính chủ tịch TSMC C.C. Wei đã công khai hoan nghênh Intel tham gia lĩnh vực đóng gói (TechSoda).
- Khoảng chênh lệch yield mới là rủi ro trung tâm, không phải tiến độ — 45–50% (ước tính) so với ~98% được tuyên bố hồi tháng 7; tape-out tháng 1/2027, sản xuất hàng loạt quý 2/2027, xuất xưởng có thể quý 1/2028.
- Kinh tế chi phí mang tính cấu trúc — interposer silic chiếm 40–60% chi phí gói CoWoS (ước tính); đế panel chữ nhật của EMIB-T đạt mức sử dụng ~90% so với ~60% của wafer tròn, củng cố tuyên bố chi phí đóng gói thấp hơn ~50% (ước tính, Tech Times).
- TPU v8 tăng 126% so với cùng kỳ: tín hiệu nhu cầu HBM bất kể đóng gói — ở v9, MediaTek được cho là chiếm 100% thị phần, thị phần TPU của Broadcom có thể trượt từ ~95%.
- Google giữ CoWoS làm phương án dự phòng — nếu yield EMIB-T gây thất vọng, lộ trình CoWoS vẫn là kế hoạch dự phòng (BigGo Finance).
Market Update
Vật lý thì đơn giản, kinh tế thì sâu sắc. Ở CoWoS, mọi die nằm trên một interposer silic duy nhất chế tạo bằng quang khắc — giới hạn reticle và 40–60% chi phí gói (ước tính). Ở EMIB, những cầu silic nhỏ được nhúng vào đế hữu cơ chỉ tại những điểm cần liên kết die-to-die: không interposer khổng lồ, không giới hạn reticle. Chữ "T" trong EMIB-T (Through-Silicon Via) nghĩa là cấp nguồn theo chiều dọc với tụ điện tích hợp, thiết kế cho HBM thế hệ tiếp theo. Ẩn số là yield.
GF Securities ước tính yield đế EMIB-T hiện tại ở mức 45–50%, nguyên nhân gốc rễ đã xác định và đà tăng được kỳ vọng — so với ~98% trên báo chí tháng 7. Một trong hai cách đọc sẽ lỗi thời. Tiến độ đã hấp thụ cú sốc: thiết kế lại Core A trễ ~3 tuần, mẫu vẫn tháng 11, tape-out tháng 1/2027, sản xuất hàng loạt quý 2/2027, xuất xưởng có thể quý 1/2028 (GF Securities).
| Chỉ số (ước tính) | 2026 | 2027 | Thay đổi |
|---|---|---|---|
| Tổng sản lượng xuất xưởng TPU v8 | ~4,02 triệu chiếc | ~9,1 triệu chiếc | +126% YoY |
| v8t — MediaTek (inference) | ~3,6 triệu chiếc (cơ cấu năm 2027) | ||
| v8i — Broadcom "Sunfish" (training) | ~5,5 triệu chiếc (cơ cấu năm 2027) | ||
| Xuất xưởng rack | gấp khoảng 2 lần năm 2026 | ||
Nguồn: Economic Daily qua udn.com, ngày 7 tháng 10 năm 2026. Ước tính từ khảo sát chuỗi cung ứng.
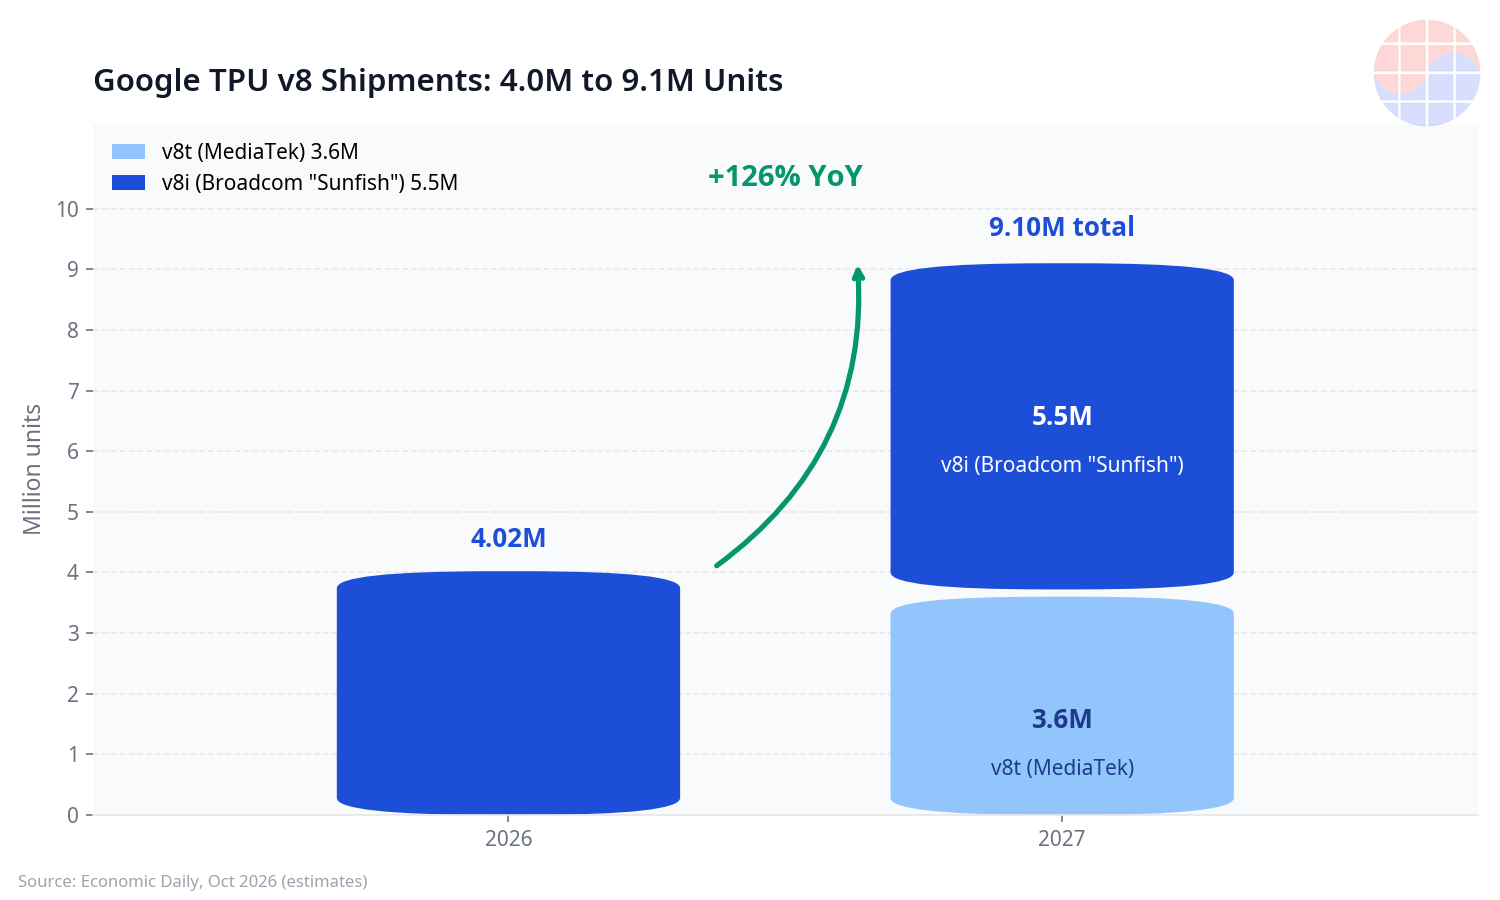
Hình 1: Đà tăng sản lượng xuất xưởng TPU v8 — từ ~4,02 triệu chiếc năm 2026 lên ~9,1 triệu chiếc năm 2027 (+126% YoY), chia giữa v8t (MediaTek, inference) và v8i (Broadcom "Sunfish", training).
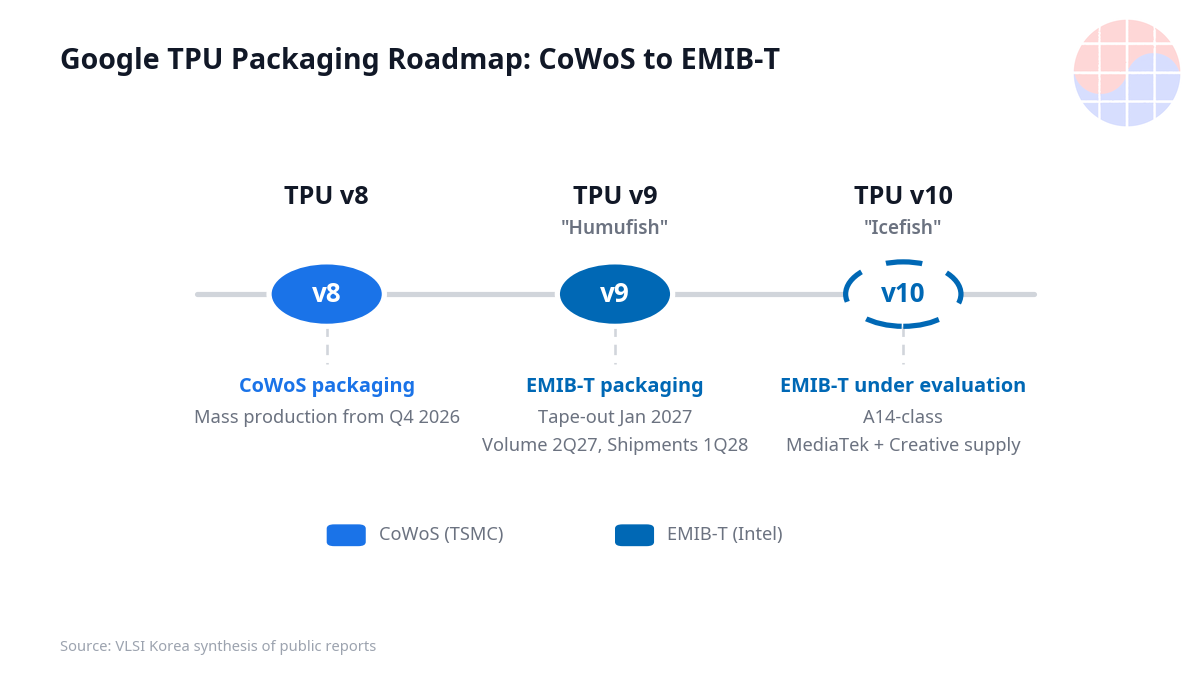
Hình 2: Lộ trình TPU — v8 trên CoWoS (sản xuất hàng loạt quý 4/2026); v9 "Humufish" trên EMIB-T (tape-out tháng 1/2027, sản lượng quý 2/2027, xuất xưởng có thể quý 1/2028); v10 "Icefish" hạng A14 với EMIB-T đang được đánh giá.
TPU v8 vận hành hai đường ray: Broadcom phụ trách training ("Sunfish"), MediaTek phụ trách inference (v8t). Thỏa thuận Google–Broadcom đến năm 2031; Broadcom gia hạn hạn mức tín dụng 42 tỷ USD cho Anthropic; có các đợt triển khai TPU multi-GW cùng Google và Anthropic từ năm 2027 (TechNews Taiwan). Doanh thu chất bán dẫn AI của Broadcom được cho là ~16,7 tỷ USD trong quý 3 năm tài khóa 2026, +221% YoY (ước tính, qua gildong.ai). Ở v9, MediaTek được cho là chiếm 100%; nhu cầu ASIC "Sunfish" v8 đối với CoWoS ước tính 460 nghìn tấm wafer (GF Securities qua TaiSounds). Xa hơn: v10 "Icefish" hạng A14 cùng MediaTek và Creative (3DIC); "Merope" đánh giá EMIB-T cho reticle lớn.
Bối cảnh ủng hộ: thời gian chờ hàng CoWoS vượt quá 12 tháng (Gentic News). Cuộc đua điện toán khốc liệt: ~200 nghìn TPU v7 gánh tiền huấn luyện Gemini 4, trong khi đối thủ bổ sung 5–10 GW năm 2027 so với vài GW của Google (TaiSounds).
VLSI's View
Những bên thắng: Intel, nếu yield tăng — chứng chỉ đóng gói tiên tiến đầu tiên ở quy mô hyperscaler. MediaTek, củng cố vai trò đối tác ASIC AI của Google. Những bên tương đối thua: TSMC mất tính độc quyền CoWoS ở phân khúc được săn đón nhất — không phải sản lượng trước mắt, mà là câu chuyện nút thắt. Broadcom thấy thị phần TPU bị đe dọa dù có thỏa thuận đến 2031.
Góc nhìn Hàn Quốc: mọi TPU đều mang HBM của SK hynix hoặc Samsung — đà tăng +126% của v8 là tín hiệu nhu cầu HBM bất kể đóng gói. Việc xác thực một giải pháp thay thế CoWoS làm suy yếu câu chuyện nút thắt của TSMC, điều này liên quan đến đề xuất đóng gói của Samsung Foundry (I-Cube/X-Cube) và hệ sinh thái OSAT Hàn Quốc. Đáng chú ý: EMIB-T được thiết kế cho HBM thế hệ tiếp theo — với I/O HBM ngày càng lớn, lựa chọn đóng gói càng mang tính quyết định.
Chase's Take: Đây là Google làm điều mà các hyperscaler giỏi nhất — dùng quy mô viết lại cấu trúc chi phí của nhà cung cấp. Con số quan trọng không phải 98% hồi tháng 7 hay 45–50% hồi tháng 10, mà là hướng đi của đường cong yield trong hai quý tới. Nếu EMIB-T tăng tốc, CoWoS không còn đồng nghĩa với "lựa chọn nghiêm túc duy nhất" cho các bộ tăng tốc flagship. Nếu không, Google quay lại CoWoS và TSMC sẽ tính giá của phương án dự phòng. Dù thế nào, v8 tăng trưởng 126% mỗi năm nói một điều đơn giản: nhu cầu HBM không chờ đợi người thắng trong đóng gói.
Outlook
- Yield EMIB-T (tháng 11–tháng 1): mẫu tháng 11 và tape-out tháng 1/2027 xác nhận hoặc bác bỏ luận điểm tăng tốc.
- Phân bổ v9: MediaTek có thực sự chiếm 100%? Broadcom còn lại gì?
- "Merope": nếu thiết kế reticle lớn áp dụng EMIB-T, tiền lệ thành tiêu chuẩn.
- Phản ứng của TSMC về giá, công suất và lộ trình CoWoS — và liệu Samsung Foundry có đẩy I-Cube/X-Cube.
- Tín hiệu HBM: đà tăng của v8 (+126% YoY) như nhiệt kế nhu cầu.
FAQ
Tại sao Google chuyển từ CoWoS sang EMIB-T?
Chi phí và đa dạng hóa: interposer chiếm 40–60% chi phí gói CoWoS (ước tính), EMIB-T hứa hẹn chi phí thấp hơn ~50% (ước tính), thời gian chờ hàng CoWoS vượt quá 12 tháng.
Khác biệt kỹ thuật giữa CoWoS và EMIB-T là gì?
Ở CoWoS, một interposer silic duy nhất (giới hạn bởi reticle) đỡ mọi die. Ở EMIB, cầu silic nhỏ chỉ đặt tại điểm cần liên kết die-to-die. Chữ "T" nghĩa là Through-Silicon Via: cấp nguồn dọc với tụ điện tích hợp, cho HBM thế hệ tiếp theo.
Yield 45–50% so với 98% — nên tin con số nào?
Cả hai như những điểm trên một đường cong. Con số 98% từ báo chí tháng 7; mức 45–50% từ GF Securities (13/10) với nguyên nhân gốc rễ đã xác định. Nếu đà tăng được xác nhận đến tape-out tháng 1/2027, EMIB-T khả thi.
Điều này có ý nghĩa gì với SK hynix, Samsung và chuỗi Hàn Quốc?
Mọi TPU đều mang HBM Hàn Quốc: +126% ở v8 là nhu cầu HBM trong mọi kịch bản đóng gói. Việc xác thực giải pháp thay thế CoWoS mở không gian cho Samsung Foundry (I-Cube/X-Cube) và OSAT Hàn Quốc.
*Ghi chú: các con số ghi là "ước tính" xuất phát từ ghi chú chuỗi cung ứng và báo chí chuyên ngành, chưa được kiểm chứng độc lập; tiến độ có thể điều chỉnh.