 VLSI Korea
TSMC lập kỷ lục: 8% doanh thu từ 2nm có ý nghĩa gì với chu kỳ chip AI
TSMC công bố kết quả quý 3 kỷ lục: doanh thu 1.494,24 nghìn tỷ Đài tệ, lợi nhuận ròng 763,06 nghìn tỷ Đài tệ (+68,7%). Quy trình 2nm nhảy lên 8% doanh thu wafer trong một quý; HPC hiện chiếm 68% tổng doanh thu. CEO tuyên bố nhu cầu vẫn vượt nguồn cung.


Tóm tắt 30 giây
TSMC công bố kết quả quý 3 năm 2026 vào ngày 15 tháng 10, và mọi chỉ số đều là kỷ lục. Doanh thu 1.494,24 nghìn tỷ Đài tệ (khoảng 46,72 tỷ USD); lợi nhuận ròng 763,06 nghìn tỷ Đài tệ, tăng 68,7% so với cùng kỳ, mức cao nhất mọi thời đại. Biên lợi nhuận hoạt động đạt 58,7%, vượt trần dự báo; biên lợi nhuận gộp giữ ở mức 66,4%. Nhưng các con số ít quan trọng hơn cấu trúc bên dưới. Quy trình 2nm mới nhất đã nhảy từ 3% lên 8% doanh thu wafer chỉ trong một quý, và nền tảng HPC (điện toán hiệu năng cao) hiện chiếm 68% tổng doanh thu — tăng từ 57% một năm trước. Trong buổi họp báo cáo kết quả, CEO C.C. Wei tuyên bố nhu cầu AI "vẫn vượt quá khả năng cung ứng của chúng tôi". Cổ phiếu vẫn giảm 1,8%, vì CPI tháng 9 của Mỹ công bố nóng. Vĩ mô quyết định giá của ngày hôm đó, nhưng các con số của quý kể một câu chuyện khác: điểm nghẽn của chu kỳ chip AI không phải là nhu cầu, mà là nguồn cung — và kinh tế học của foundry kiểm soát nguồn cung đó đã thay đổi về căn bản.
Background
TSMC là nhà sản xuất chip theo hợp đồng lớn nhất thế giới. Các công ty fabless gửi thiết kế và TSMC sản xuất silicon. Bộ tăng tốc AI của Nvidia, chip iPhone của Apple và bộ xử lý trung tâm dữ liệu của AMD đều đi qua các fab của hãng. Ở các nút công nghệ tiên tiến, TSMC vận hành như một thế độc quyền trên thực tế.
Các con số chính ngày 15 tháng 10: Source: tổng hợp kết quả Q3 2026 của TSMC
| Chỉ số | Q3 2026 | Thay đổi so với cùng kỳ |
|---|---|---|
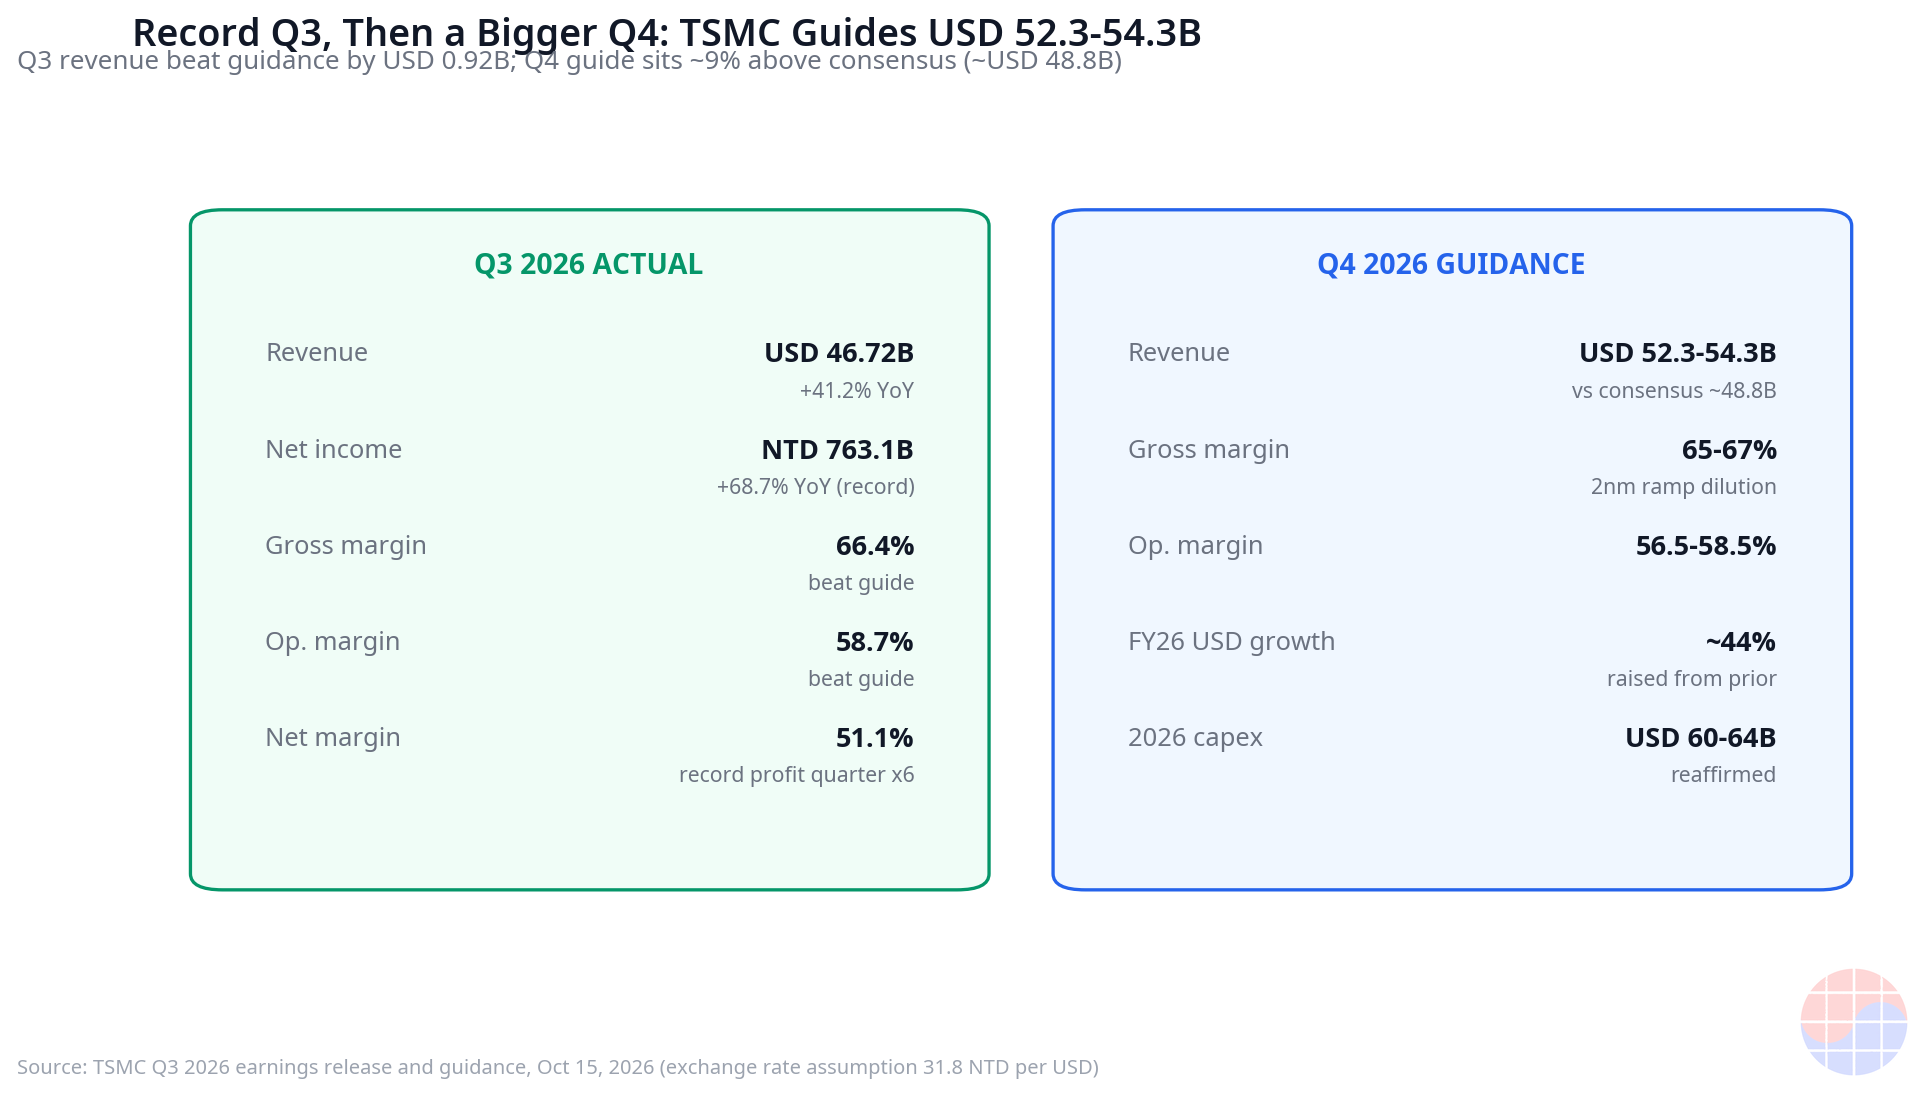
| Doanh thu | 1.494,24 nghìn tỷ Đài tệ (46,72 tỷ USD) | +50,9% (Đài tệ) / +41,2% (USD) |
| Lợi nhuận ròng | 763,06 nghìn tỷ Đài tệ (~23,9 tỷ USD) | +68,7% (kỷ lục) |
| EPS pha loãng | 29,43 Đài tệ (4,60 USD/ADR) | +68,7% |
| Biên lợi nhuận gộp | 66,4% | so với 59,5% một năm trước |
| Biên lợi nhuận hoạt động | 58,7% | vượt dự báo (56–58%) |
| Biên lợi nhuận ròng | 51,1% | quý kỷ lục thứ sáu liên tiếp |
Dự báo đã bị vượt ở mọi mặt. Dự báo doanh thu tháng 7 là 44,6–45,8 tỷ USD; con số thực tế 46,72 tỷ USD vượt trần khoảng 920 triệu USD. Lợi nhuận ròng vượt ước tính đồng thuận của LSEG (746,3 nghìn tỷ Đài tệ) 2,2%. Theo quý, doanh thu tính bằng Đài tệ tăng 17,6% và lợi nhuận ròng tăng 8,0%.
Phản ứng của thị trường thật nghịch lý. Cổ phiếu đóng cửa giảm 1,8% xuống 422,15 USD — có lúc mất 3,4% trong phiên trước giờ mở cửa. Thủ phạm là vĩ mô: CPI tháng 9 của Mỹ đạt 3,7%, cao hơn mức kỳ vọng 3,6%, và chỉ số bán dẫn Philadelphia giảm theo. Một ngày mà nỗi sợ lãi suất, chứ không phải yếu tố cơ bản, đã chi phối cổ phiếu.
Business Deep Dive
1. Cơ chế hấp thụ biên lợi nhuận trong quá trình tăng tốc nút — 66,4% đến từ đâu
Có một quy tắc lâu đời trong ngành foundry: nút mới ăn mòn biên lợi nhuận. Sản xuất ban đầu chạy với tỷ lệ đạt (yield) thấp trong khi chi phí cố định dồn đống, nên đường cong học tập thua lỗ cho đến khi yield tăng lên. Chính ban lãnh đạo TSMC cũng đã cảnh báo trong năm nay rằng biên lợi nhuận gộp nửa cuối năm sẽ chịu pha loãng 3–4 điểm do quá trình tăng tốc 2nm ban đầu và mở rộng fab ở nước ngoài.
Vậy mà quý 3 in ra biên lợi nhuận gộp 66,4% — cao hơn 6,9 điểm so với 59,5% một năm trước, chạm trần biên dự báo của công ty (65–67%). Biên lợi nhuận hoạt động 58,7% phá vỡ trần dự báo (56–58%). Làm sao có thể?
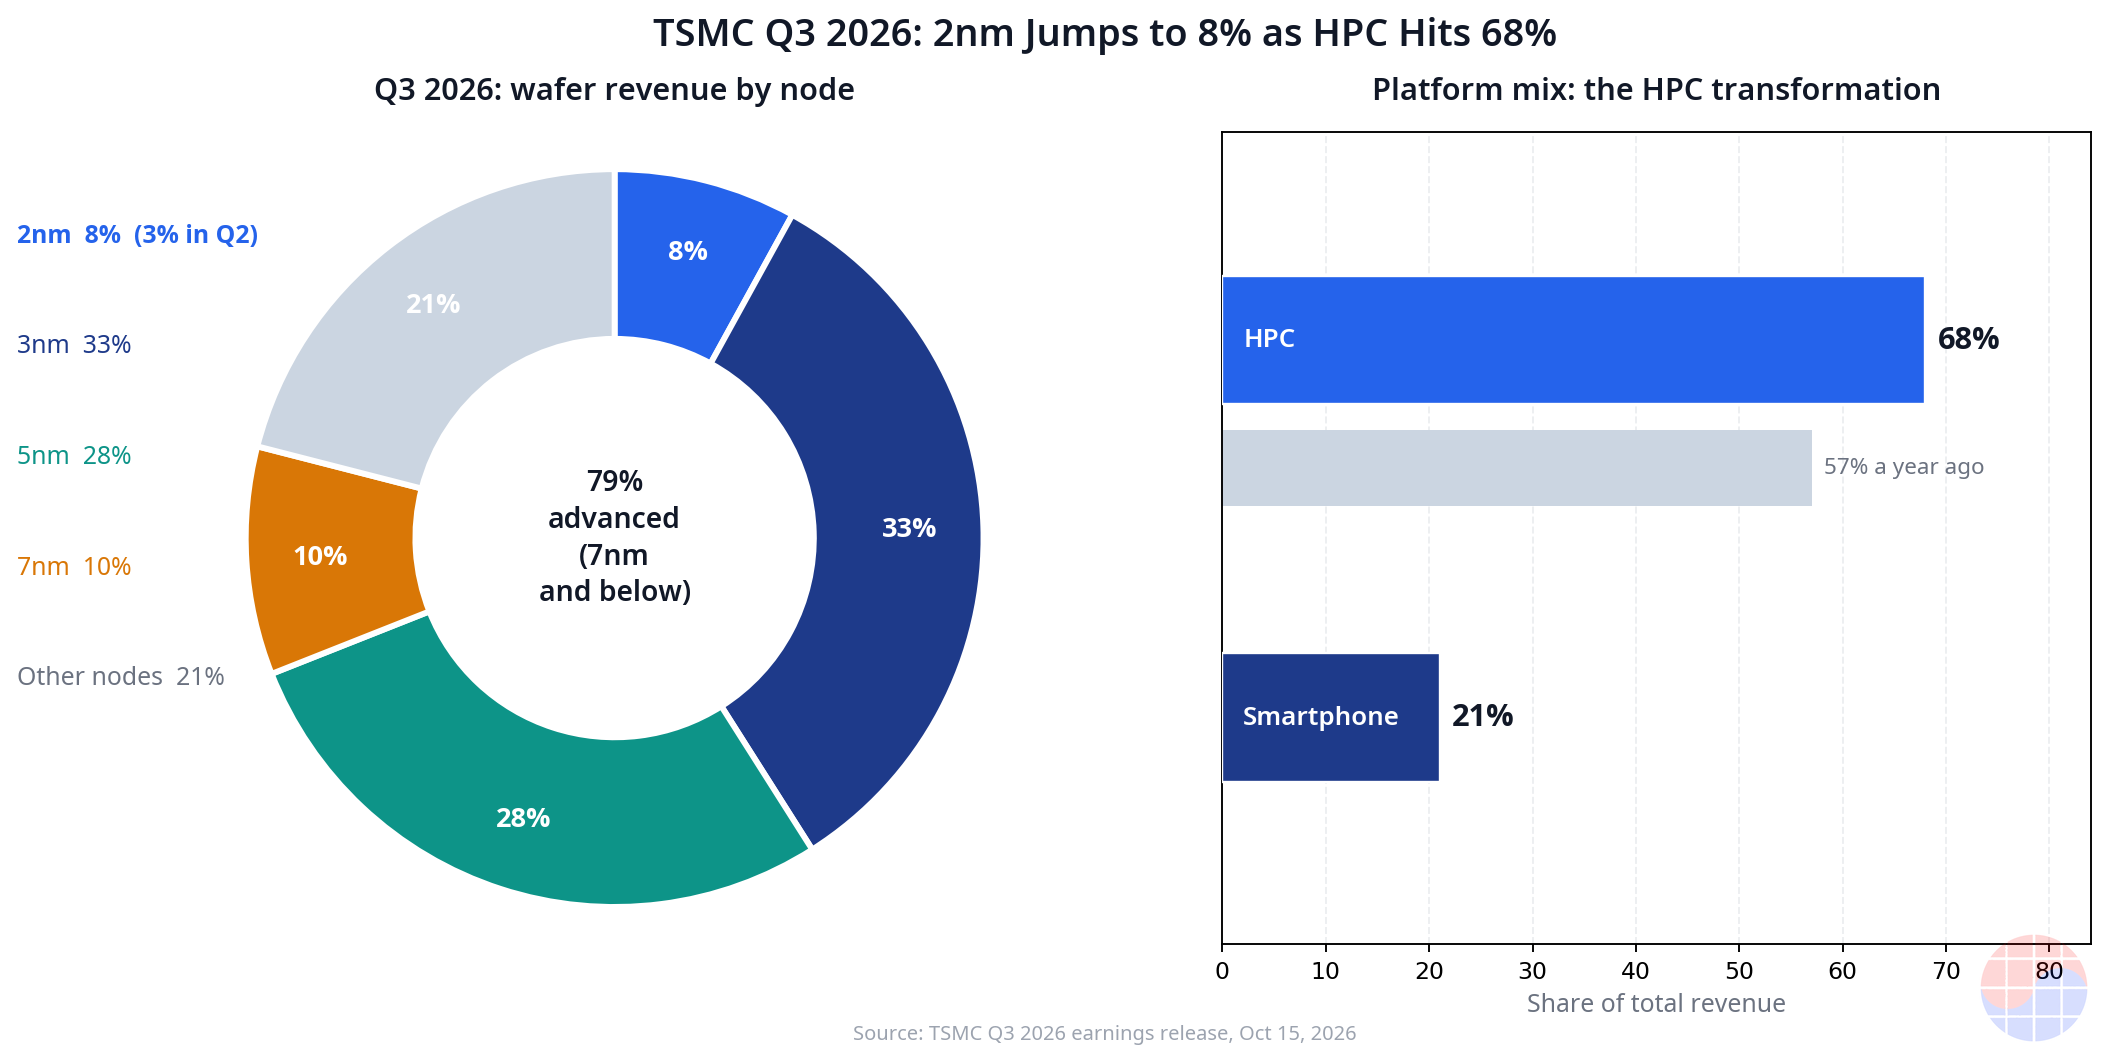
Câu trả lời là cơ cấu (mix). Hãy nhìn doanh thu wafer theo nút: Source: điểm nổi bật buổi họp Q3 2026 của TSMC
| Nút | Q2 2026 | Q3 2026 | Thay đổi |
|---|---|---|---|
| 2nm | 3% | 8% | +5 điểm trong một quý |
| 3nm | ~34% | 33% | "bò sữa" ổn định |
| 5nm | — | 28% | vững |
| 7nm | — | 10% | vững |
| 7nm trở xuống | 77% | 79% | tỷ trọng tiên tiến tăng |
Bốn trong năm tấm wafer rời fab là nút tiên tiến. Và cơ cấu nền tảng đã làm phần việc nặng nhọc: doanh thu HPC tăng vọt 22% theo quý lên 68% tổng doanh thu. Chip HPC có giá cao hơn và biên lợi nhuận dày hơn so với AP smartphone. Danh mục HPC biên cao đã nuốt trọn chi phí đường cong học tập của 2nm.
Nói cho chính xác: sự pha loãng đã bắt đầu. Biên lợi nhuận gộp giảm 1,3 điểm theo quý (từ 67,7% xuống 66,4%), mà công ty quy trực tiếp cho sự pha loãng của sản xuất 2nm ban đầu. Lợi nhuận ròng chỉ tăng 8% theo quý một phần vì các khoản lãi một lần của quý 2 — 95,8 nghìn tỷ Đài tệ từ thoái vốn và đánh giá lại cổ phiếu Vanguard International Semiconductor — không lặp lại. Vì vậy 66,4% có thể là đỉnh trước pha loãng. Mức pha loãng 3–4 điểm từ các fab ở nước ngoài mà ban lãnh đạo nêu sẽ còn mở rộng trong những năm tới.
Đây là cốt lõi của mô hình kinh doanh foundry: chi phí đường cong học tập của một nút tiên tiến cuối cùng được bù đắp bằng cơ cấu khách hàng. Chuyển đổi nút bào mòn biên lợi nhuận — nhưng nếu những khách hàng mua nút đó đầu tiên là những người trả giá cao nhất (HPC, AI), biên lợi nhuận giai đoạn chuyển đổi vẫn có thể được bảo vệ. Đó là lý do TSMC tăng tốc 2nm với nhu cầu cả smartphone lẫn AI HPC.
2. Chuyển đổi mô hình kinh doanh — từ công ty chip điện thoại thành công ty chip AI
Cơ cấu doanh thu theo nền tảng, cách nhau một năm, cho thấy tốc độ chuyển đổi:
| Nền tảng | Q3 2025 | Q3 2026 | Thay đổi |
|---|---|---|---|
| HPC (bộ tăng tốc AI, trung tâm dữ liệu) | 57% | 68% | +11 điểm |
| Smartphone | — | 21% (+10% theo quý) | thu hẹp |
| IoT, ô tô, khác | — | 11% | — |
HPC nhảy từ 57% lên 68% doanh thu trong mười hai tháng. TSMC không còn chủ yếu là công ty chip smartphone nữa. TSMC chủ yếu là công ty chip AI cũng sản xuất chip smartphone.
Ý nghĩa kinh doanh: rủi ro tập trung khách hàng đã được tái cấu trúc, chứ không bị xóa bỏ. Sự phụ thuộc vào Apple từng là rủi ro lớn nhất; nay nhường chỗ cho sự phụ thuộc vào khách hàng bộ tăng tốc AI và các hyperscaler thiết kế silicon AI tùy chỉnh. Sự tập trung không biến mất — nó chỉ đổi địa chỉ.
Đây là con dao hai lưỡi. HPC biên cao, tăng trưởng cao, nhưng chu kỳ dốc. Nếu chi tiêu hạ tầng AI chậm lại, nền tảng gánh 68% doanh thu sẽ chao đảo cùng lúc. Thời đại smartphone nhu cầu đa dạng; thời đại HPC nhu cầu tập trung. Nhu cầu tập trung bùng nổ khi đi lên — và bùng nổ khi đi xuống.
3. Quyền định giá — ý nghĩa của đợt tăng giá tới 10% năm 2027
Đòn bẩy biên thứ hai là giá. Báo cáo hồi tháng 7 cho biết TSMC đã thông báo với các khách hàng lớn rằng giá foundry sẽ tăng tới 10% từ năm 2027, với đàm phán diễn ra từ tháng 6 đến tháng 7. Source: Reuters
- Mức tăng: 5–10% tùy khách hàng và sản phẩm, tối đa 10%
- Nút trưởng thành (12nm, 16nm, 28nm): tối đa 10%
- Nút tiên tiến (6nm trở xuống): tối đa 10%
- Lý do: giá nguyên vật liệu và thiết bị tăng cộng chi phí xây dựng fab ở nước ngoài
- Hiệu lực: tháng 1 năm 2027
Đáng trích nguyên văn bình luận của người phát ngôn: "Chiến lược giá của chúng tôi mang tính chiến lược, không phải cơ hội. Chúng tôi sẽ tiếp tục hợp tác chặt chẽ với khách hàng và bán giá trị của mình". Wei nói hồi tháng 6 rằng ông muốn tăng giá, nhưng sẽ tránh những đợt tăng đột ngột như một số công ty bộ nhớ đã áp dụng.
Đây là góc nhìn kiểu MBA. TSMC nắm quyền định giá gần như độc quyền nhưng vẫn định giá một cách kiềm chế. Vì sao? Chu kỳ thiết kế (design cycle) của khách hàng foundry kéo dài nhiều năm. Vắt kiệt tiền thuê tối đa trong một năm sẽ đẩy khách hàng tìm phương án thay thế cho thiết kế tiếp theo. Giá trị của lock-in dài hạn vượt giá trị của việc bóc lột tiền thuê ngắn hạn. Đó mới là ý nghĩa thực sự của từ "chiến lược".
Đợt tăng giá 2027 là một biến thể của chiến lược đó: tăng giá trong phạm vi khách hàng chấp nhận được, với lý do bù đắp chi phí (fab ở nước ngoài, thiết bị, vật liệu). Hiệu ứng bắt đầu thể hiện trong kết quả 2027 — đúng lúc sự pha loãng của quá trình tăng tốc 2nm và pha loãng fab ở nước ngoài gia tăng. Giá đỡ biên lợi nhuận đúng lúc sự pha loãng cắn vào.
4. Chu kỳ tái đầu tư chi tiêu vốn — 126 tỷ USD tiền mặt đi về đâu
TSMC tái khẳng định ngân sách chi tiêu vốn (capex) 2026 ở mức 60–64 tỷ USD (capex Q3: 13,84 tỷ USD; lũy kế năm: 40,64 tỷ USD). Ban lãnh đạo cho biết capex 2026–2028 sẽ "cao hơn đáng kể" so với ba năm trước.
Khả năng tạo tiền mặt nuôi dưỡng nó thật phi thường. Dòng tiền hoạt động quý đạt 919,8 nghìn tỷ Đài tệ; dòng tiền tự do (FCF) sau capex là 476,6 nghìn tỷ Đài tệ (khoảng 15 tỷ USD). Tiền mặt và chứng khoán khả mại khoảng 126 tỷ USD. Một công ty tích lũy 15 tỷ USD tiền mặt mỗi quý đang đầu tư 60 tỷ USD mỗi năm. Số ngày tồn kho giảm 5 ngày xuống còn 82 ngày.
Điểm đến đã rõ. Gần 20 fab đang được phát triển trên toàn cầu — 13 cơ sở nút tiên tiến và đóng gói tiên tiến tại Đài Loan, năm đến sáu fab ở nước ngoài.
- N2 (2nm): bước vào sản xuất hàng loạt trong Q4 2025, tăng tốc tại Tân Trúc và Cao Hùng. Công suất hàng năm của họ N2 dự kiến tăng hơn gấp đôi vào năm 2027.
- N3 (3nm): fab mới tại Khu Khoa học Đài Nam trên đà sản xuất hàng loạt nửa đầu 2027; TSMC quyết định bổ sung thêm một fab 3nm tại Đài Nam (nửa đầu 2028).
- Arizona: fab thứ hai hoàn thành xây dựng và đang lắp đặt thiết bị, dự kiến sản xuất hàng loạt Q3 2027 — sớm hơn kế hoạch.
- A14: sản xuất rủi ro năm 2027, sản xuất hàng loạt năm 2028. Wei cho biết hoạt động của khách hàng ở A14 đã cao hơn 2nm ở giai đoạn tương đương, và "A14 sẽ là nút lớn hơn 2nm".
Đa dạng hóa địa chính trị đang tăng tốc. Wei xác nhận TSMC đang đánh giá mở rộng tại Mỹ ngoài Arizona, với Texas là một trong các lựa chọn — đội đánh giá đã được cử đến Texas và đang có thảo luận với một khách hàng về dự án Terafab. Nhưng ông vạch một ranh giới cứng: "Bằng cách nào cũng được, nhưng fab phải do TSMC vận hành". Điều này trái ngược với nhận xét ngày 7 tháng 10 của Elon Musk rằng TSMC cùng lắm chỉ thuê lại một phần Terafab. Các cuộc thảo luận vẫn tiếp diễn.
Con số nhà đầu tư nên theo dõi là sự pha loãng. Sự pha loãng biên lợi nhuận từ các fab ở nước ngoài dự kiến mở rộng lên 3–4 điểm phần trăm trong những năm tới. Mức 66,4% hiện tại là biên của sự tập trung tại Đài Loan. Đa dạng hóa địa chính trị có cái giá của nó.
5. Đóng gói tiên tiến — giai đoạn tiếp theo của CoWoS
Quan trọng không kém các nút logic là đóng gói tiên tiến. Wei cho biết các sản phẩm kích thước reticle 5x đang được sản xuất, với kích thước 9x và 14x đang phát triển. CoWoS vẫn là "lựa chọn hàng đầu" của khách hàng, và TSMC đang phát triển thêm các phương pháp đóng gói đồng thời hợp tác với GlobalFoundries để đáp ứng nhu cầu công suất backend.
Điều này cho thấy điểm nghẽn của bộ tăng tốc AI đang mở rộng từ front end (thu nhỏ transistor) sang back end (đóng gói). Công suất CoWoS — gắn các ngăn xếp HBM vào die logic — là cổng thứ hai của nguồn cung chip AI. TSMC đang mở rộng công suất đóng gói như thể đó là một nút công nghệ.
Góc nhìn của Chase
Một câu cho quý này: "Sách giáo khoa bảo chuyển đổi nút ăn mòn biên lợi nhuận; TSMC đã viết lại sách giáo khoa bằng cơ cấu khách hàng".
Đọc như một case MBA, mô hình kinh doanh foundry có một cốt lõi. Trong một ngành bị chi phối bởi chi phí cố định, biên lợi nhuận được quyết định bởi hai đòn bẩy: giá (quyền định giá) và cơ cấu (bán cho ai). TSMC nắm cả hai cùng lúc — tăng giá qua đợt tăng 2027 và hấp thụ chi phí đường cong học tập của 2nm bằng 68% HPC. Bảo vệ biên lợi nhuận trong giai đoạn chuyển đổi nút hóa ra là bài toán thiết kế danh mục, không phải bài toán công nghệ.
Thứ hai, sức nặng của tuyên bố "nhu cầu vẫn vượt quá khả năng cung ứng của chúng tôi". Nghe như câu cửa miệng trong buổi họp báo cáo, nhưng đọc cùng các con số thì không phải. Số ngày tồn kho giảm xuống 82; dự báo Q4 cao hơn 9% so với đồng thuận. Nhu cầu vượt cung được chứng minh bằng sổ đặt hàng, không phải do ban lãnh đạo tuyên bố. Và tuyên bố này cũng là logic biện minh cho việc tăng giá — trong một thị trường mà nhu cầu vượt cung, tăng giá là đòn bẩy biên chắc chắn nhất.
Thứ ba, luận điểm phản biện. Mức 66,4% có thể là đỉnh. Sự pha loãng của 2nm mới chỉ bắt đầu (-1,3 điểm theo quý), và mức pha loãng 3–4 điểm từ các fab ở nước ngoài sẽ còn mở rộng trong nhiều năm. Biên lợi nhuận chịu áp lực giảm cho đến khi hiệu ứng giá 2027 được phản ánh đầy đủ. Và 68% HPC là rủi ro tập trung chu kỳ: nếu capex AI quay đầu, cơ cấu này sẽ vận hành ngược lại. Cơ cấu hiện tại là "cấu trúc" hay "đỉnh của chu kỳ" sẽ được dự báo capex 2027 trả lời.
Vì vậy chỉ báo dẫn dắt cho hai năm tới đã rõ: quỹ đạo theo quý của tỷ trọng doanh thu 2nm. Cú nhảy từ 3% lên 8% — nó đi xa đến đâu trong năm 2027 — sẽ quyết định biên lợi nhuận và capex. Nhận xét của Wei rằng A14 sẽ là "nút lớn hơn 2nm" báo trước làn sóng tiếp theo.
Implications
Cho nhà đầu tư
- Ba chất xúc tác phía trước: cơ cấu 2nm của Q4 (có vượt hai chữ số?), dự báo capex 2027 (mức 60 tỷ USD+ có giữ vững hay tăng?), và mức thẩm thấu thực tế của đợt tăng giá 2027.
- Hãy nhớ nghịch lý cổ phiếu: quý kỷ lục, -1,8%. Giá ngắn hạn do vĩ mô (CPI, lãi suất) quyết định. Nhưng các con số quý quyết định hướng của yếu tố cơ bản. Đây là cửa sổ để đặt cược vào yếu tố cơ bản xuyên qua nhiễu vĩ mô.
- Lan tỏa chuỗi giá trị: quá trình tăng tốc 2nm là chỉ báo dẫn dắt cho nhu cầu thiết bị, vật liệu và EDA. Công suất N2 tăng hơn gấp đôi vào năm 2027 đồng nghĩa nhu cầu thiết bị tiên tiến cũng không quay đầu vào năm 2027.
Cho nhà quản lý
- Với các công ty fabless: phân bổ suất (slot) nút tiên tiến giờ là một phần của chiến lược thiết kế. "Nhu cầu vượt cung" nghĩa là chính trị phân bổ suất đã bắt đầu. Thời điểm chuyển đổi thiết kế sang 2nm và A14 phải khớp với lịch trình công suất của các fab.
- Với đối thủ foundry: đợt tăng giá 2027 của TSMC trở thành chiếc ô giá (price umbrella) của ngành. Những người đi sau vừa có lý do vừa có dư địa để tăng giá.
- Với nhà hoạch định chính sách: "đánh giá Texas" và thảo luận Terafab là đòn bẩy trong đàm phán trợ cấp. TSMC đang dùng địa điểm fab như một lá bài. "Fab phải do TSMC vận hành" báo hiệu quyền kiểm soát vận hành là cốt lõi của đàm phán.
FAQ
Q1. Các con số chính Q3 của TSMC là gì? Doanh thu 1.494,24 nghìn tỷ Đài tệ (46,72 tỷ USD, +50,9% so với cùng kỳ), lợi nhuận ròng 763,06 nghìn tỷ Đài tệ (+68,7%, kỷ lục), biên lợi nhuận gộp 66,4%, biên lợi nhuận hoạt động 58,7%, biên lợi nhuận ròng 51,1%. Quý lợi nhuận kỷ lục thứ sáu liên tiếp; doanh thu vượt dự báo tháng 7 khoảng 920 triệu USD.
Q2. Vì sao 8% doanh thu 2nm lại quan trọng? 2nm bước vào sản xuất hàng loạt trong Q4 2025, và tỷ trọng doanh thu wafer nhảy từ 3% trong Q2 lên 8% trong Q3 — gấp 2,7 lần trong một quý. Thông thường yield ban đầu thấp sẽ nghiền nát biên lợi nhuận trong quá trình tăng tốc nút, nhưng TSMC giữ được 66,4%. Cơ cấu khách hàng HPC biên cao đã hấp thụ chi phí đường cong học tập của 2nm. Quỹ đạo theo quý của tỷ trọng 2nm là chỉ báo dẫn dắt cho biên lợi nhuận hai năm tới.
Q3. 68% HPC nghĩa là gì? 68% tổng doanh thu của TSMC hiện đến từ điện toán hiệu năng cao — bộ tăng tốc AI và chip trung tâm dữ liệu — tăng 11 điểm so với 57% một năm trước. TSMC đã chuyển đổi về cấu trúc từ "công ty chip smartphone" thành "công ty chip AI". Nhưng đây cũng là sự tái cấu trúc rủi ro tập trung khách hàng: phụ thuộc Apple giảm, phụ thuộc vào chu kỳ đầu tư hạ tầng AI tăng.
Q4. Vì sao cổ phiếu giảm dù quý kỷ lục? Vĩ mô lấn át tất cả. CPI tháng 9 của Mỹ đạt 3,7%, cao hơn kỳ vọng, lan tỏa nỗi sợ lãi suất, và chỉ số bán dẫn Philadelphia giảm theo. TSMC đóng cửa giảm 1,8% xuống 422,15 USD. Giá ngắn hạn do vĩ mô quyết định — nhưng dự báo Q4 (52,3–54,3 tỷ USD, vượt đồng thuận) và quá trình tăng tốc 2nm chỉ ra hướng đi của yếu tố cơ bản.
Phân tích này dựa trên tài liệu kết quả công khai và đưa tin báo chí, không phải lời khuyên đầu tư. Các con số tính đến ngày công bố của TSMC (15 tháng 10 năm 2026) và có thể thay đổi sau đó.
