 VLSI Korea
Địa chính trị của siêu chu kỳ thiết bị: vì sao chu kỳ kéo dài
Siêu chu kỳ thiết bị chất bán dẫn đang dài ra, không phải vì bong bóng cầu mà vì hai lực cấu trúc: chuỗi cung ứng phân mảnh và nhu cầu từ nút công nghệ cũ, quang tử silic. WFE có thể đạt 278 tỷ USD vào 2030. Phân tích tác động tới Wonik IPS, Jusung Engineering, Hanmi Semiconductor, SEMES.


Địa chính trị của siêu chu kỳ thiết bị: vì sao chu kỳ kéo dài
Tóm tắt 30 giây
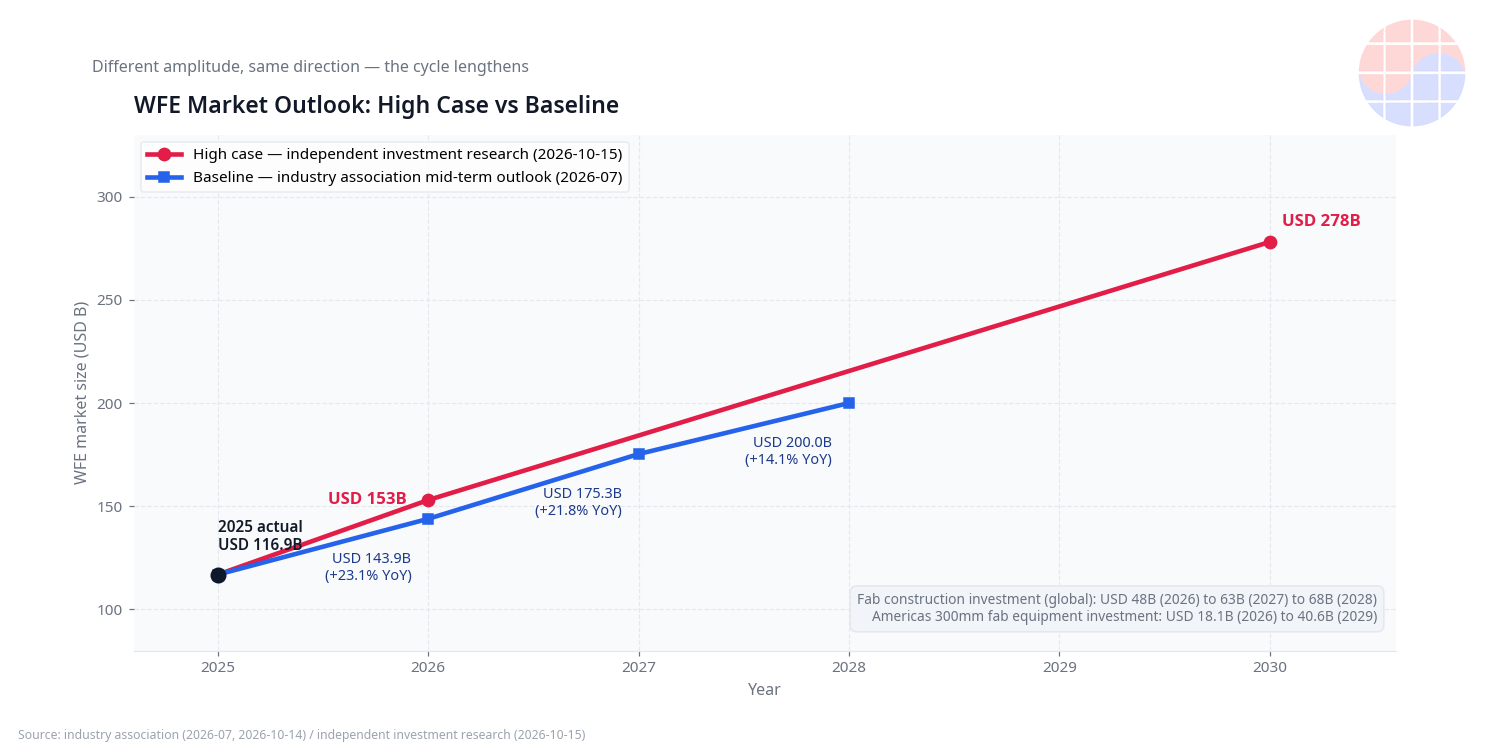
Siêu chu kỳ thiết bị chưa kết thúc. Nó đang dài ra. Lý do không phải bong bóng cầu mà là hai lực cấu trúc. Thứ nhất, chuỗi cung ứng phân mảnh — hai chuỗi cung ứng xây cùng một nút công nghệ hai lần, khiến đầu tư công suất trùng lặp đẩy nhu cầu WFE (thiết bị chế tạo tấm wafer) vượt ra khỏi khung chu kỳ truyền thống. Thứ hai, tăng trưởng cấu trúc của nút công nghệ cũ và công nghệ chuyên biệt — như chiến lược "không chạy đua 2nm" của GlobalFoundries cho thấy, nút thắt của hạ tầng AI đã chuyển sang "nửa còn lại" của chuỗi cung ứng. Kịch bản lạc quan của một hãng nghiên cứu đầu tư độc lập (2026-10-15) ước tính thị trường WFE sẽ đi từ khoảng 153 tỷ USD năm 2026 lên 278 tỷ USD vào 2030. Phía thận trọng: triển vọng giữa năm 2026 của hiệp hội ngành dự báo WFE ở mức 143,9 tỷ USD năm 2026 (+23,1%) rồi lên 200 tỷ USD vào 2028 (công bố tháng 7/2026). Biên độ khác nhau nhưng hướng đi giống nhau. Bốn nhà sản xuất thiết bị front-end của Hàn Quốc — Wonik IPS, Jusung Engineering, Hanmi Semiconductor và SEMES — đang nằm trực tiếp trên tuyến hưởng lợi của siêu chu kỳ này.
Bối cảnh: tháng 10/2026, Big 4 thiết bị đồng loạt lập kỷ lục
Giữa tháng 10/2026, kết quả kinh doanh của 4 doanh nghiệp thiết bị chất bán dẫn lớn nhất cùng hội tụ về một thông điệp: chu kỳ không đảo chiều.
- ASML (quý 3, 2026-10-14): doanh thu 11,7 tỷ euro (+55% so với cùng kỳ, chạm cận trên của dự báo), lợi nhuận ròng 5 tỷ euro. Dự báo cả năm 2026 được nâng lên 44–45 tỷ euro. Doanh thu hệ thống mảng bộ nhớ dự kiến +75% cả năm. Và một câu then chốt — ban lãnh đạo cảnh báo lượng giao hàng 2027–2028 sẽ không theo kịp nhu cầu, đồng thời tuyên bố mở rộng công suất sản xuất hơn 30% vào 2028.
- Applied Materials (quý 3 tài khóa, 2026-08-13): doanh thu 9,12 tỷ USD (+25% so với cùng kỳ, kỷ lục), EPS GAAP 3,17 USD. Doanh thu mảng Semiconductor Systems 7,04 tỷ USD (+27%). DRAM chiếm 26% doanh thu Semiconductor Systems (so với 22% một năm trước) — con số bám sát đúng đà mở rộng DRAM cho HBM. Dự báo quý 4: doanh thu 10,25 tỷ USD.
- Lam Research (quý 4 tài khóa, 2026-07-29): doanh thu 6,72 tỷ USD (+30% so với cùng kỳ, kỷ lục), EPS điều chỉnh 1,82 USD. Doanh thu NAND gấp đôi so với quý trước, đóng gói tiên tiến dự kiến +70% so với cùng kỳ trở lên trong năm 2026. Kết quả quý tháng 9 sẽ công bố ngày 2026-10-21 (tính đến ngày cơ sở 2026-10-18 chưa công bố).
- Tokyo Electron (quý 1 tài khóa, kết thúc 2026-06-30): doanh thu 732,4 tỷ yên (+33,3% so với cùng kỳ), lợi nhuận ròng 164,3 tỷ yên (+39,5% so với cùng kỳ). Ban lãnh đạo dự báo WFE năm 2026 sẽ lập kỷ lục nhờ nhu cầu máy chủ AI.
Bốn bộ số cùng chỉ về một hướng là chuyện hiếm. Thế nhưng Phố Wall vẫn nói về "cuối chu kỳ". Vì sao? Nếu chu kỳ trước do cầu dẫn dắt, thì chu kỳ này do cầu + địa chính trị + cấu trúc chuỗi cung ứng cùng vận hành. Hiểu được khác biệt đó, "chu kỳ kéo dài" bắt đầu hiện ra.
Cuộc tranh luận này đặc biệt nóng vào tháng 10/2026 là có lý do. Dự báo năm của các hãng thiết bị đồng loạt được điều chỉnh tăng, và ban lãnh đạo bắt đầu công khai cảnh báo thiếu hàng giao 2027–2028. Ở đoạn cung không theo kịp cầu mà hô "đỉnh chu kỳ" thì chính khung phân tích chu kỳ đã lỗi thời. Việc đầu tư xây dựng nhà máy (fab) đã được đặt trước tới 3 năm nữa được triển vọng đầu tư xây dựng nhà máy (fab) của hiệp hội ngành củng cố: đầu tư xây dựng nhà máy (fab) toàn cầu đi từ ~48 tỷ USD năm 2026 lên 63 tỷ USD năm 2027 và 68 tỷ USD năm 2028 (2026-10-14). Công suất đã đặt trước đồng nghĩa đơn hàng thiết bị đã đặt trước.
Đào sâu: hai lực cấu trúc kéo dài chu kỳ
Lực 1. Hai chuỗi cung ứng xây cùng một nút công nghệ hai lần
Phương trình cốt lõi của nhu cầu thiết bị rất đơn giản: Nhu cầu WFE = đầu tư công suất × đơn giá thiết bị. Đầu tư công suất tăng thì thiết bị bán được. Nhưng hiện tại năm 2026, công suất chất bán dẫn toàn cầu đang được đầu tư hai lần — vì phân mảnh.
Bối cảnh là kiểm soát xuất khẩu. Khi thảo luận Mỹ–Hà Lan về kiểm soát xuất khẩu thiết bị quang khắc DUV ngâm sang Trung Quốc gia tăng (đang ở giai đoạn đề xuất lập pháp; tính đến 2026-10-18 kiểm soát dịch vụ chưa có hiệu lực), Trung Quốc chọn cách dự trữ thiết bị trước khi bị kiểm soát. Theo phân tích ngày 2026-10-05 của một think tank, các nhà máy (fab) Trung Quốc đã đảm bảo khoảng 296 máy quét DUV ngâm tiên tiến, và có thông tin các hãng bộ nhớ Trung Quốc đã dự trữ đủ DUV để bao phủ kế hoạch mở rộng 3 năm tới. Ngày 2026-09-28, CXMT công bố kế hoạch đầu tư mới tổng cộng 34,9 tỷ nhân dân tệ (khoảng 6,7 nghìn tỷ won), trong đó 92,9% của dự án R&D trị giá 24,1 tỷ nhân dân tệ được phân bổ cho mua sắm thiết bị.
Điều quan trọng là đây không phải dự trữ một lần mà đang cứng lại thành một hệ sinh thái thiết bị riêng. Đội máy DUV của các nhà máy (fab) Trung Quốc đồng thời chống lưng cho mở rộng nút công nghệ cũ và nút công nghệ tiên tiến. Một bên, chuỗi cung ứng phương Tây mở rộng nhờ trợ cấp nhà máy (fab) và chính sách đưa sản xuất về nước của Mỹ (đầu tư thiết bị cho nhà máy (fab) 300mm tại châu Mỹ tăng hơn gấp đôi từ 18,1 tỷ USD năm 2026 lên 40,6 tỷ USD vào 2029, theo hiệp hội ngành, 2026-10-14); bên còn lại, Trung Quốc xây chuỗi cung ứng của riêng mình. Kết quả, công suất toàn cầu được đầu tư trùng lặp thành "hai chuỗi cung ứng", mỗi công suất trùng lặp lại cần một bộ thiết bị. Cầu thì giữ nguyên mà nhu cầu thiết bị được tính hai lần.
Tính đi trước của tiến độ xây dựng nhà máy (fab) chồng lên đây. Đơn hàng thiết bị đi trước vận hành công suất, mà đi trước xây dựng công suất. Triển vọng đầu tư xây dựng nhà máy (fab) mà hiệp hội ngành đưa ra ngày 2026-10-14 — từ ~48 tỷ USD năm 2026 lên 68 tỷ USD năm 2028 — có nghĩa các nhà máy (fab) đang đặt chỗ hôm nay sẽ phát đơn hàng thiết bị vào 2027–2028. Việc ASML tuyên bố mở rộng công suất sản xuất hơn 30% vào 2028 cũng vì đường ống đơn hàng đã chốt. Khi đầu tư trùng lặp địa chính trị cắm vào tiến độ xây dựng, chu kỳ thiết bị kéo dài hơn hẳn chu kỳ cầu.
Chỉ báo thú vị nhất của cấu trúc này là cơ cấu khu vực của Lam Research. Tỷ trọng doanh thu Trung Quốc giảm từ 34% xuống 26% so với quý trước (quý tháng 6/2026). Bề ngoài là đầu tư nút công nghệ cũ của Trung Quốc chậm lại, nhưng bên trong ẩn tín hiệu nguồn cung thiết bị của các nhà máy (fab) Trung Quốc đang chuyển từ thiết bị phương Tây sang thiết bị nội địa. Có phân tích cho rằng thiết bị khắc của AMEC Trung Quốc rẻ hơn 20–30% so với thiết bị phương Tây (trích dẫn TechInsights, tháng 8/2026), và có thông tin thiết bị khắc Trung Quốc đang được thử nghiệm tại các nhà máy (fab) ở Trung Quốc của Samsung và SK hynix. Tỷ trọng Trung Quốc của hãng thiết bị phương Tây giảm không có nghĩa WFE toàn cầu co lại, mà có nghĩa cùng một công suất vừa nuôi hai bể thiết bị vừa lớn lên.
Lực 2. "Nửa còn lại" của chuỗi cung ứng AI bắt đầu sinh lời
Phân tích chất bán dẫn có xu hướng tập trung vào logic tiên tiến nhất — cuộc đua 2nm, 1,4nm. Đó là thiên kiến sống sót. Thực tế, hơn một nửa công suất và doanh thu thiết bị quay ở nút công nghệ cũ và công nghệ chuyên biệt.
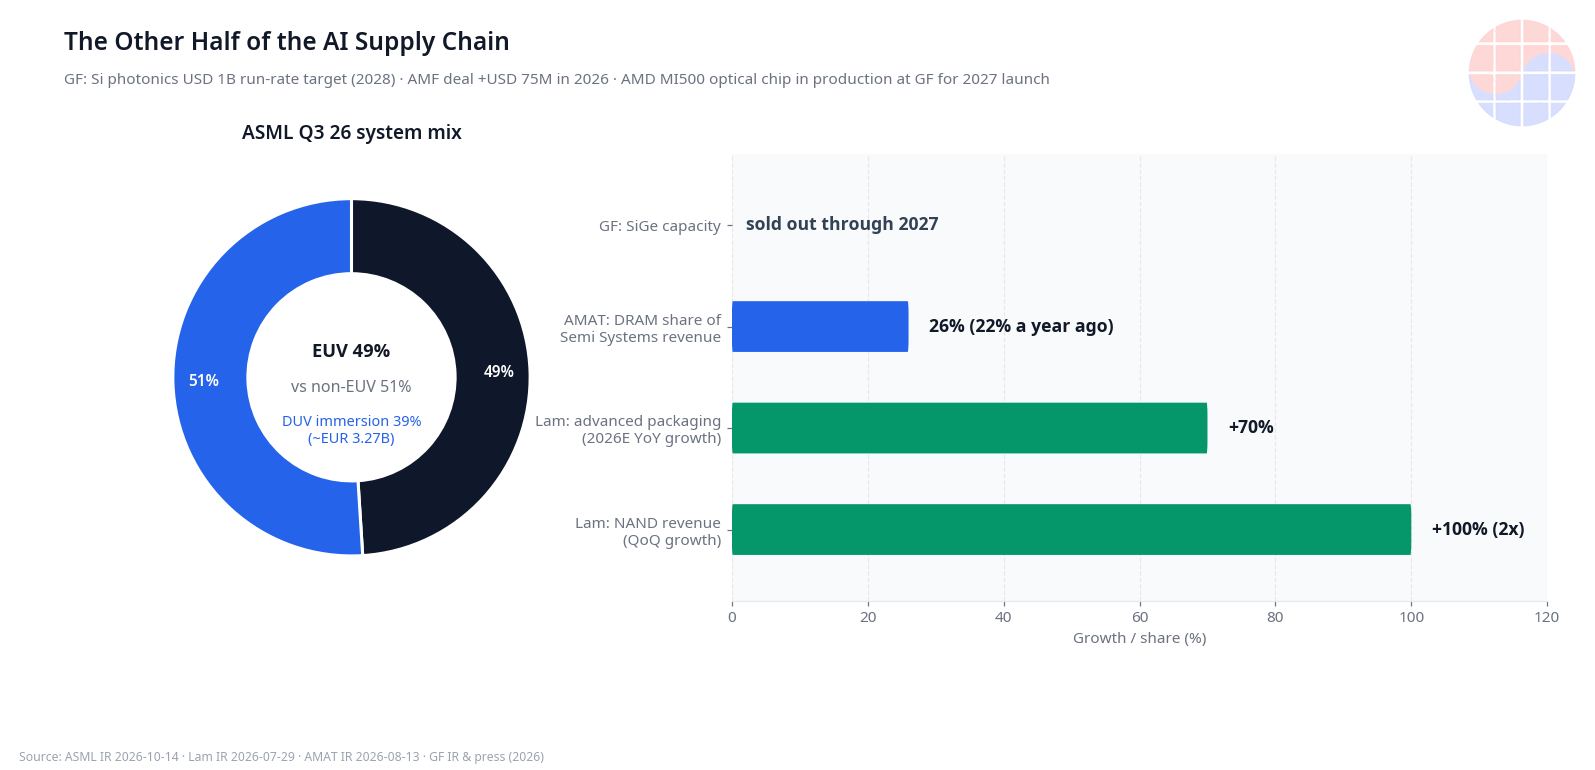
Hãy nhìn cơ cấu doanh thu hệ thống quý 3/2026 của ASML: EUV 49%, phi EUV 51%. Riêng DUV ngâm đã 39% (khoảng 3,27 tỷ euro). Bộ nhớ và nút công nghệ cũ chạy đa mẫu DUV không cần EUV nuôi một nửa doanh thu ASML. Tỷ trọng DRAM 26% của Applied Materials, doanh thu NAND của Lam tăng gấp đôi so với quý trước cùng triển vọng đóng gói tiên tiến +70%, dự báo máy phủ/phát triển (coater/developer) +50% của TEL — tất cả đều là câu chuyện của "nửa còn lại", không phải logic tiên tiến nhất.
Đỉnh chiến lược của "nửa còn lại" này là GlobalFoundries. GF tuyên bố không chạy đua 2nm. Thay vào đó tập trung vào nút công nghệ chuyên biệt và quang tử silic. Tỷ lệ sử dụng công suất nhà máy (fab) ở cuối ngưỡng 80%. Công suất silic germani (SiGe) đã bán hết (oversubscribed) tới 2027.
"Nửa còn lại" phía bộ nhớ cũng cùng hướng. ASML dự báo doanh thu hệ thống bộ nhớ năm 2026 +75%, tỷ trọng DRAM của Applied tăng từ 22% lên 26% trong một năm, doanh thu NAND của Lam tăng gấp đôi so với quý trước — đều là những gương mặt khác của cùng một hiện tượng. Trong kỷ nguyên HBM, tiến bộ của DRAM và NAND đang kéo nhu cầu thiết bị. Tính thêm việc chỉ dùng đa mẫu DUV để sản xuất hàng loạt cell tiên tiến đã là thông lệ chuẩn của ngành bộ nhớ, nhu cầu thiết bị ở vùng không có EUV dày hơn ta tưởng nhiều. Triển vọng sản phẩm FY2027 của TEL — máy phủ/phát triển +50%, khắc +30%, đóng gói tiên tiến +60% — cũng chỉ vào đoạn này. Và những gì diễn ra trong năm 2026 mang tính quyết định.
- Hai thương vụ mua lại cách nhau 10 ngày đầu năm 2026: Advanced Micro Foundry (foundry quang tử thuần túy của Singapore) + InfiniLink (startup kết nối quang ở Cairo). AMF dự kiến đóng góp hơn 75 triệu USD vào doanh thu 2026, quang tử silic đặt mục tiêu run-rate hàng năm 1 tỷ USD vào 2028.
- Tháng 5/2026, công bố nền tảng SCALE (Silicon Photonics Co-packaged Advanced Light Engine) nhắm tới chuẩn quang học cho hệ thống AI.
- Thông tin tháng 4/2026: GF sẽ sản xuất chip quang cho bộ tăng tốc AI Instinct MI500 của AMD, dự kiến ra mắt 2027. Die tính toán ở TSMC 2nm, kết nối quang ở GF — biểu tượng của chiến lược lai.
- 2026-10-06: hợp đồng nhiều năm với Xanadu (điện toán lượng tử quang tử) — chuyển giao hệ thống sản xuất hàng loạt quang tử silic nitride (SiN) siêu ít tổn hao và bộ dò đơn photon (SNSPD) trên dây chuyền 300mm tại Malta.
- Mở rộng hợp tác với Marvell: trên nền SiGe tại Vermont, hỗ trợ bộ thu phát quang pluggable, LPO, NPO, CPO.
Luận đề rõ ràng: khi nút thắt của cụm AI dịch từ tính toán sang kết nối (interconnect), quang học trở thành tài sản chiến lược mới. Fotonix của GF (dây chuyền 300mm Malta, CMOS SOI cấp 45nm + quang tử đơn khối) đang sản xuất hàng loạt 200G/lane và đã trình diễn 400G. GF — từng bị đánh giá là tụt hậu trong cuộc đua logic tiên tiến nhất — lại chiếm vị trí gần như độc quyền ngay tại đoạn nút thắt cốt lõi của hạ tầng AI.
Cân bằng con số: 278 tỷ USD là kịch bản lạc quan
Cần tỉnh táo ở đây. WFE từ 153 tỷ USD (2026) lên 278 tỷ USD (2030) là ước tính kịch bản lạc quan của một hãng nghiên cứu đầu tư độc lập (2026-10-15), được đưa ra cùng luận điểm "kết quả của ASML, Applied và TSMC chỉ về kịch bản lạc quan". Con số này có thể lẫn thiên kiến phe phái.
Hãy cùng nhìn đường cơ sở thận trọng. Triển vọng thị trường thiết bị giữa năm 2026 của hiệp hội ngành (công bố tháng 7/2026) dự báo WFE ở mức 143,9 tỷ USD năm 2026 (+23,1% so với cùng kỳ, trên nền 116,9 tỷ USD năm 2025) rồi lên 200 tỷ USD vào 2028. Triển vọng tăng trưởng liên tiếp +21,8% năm 2027 và +14,1% năm 2028 — ba năm liên tiếp tăng trưởng hai chữ số, đi ngược với "lẽ thường" về cuối chu kỳ.
Biên độ khác nhau nhưng hướng đi giống nhau. Đầu tư xây dựng nhà máy (fab) toàn cầu: ~48 tỷ USD (2026) → 63 tỷ USD (2027) → 68 tỷ USD (2028) (hiệp hội ngành, 2026-10-14). Nghĩa là công suất đã được đặt trước tới 3 năm nữa.
Góc nhìn Hàn Quốc: năm 2026 của 4 nhà sản xuất thiết bị front-end Hàn Quốc
Các con số năm 2026 của cổ phiếu thiết bị Hàn Quốc cho thấy siêu chu kỳ này không phải "bữa tiệc riêng của Big 4 thiết bị Mỹ".
- Wonik IPS (240810): theo ước tính của Meritz Securities (2026-10-12), doanh thu quý 3 đạt 342,5 tỷ won (+28% so với cùng kỳ), lợi nhuận hoạt động 58,3 tỷ won (+112% so với cùng kỳ, biên lợi nhuận hoạt động 17,0%). Giá mục tiêu 169.000 won (giá đóng cửa hôm trước 133.700 won). Doanh thu DRAM và foundry đang được ghi nhận tuần tự từ các nhà máy (fab) mới Pyeongtaek P4, M15X và các nhà máy (fab) foundry Austin, Taylor.
- Jusung Engineering (036930): giá cổ phiếu +866% trong năm 2026 (tính đến 2026-10-14). Tồn đọng đơn hàng cuối tháng 6 đạt 233,6 tỷ won — gấp khoảng 3 lần so với 3 tháng trước. Thiết bị ALD (lắng đọng lớp nguyên tử) chủ lực phục vụ DRAM tiên tiến và 3D NAND. Đồng thuận: lợi nhuận hoạt động 40,8 tỷ won (2026) → 140,1 tỷ won (2027), doanh thu 2027 đạt 497 tỷ won (+36,4%). Thông báo đầu tư 34,9 tỷ nhân dân tệ của CXMT (2026-09-28) trở thành chất xúc tác trực tiếp cho giá cổ phiếu.
- Hanmi Semiconductor (042700): doanh thu quý 2/2026 đạt 251 tỷ won (+39,5% so với cùng kỳ), lợi nhuận hoạt động 130 tỷ won (biên lợi nhuận hoạt động 51,9%). Ngày 2026-10-06 nhận đơn hàng MSVP (micro SAW & VISION PLACEMENT) trị giá 24,48 tỷ won từ Samsung Electro-Mechanics — thiết bị back-end diện rộng cho đế chất bán dẫn AI. Đây là tín hiệu nối lại giao dịch với tập đoàn Samsung sau khi thu hẹp vì vụ kiện bằng sáng chế.
- SEMES (công ty con của Samsung Electronics, chưa niêm yết): không có số liệu công khai, nhưng khi Samsung Electronics mở rộng sản xuất hàng loạt HBM4 (thế hệ 6) sẽ là bên hưởng lợi trực tiếp với tư cách hãng thiết bị back-end (thông tin ngày 2026-09-28).
Phía sau là quyết định đầu tư tổng cộng 54 nghìn tỷ won vào Yongin Y2 và Cheongju M17 của SK hynix tháng 9/2026, cùng việc Samsung Electronics mở rộng cung ứng HBM4 và DRAM máy chủ trong nửa cuối năm. Giới nghiên cứu của các công ty chứng khoán trong nước nhận định đơn hàng HBM và DRAM hiệu năng cao tập trung vào bộ nhớ "không có dấu hiệu chậm lại" (tính đến tháng 10/2026). Micron cũng công bố trong kết quả ngày 2026-09-30 chi tiêu vốn (capex) khoảng 25 tỷ USD cho nửa đầu FY2027 (2026-09~2027-02) — gần bằng cả năm FY2026 (27,4 tỷ USD) — và ước tính chi tiêu vốn (capex) cả năm FY2027 khoảng 50 tỷ USD.
Phản biện: ba kịch bản chu kỳ có thể đảo chiều
Cần chỉ ra các trường hợp luận đề trên có thể sai. Phân tích cân bằng đến từ việc kiểm chứng luận điểm lạc quan.
Thứ nhất, dư công suất nút công nghệ cũ của Trung Quốc. Hai chuỗi cung ứng đầu tư trùng lặp nghĩa là, lật ngược lại, rủi ro dư công suất cũng gấp đôi. Đội máy DUV của các nhà máy (fab) Trung Quốc chống lưng cho mở rộng nút công nghệ cũ chừng nào, thì dư cung chip nút công nghệ cũ làm sụp giá chừng ấy, đầu tư công suất sẽ dừng lại. Việc tỷ trọng doanh thu Trung Quốc của Lam giảm từ 34% xuống 26% cũng phản ánh sự chậm lại của đầu tư nút công nghệ cũ. Luận điểm lạc quan về đầu tư trùng lặp và luận điểm bi quan về dư công suất là hai mặt của một đồng xu. Đó là lý do phải kiểm tra chỉ số giá nút công nghệ cũ mỗi quý.
Thứ hai, thiên kiến phe phái của kịch bản lạc quan. Con số 278 tỷ USD (2030) là ước tính của một hãng nghiên cứu đầu tư độc lập, được đưa ra cùng luận điểm "kết quả của ASML, Applied và TSMC chỉ về kịch bản lạc quan". Cần chiết khấu cho ước tính lạc quan ra đời vào thời điểm kết quả kinh doanh đang tốt. Đường cơ sở 200 tỷ USD (2028) của hiệp hội ngành là cái để nhìn cùng cho cân bằng. Quỹ đạo thực tế nhiều khả năng nằm đâu đó giữa hai con số.
Thứ ba, rủi ro địa chính trị đánh trực tiếp. Logic "hai chuỗi cung ứng" cũng là con dao hai lưỡi với hãng thiết bị. Nếu kiểm soát xuất khẩu mở rộng sang mảng dịch vụ và linh kiện (hiện ở giai đoạn đề xuất lập pháp), doanh thu bảo trì thiết bị đã lắp đặt tại Trung Quốc sẽ bị ảnh hưởng. Doanh thu quản lý cơ sở đã lắp đặt của ASML chỉ riêng quý 3/2026 đã 3,3 tỷ euro — vượt dự báo 0,4 tỷ euro. Tỷ trọng dịch vụ càng lớn thì độ nhạy kết quả trước mở rộng kiểm soát càng cao. Khi nhìn cơ cấu khu vực của hãng thiết bị, cần xem cả phân bổ khu vực của doanh thu dịch vụ chứ không chỉ tỷ trọng doanh thu.
Tính cả ba rủi ro này, bản thân hướng đi cũng không đảo ngược. Đầu tư xây dựng nhà máy (fab) đã được đặt trước tới 2028, và nhu cầu cấu trúc như quang tử silic, đóng gói tiên tiến đang chạy trên đường ray riêng. Chỉ độ dốc của quỹ đạo thay đổi theo kịch bản rủi ro.
Chase's Take: biến số chi phối chu kỳ đã thay đổi
Tiền đề lâu đời của phân tích chu kỳ thiết bị chất bán dẫn là "cầu tạo ra chu kỳ". Chu kỳ này khác vì biến số chi phối đã dịch từ cầu sang địa chính trị.
Các siêu chu kỳ trước (2017, 2021) là một vòng lặp đơn: cầu bùng nổ → thiếu công suất → mở rộng → dư cung → điều chỉnh. Vòng lặp năm 2026 khác. Phân mảnh chuỗi cung ứng tạo công suất trùng lặp, và công suất trùng lặp tạo đơn hàng thiết bị bất chấp cầu. Dự trữ DUV của Trung Quốc, khoản đầu tư 34,9 tỷ nhân dân tệ của CXMT, việc đầu tư thiết bị cho nhà máy (fab) tại châu Mỹ tăng gấp đôi — không cái nào là "vì cầu tốt". Tất cả đều là đầu tư vì chuỗi cung ứng bị tách đôi. Khi vòng lặp cầu và vòng lặp địa chính trị chồng lên nhau chạy, chu kỳ dài ra. Về mặt toán học là hiển nhiên.
Thứ hai, trong lúc ánh nhìn của ngành vẫn ghim vào logic tiên tiến nhất, một nửa doanh thu thiết bị thực tế đến từ DUV, nút công nghệ cũ và công nghệ chuyên biệt. Lựa chọn của GF — "không chạy đua 2nm" — không phải bỏ cuộc mà là tối ưu danh mục. SiGe bán hết, quang tử silic đặt mục tiêu run-rate 1 tỷ USD năm 2028, thắng thầu chip quang MI500 của AMD. Định vị nhắm chính xác vào chuyển dịch cấu trúc khi nút thắt hạ tầng AI dịch từ tính toán sang kết nối (interconnect). Từ góc độ nhà đầu tư, định giá của foundry chuyên biệt vẫn kẹt trong khung "foundry hạng hai", nhưng khung này sẽ đổi ngay khi quang tử silic được định giá lại thành tài sản chiến lược của chuỗi cung ứng AI.
Thứ ba, các con số năm 2026 của 4 hãng thiết bị Hàn Quốc xác nhận "thiết bị Hàn Quốc" là bên hưởng lợi cấu trúc của siêu chu kỳ bộ nhớ. Lợi nhuận hoạt động +112% của Wonik IPS, tồn đọng đơn hàng gấp 3 của Jusung Engineering, biên lợi nhuận hoạt động 51,9% của Hanmi Semiconductor — đây là kết quả của mở rộng thị phần và cải thiện cơ cấu sản phẩm, không phải beta chu kỳ. Việc mở rộng của CXMT trở thành chất xúc tác cho Jusung Engineering cũng cho thấy đa dạng hóa khách hàng của thiết bị Hàn Quốc đang tiến triển.
Thứ tư, hàm ý thực tiễn mà phân tích này mang lại cho nhà đầu tư thiết bị là định nghĩa lại "định vị chu kỳ". Trước đây, chuẩn mực là bán cổ phiếu thiết bị ở cuối chu kỳ và mua ở đầu chu kỳ. Nhưng khi biến số chi phối chu kỳ đã dịch từ cầu sang địa chính trị, ranh giới đầu–cuối trở nên mờ. Chừng nào lịch đặt xây dựng nhà máy (fab) còn trải tới 2028 và hai chuỗi cung ứng còn tiếp tục đầu tư trùng lặp, "cuối chu kỳ" còn bị đẩy lùi. Áp dụng máy móc hệ số chiết khấu chu kỳ vào định giá cổ phiếu thiết bị là khung lỗi thời. Ở đoạn tăng trưởng cấu trúc, phải gắn phí bảo hiểm tăng trưởng chứ không phải chiết khấu. Dĩ nhiên không cần tin nguyên xi kịch bản lạc quan 278 tỷ USD. Lấy đường cơ sở 200 tỷ USD (2028) của hiệp hội ngành làm biên dưới, ba năm liên tiếp tăng trưởng hai chữ số đã là con số của "giữa chu kỳ" chứ không phải "cuối chu kỳ".
Một nhận xét tỉnh táo: kịch bản lạc quan 278 tỷ USD (2030) là con số có phe phái. Để phán đoán cân bằng, nên lấy 200 tỷ USD (2028) của hiệp hội ngành làm biên dưới và kịch bản lạc quan làm biên trên, quỹ đạo thực tế nằm đâu đó ở giữa — và hướng đi là đi lên. Việc đầu tư xây dựng nhà máy (fab) đã được đặt trước tới 2028 bảo chứng cho hướng đi đó.
Thêm nữa, logic "hai chuỗi cung ứng" tác động trực tiếp tới chiến lược cơ cấu khu vực của hãng thiết bị. Các hãng thiết bị phương Tây có tỷ trọng Trung Quốc giảm sẽ lấp khoảng trống bằng mở rộng tại châu Mỹ, Đài Loan, Hàn Quốc, Nhật Bản. Triển vọng đầu tư thiết bị cho nhà máy (fab) tại châu Mỹ tăng gấp đôi của hiệp hội ngành chính là con số của sự lấp đầy đó. Ngược lại, các nhà máy (fab) Trung Quốc nâng tỷ trọng thiết bị nội địa. Với hãng thiết bị, tức là phải bán cho hai bể khách hàng khác nhau trên cùng một công suất toàn cầu. Tổ chức bán hàng, mạng lưới dịch vụ, chuỗi cung ứng linh kiện đều phải chạy kép — và mọi chi phí đó cuối cùng đều làm lớn thêm chiếc bánh thị trường WFE.
Hàm ý: cho nhà đầu tư và nhà điều hành
Hàm ý đầu tư
- Chuyển khung định giá cổ phiếu thiết bị: khung truyền thống áp hệ số chiết khấu cuối chu kỳ không còn hợp với chu kỳ này. Vòng lặp cầu và vòng lặp địa chính trị chồng lên nhau đã kéo dài chu kỳ về mặt cấu trúc. Khi Big 4 thiết bị đồng loạt lập kỷ lục và mở rộng công suất đã đặt trước tới 2028, cược "đỉnh chu kỳ" là quá sớm.
- Phí bảo hiểm chuyên biệt và quang tử: quang tử silic đang trong quá trình được định giá lại thành tài sản chiến lược gỡ nút thắt kết nối (interconnect) của cụm AI. Sản xuất hàng loạt Fotonix và trình diễn 400G của GF, nền tảng SCALE, hợp tác Xanadu và Marvell là các điểm kiểm chứng luận đề này. Theo dõi dư địa định giá lại của tài sản foundry chuyên biệt đang giao dịch với hệ số chiết khấu "foundry hạng hai".
- Bên hưởng lợi cấu trúc của thiết bị Hàn Quốc: Wonik IPS, Jusung Engineering, Hanmi Semiconductor và SEMES nằm trực tiếp trên tuyến chi tiêu vốn (capex) bộ nhớ (HBM4 của Samsung, 54 nghìn tỷ won của SK hynix, ước tính 50 tỷ USD chi tiêu vốn (capex) FY2027 của Micron). Với các mã có tiếp xúc khách hàng Trung Quốc như Jusung Engineering (CXMT), rủi ro kiểm soát xuất khẩu và lợi ích cùng tồn tại, nên cần phân tích độ nhạy theo từng kịch bản kiểm soát.
Hàm ý quản trị
- Hàm quyết định chi tiêu vốn (capex) đã có thêm phí bảo hiểm "khả năng phục hồi chuỗi cung ứng": tiêu chí đầu tư công suất giờ không chỉ là dự báo cầu. Trong kỷ nguyên hai chuỗi cung ứng, việc đảm bảo công suất của phe nào sẽ quyết định cơ cấu khu vực và tầm nhìn đơn hàng của hãng thiết bị. Việc tỷ trọng Trung Quốc của Lam giảm từ 34% xuống 26% cho thấy tái cân bằng danh mục khu vực đã diễn ra.
- Mua sắm thiết bị theo hai nguồn: với nhà vận hành nhà máy (fab), thử nghiệm song song thiết bị phương Tây và thiết bị Trung Quốc (điển hình là thông tin thử nghiệm thiết bị AMEC tại các nhà máy (fab) ở Trung Quốc của Samsung và SK hynix) đang trở thành chuẩn phòng ngừa rủi ro. Hãng thiết bị cần rà soát danh mục khách hàng tiếp xúc quá mức với một phe.
- Giá trị M&A của năng lực quang tử: việc GF mua AMF và InfiniLink cách nhau 10 ngày đầu năm 2026 cho thấy giá trị khan hiếm của năng lực quang tử silic. Giá trị chiến lược của doanh nghiệp sở hữu IP kết nối quang và năng lực foundry đang trong xu hướng tăng.
Tuyên bố miễn trừ: trong các con số của bài viết, dự báo thị trường (WFE từ 153 tỷ USD lên 278 tỷ USD, v.v.) là ước tính của một số tổ chức cụ thể và có thể khác với thực tế. Không sử dụng làm căn cứ cho quyết định đầu tư.
FAQ
Thị trường WFE (thiết bị chế tạo tấm wafer) là gì?
WFE là thị trường thiết bị front-end khắc mạch lên tấm wafer. Bao gồm thiết bị quang khắc, khắc, lắng đọng và làm sạch, chiếm khoảng 80% toàn thị trường thiết bị chất bán dẫn. Khi đầu tư công suất chất bán dẫn tăng, đây là hạng mục thiết bị hưởng lợi đầu tiên và lớn nhất.
Vì sao siêu chu kỳ thiết bị lần này được cho là dài hơn trước?
Có hai lý do cấu trúc. Thứ nhất, phân mảnh chuỗi cung ứng khiến công suất cùng một nút công nghệ được đầu tư trùng lặp ở hai chuỗi cung ứng, tạo ra đơn hàng thiết bị bất chấp cầu. Thứ hai, tăng trưởng cấu trúc của "nửa còn lại" — bộ nhớ (HBM), đóng gói tiên tiến, quang tử silic — tạo nhu cầu thiết bị tách biệt khỏi chu kỳ logic tiên tiến nhất. Hai vòng lặp chồng lên nhau thì chu kỳ dài ra.
Vì sao chiến lược "không chạy đua 2nm" của GlobalFoundries lại quan trọng?
GF tập trung vào nút công nghệ chuyên biệt và quang tử silic thay vì cuộc đua tiên tiến nhất, và công suất SiGe đã bán hết tới 2027. Khi nút thắt của cụm AI dịch từ tính toán sang kết nối (interconnect), kết nối quang trở thành tài sản chiến lược mới. Thắng thầu chip quang MI500 của AMD (dự kiến ra mắt 2027) chứng minh điều này. Còn dư địa định giá lại cho mức định giá đang kẹt trong khung "foundry hạng hai".
Căn cứ hưởng lợi của cổ phiếu thiết bị Hàn Quốc là gì?
Lợi nhuận hoạt động quý 3 của Wonik IPS +112% (ước tính, 2026-10-12), tồn đọng đơn hàng của Jusung Engineering gấp 3 lần trong 3 tháng, biên lợi nhuận hoạt động quý 2 của Hanmi Semiconductor 51,9% — tất cả đều hưởng lợi trực tiếp từ mở rộng chi tiêu vốn (capex) bộ nhớ (HBM4 của Samsung, khoản đầu tư 54조 원 của SK hynix, ước tính chi tiêu vốn (capex) FY2027 của Micron khoảng $500억). Việc thông báo đầu tư 349억 위안 của CXMT trở thành chất xúc tác trực tiếp cho Jusung Engineering cũng là bằng chứng của đa dạng hóa khách hàng.
<!-- CHART-SPECS Biểu đồ 1 — So sánh dự báo WFE dạng cột (chart-wfe-trajectory)
- Tiêu đề: "WFE Market Outlook: High Case vs Baseline" (chỉ dùng văn bản tiếng Anh)
- Dữ liệu:
- Kịch bản lạc quan (nghiên cứu đầu tư độc lập, 2026-10-15): 153 tỷ USD năm 2026 → 278 tỷ USD năm 2030
- Đường cơ sở (triển vọng giữa năm của hiệp hội ngành, 2026-07): 143,9 tỷ USD năm 2026 (+23,1% so với cùng kỳ) → 200 tỷ USD năm 2028
- Thực tế năm 2025: 116,9 tỷ USD (hiệp hội ngành) — điểm mốc cơ sở
- Tăng trưởng WFE của hiệp hội ngành: +21,8% (2027), +14,1% (2028)
- Đầu tư xây dựng nhà máy (fab) toàn cầu: ~48 tỷ USD năm 2026 → 63 tỷ USD năm 2027 → 68 tỷ USD năm 2028 (hiệp hội ngành, 2026-10-14)
- Đầu tư thiết bị cho nhà máy (fab) 300mm tại châu Mỹ: 18,1 tỷ USD năm 2026 → 40,6 tỷ USD năm 2029 (hiệp hội ngành, 2026-10-14)
- Phong cách: tương phản cao, watermark logo VLSI, ghi Nguồn: hiệp hội ngành / nghiên cứu đầu tư độc lập
Biểu đồ 2 — "Nửa còn lại" của chuỗi cung ứng AI (chart-specialty-half)
- Tiêu đề: "The Other Half of the AI Supply Chain" (chỉ dùng văn bản tiếng Anh)
- Điểm dữ liệu:
- Cơ cấu doanh thu hệ thống quý 3/2026 của ASML: EUV 49% / phi EUV 51% (DUV ngâm 39% ≈ 3,27 tỷ euro) (ASML IR, 2026-10-14)
- Lam: doanh thu NAND gấp đôi so với quý trước, đóng gói tiên tiến +70% so với cùng kỳ trở lên trong năm 2026 (Lam IR, 2026-07-29)
- Applied Materials: DRAM chiếm 26% doanh thu Semiconductor Systems (so với 22% một năm trước) (AMAT IR, 2026-08-13)
- GF: công suất SiGe bán hết tới 2027; quang tử silic đặt mục tiêu run-rate 1 tỷ USD năm 2028; thương vụ AMF đóng góp +75 triệu USD năm 2026 (GF IR/thông tin, 2026)
- Chip quang MI500 của AMD sản xuất tại GF, ra mắt 2027 (thông tin tháng 4/2026)
- Phong cách: logo/sản phẩm doanh nghiệp liên quan hiển thị rõ, cấm minh họa chung chung, watermark logo VLSI, ghi Nguồn
-->


