VLSI Korea
半導體股連跌8天、獲利展望卻上修:瓶頸從矽晶片移向信用市場
SOX連跌8個交易日、KOSPI八個交易日跌逾20%、CoreWeave CDS突破1,100bp。但台積電上修展望、KOSPI遠期EPS也上調。股價與獲利為何背離,以及轉為真正下行循環的五個訊號。


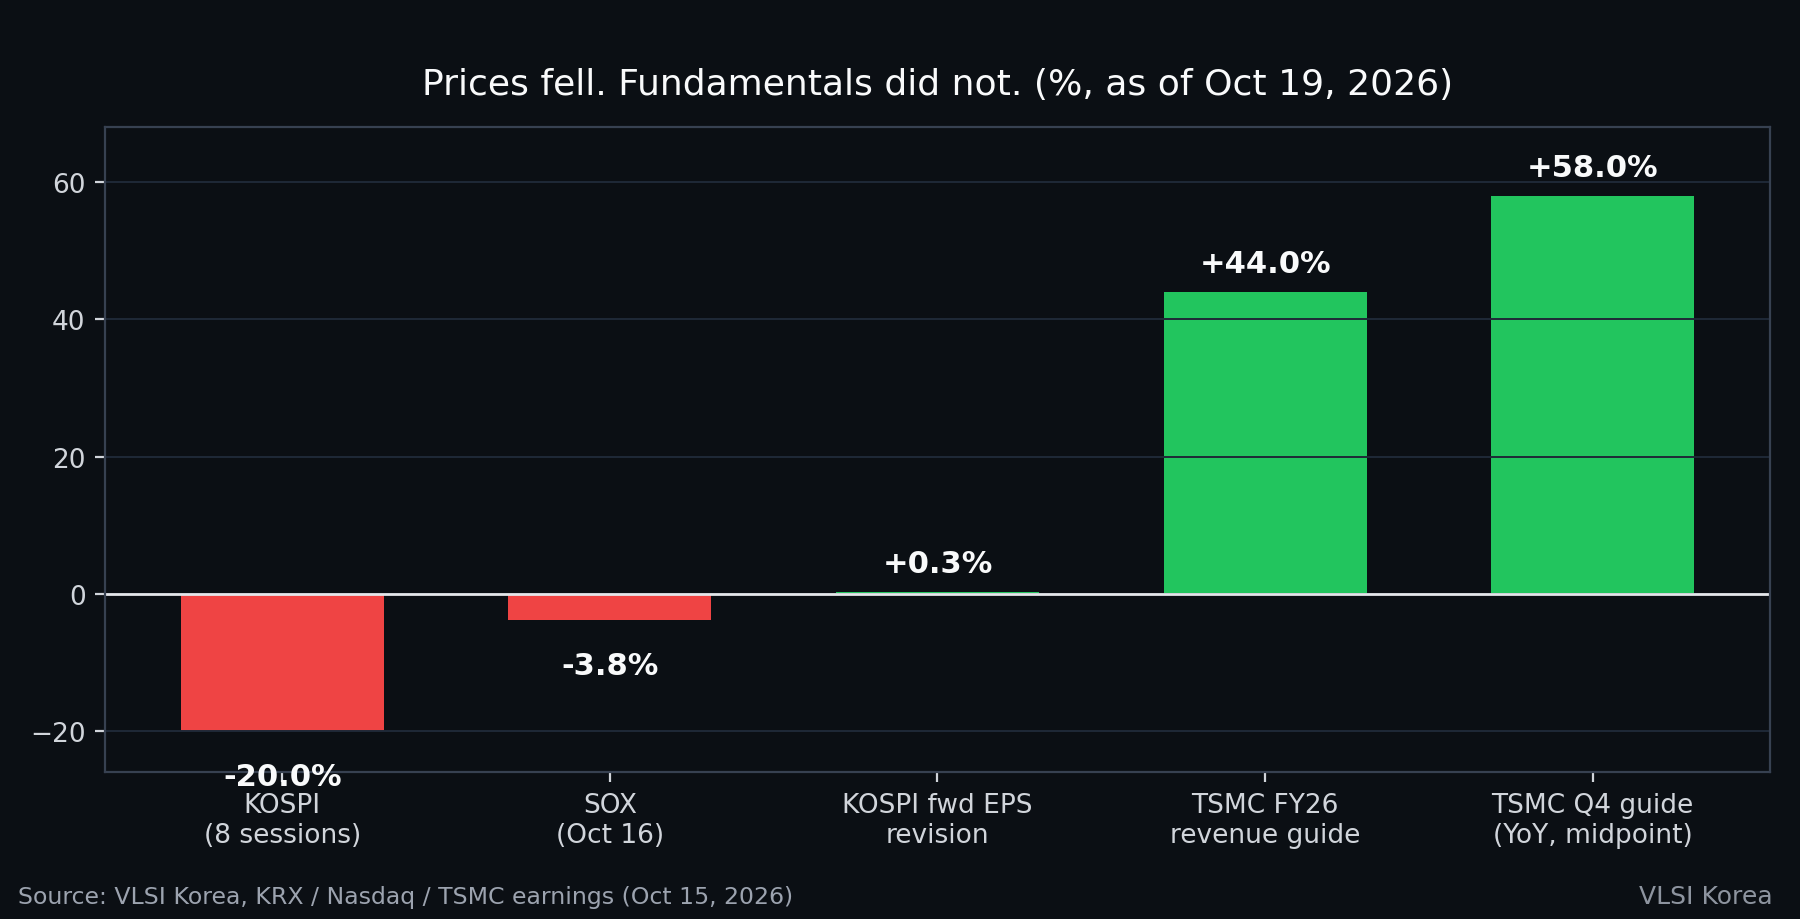
先說結論:截至2026年10月19日,這波半導體拋售是信用重新定價,不是需求崩壞。 費城半導體指數(SOX)已連續下跌8個交易日,創下自2008年金融危機以來最長的連跌紀錄。KOSPI在8個交易日內跌幅超過20%。然而在同一段期間,台積電公布連續第六季創紀錄的單季淨利,並上修展望;KOSPI未來12個月預估EPS也被上修,而非下修。股價與基本面正朝相反方向移動,而改變的變數不是矽晶片供給,而是為AI建設提供資金的債務成本,以及市場對其安全性的看法。
這個區別,決定了接下來會發生什麼。需求崩壞會削減訂單、投片與資本支出。信用重新定價則先壓縮本益比等估值倍數,只有當融資壓力從邊際借款人擴散到以自有資金支應的超大規模雲端業者時,才會觸及訂單。本文整理已查證的數字、傳導管道,以及五個足以改變結論的訊號。
數字現況(截至2026年10月19日)
| 訊號 | 數值 | 日期 |
|---|---|---|
| KOSPI開盤 | 5,488.41,下跌179.64點(-3.17%) | 2026年10月19日 |
| KOSPI,8個交易日 | 跌幅超過-20% | 2026年10月2日至19日 |
| SOX連跌 | 連續8個交易日,2008年以來最長 | 截至2026年10月16日 |
| CoreWeave股價,單日 | -11.91% | 2026年10月16日 |
| CoreWeave 5年期CDS | 高於1,100 bp | 2026年10月12日當週 |
| KOSPI未來12個月預估EPS | 上修+0.3% | 2026年10月19日 |
| 台積電2026年第3季淨利 | NT$763.06 billion,年增+68.7% | 2026年10月15日 |
| 台積電2026年第4季營收財測 | US$52.3-54.3 billion,以中值計年增約+58% | 2026年10月15日 |
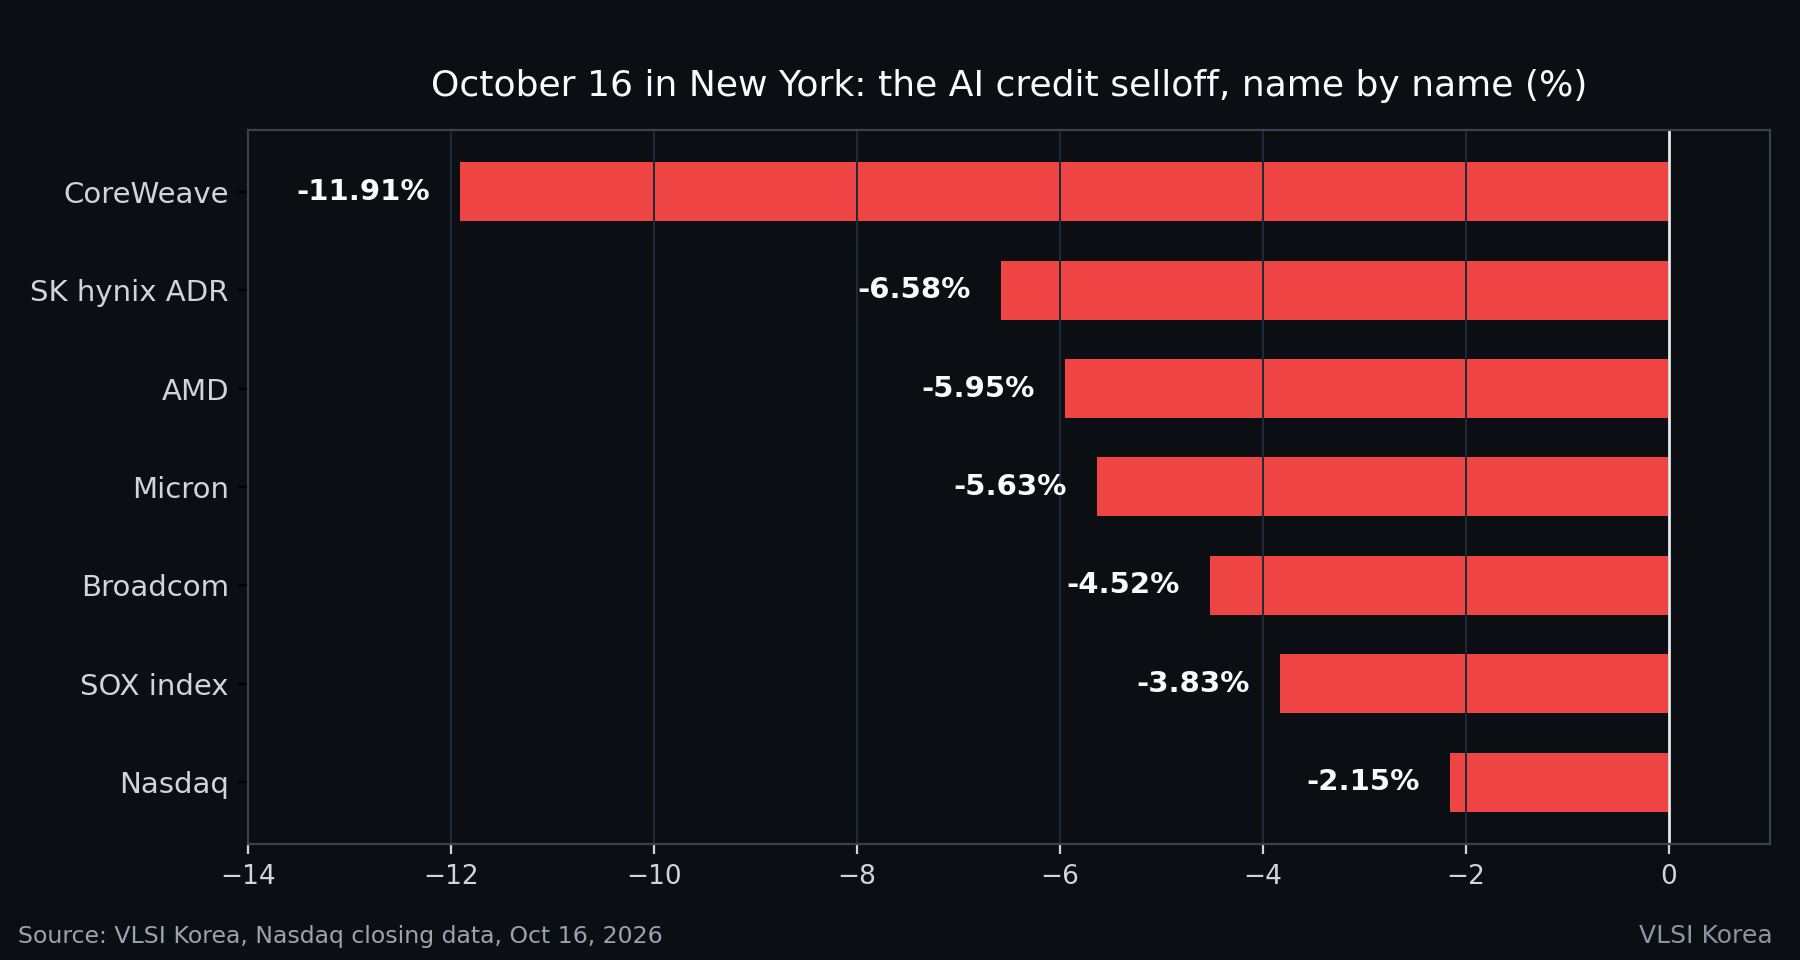
10月16日星期五美股盤中,那斯達克指數下跌2.15%至26,140.03,SOX下跌3.83%。領跌的是與AI基礎設施信用最接近的個股:CoreWeave下跌11.91%、SK海力士ADR下跌6.58%、AMD下跌5.95%、美光下跌5.63%、博通下跌4.52%。10月19日星期一首爾股市,KOSPI以5,488.41開盤,下跌3.17%,KOSDAQ以773.06開盤,下跌2.73%。三星電子與SK海力士在盤前交易下跌5%至6%,隨後外資與機構投資人逢低買進,跌幅收斂;上午9時06分,三星電子下跌1.16%至213,000韓元,SK海力士下跌1.97%至1,247,000韓元。與同一供應鏈相關的日本個股,包括矽晶圓與EUV光罩檢測供應商,上午盤中也下跌約6%。
真正改變的是什麼:AI債務的價格
有三個事實可以解釋這波跌勢的劇烈程度,而且沒有一個是晶片訂單被取消。
第一,市場開始為借款人定價,而不是為晶片定價。 CoreWeave是AI運算大型買家中槓桿最高的一家,其5年期信用違約交換(CDS)利差在2026年10月12日當週升破1,100個基點(bp)。CDS利差來到這個水準,代表信用市場認為借款人的違約風險已不再只是理論。隨後,股票投資人重新評價每一家營收仰賴高槓桿買家持續舉債的公司——在AI供應鏈中,這幾乎涵蓋所有人。
第二,韓國的指數結構把全球因素放大為一國指數事件。 KOSPI高度集中於記憶體半導體。當全球信用因素衝擊晶片股時,KOSPI無法把衝擊分散到不同產業,反而會加以集中。高盛在2026年10月19日的《Korea Weekly Kickstart》中指出,8個交易日跌幅超過20%的情況,過去只出現在極端壓力時期——亞洲金融危機、全球金融危機與COVID-19疫情——並將本次事件歸因於高於預期的通膨、AI相關信用疑慮,以及中國DRAM供給的不確定性,而非韓國企業獲利崩壞。
第三,總體經濟因素火上加油。 WTI原油升破每桶100美元,加上通膨數據高於預期,推高了適用於AI基礎設施股票的折現率——這類股票正代表長天期、資本支出沉重的現金流。元大證券韓國在10月19日總結這波修正,指出其源頭「並非來自上市公司的獲利,而是AI投資循環的資金來源與估值重新評價」。
帳本的另一面:四天前的台積電
2026年10月15日——正值SOX連跌期間——台積電公布第3季淨利NT$763.06 billion(約US$23.6 billion),年增68.7%,營收US$46.72 billion,優於自家財測。公司將第4季營收財測定為US$52.3-54.3 billion,將2026年全年美元營收成長率上修至約44%,並維持2026年資本支出在US$60-64 billion。包含AI加速器在內的高效能運算占營收68%;2nm已占晶圓銷售的8%。執行長魏哲家表示,至2029年AI加速器需求成長「很可能高於」先前指引的年複合成長率(CAGR)50%中高段水準,且需求仍遠高於台積電的供給能力。
台積電也表示,公司正在確認客戶是否具備部署AI系統所需的融資與配套元件——而即便完成這些確認,需求仍然超過供給。這句話對這波拋售至關重要:產業的核心供應商正明確地對客戶的資金能力進行壓力測試,卻依然供不應求。
這是估值重置的型態,而不是景氣循環轉折——至少目前如此。在真正的需求崩壞中,順序恰好相反:先砍訂單,接著下修財測,最後才壓縮估值倍數。這一次,是財測上修的同時,估值倍數先被壓縮。
從設計現場看這件事
從簽核的工作桌來看,實體流程不會在一夜之間重新定價。本季投片的晶片,是在12至24個月前啟動的;HBM驗證時程、先進封裝基板預訂與設備交期,都是以季為單位移動,而不是以交易日為單位。信用事件要進入這條流程,只有一道門:買家的採購訂單與資本支出核准。因此,正確的監測單位不是股價,而是邊際買家的訂單簿。
曝險分布也不均勻,市場很清楚這一點。超大規模雲端業者主要以營業現金流支應AI資本支出,即使信用市場關閉,建設仍會繼續。Neocloud與二線資料中心業者則以債務融資;他們是GPU、網路設備,以及間接而言HBM的邊際買家,也是利差擴大時最先暫停的一群。因此,信用主導的放緩不會均勻地打擊整條供應鏈。它會先打擊現貨市場曝險的供應商與對外販售的產能,最後才打擊已簽約的HBM與先進製程晶圓代工產能。10月16日的記分板——槓桿買家下跌11.91%,與晶圓代工連結較深的個股跌幅較小——已經反映了這個順序。
過去的循環也留下時機上的教訓。在2000年電信建設熱潮中,信用破裂先發生,設備訂單崩跌大約晚了兩個季度,原因是電信業者在再融資真正失敗之前,仍持續執行已承諾的資本支出。這個時間差正是機會所在:以下訊號都可以在訂單移動之前被觀察到。
五個足以改變結論的訊號
除非下列至少兩個訊號被觸發,否則應將當前事件視為信用重新定價:
- 台積電削減資本支出或財測。 US$60-64 billion的2026年資本支出計畫,以及上修至44%的成長展望,是「基本面完好」論述的承重事實。一旦削減,論述即告瓦解。
- 超大規模雲端業者下修AI資本支出財測。 在即將到來的科技巨頭法說會期間,若以自有資金支應的買家踩下煞車,代表問題在於需求或報酬,而不是信用。
- HBM合約價被重新議定下調。 2027年已簽約的HBM價格是整條供應鏈最吃緊的一環。若向下重新議價,將顯示壓力已觸及核心訂單簿。
- 信用壓力擴散至邊際借款人之外。 應觀察CDS與債券利差是否擴及投資等級的超大規模雲端業者與更廣泛的高收益市場,而不僅限於高槓桿的AI基礎設施個股。
- 設備訂單被遞延。 若主要微影、沉積與測試供應商出現訂單遞延,將確認信用管道已觸及實體訂單。
在此之前,2026年10月19日最誠實的總結雖然令人不安,卻很精確:AI建設的瓶頸已經移動。三年來,瓶頸是矽晶片——晶圓、HBM堆疊、先進封裝。本月,首次被重新定價的約束條件,是為矽晶片付錢的資產負債表。工程師解決了第一個瓶頸,第二個瓶頸屬於財務長。
常見問題
半導體需求在2026年10月下滑了嗎?
沒有,根據截至2026年10月19日可取得的資料。台積電於2026年10月15日將2026年全年營收成長展望上修至約44%,並給出第4季營收年增約58%的財測;KOSPI未來12個月預估EPS也上修0.3%。下跌的是股價,不是已公布的需求。
為什麼KOSPI在8個交易日內跌幅超過20%?
因為全球AI信用衝擊打中了高度集中於記憶體半導體的指數。在SOX連續下跌8個交易日後,KOSPI於2026年10月19日以5,488.41開盤,下跌3.17%。分析師將跌勢歸因於以CoreWeave為核心的AI信用疑慮、高於預期的通膨、原油升破100美元,以及中國DRAM供給的不確定性。
CoreWeave在晶片股拋售中扮演什麼角色?
CoreWeave是AI運算大型買家中槓桿最高的一家,因此其信用是市場衡量債務融資AI資本支出的壓力指標。其股價在2026年10月16日下跌11.91%,5年期CDS利差升破1,100 bp,促使投資人重新評價營收仰賴高槓桿買家的供應商。
什麼情況會讓這波拋售演變為真正的半導體下行循環?
訂單簿的證據:台積電削減資本支出或財測、超大規模雲端業者削減AI資本支出、HBM合約價向下重新定價、信用壓力擴散至投資等級買家,或設備訂單遞延。若出現其中兩項以上,將顯示信用管道已觸及實體需求。
揭露事項:本文係基於截至2026年10月19日已公開報導的市場與公司資料所作之分析(交易所資料、台積電2026年10月15日財報發布與法說會,以及2026年10月19日發布的券商評論)。本文不構成投資建議。數字為引用來源於所述日期所公布之數據,後續可能修訂。
📩 訂閱 VLSI Korea 電子報
每日半導體深度分析,第一時間寄到您的信箱。免費訂閱。