VLSI Korea
解析高盛主經紀業務筆記 — 避險基金在 5 天內全數回吐 2025 年以來的 AI 淨買超
高盛主經紀業務筆記:避險基金在 10 月 8 日至 14 日連續 5 個交易日淨賣超 AI 股票,全數回吐 2025 年以來的淨買超,記憶體股合計市值蒸發逾 7,000 億美元。即便如此,高盛仍維持三星電子與 SK 海力士的買進評等。


30 秒摘要
- 先講結論:這次下跌不是基本面造成的,而是部位布局造成的。 根據高盛主經紀業務筆記(以 Reuters 10 月 16 日報導為準),全球多空避險基金在 10 月 8 日至 14 日連續 5 個交易日淨賣超全球 AI 股票,規模足以全數回吐自 2025 年初以來累積的淨買超。
- 虧損幅度非比尋常。 全球基本面多空基金在截至 10 月 15 日的一週內天天虧損,單週報酬為 -2.9%。聚焦亞洲的基金僅在 10 月上半月就下跌 -6.8% — 6 月底高點時(年初以來 +40% 以上)累積的績效,已有超過一半消失。
- 只有賣出,沒有下注做空。 賣出多頭部位約為放空賣出的 3.5 倍。這不是信心崩潰,而是降低手中持股的去槓桿。然而,AI 多頭曝險仍處於近 3 年的第 83 百分位數,槓桿也接近 5 年極端水準 — 高盛的 Vincent Lin 認為,去槓桿「更接近起點,而非終點」。
- 同一週,高盛研究部門給出的答案恰恰相反。 記憶體股自 10 月 10 日以來市值已蒸發超過 7,000 億美元,但高盛仍維持三星電子(強力買進,普通股目標價 490,000 韓元)與 SK 海力士(買進,目標價 3,500,000 韓元)的評等。判斷是 2027 年 DRAM、NAND 與 HBM 的供需將比 2026 年更吃緊,且短缺將持續到 2028 年。
- 韓國是震央。 10 月 12 日至 16 日的一週內,三星電子下跌 -17.8%,SK 海力士下跌 -24.3% — 以 SK 海力士而言,這是 2008 年 11 月以來最糟的一週。外資當週在 KOSPI 淨賣超 11 兆 2,068 億韓元,其中 78.8% 集中在這兩檔股票。
- Chase's Take: 台積電在同一個星期四(10 月 15 日)公布了史上最佳的單季財報。技術本身什麼都沒有改變。改變的是那些用借來的錢買進這項技術的人的手。
本文引用的報告數據均以二手報導為準。報告原文僅供客戶查閱,無法直接確認 — 「原文未經確認」。每個數據都標示了出處,無法確認的數據則未列入。
前言:出問題的不是財報,而是持股的手
10 月 15 日星期四,台積電公布第 3 季財報。營收 467 億 2,000 萬美元(年增 +41.2%),淨利 7,630 億 6,000 萬新台幣(+68.7%) — 兩者都創下歷史新高。然而就在同一天,韓國 KOSPI 下跌 8%,收在 6 個月來的最低點,台灣股市也下跌超過 3%。
崩潰的不是財報,而是持股的手。高盛主經紀業務部門 — 負責向避險基金放款並保管其股票,因此最清楚誰持有什麼、持有多少的部門 — 當週寫下的筆記,是今年以來最冷峻的市場診斷之一。本文將一併解析這份筆記的數字,以及指向完全相反方向的高盛研究部門對記憶體的看法。只有同時閱讀這兩份筆記,才能看清這次下跌的本質:一份說「人群正湧向出口」,另一份說「門外的世界一切正常」。
Episode 1:解析主經紀業務筆記的數字 — 21 個月在 5 天內消失
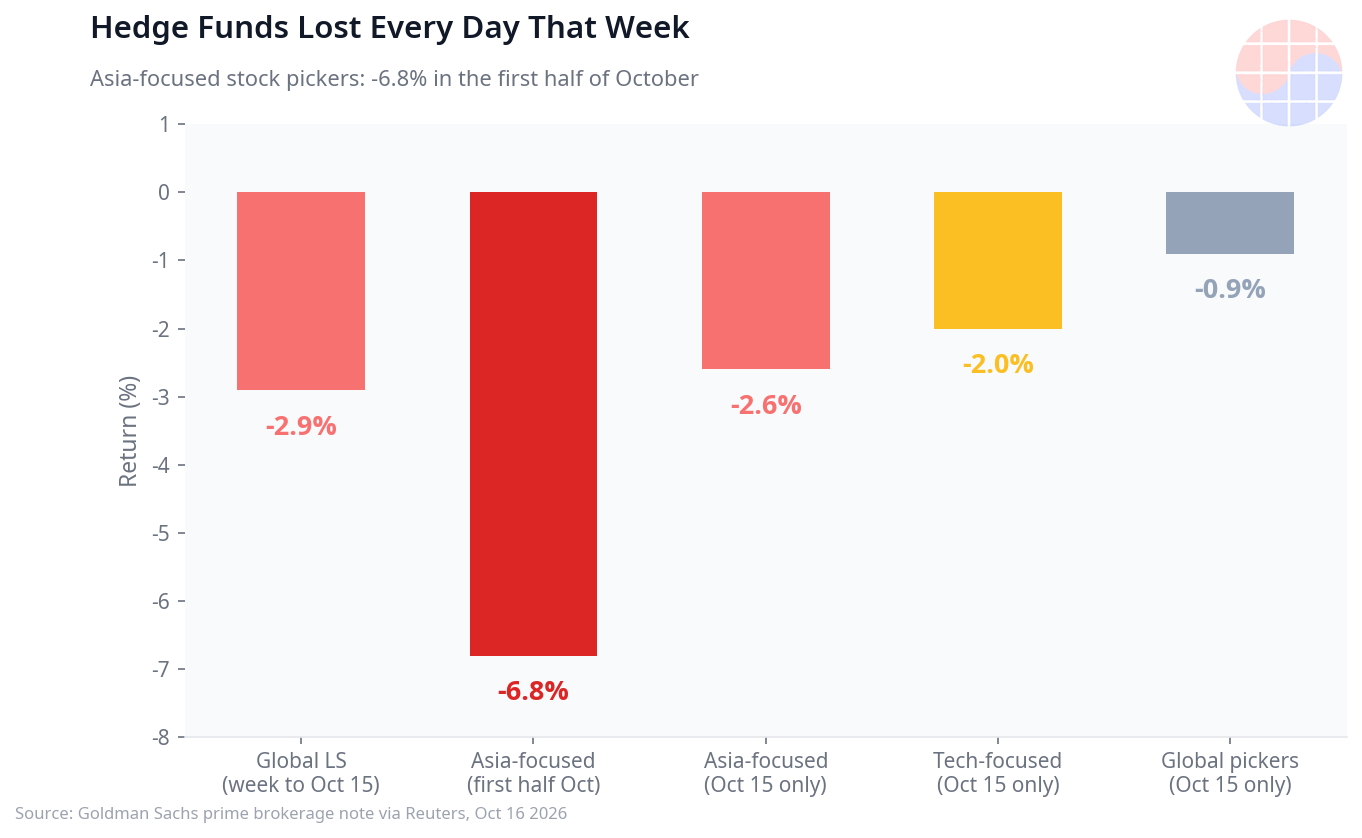
高盛主經紀業務筆記的核心數字有六個。出處是 Reuters 10 月 16 日的報導(Reuters)。
第一,虧損的連續性。 全球基本面多空基金(選股型基金)在截至 10 月 15 日的一週內,沒有一天不虧損,週報酬率為 -2.9%。不過年初以來仍維持 +14.3% — 不是崩潰,而是在回吐先前累積的成果。
第二,亞洲的跌幅。 聚焦亞洲的選股型基金在 10 月上半月繳出 -6.8% 的成績。6 月底高點時年初以來曾超過 +40% 的績效,已有超過一半消失。光看 10 月 15 日單日,全球選股型基金 -0.9%、亞洲 -2.6%、聚焦科技的基金 -2.0%,系統化交易多空與多重策略也各約 -1%。
第三,同日下跌的罕見性。 高盛寫道:「從新冠疫情時期到 2025 年底,三種廣泛策略從未在同一天一起下跌超過 80bp。」然而 2026 年已經發生了三次 — 2 月 4 日、7 月 28 日,以及 10 月 15 日。即使策略不同,卻在同一天一起下跌,代表它們實際上持有的東西是相同的。
第四,賣出的規模。 多空經理人在 10 月 8 日至 14 日連續 5 個交易日淨賣超全球 AI 股票。依高盛統計,這波賣出全數回吐了自 2025 年初以來的淨買超。其中有一天的單日淨賣超,是近 1 年來第二大。
第五,賣出的性質。 賣出多頭與放空賣出的比例約為 3.5 比 1。美國 11 個產業類別中有 8 個呈現淨賣超,由資訊科技與工業類股領先。筆記的解讀是,這不是新建立放空部位的看空下注,而是降低既有多頭部位的去槓桿。
第六,即便如此,部位依然擁擠。 在這波賣出之後,避險基金的全球 AI 多頭曝險仍處於近 3 年的第 83 百分位數,主經紀業務帳上的槓桿也維持在接近 5 年極端水準的位置。這正是 Vincent Lin 認為去槓桿更接近起點、而非終點的依據。引爆點是比預期更熱的美國物價數據 — 當通膨壓過降息預期時,半導體與 AI 供應鏈股票最先遭到拋售。
Episode 2:7,000 億美元的蒸發 — 以及說出完全相反看法研究部門
如果主經紀業務部門記錄的是人群的動向,那麼這波賣壓的價格標籤如下。根據 Yahoo Finance 的統計(以 10 月 16 日報導為準),三星電子、SK 海力士、美光、SanDisk、鎧俠等記憶體股自 10 月 10 日以來 — 以 7 個交易日計算 — 合計市值損失超過 7,000 億美元。各檔股票跌幅為 11~26%。以 61 檔半導體與儲存股票組成的籃子計算,約有 2 兆 5,000 億美元消失,而 iShares 半導體 ETF 連續 8 個交易日下跌,創下 2008 年 10 月以來最長的連跌紀錄。
被指為這波賣壓引爆點之一的是中國的 CXMT。當 CXMT 在更緊密的 4F² DRAM 單元結構上取得進展,並計畫在年底前推出伺服器用產品的消息傳出後,市場開始重新將中國的追趕速度反映在價格上。
然而,高盛研究部門給出的答案不是賣出。高盛維持對三星電子的買進與強力買進(Conviction Buy)地位,並提出普通股目標價 490,000 韓元、特別股 360,000 韓元;對 SK 海力士也維持買進與目標價 3,500,000 韓元。論據有三點。第一,傳統 DRAM、NAND 與 HBM 在 2027 年的供需都將比 2026 年更吃緊。第二,供給短缺將持續到 2028 年。第三,CXMT 要達到可信賴的量產良率,並通過嚴苛的客戶認證,還需要數年時間 — 單元結構的進展與進入 HBM 市場之間,仍有一段很長的距離。
這兩個部門的訊息並不矛盾。主經紀業務部門談的是「誰在賣」,研究部門談的是「還剩下什麼」。在價格由部位布局決定的區間裡,這兩句話可以同時成立。
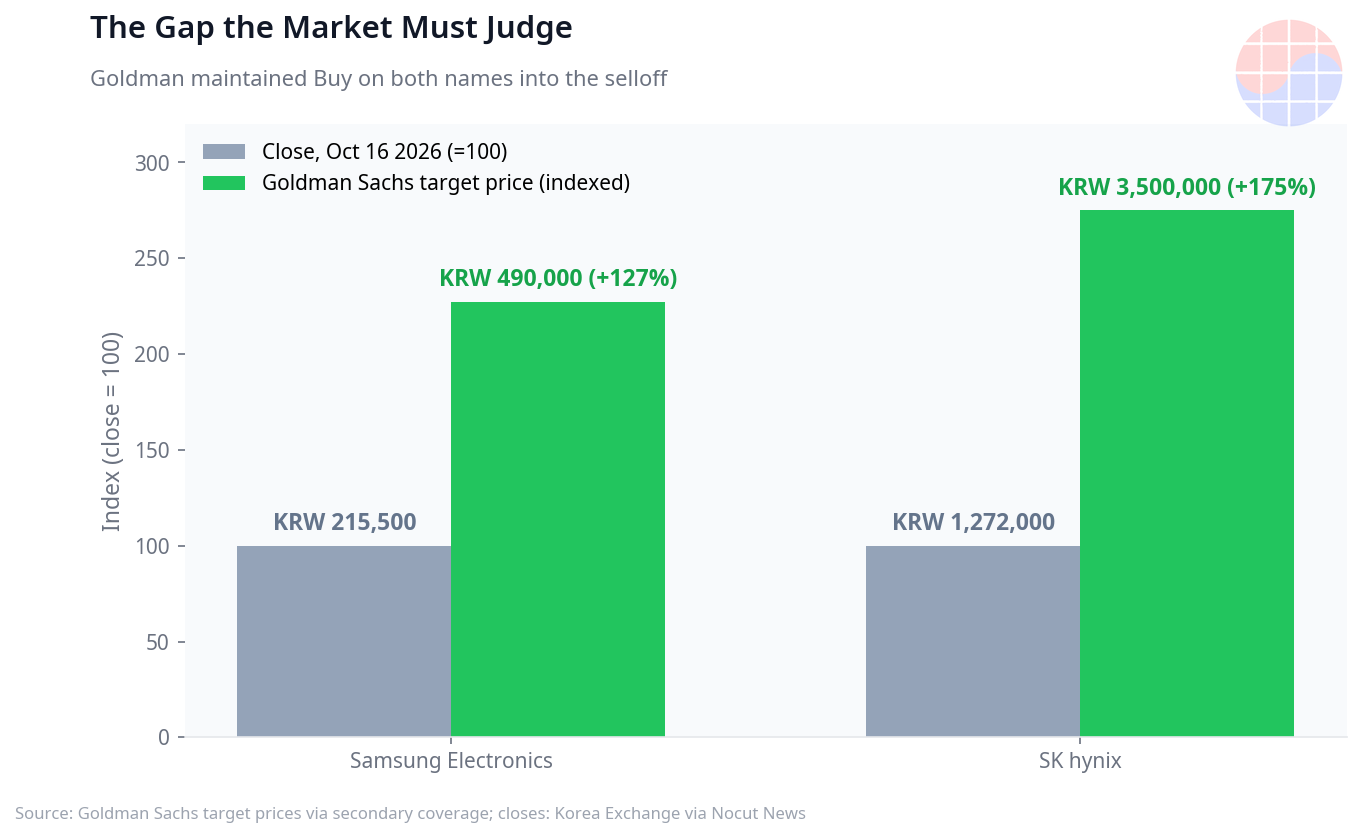
從數字來看,高盛目標價與目前價格之間的差距極為極端。三星電子目標價 490,000 韓元約為 10 月 16 日收盤價 215,500 韓元的 2.3 倍,SK 海力士目標價 3,500,000 韓元約為收盤價 1,272,000 韓元的 2.8 倍。目標價通常是 12 個月展望,如此幅度的差距只代表兩件事之一 — 要麼市場不相信獲利展望本身,要麼相信展望、卻認為那份獲利能持續的期間要短得多。這正是摩根士丹利在上週筆記中指出的「估值陷阱」爭論所交會的點。只是方向相反。如果摩根士丹利說的是「因為獲利處於高峰,所以看起來便宜」,那麼高盛的回答就是「因為供給短缺將持續到 2028 年,所以獲利的高原期會很長」。究竟哪一方正確,最終取決於 2027 年新增產能實際上線的速度,以及 HBM 長期供貨合約能把價格下限撐得多穩固。
Episode 3:贏家、輸家與韓國視角
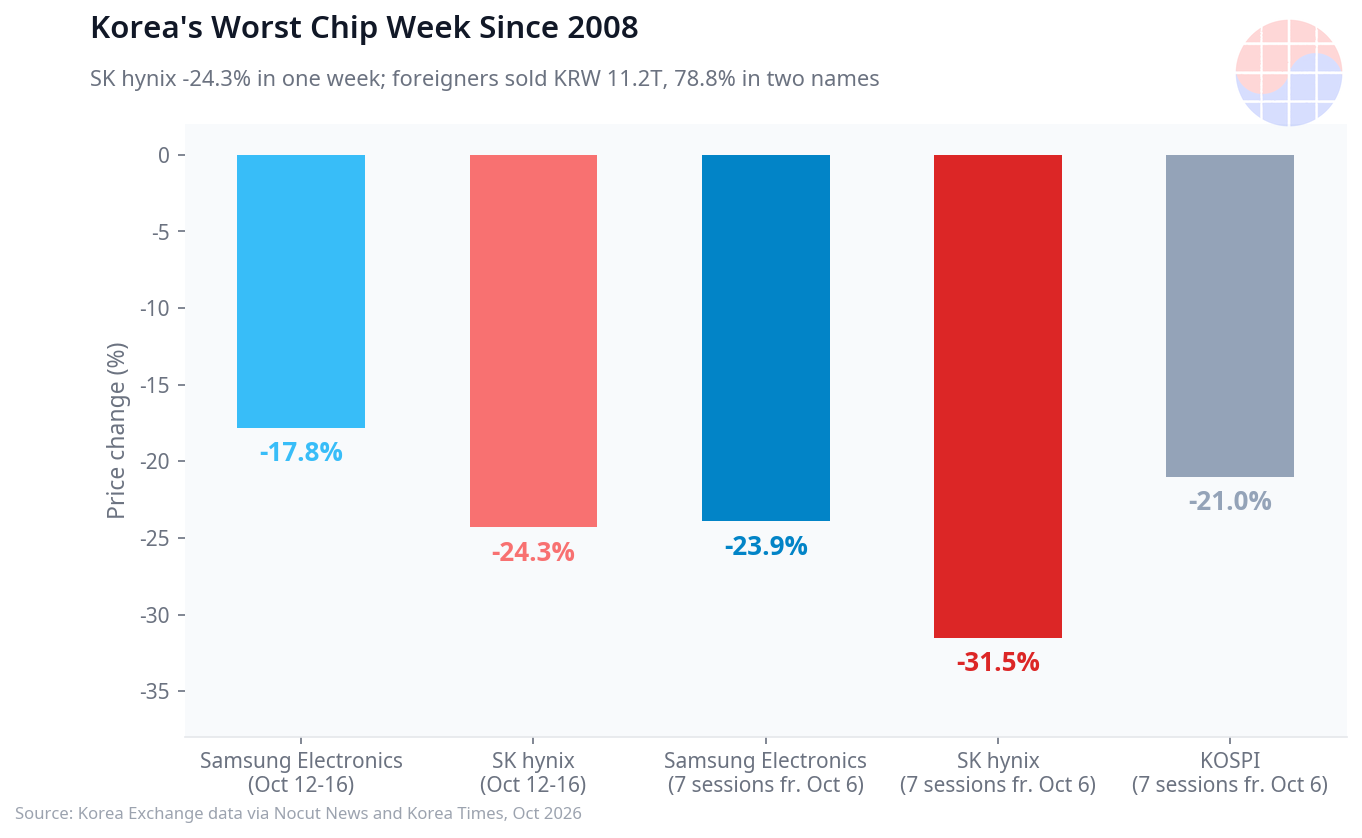
輸家是「韓國記憶體 Beta」。 根據韓國交易所統計,10 月 12 日至 16 日的一週內,三星電子從 262,000 韓元跌至 215,500 韓元,跌幅 -17.8%;SK 海力士從 1,681,000 韓元跌至 1,272,000 韓元,跌幅 -24.3%(Nocut News 報導)。SK 海力士的單週跌幅是 2008 年 11 月第三週(-31.9%)以來最大。若把期間拉長為自 10 月 6 日起的 7 個交易日,三星電子 -23.9%、SK 海力士 -31.5%,KOSPI 則下跌 -21%(1,449.52 點)。
外資賣出的集中度才是本質。 當週外資在 KOSPI 淨賣超 11 兆 2,068 億韓元,其中三星電子 3 兆 4,763 億韓元、SK 海力士 5 兆 3,565 億韓元 — 這兩檔股票占了整體的 78.8%。外資持股比率降至三星電子 45.98%(2009 年 7 月以來最低)、SK 海力士 48.85%(2021 年 12 月以來最低)。這不是因為獲利展望崩潰才賣出,而是直接降低了對韓國半導體的曝險本身。
韓國分析師的反駁也指向同一個方向。 根據《Korea Times》10 月 16 日的報導,KB 證券將這次下跌視為「不是基本面惡化,而是韓國市場承接力道不足與心理萎縮造成的過度修正」;SK 證券則維持記憶體供給短缺比預期更深、明年 HBM 價格將上漲的展望(Korea Times)。
下一次判定將來自財報。 SK 海力士將在 10 月 28 日、三星電子將在 10 月 29 日公布第 3 季財報。高盛目標價與星期五收盤價(215,500 韓元、1,272,000 韓元)之間的差距 — 三星電子約 +127%、SK 海力士約 +175% — 本身就是市場提出的問題。財報能否填補這個差距,還是部位布局會進一步推擠價格,將由仍停留在第 83 百分位數的 AI 多頭曝險率先給出答案。
Chase's Take
身為在產業內工作的人,這份筆記中最讓我久久難忘的數字,不是 -2.9%,而是 3.5 比 1。賣出的是多頭部位,不是放空。沒有人下注 AI 已經結束。只是所有人都想從同一扇門出去,而門太窄了。
看半導體循環夠久的人都認識這個模式。因需求展望改變而下跌的速度很慢。因部位布局崩潰而下跌的速度很快 — 而且通常會比基本面更早止步。問題是,這次雖然是第二種下跌,曝險卻仍停留在第 83 百分位數。主經紀業務部門的意思是,現在還不是因為第一波浪潮已經過去就能放心的階段,我同意這個解讀。
另一方面,高盛研究部門對記憶體的看法,與我在現場看到的並沒有太大不同。HBM 認證不是以季、而是以年為單位在推進,良率也不是在論文裡、而是在量產產線上得到證明。CXMT 的單元進展是真實的新聞,但它不是會改變 2027 年供需的新聞。
總結來說是這樣。短期價格由避險基金的手決定,中期價格由 10 月 28 日至 29 日的財報決定,長期價格由 2027 年的供需決定。三個時鐘以不同速度運轉的區間 — 現在正是那樣的區間。
FAQ
高盛主經紀業務筆記到底說了什麼?
全球多空避險基金在 10 月 8 日至 14 日連續 5 個交易日淨賣超 AI 股票,全數回吐自 2025 年初以來的淨買超,並在截至 10 月 15 日的一週內記錄了 -2.9% 的虧損。原文僅供客戶查閱,因此本文以 Reuters 等二手報導為準整理。
這次下跌的原因是基本面惡化嗎?
不是 — 至少目前還不是。同一週,台積電公布了營收 +41.2%、淨利 +68.7% 的史上最佳財報。高盛主經紀業務筆記所記錄的,是由比預期更熱的美國物價所引發的部位布局清算,賣出多頭約為放空賣出的 3.5 倍,正是這一點提供了佐證。
高盛維持買進三星電子與 SK 海力士的依據是什麼?
依據是 2027 年 DRAM、NAND 與 HBM 的供需將比 2026 年更吃緊、供給短缺將持續到 2028 年的展望,以及 CXMT 要具備量產良率與客戶認證還需要數年的判斷。目標價為三星電子普通股 490,000 韓元、SK 海力士 3,500,000 韓元。
接下來應該關注什麼?
有三件事。第一,避險基金 AI 多頭曝險(目前為近 3 年第 83 百分位數)與槓桿下降的速度。第二,10 月 28 日 SK 海力士與 10 月 29 日三星電子的第 3 季財報。第三,外資持股比率是否會從三星電子 45.98%、SK 海力士 48.85% 的水準反彈。
本文僅供資訊參考,並非投資建議。引用的報告數據以二手報導為準,原文未經直接確認。投資決策請依自身判斷並自行負責。
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂