VLSI Korea
321層NAND量產與中國追趕 — AI儲存競爭的5個事實 (YMTC、eSSD)
SK海力士於2026年10月24日開始量產全球首款321層NAND。2Tb QLC寫入最高+56%、讀取+18%、寫入功耗-23%,中國市場YMTC以38.5%領先三星電子與SK海力士,enterprise SSD占NAND位元出貨的48%。


先說結論,NAND競爭的中心已從堆疊層數本身,轉向AI資料中心的enterprise SSD與中國內需市場市占率 — SK海力士的321層量產,正是同時瞄準這兩條戰線的動作。
30秒摘要
- SK海力士於2026年10月24日宣布,全球首款321層NAND已開始量產(公司發布)。該產品與以HBM為首的DRAM結合,組成全堆疊AI記憶體產品組合。
- 321層2Tb QLC採用six-plane架構與3,200 MT/s I/O,據產品報導,寫入較前一代最高提升+56%、讀取提升+18%、寫入功耗降低-23%。
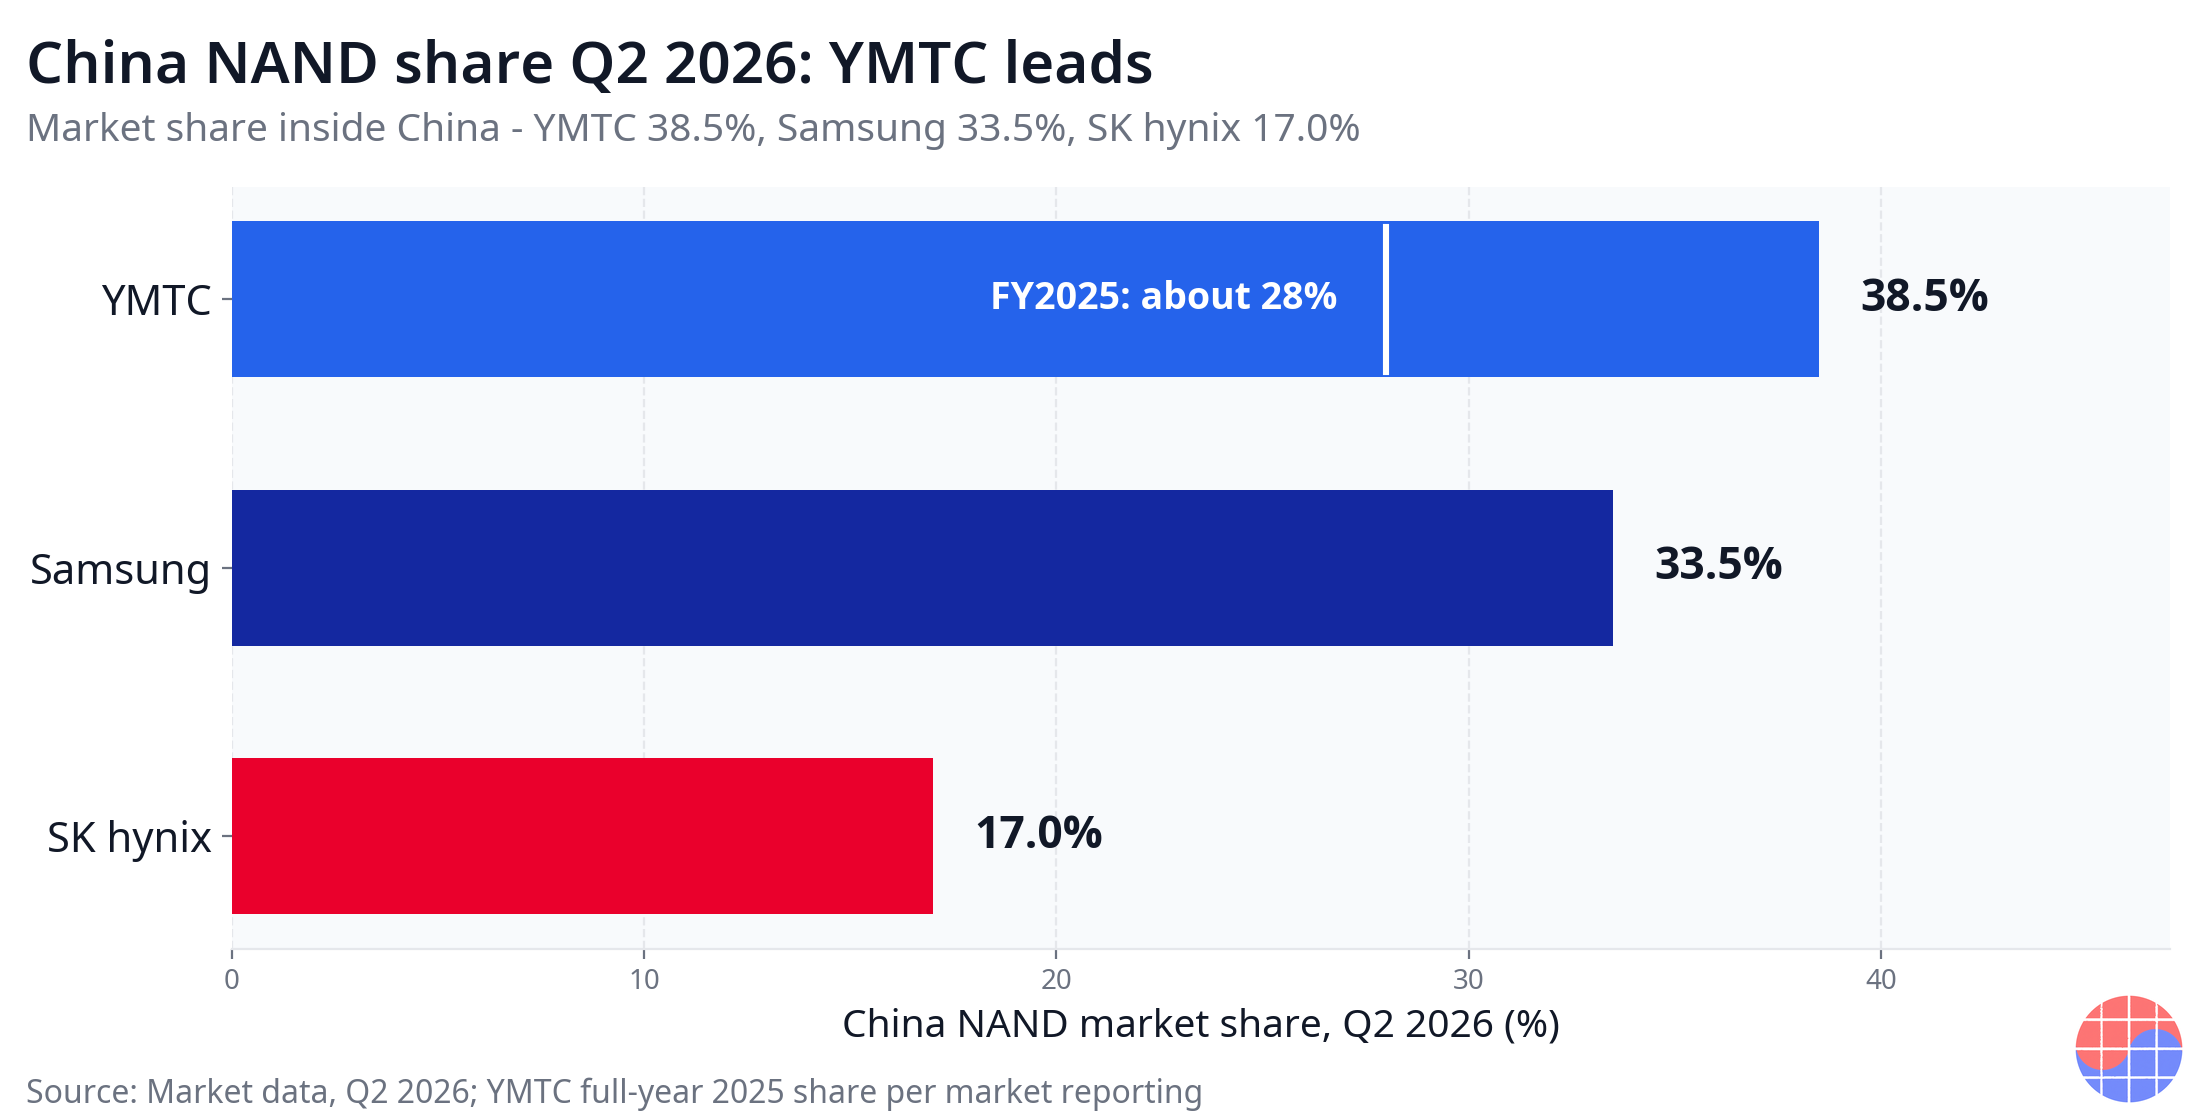
- 2026年第二季中國NAND市場,YMTC(長江存儲)市占率38.5%,領先三星電子的33.5%與SK海力士的17%。YMTC在2025年全年約為28%。
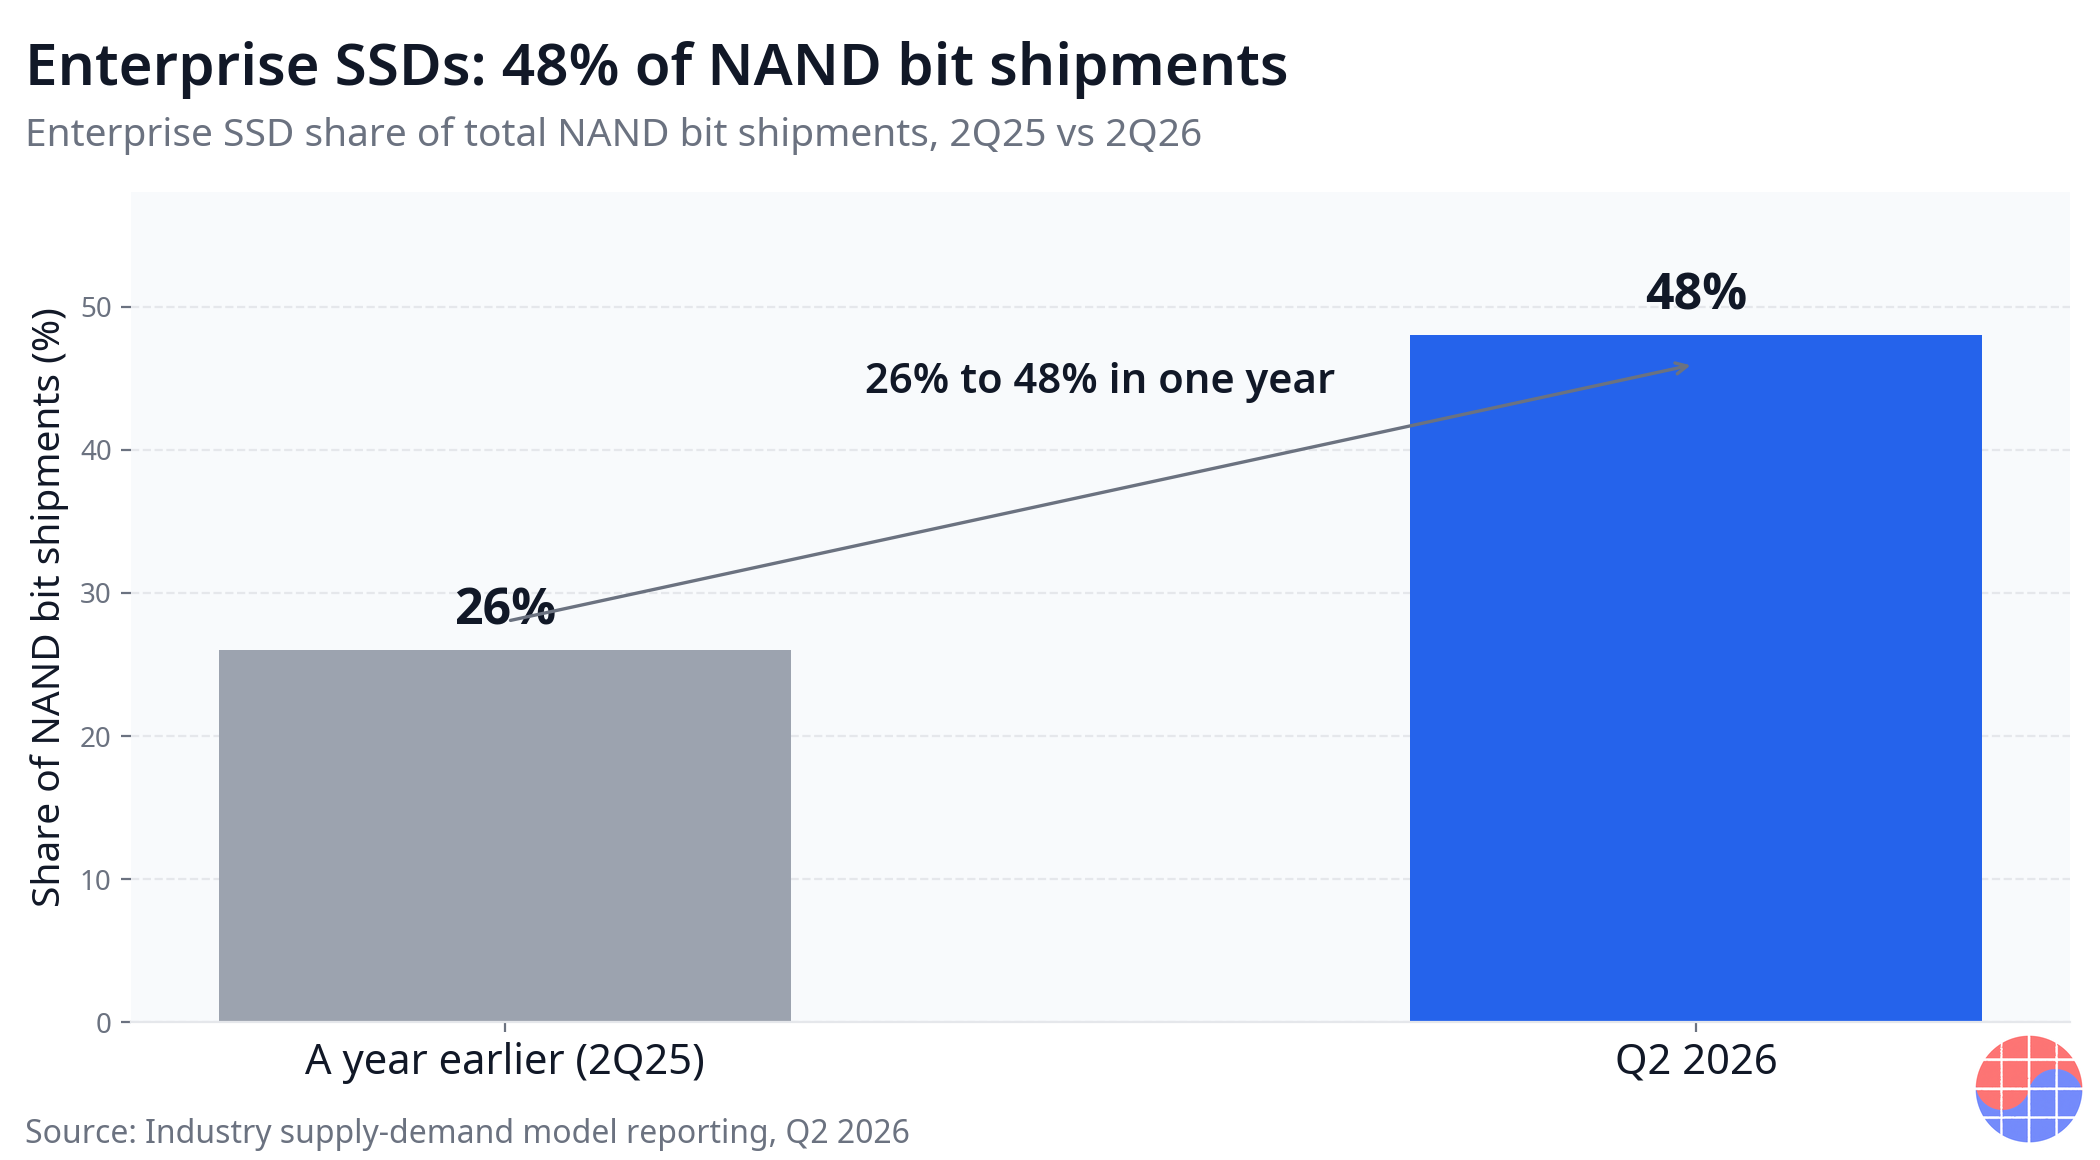
- Enterprise SSD占2026年第二季NAND位元出貨的48%,較一年前的26%幾乎翻倍(產業供需模型報導)。
- 三星電子已將約60%的V-NAND產能轉向V9(286層),V10已開始量產,並正在開發約500層的V11。
Background
NAND長期被視為以價格競爭的通用儲存產品。智慧型手機與個人電腦的儲存容量是需求中心,競爭的語言是每位元成本與是否供給過剩。AI資料中心改變了這個格局。隨著大型語言模型推論變得更長、更重,營運商需要快速且經濟地存放訓練資料集、模型檢查點,以及推論過程中產生的中間資料,包括KV-cache。儲存不再是運算裝置旁邊的周邊零件,而是AI基礎設施的一層。NAND的價值,正從容量定價,重新定義為整個資料中心的處理量與功耗預算。
SK海力士在2026年10月24日發布的321層NAND量產,正是對這次重新定義的回應。公司發布將這款產品定位為全堆疊AI記憶體產品組合的一環:一端是以HBM為首的DRAM,另一端是面向AI資料中心SSD與裝置端AI的超高性能NAND。NAND開發負責人Jungdal Choi以轉述方式表示,這次推出讓公司朝AI儲存市場的領導地位更近一步。換句話說,層數已不再只是為了紀錄本身,而是關於公司打算贏下哪一種儲存需求的宣示。
第二股力量藏在標題背後:中國。中國是全球最大的NAND消費市場之一,同時也是YMTC的母國市場,這家本土供應商正在快速擴張。三星電子與SK海力士在中國境內都設有大型NAND晶圓廠,因此在中國的競爭不是單純的出口競賽,而是同時牽涉本地生產、設備許可與地緣政治。在321層這則技術新聞背後,疊著三層脈絡:AI需求、堆疊技術與中國市場。
5個事實
- SK海力士已開始量產全球首款321層NAND。 SK海力士於2026年10月24日透過公司發布(經PR Newswire發布)宣布量產開始。發布將這款產品定位為以HBM為首的DRAM所組成的全堆疊AI記憶體產品組合的一環,瞄準AI資料中心SSD與裝置端AI。NAND開發負責人Jungdal Choi以轉述方式表示,這次推出讓公司朝AI儲存市場的領導地位更近一步。
- 321層2Tb QLC同時改善速度與功耗。 據產品報導,2Tb QLC版本採用six-plane架構與3,200 MT/s I/O,寫入較前一代最高提升56%、讀取提升18%、寫入功耗降低23%。這是為持續大量寫入與讀取資料的AI資料中心工作負載而設計的配置,而不是為偶爾存取的消費級儲存而設計。
- 三星電子的堆疊路線圖並未停下。 三星電子已將約60%的V-NAND產能轉向286層的V9,V10已開始量產,並正在開發約500層的V11。因此,321層的里程碑不是單一公司的孤立紀錄,而是每一家領先廠商同時加速下一世代的競賽的一部分。
- 在中國境內,YMTC已經領先。 2026年第二季中國NAND市場,YMTC市占率38.5%,三星電子33.5%,SK海力士17%。YMTC的市占率從2025年全年的約28%上升。若只看中國市場,兩家韓國廠商看起來不像是追趕本土冠軍的挑戰者,更像是被追趕的既有廠商。
- NAND需求的中心已轉向enterprise SSD。 Enterprise SSD占2026年第二季NAND位元出貨的48%,而一年前同一季為26%(產業供需模型報導)。接近一半的NAND位元如今出貨到包括AI資料中心在內的資料中心,而不是消費裝置 — 這正是堆疊競賽最終要爭奪的需求。
Business Deep Dive
321層2Tb QLC:到底改變了什麼
| 項目 | 321層2Tb QLC | 備註 |
|---|---|---|
| 堆疊 | 321層 | 全球首款量產(公司發布,2026年10月24日) |
| 容量與單元 | 2Tb QLC | 每單元4位元 |
| 架構 | six-plane | 更多並行處理單位 |
| I/O速度 | 3,200 MT/s | 依產品報導 |
| 寫入性能 | 最高+56% | 較前一代 |
| 讀取性能 | +18% | 較前一代 |
| 寫入功耗 | -23% | 較前一代 |
增加層數的邏輯很簡單。相同的晶圓面積能產出更多位元,每位元成本就會下降,相同的SSD容量也能用更少的晶片組成。複雜之處在於,每增加一層,製程步驟與難度也隨之增加,因此堆疊競賽的經濟性只有在良率守住、且需求能吸收產出時才成立。這款2Tb QLC值得注意之處,不在層數本身,而在其組合:以速度與功耗同時改善的大容量QLC晶片,面向資料中心提出。QLC每單元儲存4位元,容量經濟性出色,但過去在速度與耐用度上常被扣分。Six-plane架構與更快的介面,正是試圖以資料中心工作負載實際衡量的標準,來彌補這個差距。
中國市場市占率:主場逆轉
| 公司 | 中國NAND市占率(2026年第二季) | 備註 |
|---|---|---|
| YMTC(長江存儲) | 38.5% | 自2025年全年約28%上升 |
| 三星電子 | 33.5% | — |
| SK海力士 | 17.0% | — |
| 其他 | 11.0% | 上述三家合計89.0%之後的餘額 |
中國的數字需要與全球市占率分開解讀。YMTC的崛起本身並不能證明所有技術差距都已消失,但它顯示一家本土供應商正在龐大的母國市場中,快速擴大客戶基礎與出貨量。對兩家韓國廠商而言,中國如今同時是兩件事:仍然是重要的銷售市場,也愈來愈是本土冠軍成長的主場。表格中的差距同樣重要。SK海力士的17%,約為三星電子中國市占率的一半,這使得守住中國地位本身成為一項獨立課題,與其全球NAND地位分開來看也是如此。
📩 在持續關注這個主題嗎?
財報·報告·HBM供需的後續分析,每天10:30(KST)寄到您的信箱。 免費訂閱 →
中國晶圓廠升級:許可的兩難
兩家韓國廠商也在升級其中國晶圓廠所生產的世代。三星電子的西安廠正朝236層推進,SK海力士的大連廠據報導正從192層朝240層以上推進。限制在於,這些升級需要美國的年度設備許可。報導指出2026年的許可已獲核發,但究竟有多少升級設備獲得批准,則無法確認。這一項不確定性正好說明結構性的兩難。若不升級中國晶圓廠,其在中國境內的成本與產品競爭力將逐年被YMTC侵蝕;若進行升級,廠商就必須把許可與地緣政治風險,視為年年都要付出的競爭成本。
三星V-NAND路線圖:從V9到V11
| 世代 | 層數 | 狀態 |
|---|---|---|
| V9 | 286層 | 約60%的V-NAND產能已轉向V9 |
| V10 | — | 已開始量產(報導未指明層數) |
| V11 | 約500層 | 開發中 |
三星電子的動作兼具防守與進攻。把多數產能轉向現行主力世代V9,是在今天收緊成本結構;V10量產與V11開發,則是表明不打算在下一輪堆疊競賽中退讓。對照SK海力士的321層與未來約500層的V11,堆疊競賽顯然尚未結束。然而決定性的問題已不只是誰宣布更高的數字,而是誰的世代能轉化為enterprise SSD的出貨量與客戶認證。
NAND為何成為AI基礎設施
NAND在AI資料中心承擔的工作,正擴展為三種角色。第一是存放訓練資料集與模型檢查點的大容量層。第二是承接推論過程中反覆寫入與讀取的中間資料(包括KV-cache)的高速層。第三是裝置端AI在裝置本地處理工作時的儲存層。Enterprise SSD在位元出貨中的占比一年內從26%跳升到48%,正是這次轉移可量化的結果。如果DRAM與HBM決定模型運算的速度,那麼NAND愈來愈決定這份運算能否不間斷地獲得資料供給。
堆疊競賽的經濟學把這三條線綁在一起。更高的層數提高每片晶圓的位元數,但也提高製程成本與開發支出,並拉長達到穩定良率的路徑。在AI需求強勁的環境中,領先世代能同時獲得溢價定位與出貨量;在較弱的環境中,同樣的投資會變成必須承擔的固定成本。這種不對稱,正是中國地位如此重要的原因:擁有龐大且成長中的母國基地的供應商,能在景氣循環中維持出貨量,而純粹依賴出口的對手感受會更為劇烈。
Chase's Take
只用層數來解讀這場競賽,會漏掉一半。321層的里程碑是真的,但事業結果將在兩個地方決定。第一是enterprise SSD。在已有48%位元出貨流向企業用途的市場中,NAND廠商的業績較少由消費儲存價格決定,更多由資料中心的認證與長期出貨協議決定。這也是SK海力士把321層與HBM、全堆疊的語言一起提出的原因。若NAND能疊加在透過HBM建立的資料中心客戶關係之上,它就不再是獨立的零件銷售,而是客戶層級銷售的一部分。
第二是中國。YMTC的38.5%中國市占率,對韓國廠商來說是個不舒服的數字。兩家公司都需要在中國境內銷售,這表示其中國晶圓廠的世代必須持續推進,也表示每年都要通過一次範圍並不透明的設備許可考驗。凍結升級可以避開這份暴露,但會逐年讓出競爭力。任一選擇都有成本,這正是中國晶圓廠同時成為資產與戰略負擔的原因。對YMTC而言,鏡像同樣成立:擴大母國市占率能建立規模經濟與客戶實績,而這個基地能否延伸到全球企業市場,是下一個值得觀察的問題。
最冷靜的讀法是關於轉換速度。層數領先只有在領先世代於成本優勢被追平之前,轉化為已出貨的enterprise SSD數量時才有價值。以此衡量,321層的發布不應只看標題數字,而應看這款產品多快出現在通過認證、大批量的AI資料中心SSD中,以及中國業務在這段轉換期間能否守住陣地。
Implications
- NAND的計分板已經改變。 層數與每位元成本已不足以衡量一切。Enterprise SSD的產品組合、資料中心認證,以及QLC在資料中心內的適用範圍,現在都應放在同一個儀表板上。
- 中國策略既是技術問題,也是許可問題。 西安與大連世代升級的速度,不只取決於製程能力,也取決於年度設備許可的範圍。投資人與採購方應把這個範圍視為供應安全的一部分。
- YMTC的母國市占率是先行指標,不是地方新聞。 中國境內38.5%的市占率代表出貨量,而出貨量會建立成本地位與客戶實績,未來可能在中國以外的企業競爭中發揮作用。
- 全堆疊產品組合正成為銷售武器。 能在同一次資料中心談判中同時討論HBM與NAND的供應商,能在客戶層級把記憶體與儲存綑綁在一起。從零件競賽轉向客戶競賽的變化,在NAND也已經開始。
FAQ
Q1. SK海力士在2026年10月24日宣布了什麼? SK海力士宣布全球首款321層NAND開始量產(公司發布)。發布將這款產品定位為全堆疊AI記憶體產品組合的一部分,涵蓋以HBM為首的DRAM、面向AI資料中心SSD的超高性能NAND與裝置端AI,NAND開發負責人Jungdal Choi以轉述方式表示,這讓公司朝AI儲存市場的領導地位更近一步。
Q2. 321層2Tb QLC與前一代有何不同? 據產品報導,它採用six-plane架構與3,200 MT/s I/O,寫入較前一代最高提升56%、讀取提升18%、寫入功耗降低23%。這是一款針對資料中心工作負載,在速度與功耗上調校過的大容量QLC設計。
Q3. 2026年第二季中國NAND市場市占率為何? YMTC以38.5%領先,其次是三星電子的33.5%與SK海力士的17%。YMTC的市占率從2025年全年的約28%上升,使這家本土供應商在中國境內領先兩家韓國廠商。
Q4. 為何enterprise SSD對NAND市場如此重要? Enterprise SSD占2026年第二季NAND位元出貨的48%,較一年前的26%上升(產業供需模型報導)。AI資料中心以大規模存放訓練資料、檢查點與KV-cache等中間資料,因此NAND需求的中心已從消費裝置轉向資料中心。
資料來源
- SK海力士公司發布,經PR Newswire發布,2026年10月24日 — 321層NAND量產開始與全堆疊AI記憶體產品組合
- 產品報導,2026年 — 321層2Tb QLC規格(six-plane、3,200 MT/s、寫入最高+56%、讀取+18%、寫入功耗-23%)
- 產業報導,2026年 — 三星電子V-NAND路線圖(V9轉換、V10量產、V11開發)與中國晶圓廠世代升級
- 市場資料,2026年第二季 — 中國NAND市場市占率(YMTC、三星電子、SK海力士)
- 產業供需模型報導,2026年第二季 — enterprise SSD占NAND位元出貨比重
本文僅供資訊參考,不構成任何證券買賣建議。數字依所引述的公司發布與產業報導為準,可能因統計方法不同而與其他公布的估計有所差異。
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂