VLSI Korea
半導體現金堆積、超大規模雲端業者債務攀升:從15家公司現金流看AI時代的資金地圖
TSMC、三星、SK海力士與NVIDIA的淨現金在兩年間翻倍的同時,Amazon、Alphabet與Meta為了興建AI資料中心,將債務擴大了2至8倍。這是全面分析15家公司120個季度業績所描繪的AI時代資金流向地圖。


🆓 免費文章 · 任何人都可以免費閱讀
先說結論,AI時代的資金只朝一個方向流動:流向賣方(半導體)。 TSMC、三星電子、SK海力士、NVIDIA與Micron的淨現金(現金及約當現金−債務)在兩年間幾乎翻倍,合計達3,100億美元。反觀買方(超大規模雲端業者)為了興建AI資料中心,開始舉債。Amazon的債務在一年半內從630億美元增至1,363億美元,成長超過兩倍;Alphabet則從119億美元暴增至1,002億美元,成長超過8倍。這是全面分析10家半導體公司與5家超大規模雲端業者、共15家公司自2024年第3季至2026年第3季約120個季度業績的結果。
15家公司現金快照:誰握有現金?
下表為各公司以最近一季為基準的現金及約當現金(liquidity)、總債務、淨現金與單季自由現金流(FCF)。單位為10億美元(USD billions)。
| 企業 | 分類 | 現金及約當現金 | 總債務 | 淨現金 | 單季 FCF |
|---|---|---|---|---|---|
| Alphabet | Hyperscaler | 242.5 | 100.2 | 142.3 | -5.9 |
| Samsung Electronics | Semiconductor | 122.5 | 14.4 | 108.0 | 58.2 |
| TSMC | Semiconductor | 126.1 | 32.4 | 93.7 | 15.0 |
| NVIDIA | Semiconductor | 99.4 | 33.4 | 66.0 | 21.3 |
| SK hynix | Semiconductor | 56.7 | 12.0 | 44.7 | 35.5 |
| Micron | Semiconductor | 43.4 | 5.2 | 38.3 | 32.9 |
| Microsoft | Hyperscaler | 76.8 | 49.5 | 27.3 | 19.6 |
| ASML | Equipment | 14.5 | 2.2 | 12.2 | 12.9 |
| Meta | Hyperscaler | 90.3 | 83.7 | 6.6 | 1.7 |
| Applied Materials | Equipment | 9.2 | 6.4 | 2.8 | 1.3 |
| Lam Research | Equipment | 5.6 | 3.7 | 1.8 | 1.3 |
| Amazon | Hyperscaler | 123.0 | 136.3 | -13.3 | -8.8 |
| Intel | Semiconductor | 29.7 | 50.5 | -20.8 | 4.5 |
| Broadcom | Semiconductor | 24.0 | 61.1 | -37.1 | 13.7 |
| Oracle | Hyperscaler | 37.1 | 125.3 | -88.3 | -5.4 |
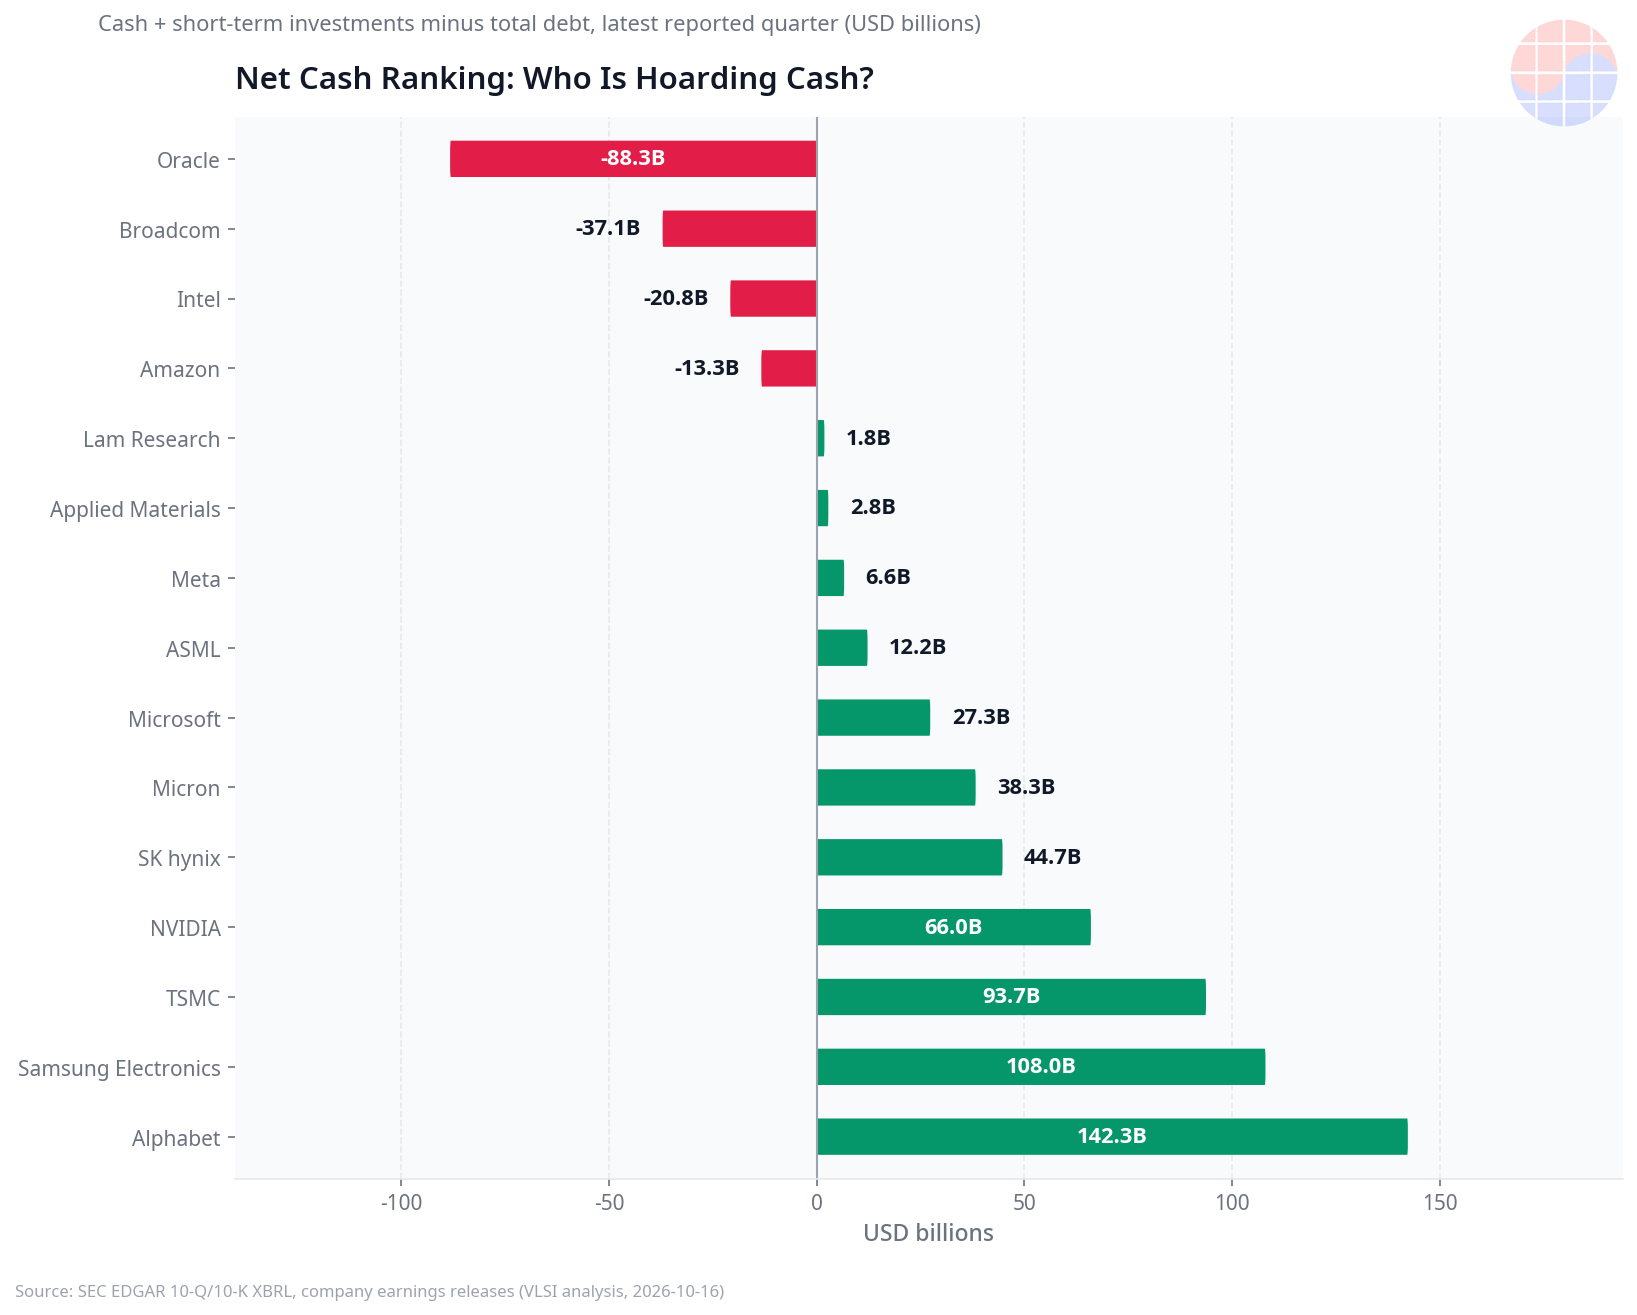
淨現金排名。半導體企業佔據前段班,超大規模雲端業者中只有Alphabet守住第1名。Oracle、Intel、Broadcom與Amazon處於淨負債狀態。
賣方 ①:記憶體與晶圓代工,現金海嘯
最戲劇性的反轉發生在記憶體領域。SK海力士的淨現金從2024年第3季的−84億美元(淨負債)翻轉為2026年第2季的+447億美元。不到兩年就累積了530億美元。同期間Micron也從淨負債−53億美元轉為淨現金+383億美元。2026年第3季(Micron會計年度第4季)單季營收為542億美元,營業現金流(OCF)達440億美元。單季OCF是一年前同季(57億美元)的8倍。這是HBM與AI用記憶體創造的數字。
晶圓代工也是如此。TSMC的現金及約當現金從2024年第3季的685億美元增至2026年第3季的1,261億美元,淨現金從371億美元增至937億美元。三星電子的淨現金從662億美元增至1,080億美元。特別是2026年第2季三星電子的單季OCF約達1,051億美元(105.1兆韓元),超過單季營收,是營運資金回收等因素疊加的結果。
NVIDIA如今是單季FCF 213億美元、最近12個月FCF 1,269億美元的現金印鈔機。淨現金660億美元。有趣的是,NVIDIA的債務在2026年第2季從84億美元增至334億美元。意思是現金充裕卻仍發行公司債,這被解讀為即使在如今並非低利率的時期,也試圖透過優質借款優化資本結構的訊號。
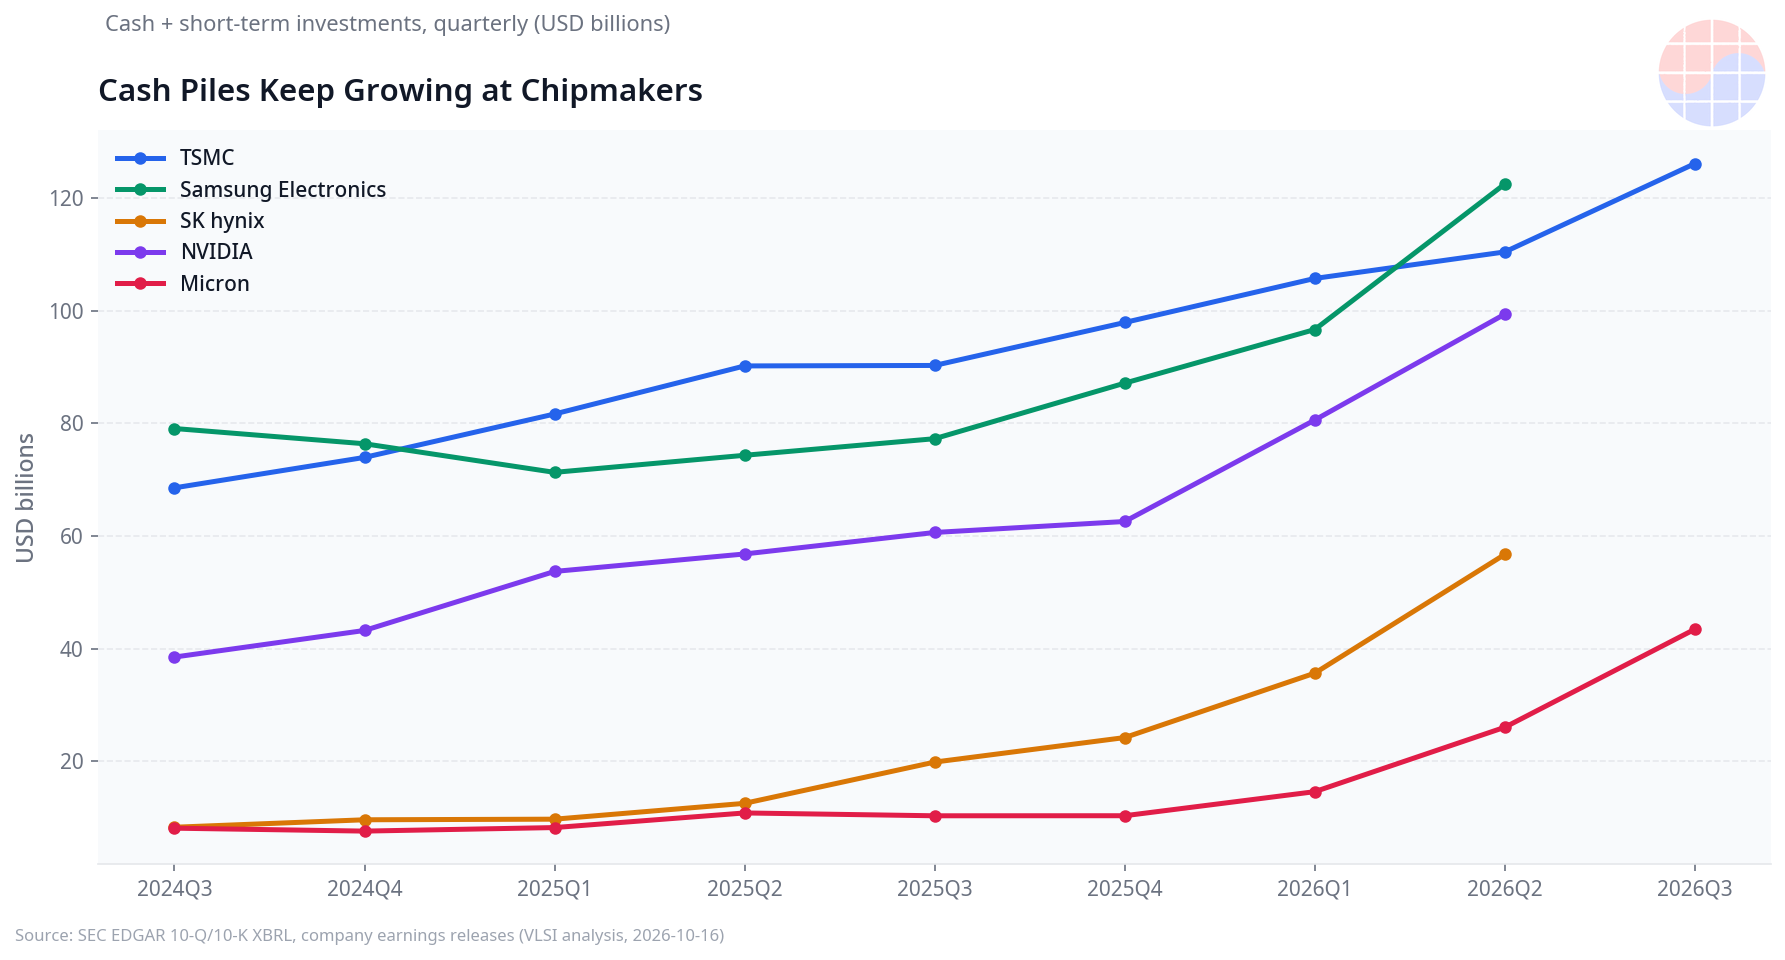
半導體5家公司的現金及約當現金趨勢。自2025年下半年起斜率變陡。與AI記憶體超級循環正式啟動的時點一致。
賣方 ②:設備,安靜但確實的現金機器
ASML、Applied Materials與Lam Research存在感較低,但現金創造效率名列前茅。三者都是接近無廠(fabless)的asset-light結構,資本支出負擔小,賺到的錢幾乎原封不動留下。ASML的淨現金自2024年以來持續維持正值,2026年第3季達122億美元。單季FCF為129億美元,超過同季淨現金增加額。Applied Materials與Lam Research也每季穩定累積10億至20億美元的FCF。AI晶圓廠擴產的受惠最先、最確實轉化為現金的環節,正是設備。
賣方的兩個例外:Broadcom與Intel
Broadcom(−371億美元)與Intel(−208億美元)是半導體企業中僅有的兩家淨負債公司。但性質不同。Broadcom的債務是2023年收購VMware時背負的700億美元遺產,之後持續償還,已降至611億美元。單季FCF達137億美元,去槓桿速度很快。反觀Intel是結構性問題。單季OCF在2026年已轉正(2026年第2季70億美元),但債務505億美元、現金及約當現金297億美元,仍處於淨負債狀態。在晶圓代工轉型投資結束前,現金流量表很難輕鬆下來。
買方 ①:單季1,650億美元的capex暴增
現在來看花錢的一方。超大規模雲端業者4家(Alphabet、Microsoft、Amazon、Meta)2026年第2季資本支出合計為1,650億美元。這是單季基準。換算成年率為6,600億美元,接近約900兆韓元。若加上Oracle,單季超過1,900億美元。
從個別趨勢看,Amazon最積極。單季capex從2024年第3季的226億美元增至2026年第2季的542億美元,成長2.4倍。Alphabet從131億美元增至449億美元,成長3.4倍;Microsoft從149億美元增至358億美元,成長2.4倍;Meta從83億美元增至301億美元,成長3.6倍。Oracle從23億美元躍升至285億美元,成長超過12倍。這些capex大多流向AI資料中心(伺服器、網路、電力基礎設施)。
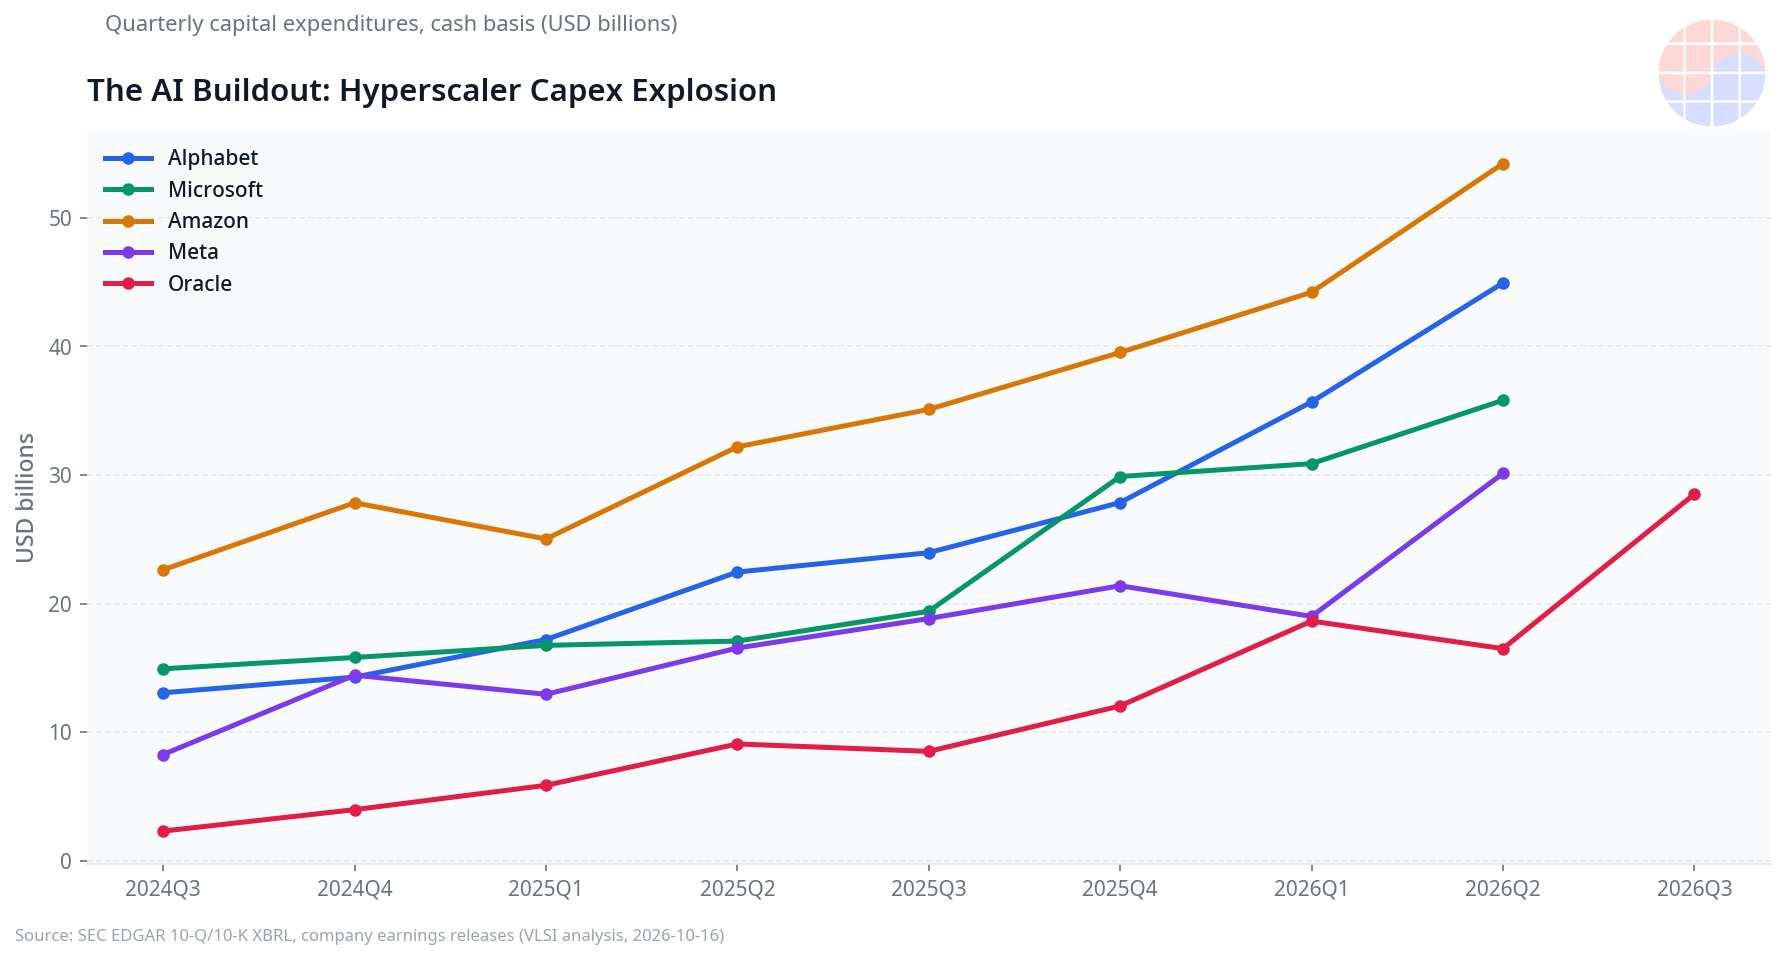
超大規模雲端業者5家公司的單季資本支出趨勢。自2025年下半年起全面變陡。這筆錢有相當部分流向NVIDIA GPU、HBM與網路晶片。
買方 ②:舉債興建
問題在於承擔這些capex的方式。光靠營業現金流已不足,超大規模雲端業者開始發行公司債。
- Amazon:總債務從2024年第4季的630億美元增至2026年第2季的1,363億美元,成長超過兩倍。光是2026年上半年就新借約640億美元。從淨現金+382億美元轉為淨負債−133億美元。單季FCF為−88億美元。
- Alphabet:總債務從2024年第4季的119億美元增至2026年第2季的1,002億美元,成長超過8倍。淨現金仍以1,423億美元居首,但債務增加速度前所未見。2026年第2季FCF也轉為負值,為−59億美元。
- Meta:總債務從288億美元增至837億美元,成長近3倍。淨現金從490億美元縮水至66億美元。2025年中現金及約當現金一度降至444億美元,之後靠發行公司債重新補足。
- Oracle:總債務1,253億美元,淨負債−883億美元。9個季度中有6個季度FCF為負。正在進行最積極的押注。
- Microsoft:相對節制。債務從470億美元至495億美元保持穩定,淨現金也維持273億美元。不過淨現金呈現從2025年第2季484億美元減少的趨勢。
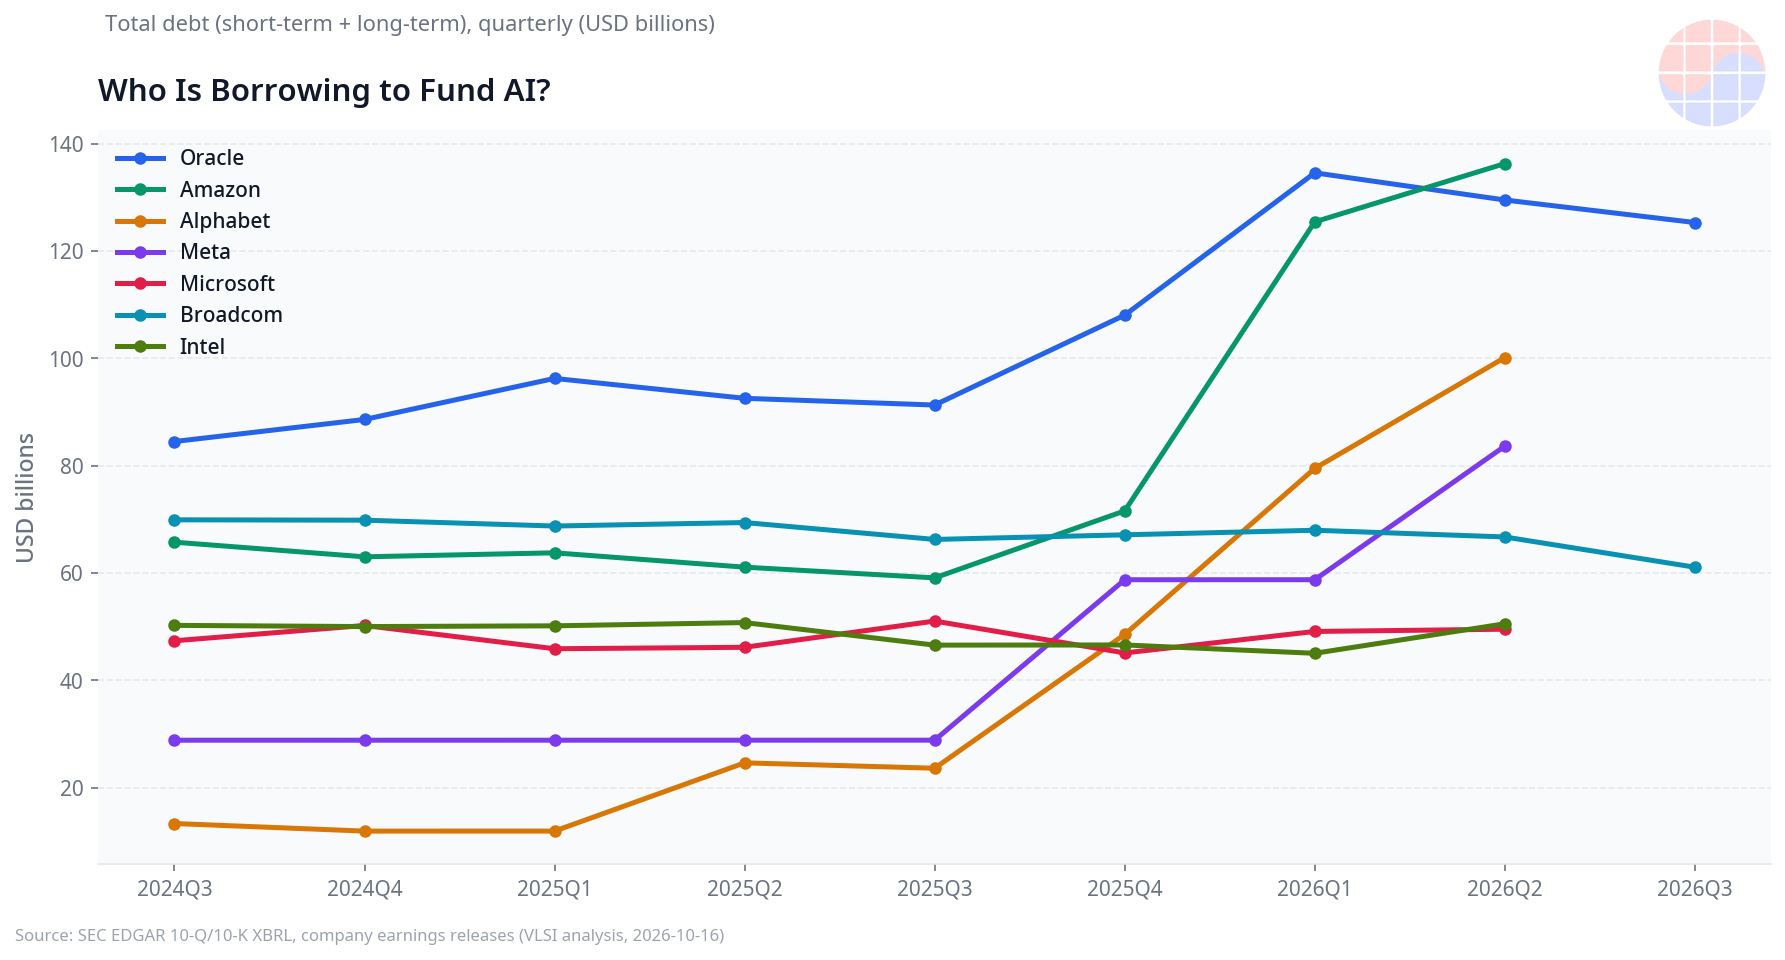
總債務趨勢。自2025年下半年起,Amazon、Alphabet與Meta的曲線急遽攀升。意思是開始以公司債籌措AI資料中心建設資金。
📩 在持續關注這個主題嗎?
財報·報告·HBM供需的後續分析,每天10:30(KST)寄到您的信箱。 免費訂閱 →
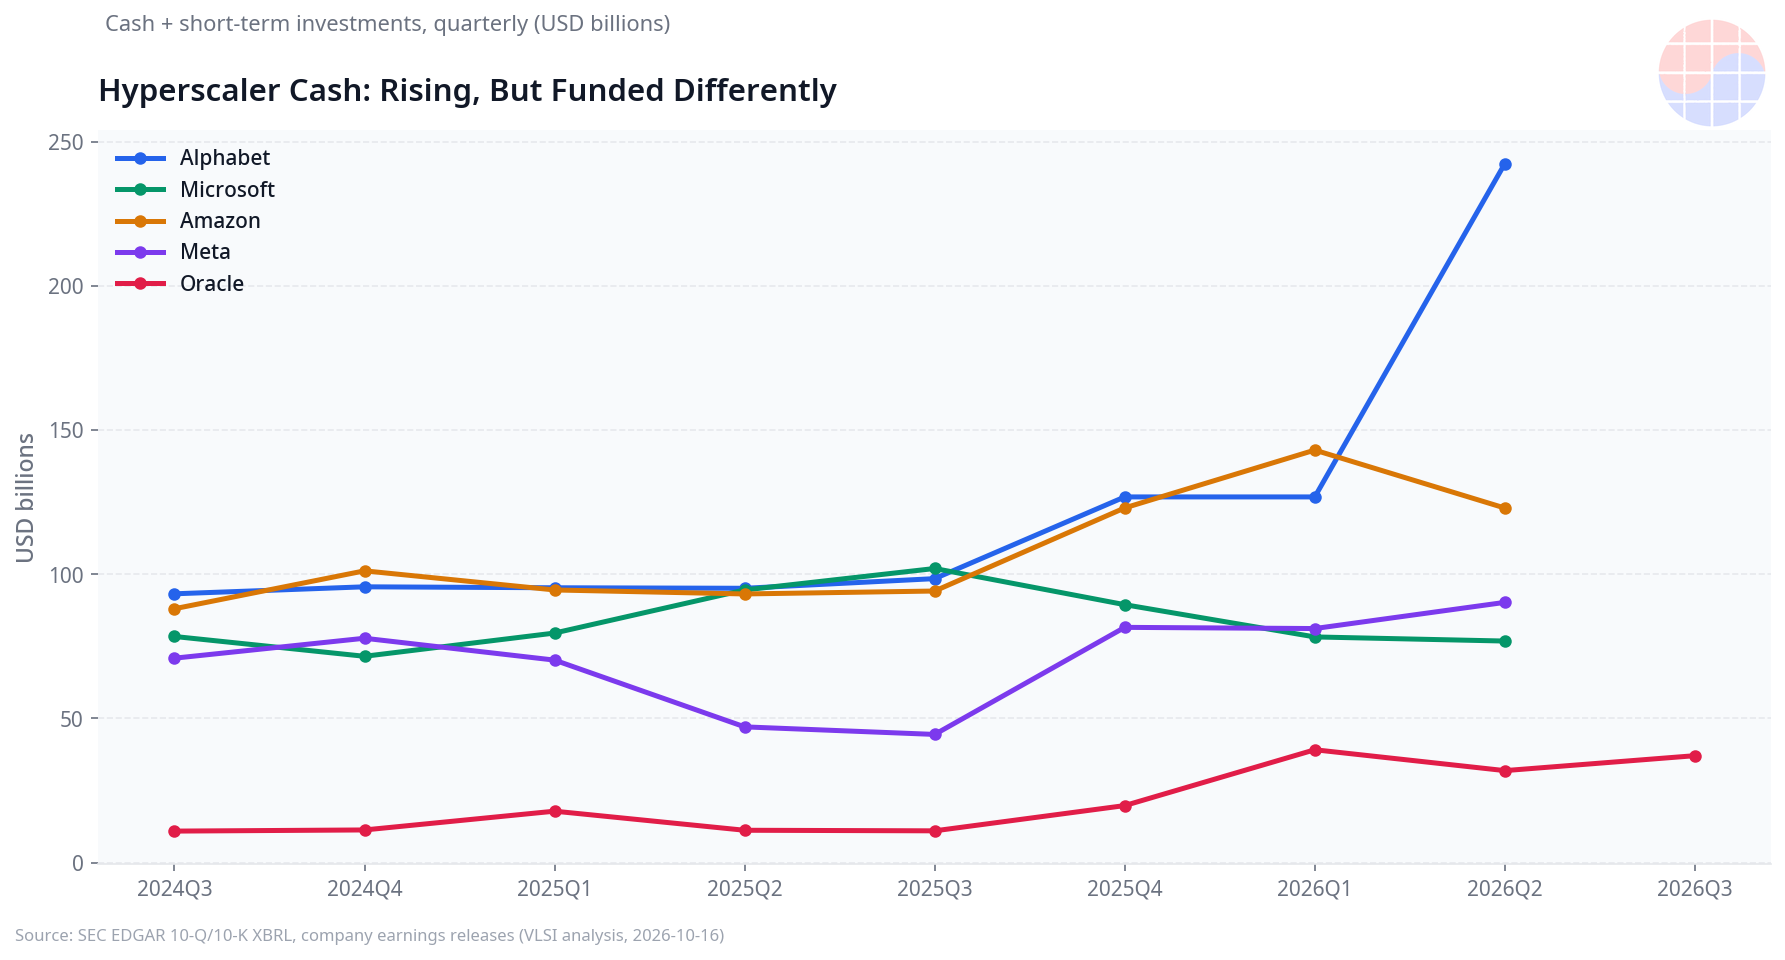
超大規模雲端業者的現金及約當現金趨勢。Alphabet靠發行公司債使現金激增(靠債務堆積的現金),Meta則在2025年中現金見底後重新補足。
資金的循環:超大規模雲端業者的capex成為半導體的現金
將兩張圖疊起來看,就能看到一個循環。超大規模雲端業者單季capex 1,650億美元中,有相當部分流向NVIDIA GPU、SK海力士·Micron·三星HBM、Broadcom網路晶片與TSMC晶圓代工訂單。那筆錢成為半導體企業的OCF,OCF成為FCF,FCF成為現金及約當現金。半導體10家公司的淨現金合計為3,100億美元,超大規模雲端業者5家公司的合計為750億美元。差距超過4倍。
換句話說,在AI基礎設施投資這條巨大管線中,現金最終堆積之處是賣方。買方以未來收益為擔保舉債,賣方則用那筆錢填滿金庫。這顯示了半導體產業特有的結構性優勢。對超大規模雲端業者而言,GPU與HBM是不可替代的瓶頸資源,因此定價權在供應商手中,供應商則以預收款與高毛利先確保現金。
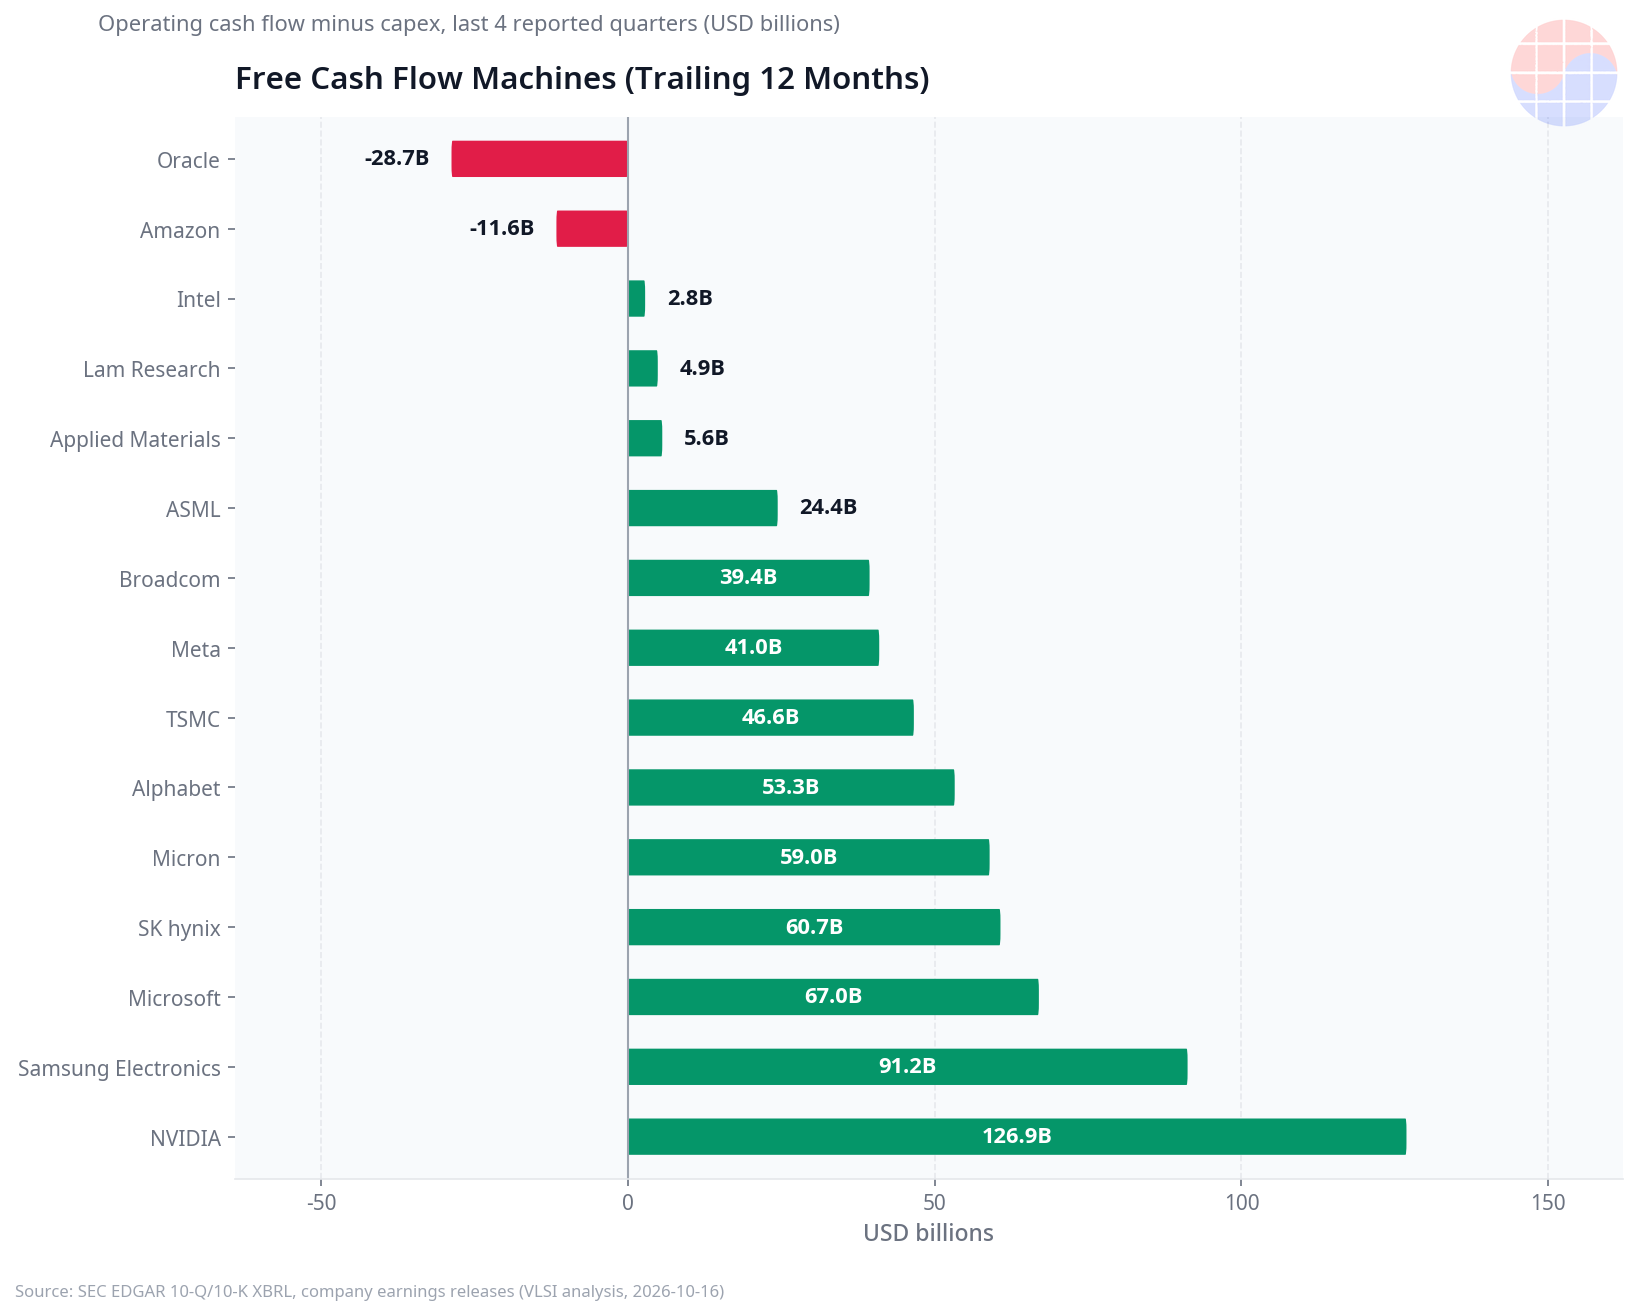
最近12個月FCF排名。NVIDIA以1,269億美元壓倒性居首。三星電子、Microsoft、SK海力士與Micron緊隨其後。
給投資人的4點啟示
1. 半導體的現金是下一個循環的彈藥。 TSMC 937億美元、三星電子1,080億美元、SK海力士447億美元的淨現金,既是庫藏股買回與提高股利的餘裕,也是下一次衰退來臨時壓倒競爭者的投資餘裕。即使記憶體下行循環來臨,這3家公司也已具備不停下資本支出的體力。
2. 超大規模雲端業者的債務正與AI變現速度賽跑。 Amazon、Alphabet與Meta在一年半內新增的債務合計約1,500億美元。要證明這筆押注合理,AI雲端營收必須以超過capex與利息費用的速度成長。在FCF已轉負的Amazon(−88億美元)與Alphabet(−59億美元)的下一季業績中,就能確認這場賽跑的記分板。
3. Oracle是最大的槓桿押注。 淨負債−883億美元且FCF持續為負。作為雲端基礎設施的後進者,為了買下市佔率而最積極舉債。若成功將大獲全勝,若AI需求轉弱,將是最先動搖的結構。
4. 設備股的現金流品質最好。 ASML、Applied Materials與Lam Research相對於營收規模的FCF轉換率最高,債務也少。在AI晶圓廠擴產循環中,現金比無廠半導體更早、比記憶體更確實地流入。波動性雖大,但以現金流品質來看,設備是最高層級。
方法論與限制
本分析的所有數值均直接擷取自官方資料。美國上市9家公司(Broadcom、Micron、Intel、Applied Materials、Lam Research、Alphabet、Microsoft、Amazon、Meta)使用SEC EDGAR的10-Q/10-K XBRL資料,單季OCF與capex則以累計(YTD)業績差分(differencing)計算,重新申報時優先採用最新提交值。Oracle、NVIDIA、TSMC、三星電子、SK海力士、ASML、Intel(現金及約當現金)則擷取自各公司官方業績新聞稿。三星與SK海力士以季末匯率換算為美元。
限制也很明確。第一,各公司對現金及約當現金的定義略有不同(有些包含短期投資證券,有些僅含現金)。表中的「現金及約當現金」遵循各公司揭露基準,並以附註標示。第二,單季FCF採OCF減去現金capex的簡單定義,可能與各公司調整後FCF不同。第三,2026年第3季業績僅反映Broadcom、Micron、ASML、TSMC與Oracle,其餘公司最新為2026年第2季。第四,本文數值以2026年10月16日為基準,之後將隨業績變動。
常見問題
為什麼半導體企業有這麼多現金?
因為AI資料中心需求集中於GPU、HBM與晶圓代工,形成供應商主導的市場。掌握不可替代瓶頸資源的供應商,以高毛利與預收款先確保現金。在2026年記憶體超級循環中,甚至出現單季OCF接近單季營收的企業。
為什麼超大規模雲端業者突然開始舉債?
因為單季capex開始超過營業現金流。Amazon 2026年第2季capex為542億美元,超過單季OCF(454億美元);Alphabet的capex 449億美元也超過OCF 391億美元。不足部分以發行公司債補足。
淨現金第1名的Alphabet也需要擔心嗎?
目前不需要。淨現金1,423億美元,緩衝充裕。不過債務在18個月內成長8倍的速度值得關注。靠債務堆積的現金伴隨利息費用,關鍵在於AI雲端營收能否以超過該費用的速度成長。
Oracle的淨負債−883億美元危險嗎?
是15家公司中最積極的財務結構。FCF在9個季度中有6個季度為負,意味著無法以本業現金承擔投資。若成功擴大雲端市佔,槓桿效果將很大,但AI需求放緩時將最先承受壓力。
Intel同為半導體企業,為什麼沒有現金?
因為晶圓代工轉型的大規模先行投資正在進行,OCF跟不上capex。2026年以來單季OCF已轉正(第2季70億美元),但仍處於淨負債208億美元狀態。結構性轉機要反映在現金流量表上,還需要時間。
📩 今天錯過的分析,明天早上寄到您的信箱
每天10:30(KST)Daily Silicon與財報·機構報告核心解讀搶先送達。訂閱後可選擇韓語/英語/日語新聞通訊,中文深度分析每日在網站更新。
免費訂閱 →
免費 · 無垃圾郵件 · 隨時退訂