 VLSI Korea
AI半导体:见顶还是超级周期?
超大规模厂商资本支出近7000亿美元对直接AI营收510亿美元、电力瓶颈、存储超级周期。见顶与超级周期两派论据以数据验证,并给出判断。


30秒摘要
- 截至2026年10月,华尔街对AI半导体的看法严重分歧。一个月前公布的基金经理人调查中,45%的受访者认为AI泡沫最快明年就可能破裂,同时57%认为当前的投资速度会延续到明年。两边都没说错。
- 见顶派的依据是钱与电。2026年超大规模云厂商(hyperscaler)的资本支出(Capex)逼近7,000亿美元,但对应的直接AI营收仅约510亿美元。而电力已成瓶颈:英国有315座资料中心在排队等电网并网,韩国首都圈一座1GW级AI资料中心申请供电后可能要等7~8年。
- 超级周期派的依据是获利与记忆体。辉达单季净利597亿美元,HBM产能2026年已售罄,DRAM价格持续两位数上涨,供应短缺预计延续到2027年。
- 本文结论先行:2026~2027年从基本面看确实是超级周期,但电力瓶颈扮演天然煞车、为周期调速,真正的风险不在技术需求、而在融资结构。这就是2028~2029年值得警戒的原因。
背景:为何「见顶」争论现在这么热
2026年上半年之前,AI半导体的争论还是「还能涨多少」。气氛转变来自两件事。第一,2026年6月5日半导体类股单日蒸发超过1兆美元市值。第二,之后博通CEO把部分投资人在该领域的资金配置形容为「像赌场里的赌徒」,亚洲晶片股在2026年10月再度动荡。
用数字看,争论的实质很清晰。2026年10月公布的美国银行月度基金经理人调查中,加码AI相关股票的比例达37%,为2020年新冠反弹以来最高。但同一调查中45%受访者认为AI板块最快明年可能泡沫破裂,42%不同意。市场上最拥挤的交易依然是做多半导体。也就是说,市场参与者处于「一边买一边担心爆掉」的状态。尤其值得注意的是,约40%受访者把AI资本支出列为「系统性信用事件最可能的震源」。AI既被视为成长引擎,也被视为金融体系的引信。
见顶派论据①:钱的逻辑 — 10倍的投资营收落差
见顶派最锐利的武器是会计数字。2026年五大超大规模业者(亚马逊、Alphabet、微软、Meta、甲骨文)的资本支出预估为6,600亿~6,900亿美元,而这些投资直接产生的AI营收估计仅约510亿美元,比例约10比1。2011年云端运算处于类似导入曲线位置时,这个比例是2.4比1。
再叠加上具争议性的「折旧陷阱」论点:知名投资人麦可·贝瑞指出,超大规模业者把伺服器按5~6年折旧,但AI晶片的真实经济寿命只有2~3年。若他是对的,2026~2028年全行业折旧将低估约1,760亿美元。这个主张本身有争议,但「AI伺服器世代更替比传统通用伺服器快」这一点,业界大致认同。
融资结构也不寻常。Alphabet与亚马逊的自由现金流(FCF)已转负,缺口靠发债填补:2026年9月初AI相关公司债发行额约4,500亿美元,超过2025年全年的两倍。借钱盖资料中心正在成为常态。还有「循环交易(circular deal)」问题:晶片供应商直接或间接为自家客户的融资托底,需求数字的一部分可能因此膨胀。
市场如何消化这套逻辑,反映在股价上。2026年初,微软在Azure成长放缓与资料中心投资加速计划同时公布后,单日暴跌11%,为2020年3月以来最大跌幅。市场发出的警告很清楚:「投资增加、云成长放缓」这种组合会被惩罚。
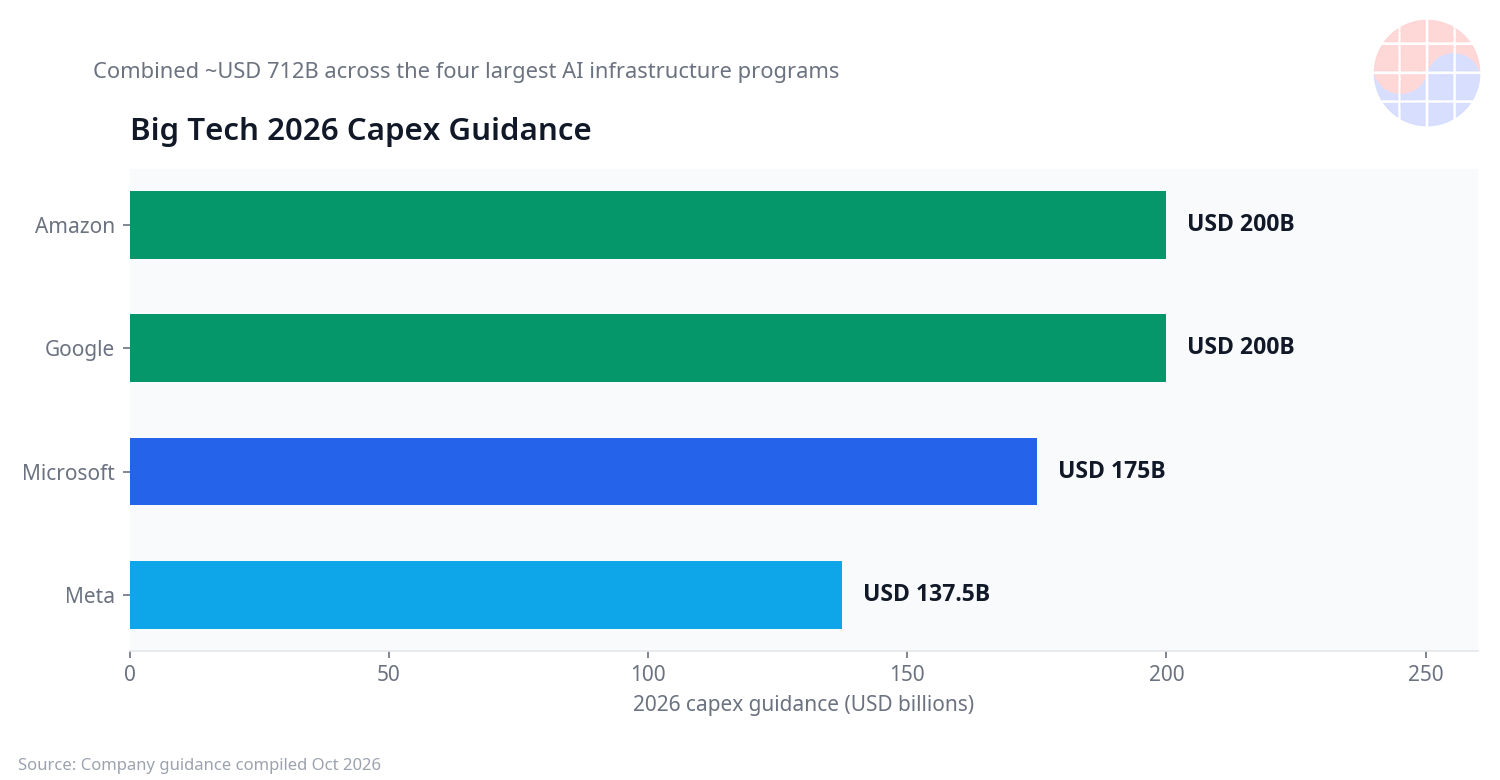
四大科技巨头2026年资本支出指引:亚马逊约2,000亿美元、Google约2,000亿美元、微软约1,750亿美元、Meta约1,375亿美元,合计超过7,100亿美元。(Source: 各公司指引汇整,2026年10月)
见顶派论据②:电的逻辑 — 电力比GPU更优先
2024年之前,AI业的关键问题是「能抢到多少GPU」。2026年变成「能抢到多少电」。晶片堆再多,没有电跑就是废铁。
在美国,单一AI园区的规模正迈向GW级。微软一个季度就新增1GW电力容量,辉达与OpenAI的合作构想瞄准至少10GW。俄亥俄州PORTS-Pike专案设计为8GW级AI运算园区,OpenAI以20年租约成为客户。Meta在俄亥俄州的Prometheus资料中心2025年为600MW、240亿美元规模,预估2027年达2GW、800亿美元,2030年甚至可能达9GW、2,000亿美元(Epoch AI估算)。数字本身是区间估计,但方向明确:资料中心正在变成「发电厂级基础设施」。
问题是电网跟不上这个速度。英国截至2026年6月有315座资料中心排队等国家电网并网,总需求73GW,超过全国45GW发电容量60%以上。曾被视为英国AI旗舰超算的Nscale NeoCloud专案因供电问题延期开幕:该设施需要约90MW,相当于约31.5万户家庭的用电量。
韩国也一样。2026年10月13日韩国科学技术翰林院座谈会上,建国大学朴钟培教授表示,首都圈1GW级AI资料中心申请供电后,实际供电「可能需要7~8年以上」。原因不是发电量不足,而是首都圈电网并网余裕不足。韩国能源工科大学金承完教授指出:拿不到许可不是因为缺电,而是因为缺电网。瓶颈在输电,不在发电。
效率问题雪上加霜。辉达披露的数字显示,1GW级资料中心只有约70%的输入电力真正用于AI运算,其余30%耗损在冷却与配电(约20%)以及系统故障重启(约10%)。三分之一的电力在运算前就蒸发了。辉达认为优化后可提升到90%以上,但在现有架构下,资料中心盖得越多,浪费的电力也越多。
总结来说,见顶派所说的「电力之墙」不是暂时瓶颈,而是结构性制约。盖电厂要5~10年,电网扩建也要数年。GPU一年就能造出来,电不行。
超级周期派论据①:获利的逻辑 — 钱真的在转
见顶派质疑「未来营收」,超级周期派就亮出「现在营收」。截至2026年7月26日的季度,辉达营收962亿美元、净利597亿美元,资料中心营收年增117%。Anthropic截至2026年7月底的营收年化(run-rate)突破650亿美元,调整后营业利益转正。超大规模业者的云端营收成长率在37~82%区间。这是审计过的现金,不是故事。
需求端指标同样强劲。高盛预估2026~2031年累计AI基础设施投资达7.6兆美元。仅美国大型超大规模业者,2026年资本支出预估8,000亿美元,2027年1.2兆美元,2028年1.4兆美元。增速本身从2026年近100%放缓到2027年54%、2028年12%,但绝对规模持续扩大。企业AI导入已成结构性:88%企业表示定期使用AI,只是ROI追踪体系还没跟上。换句话说,导入已经完成,现在进入衡量成效的阶段。
估值面也有意思的讯号。AI基础设施类股估值已跌到十年低点:预估本益比中位数从2026年4月的32倍降到22倍,记忆体股以未来两年预估本益比4倍交易,仅为15年均值(8倍)的一半。要说「泡沫」,价格其实已经反映了相当程度的怀疑论。
超级周期派论据②:记忆体的逻辑 — DRAM还在涨
AI半导体争论中,很少有板块像记忆体这样讯号明确。2026年第三季DRAM与NAND平均售价(ASP)季增近20%,供需紧俏预计延续到2027年(Bernstein)。2026年DRAM供需充足率约79%、NAND约80%,远低于100%的均衡线,要到2027年才接近回升到100%上下。
HBM(高频宽记忆体)已经结构性地改变了周期。AI伺服器对HBM的需求占DRAM总出货量一半以上,HBM市场规模2026年达774亿美元(年增124%),2027年进一步扩大到1,528亿美元。OpenAI的星门(Stargate)专案据传向三星电子与SK海力士确保每月90万片DRAM晶圆,约占全球DRAM产能40%。HBM产能2026年已售罄。SK海力士2026年第一季营业利益率高达72%,超过辉达与台积电。
关键是这波上涨接近「真实需求」而非「囤货」。PC与智慧手机厂商已开始因记忆体成本压力削减整机出货,但价格还在涨,因为AI伺服器把量都吸走了。2026年第四季展望:DRAM合约价季增10~15%、含HBM的DRAM整体季增15~20%、NAND季增15~20%(市场研究机构汇整)。
整个行业的体量也变了。半导体产业协会(SIA)统计2025年全球半导体销售额7,917亿美元、年增25.6%,2026年10月SEMICON West开幕报导称行业年营收史上首次突破1兆美元,比原先预期提早四年。
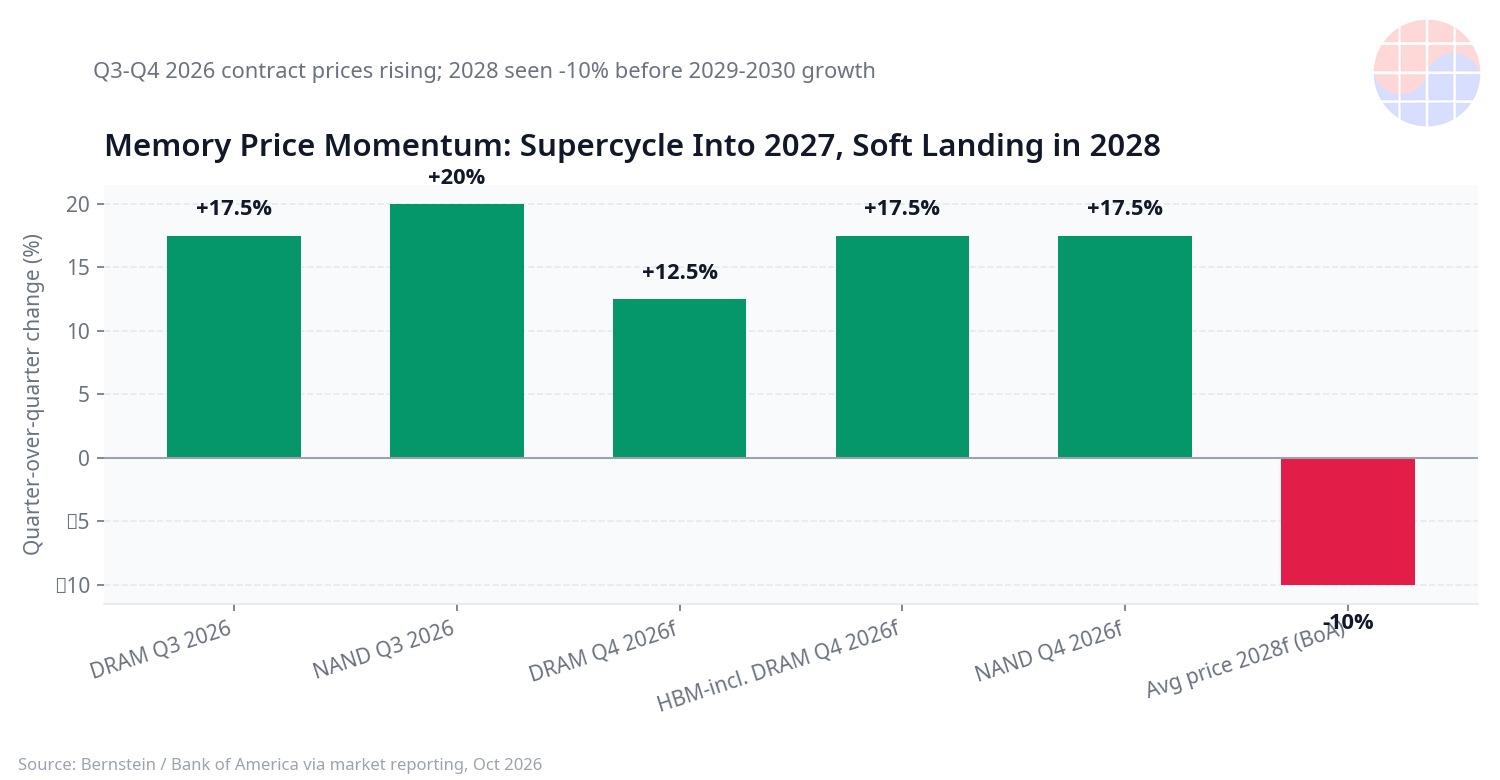
记忆体价格动能:2026年第三、四季合约价持续两位数上涨,2028年预计平均-10%软著陆,2029~2030年恢复成长。(Source: Bernstein、美国银行汇整,2026年10月)
超级周期派论据③:霸权的逻辑 — 停不下来的原因
超越经济逻辑的还有地缘政治。AI已从产业竞争升级为国家霸权竞争的舞台。美国政府把台积电对美投资推高到2,650亿美元(12座半导体与封装设施),各国政府为争取晶圆厂大洒补贴。民间投资竞赛叠加国家补贴竞赛。
在这种结构下,「需求放缓就削减投资」的正常周期逻辑可能失灵。如果判断「落后的代价大于过度投资的代价」,亏钱也要继续投。2026年7月美国商务部统计显示,民间资料中心投资以年化750亿美元创历史新高、年增57%,而整体民间营建投资原地踏步。资料中心投资史上首次超过住宅营建投资。资本正在用脚投票。
推论(inference)需求的结构性成长是超级周期派的另一支柱。训练(training)需求会随模型开发周期波动,但推论需求随AI代理(agent)扩散、与用户数成正比累积。记忆体业看的正是这一点:推论的瓶颈是记忆体容量(capacity),模型做轻了,记忆体需求也不会减少。
Chase's Take:电力瓶颈造就的「调速超级周期」
把两边论据摊开看,我越来越觉得这场争论的框架本身错了。不是「见顶还是超级周期」的二选一,而是两种现象同时在发生。
我的判断是:2026~2027年的基本面确实是超级周期。辉达单季净利597亿美元、HBM售罄、DRAM两位数涨价,这些是现金不是故事。AI霸权竞争这个地缘政治引擎短期内不会熄火。再加上推论需求的结构性成长,技术需求面的见顶还很远。
但电力瓶颈正在强制为这个超级周期调速。英国315座资料中心排队等并网、韩国首都圈1GW申请要等7~8年,这意味著资本支出再激进,实际投运的前置时间也要数年。吊诡的是,这让周期更「健康」。跟2000年网路泡沫不同,这次有物理约束在帮过度投资踩煞车。电力成了天然的断路器。
真正的风险在融资结构,不在技术需求。10比1的投资营收落差、转负的自由现金流、4,500亿美元的公司债发行、循环交易、折旧争议——这很像1840年代英国铁路狂热(Railway Mania)。铁路确实盖起来了、最终也被使用了,但在顶峰出钱的投资人大都赔了钱。AI基础设施可能走同样的剧本:技术留下来,融资结构动摇。美国银行调查中40%受访者把AI资本支出视为系统性信用事件震源,也是同一个脉络。
所以我的剧本是:2026~2027年是被电力瓶颈调速的超级周期延续,记忆体强势到2027年。2028年前后,记忆体价格软著陆(-10%展望)叠加融资结构的脆弱性接受考验。见顶如果会来,就在那时、以信用周期的形式到来,而不是技术需求崩溃的形式。投资人可以享受2026~2027年的半导体强势,但要提前为2028年的杠杆窗口准备对冲。
给投资人、工程师、政策制定者的启示
- 投资人:AI基础设施类股估值处于十年低点,怀疑论已相当程度反映在价格里。在这个阶段,「谁拿到电,谁就是赢家」。发电、输电、变压器、储能(ESS)价值链跟GPU同等重要。记忆体方面,要以2028年软著陆剧本来管理部位。
- 工程师:资料中心的瓶颈正从晶片转向电力与冷却。功率半导体、浸没式冷却、配电架构等「基础设施半导体」领域的人才需求结构性上升。从职涯看,电力与散热(thermal)设计能力将和GPU设计一样获得溢价。
- 政策制定者:以韩国为例,瓶颈是电网并网余裕,不是发电量。首都圈1GW要等7~8年,AI资料中心招商必须和电网扩建计划绑在一起推进。过滤重复用电申请的需求管理机制、改善储能补偿机制是短期功课。
常见问题
AI半导体泡沫和2000年网路泡沫一样吗?
有像的地方,也有不像的地方。像的是融资结构的脆弱:借钱盖的基础设施、膨胀的需求数字、估值争论——2000年和1840年代铁路狂热都重复过这个模式。不像的是现金:网路泡沫是亏损公司的泡沫,现在辉达单季净利597亿美元。技术是真的,钱真的在转。所以要看的是「融资泡沫」的可能性,而不是「技术泡沫」。
电力短缺解决后,超级周期会加速吗?
吊诡的是,可能不会。电力瓶颈解除后,资料中心投运速度加快,过度投资风险也随之放大。现在的电力约束同时扮演为周期减速的安全阀。电力基础设施投资并行的「有管理的扩张」是最健康的剧本。
记忆体超级周期持续到什么时候?
目前展望是短缺延续到2027年。DRAM供需充足率从2026年79%到2027年才接近100%均衡线。但美国银行预估2028年均价-10%(DRAM -5%、NAND -13%)软著陆,2029~2030年恢复成长。这与被电力瓶颈调速的超级周期剧本是一致的。
个人投资人现在该如何看待半导体股票?
估值已跌到十年低点,可以说怀疑论大都反映在价格里了。但考虑2028年前后的信用周期风险,分批进场、分散到电力与基础设施价值链,比一次性重押更合理。个股判断是各自的责任,本文不是投资建议。
※本文依据截至2026年10月16日的公开资料撰写。资本支出展望与价格预测可能随市况变化,不构成对特定个股的买卖意见。


