 VLSI Korea
Market Bulletin:800V电力大转换 ― AI数据中心为何用GaN、SiC重写供电架构
OCP Global Summit 2026 上数据中心供电成为全场焦点。英伟达宣布 2027 年起为 1MW 机柜量产 800V DC 供电架构,Navitas 满载效率 97%(目标值)的 24kW GaN 供电板登上 MGX 展示墙。1MW 机柜的功率半导体含量翻倍至 10 万美元。赢家与输家、韩国视角。


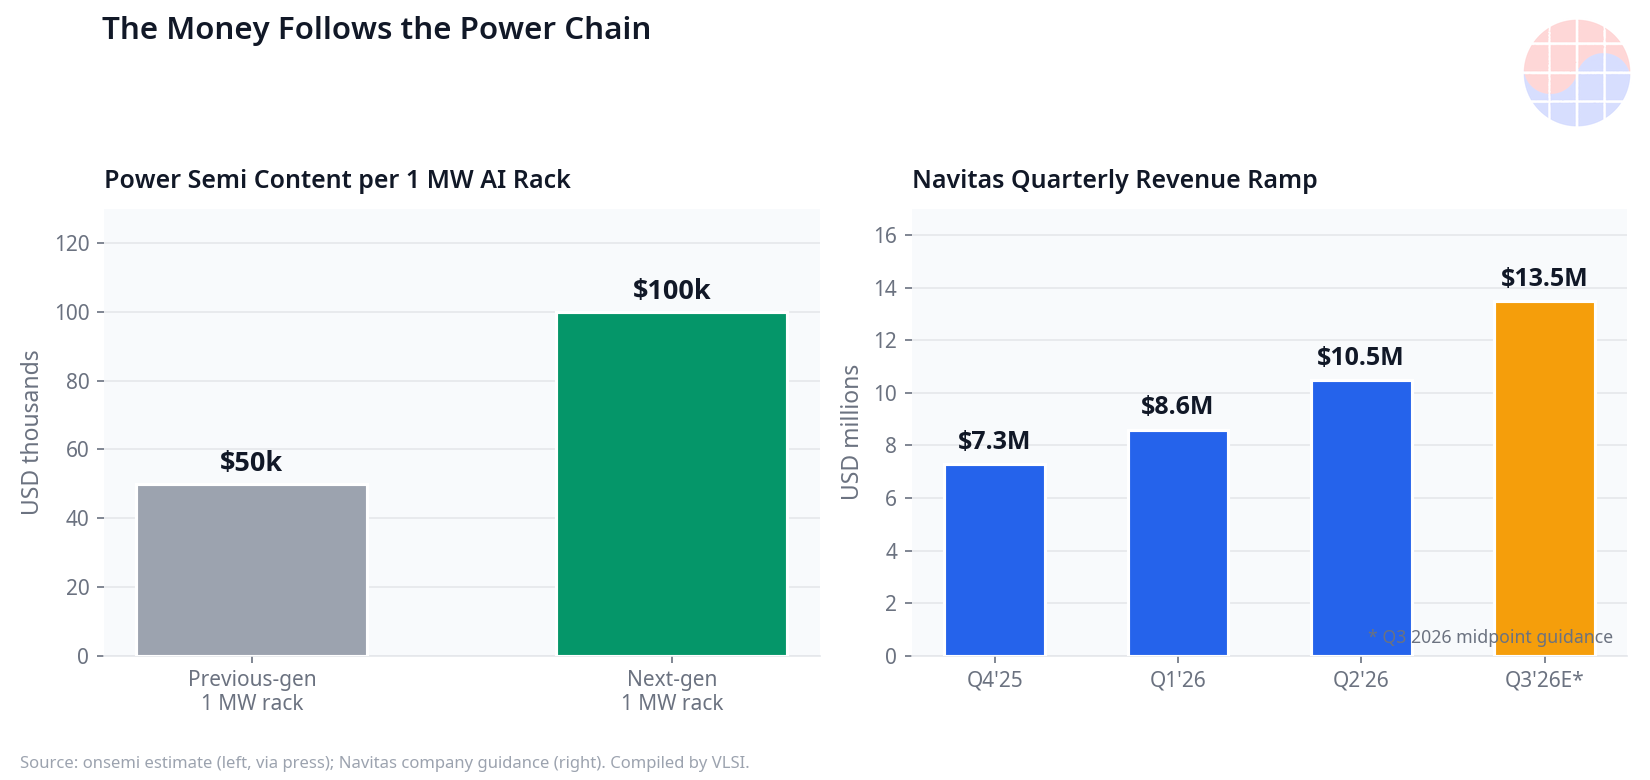
2026年10月17日 — 10月13日至15日在圣何塞举行的 OCP Global Summit 2026 上,数据中心供电(power delivery)成为全场焦点。英伟达(NVIDIA)宣布从 2027 年起为 1MW(兆瓦)级机柜推进 800V DC 供电架构,与 Navitas 共同开发的 24kW、800V 转 12V GaN 供电板登上英伟达「AI Factory MGX Wall」展示墙。该板标榜满载效率 97%(公司目标值)、功率密度超过 2,000 W/in³,并取消 50V 中间汇流排转换级。安森美(onsemi)估计,下一代 1MW AI 机柜的功率半导体含量已从 5 万美元翻倍至 10 万美元。算力竞赛,正转变为供电竞赛。
Key Highlights
- 英伟达 800V HVDC 架构。 在数据中心边界将 13.8kV 交流电转为 800V 直流电,从 2027 年起支撑 1MW 级 IT 机柜。英伟达声称(均为公司目标值):铜用量减少约 45%、每根导体的功率提升最高 85%、总拥有成本(TCO)降低最高 30%。ABB、Eaton、Schneider Electric、Vertiv 列名合作伙伴,2027 年将与 Kyber 系统同步量产。每列(row)供电 2MW,Rubin Ultra 级系统规划以约 1MW 驱动每机柜约 576 颗 GPU。来源:TokenPost、Cobtel。
- Navitas × 英伟达 24kW GaN 供电板。 在 OCP 2026 英伟达 AI Factory MGX Wall 上展示的 800V 转 12V 供电板,标榜满载转换效率 97%(公司目标值)、功率密度超过 2,000 W/in³,并取消 50V 中间汇流排转换级。来源:EE Times(2026年10月16日)。
- Navitas 营收逐季爬坡。 营收从 2025 年第 4 季 730 万美元 → 2026 年第 1 季 860 万美元 → 第 2 季约 1,050 万美元,第 3 季业绩指引中间值约 1,350 万美元(环比增长约 28%)。第 3 季财报定于 11 月 3 日公布。来源:Tickeron、Finimize。
- 英飞凌(Infineon)27kW 三相 PSU 参考板。 面向 AI 服务器、符合 OCP ORV3 规范的设计,功率密度达 116 W/in³,高于 ORV3 最低标准 94 W/in³。采用五电平 ANPC PFC 加三电平 LLC 的数字控制架构。来源:EE Times。
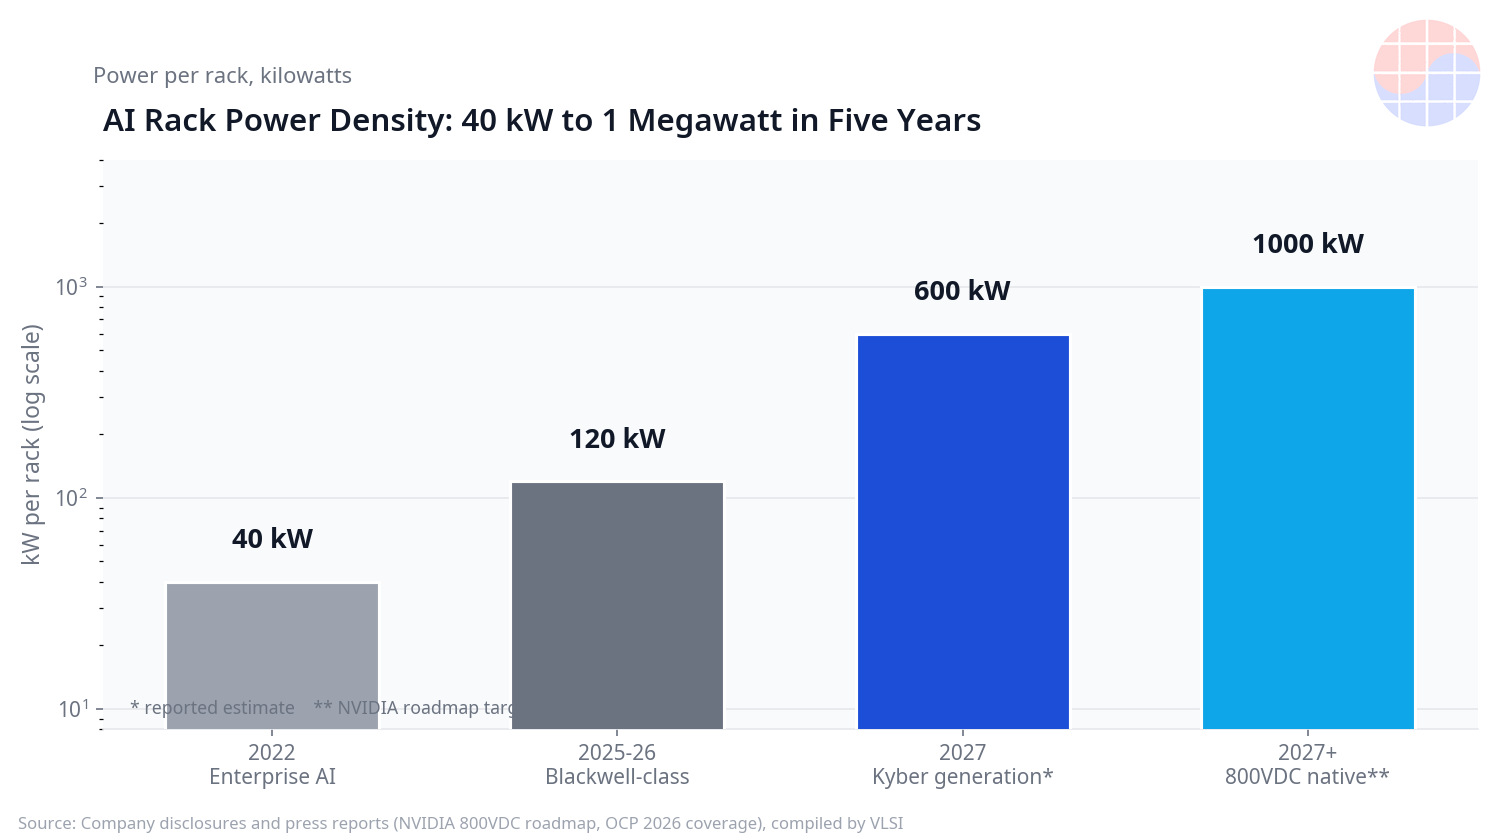
- 1MW 机柜的半导体含量翻倍。 安森美估计,下一代 1MW AI 机柜的功率半导体含量从 5 万美元翻倍至 10 万美元。来源:AInvest。背景是机柜功耗急升 ― 从 2020 年代初的约 40kW,到 2026 年的 120kW 以上,Kyber 世代每机柜约 600kW,2027 年起在 800VDC 下达到 1MW。来源:Wedbush、GPUSmith。
- 光宝(LITEON)列名英伟达 800VDC 零组件供应商。 英伟达公布的系统零组件供应商之一。光宝在 2025 年第 3 季电话会上表示,AI 相关业务占 2025 年营收 20%,2026 年有望达到 40%(公司展望)。来源:CommonWealth Magazine(英文,2025年10月)。
Market Update
传统交流供电链的做法是:在边界接收 13.8kV 交流电,经 UPS 配到机柜列,再从 48V 汇流排降到 12V,最后在各处理器附近的 POL 转换器逐级降压。每多一级转换就多一层效率损失,铜汇流排为了承载电流越做越粗重。这套模式在 40kW 机柜时代行得通,但面对 600kW 的 Kyber 机柜、乃至 1MW 机柜,物理上已经撑不下去。IEA 预测,全球数据中心用电量到 2026 年将合计达到约 1,000 TWh。来源:AInvest。
英伟达的答案很直接:在边界把 13.8kV 交流电一次转为 800V 直流电,用电压的平方压低铜损(I²R),并削减转换级数。Navitas 的 24kW 供电板就是这个逻辑在板级的实现 ― 取消 50V 中间汇流排转换级,从 800V 直接降到 12V。英飞凌的 27kW 三相 PSU 参考板则显示,ORV3 生态系已开始为 800V 时代建立实现基准。供电不再是商品,而是架构选择。
新旧架构比较如下。
| 项目 | 传统交流供电链 | 800VDC 架构 |
|---|---|---|
| 机柜功耗 | 2020 年代初约 40kW → 2026 年 120kW 以上 | Kyber 世代约 600kW/机柜 → 2027 年起 1MW/机柜 |
| 配电电压 | 13.8kV AC → UPS → 48V 汇流排 | 在边界将 13.8kV AC 转为 800V DC |
| 转换级数 | 48V → 12V → POL 多级转换 | 800V → 12V 直接转换(取消 50V 中间汇流排) |
| 铜用量 | 基准 | 减少约 45%(英伟达目标值) |
| 每根导体的功率 | 基准 | 提升最高 85%(英伟达目标值) |
| TCO | 基准 | 降低最高 30%(英伟达目标值) |
| 量产时间 | 现行(符合 ORV3) | 2027 年,与 Kyber 系统同步量产 |
VLSI's View
结构性的解读很直接:算力(compute)呈指数增长,但铜和物理学没有。供电如今已是机柜设计的约束条件(binding constraint)。转向 800V 不是更新周期,而是架构切换;一旦规格底定,就会形成长达十年的锁定效应。半导体含量翻倍(5 万 → 10 万美元,安森美估计)正说明了这个锁定对功率半导体产业的奖金有多大。
赢家:GaN 功率器件供应商(Navitas)、能做出 27kW 三相 PSU 这种高密度电源的英飞凌、打进英伟达供应链的光宝、Delta 等高功率 PSU 厂商,以及具备 800V 对应的高压 BCD、MOSFET、GaN 制程的晶圆代工厂。输家:纯硅 IGBT 单一路线的企业,以及被 48V 设计绑死的传统 PSU 厂商。冷静一点看 ― Navitas 的营收爬坡(730 万 → 1,350 万美元)方向正确,但在 1MW 机柜 10 万美元含量中能拿下多少份额仍待验证,11 月 3 日的第 3 季财报是下一个试金石。
韩国视角 ― DB HiTek 是韩国 8 吋功率晶圆代工厂,服务 400 多家全球客户(Asia Business Daily 英文版,2025年11月),其 2025 年第 3 季财报简报已将 GaN 与高压 BCD、MOSFET 并列为新制程扩张领域。来源:DB HiTek 2025 年第 3 季财报简报、Asia Business Daily(英文)。作为 800V 时代的代工承接者,其布局值得关注。韩国数据中心的建设热潮,也在为 800V 需求培育本土市场。
Chase's Take: 在晶圆厂待过的人都知道,瓶颈永远移到最不起眼的地方。曾经是晶体管微缩,接着是设备供应,现在是配电。当年我在做 STA signoff、追配线 IR drop 的时候,「升压降流、损耗按平方下降」只是纸上物理。如今英伟达把这条物理定律搬到数据中心的尺度上执行。投资人该看的是「谁进了 800V 汇流排的 BOM」;工程师该判断的是,GaN 和 SiC 谁是 800V 频段的本命 ― 800V 转 12V 的高速转换是 GaN 的地盘,高压段则是 SiC 的堡垒。分界线划在哪里,就决定未来五年的胜负。
Outlook
- 2027 年 Kyber 放量:英伟达的 800VDC 能否按计划达到量产规模 ― 每列 2MW 的供电中心实际上线与否是第一个验证点。
- ORV3 采用扩大:超大规模云厂商会把 800V 汇流排标准化,还是并行多种架构?标准化的速度决定零组件厂商的可触及市场。
- 高压频段的 SiC 与 GaN 分工:800V 转 12V 的高速转换 GaN 占优,高压一次转换段 SiC 占优 ― 分工边界划在哪里,左右两大阵营的营收分配。
- 中国宽禁带产能扩张:中国 GaN、SiC 增产可能带来价格压力。成本战来临前,能否巩固性能优势是关键。
- Navitas 第 3 季财报(11 月 3 日):730 万 → 860 万 → 1,050 万美元的爬坡能否延续,中间值约 1,350 万美元的业绩指引能否达标是焦点。
FAQ
Q1: 为什么是 800V,48V 不行吗?
损耗与电流的平方成正比(I²R)。电压拉高,同样功率下电流下降,铜损按平方减少。1MW 机柜若用 48V 配电,电流将达 2 万安培级,汇流排的粗细与发热都不切实际;800V 下简单计算约为 1,250 安培。英伟达以此为基础,提出铜用量减少约 45%、TCO 降低最高 30% 的目标(均为公司目标值)。
Q2: GaN 和 SiC 如何分工?
800V 转 12V 这类高速切换的转换级是 GaN 的强项(Navitas 24kW 供电板即为代表),更高压的一次转换段则是 SiC 的强项。两者更多是分工而非竞争,在 800VDC 架构中都有机会进入 BOM。
Q3: 取消 50V 中间汇流排为什么重要?
转换级数越少,每一级产生的损耗和零件数就越少。Navitas 的供电板取消 50V 中间汇流排转换级,从 800V 直接转到 12V,标榜满载效率 97%(公司目标值)与超过 2,000 W/in³ 的功率密度。级数越少效率越高、面积越小 ― 直接推高机柜的功率密度。
Q4: 对韩国企业意味着什么?
DB HiTek 已在 2025 年第 3 季财报简报中将 GaN 列为新制程扩张领域 ― 韩国功率晶圆代工也瞄准 800V 时代的代工需求。另一方面,会不会出现像光宝(台湾)这样打进英伟达零组件供应链的韩国 PSU 或零组件厂,是下一个观察重点。韩国数据中心的建设热潮,正在为这类需求培育本土市场。


