 VLSI Korea
中国EUV光源样机的真相 —「国产化率90%」背后还缺什么
中国初创朗道燧岩公开EUV光源样机。国产化率90%是公司自身说法,15W输出与量产EUV所需的数百瓦有10倍以上差距。光源 ≠ 光刻机。公司自己表示量产还需要3~5年。


30秒要点: 2026年10月14日,中国初创公司朗道燧岩(Langdao Silex)在上海中国国际工业博览会上公开EUV光源系统样机「FlintNano LPP-OXXO」。公司宣称国产化率90%、EUV输出15W以上、可连续运转100小时以上。事实核查结果:公开的是EUV光刻设备的关键零部件「光源」,不是整台光刻机,与量产EUV设备所需的数百瓦级输出仍有10倍以上的差距。公司自己也说量产还要3~5年。这是值得重视的进展,但不能解读为「中国EUV设备完成了」。
背景:谁公开了什么
2026年10月14日,第26届中国国际工业博览会(CIIF)在上海举行。中国科技企业朗道燧岩(英文名Langdao Silex)首度公开其自主研发的EUV光源系统样机。现场人员表示,这是目前公开展示中进度最靠前的国产EUV光源样机。EUV光源是制造7纳米以下先进制程芯片所需光刻设备的「心脏」,是关键零部件。
公司公布的规格如下(公司官网,截至2026年10月16日)。低功率EUV光源系统「FlintNano LPP-OXXO」:驱动激光功率1000W、激光重复频率1~20kHz、光转换效率超过2%、EUV输出能量超过15W、可连续运转100小时以上、等离子体尺寸60微米、等离子体稳定度3% RMS。技术路线是LPP(Laser-Produced Plasma,激光产生等离子体),以高功率激光产生等离子体来制造EUV光,与国际领先厂商的技术路线一致。公司表示该产品已进入产品化阶段,高功率产品「FlintMicro-LPP」系列则已完成原理验证。
公司的说法也一并整理:绝大多数核心零部件自主研发,国产化率约90%,可用于芯片曝光测试,但大规模商业生产还需要3~5年。最后一句最重要,乐观估计商业化也要到2029~2031年。
深入核查:确认了什么,还缺什么
已确认1:光源样机 ≠ EUV光刻机
先纠正最常见的误解。这次公开的是EUV「光源」,不是EUV「光刻机」。要完成一台光刻机,除了光源还需要超精密光学系统(反射镜)、晶圆载台与系统集成技术。公开资料显示,一台EUV光刻机由800家以上供应商提供的数十万个零件组成。光源只是三大核心子系统之一,做出「心脏」不等于「身体」完成了。
已确认2:功率差距超过10倍
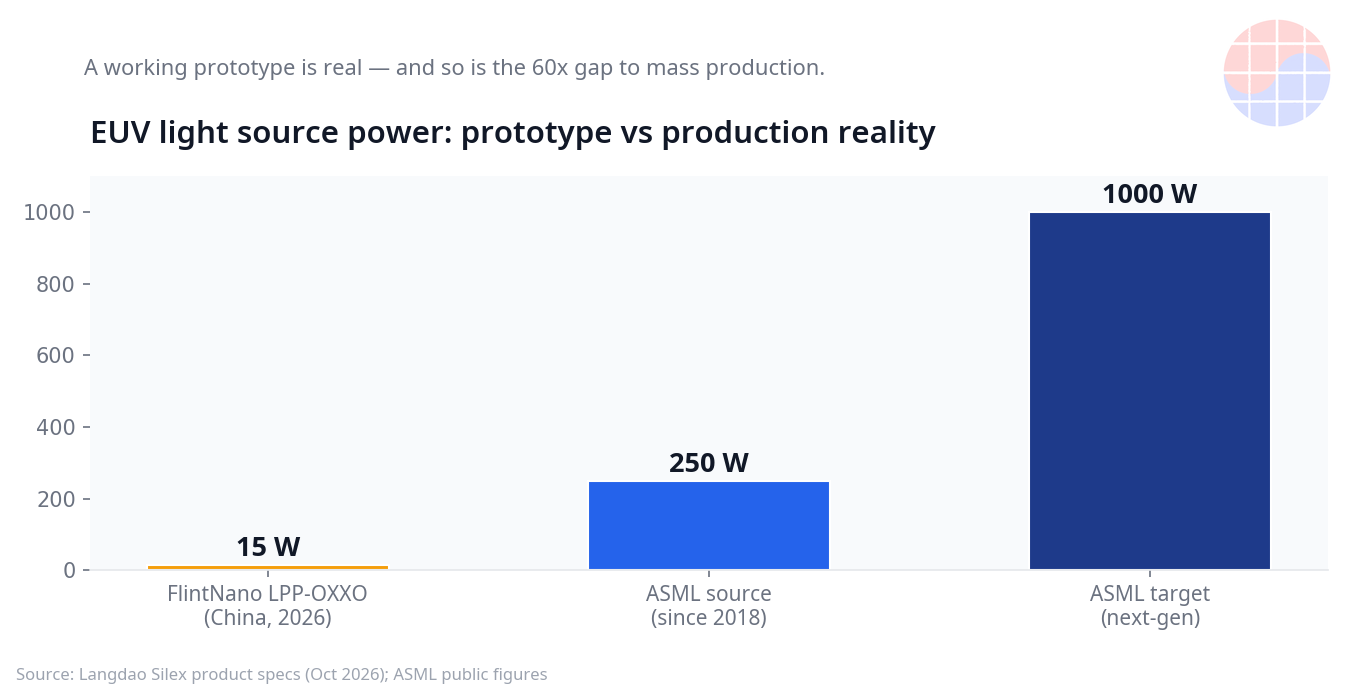
用数字说话。朗道燧岩样机的EUV输出是15W以上的水平,量产EUV设备要求的光源功率是数百瓦级。公开资料显示,阿斯麦自2018年起就以250W级EUV光源投入量产,目前正朝1000W级技术推进。从15W到数百瓦不是单纯的「放大」问题,等离子体稳定度、光源寿命、长时间运转的可靠性都必须跟着功率一起达标,这些是各自独立的工程难题。公司自己也把「提升输出功率、长时间运转稳定性、光源寿命改善」列为后续课题。
未确认:「国产化率90%」的依据水平
90%这个数字是公司在现场提出的自身说法,没有公开的独立第三方验证。也不清楚这个数字是仅限光源「系统」,还是以零件数量或金额计算。光源子系统的国产化与整台光刻机的国产化是不同量级的问题。中国媒体也报道,样机的高国产化率不代表立即商用化或量产能力,后续的技术稳定性与制程验证才是主要课题。
脉络:DUV在走,EUV还远
中国的光刻设备国产化以两种速度前进。DUV(深紫外光)方面进展具体:2025年初,上海微电子装备(SMEE)将28纳米浸润式DUV光刻机(SSA800-10W系列)交付中芯国际测试;2026年7月外媒报道,中国已开始生产自主研发的浸润式DUV光刻机,预计今年供应给中国主要半导体企业。DUV搭配多重图形技术可做到10纳米级,成熟制程的自给率正在快速拉升。
EUV则是另一个量级的问题。哈尔滨工业大学开发的LDP(激光诱导放电等离子体)光源2025年中达到100~150W级的报道、2025年初深圳某实验室EUV样机发光的观察、清华大学SSMB(稳态微聚束)计划2025年初在雄安启动专用设施建设的消息等,都还停留在早期研究成果或未经证实的信息。朗道燧岩的样机在其中以「公开展示的实物」具有意义,但距离量产设备仍有数年。
长鑫存储:存储器先行
设备之外,中国的存储器追赶反映在数字上。市场观测显示,2026年第二季长鑫存储(CXMT)的全球DRAM营收占比约10%,首度突破两位数,排名全球第四,仅次于三星电子38%、SK海力士25%与美光24%。在2026年世界制造业大会上,公司宣布第五代DRAM技术平台(G5)量产,以及自主研发LPDDR6芯片的商用部署。
但HBM是另一回事。CXMT的营收以通用型DDR4、DDR5为主,HBM的配额估计不到全部晶圆的2%。相比三星电子2026年2月开始量产HBM4,HBM的差距仍然很大。把「中国DRAM占比10%」直接等同于「中国HBM追赶」是夸大。
Chase's Take
面对这则新闻,正确的态度是「不夸大,也不低估」。EUV光源样机的公开展示,作为从实验室研究走向产业化的第一步,无疑是个里程碑。特别是选择与阿斯麦相同的LPP技术路线,传达出「不走捷径、走正路」的信号。撇开90%国产化率的主张能否验证,实物公开本身就证明中国的EUV光源能力不是零。
但从投资人与战略家的角度,单位要算清楚。15W的光源与数百瓦的量产设备之间有10~60倍的差距,后面还有光学系统、载台、系统集成两座大山。公司自己说3~5年,是最了解填补这个差距要花多久的当事人的估计。解读成「快要取代阿斯麦」在数学上说不通。
从MBA的角度,中国的半导体自主战略是个「选择权组合」:DUV浸润式设备的商用化(近期的现金流)、EUV光源样机(中期的选择权)、SSMB这类激进替代方案(长期的买权),三线并进。对韩国而言,现在该盯的不是EUV而是DUV。如果中国产浸润式DUV设备2026年真的开始供应给中国主要半导体企业,成熟制程设备市场的价格结构会先被撼动。EUV则按2030年前后的情境来管理即可。
启示
- 设备供应链: EUV光源的国产化进展长期会影响阿斯麦对中国的议价能力,但不会改变2026~2028年的设备营收结构。近期的变量是DUV浸润式设备在中国境内的供给扩大与否。
- 地缘政治: 美国的出口管制体系以「整机设备」为中心。光源这类子系统的自主进展,对管制网的长期效果提出疑问,但子系统自主与整机量产之间仍有巨大落差。
- 存储器市场: 长鑫存储10%的DRAM占比是影响通用型DRAM价格结构的变量,HBM市场中的中国变量目前还很小。
- 韩国视角: 对三星电子、SK海力士的HBM领导地位不是直接威胁。但中国DUV自主对成熟制程晶圆代工与存储器价格的影响,从2026年下半年起值得监控。
FAQ
Q1. 中国做出EUV光刻机了吗?
没有。2026年10月14日公开的是EUV光刻机关键零部件「光源系统」的样机。要做出整机,还需要超精密光学系统、晶圆载台与系统集成技术,这些都还没有公开。
Q2. 「国产化率90%」可信吗?
这是公司在现场提出的自身说法,没有公开的独立第三方验证。而且这个数字仅限于光源系统,与整台光刻机的国产化率不同。中国媒体也报道,商用化之前还需要技术稳定性与制程验证。
Q3. 跟量产EUV设备比是什么水平?
样机的EUV输出是15W以上的水平,与量产设备所需的数百瓦级有10倍以上的差距。阿斯麦自2018年起就以250W级光源投入量产。公司自己表示,大规模商业生产还需要3~5年。
Q4. 长鑫存储的HBM追赶到哪了?
长鑫存储2026年第二季全球DRAM营收占比约10%,排名全球第四,并宣布G5平台量产与LPDDR6商用。但营收主力是通用型DDR4、DDR5,HBM配额估计不到整体的2%。HBM的差距仍然很大。
免责声明: 本文依据截至2026年10月16日的公开信息撰写,不构成投资建议。未经独立验证的公司说法已注明出处。


