 VLSI Korea
Market Bulletin: 640亿美元仍不够 ― 台积电与ASML财报指向晶圆厂设备供给吃紧
台积电将2026年资本支出维持在600亿–640亿美元,同时把营收增长预期上调至约44%;ASML交出创纪录的第三季度业绩,却坦言2027–2028年产能无法满足需求——2029–2030年的订单已开始洽谈。短缺如何从芯片转移到晶圆厂设备,谁是赢家谁是输家,以及韩国视角。


Market Bulletin: 640亿美元仍不够 ― 台积电与ASML财报指向晶圆厂设备供给吃紧
2026年10月16日 — 本周最重要的半导体新闻不是关于芯片,而是关于制造芯片的设备。台积电将2026年资本支出预算维持在600亿–640亿美元,同时把全年营收增长预期上调至约44%;ASML则公布了创纪录的第三季度营收(116.62亿欧元),并坦言:其目前规划的2027–2028年供应产能"将不足以完全满足客户需求"。已有客户在询价2029年甚至2030年的设备订单。短缺已经向上游转移——从芯片转移到了制造芯片的机器上。
Key Highlights
- 台积电上调了展望,但没有增加预算。 2026年capex仍为600亿–640亿美元,但2026年美元营收增长预期从40%出头上调至约44%。2026–2028年的资本支出将超过此前三年总和。没有对订单簿的高度信心,不可能给出这样的组合。据中央社(Focus Taiwan)报道。
- 第四季度指引非常强劲。 台积电给出的第四季度营收指引为523亿–543亿美元——按中值计算环比增长14%、同比增长58%——毛利率为65–67%。第三季度EPS创下29.43新台币的历史新高。据中央社(Focus Taiwan)报道。
- 2nm工艺已占销售额的8%。 台积电2nm工艺在第三季度总营收中占比8%,较第二季度的3%翻了一倍多,而量产才刚开始几个月。先进制程爬坡速度是设备需求的直接先行指标。据中央社(Focus Taiwan)报道。
- ASML造机器的速度跟不上需求了。 第三季度交付了113台新的光刻系统,高于第二季度的86台(+31.4%);营收116.62亿欧元(同比+55.2%、环比+25%),净利润49.6亿欧元(同比+133.4%),毛利率57.5%。公司把2026年全年营收指引的下限上调10亿欧元至440亿–450亿欧元,第四季度营收指引为142亿–152亿欧元。据朝鲜日报(ChosunBiz)报道。
- 2030年的设备订单现在已经成为话题。 ASML首席执行官表示,部分客户已开始询价2029年甚至2030年的订单,公司正在评估在原定30%增幅之外进一步扩大2028年产能。据朝鲜日报(ChosunBiz)报道。
Market Update
10月14–15日的财报"双连击"从两端讲了同一个故事。造芯片的公司(台积电)上调了营收展望但冻结了资本支出;卖设备的公司(ASML)交出了史上最佳季度业绩,却说自己的机器造不过来。需求正在外溢,而供给端的天花板已经可见。台积电"2026–2028年资本支出将超过此前三年总和"的指引,实质上为设备行业锁定了三年的订单能见度。
具体数字指出了瓶颈所在。ASML第三季度交付113台光刻系统——较第二季度的86台增长31.4%——创下纪录,但首席执行官传递的信息是:即使这个速度也不够。客户询价2029–2030年的机台交付期,意味着设备交期已在结构上拉长到远超通常的12–18个月。"即使规划中2028年的30%产能增幅也可能需要再往上加"的表态,无异于承认:当前的扩产周期跟不上需求。
台积电的2nm爬坡加剧了供需紧张。量产开始短短几个月内在销售额中的占比就达到8%,较第二季度的3%翻了一倍多,意味着先进制程转换正在抬升设备密集度:2nm需要更多次的EUV曝光和更复杂的工艺步骤,每片晶圆消耗的机台产能也更多。台积电冻结资本支出的同时把营收展望上调至44%,这不是需求预警,而是宣示:已经在手的设备订单足以支撑这轮增长——而且刚刚好够。
| Indicator | Figure | Period |
|---|---|---|
| TSMC 2026 capex | US$60–64B (unchanged) | FY2026 |
| TSMC 2026 revenue growth guide | ~44% (raised from low-40s) | FY2026 |
| TSMC Q4 2026 revenue guide | US$52.3–54.3B (+14% QoQ, +58% YoY) | Q4 2026 |
| TSMC 2nm share of sales | 3% → 8% | Q2 → Q3 2026 |
| ASML Q3 2026 revenue | €11.662B (+55.2% YoY, +25% QoQ) | Q3 2026 |
| ASML lithography systems shipped | 86 → 113 (+31.4%) | Q2 → Q3 2026 |
| ASML FY2026 revenue guide | €44–45B (low end raised €1B) | FY2026 |
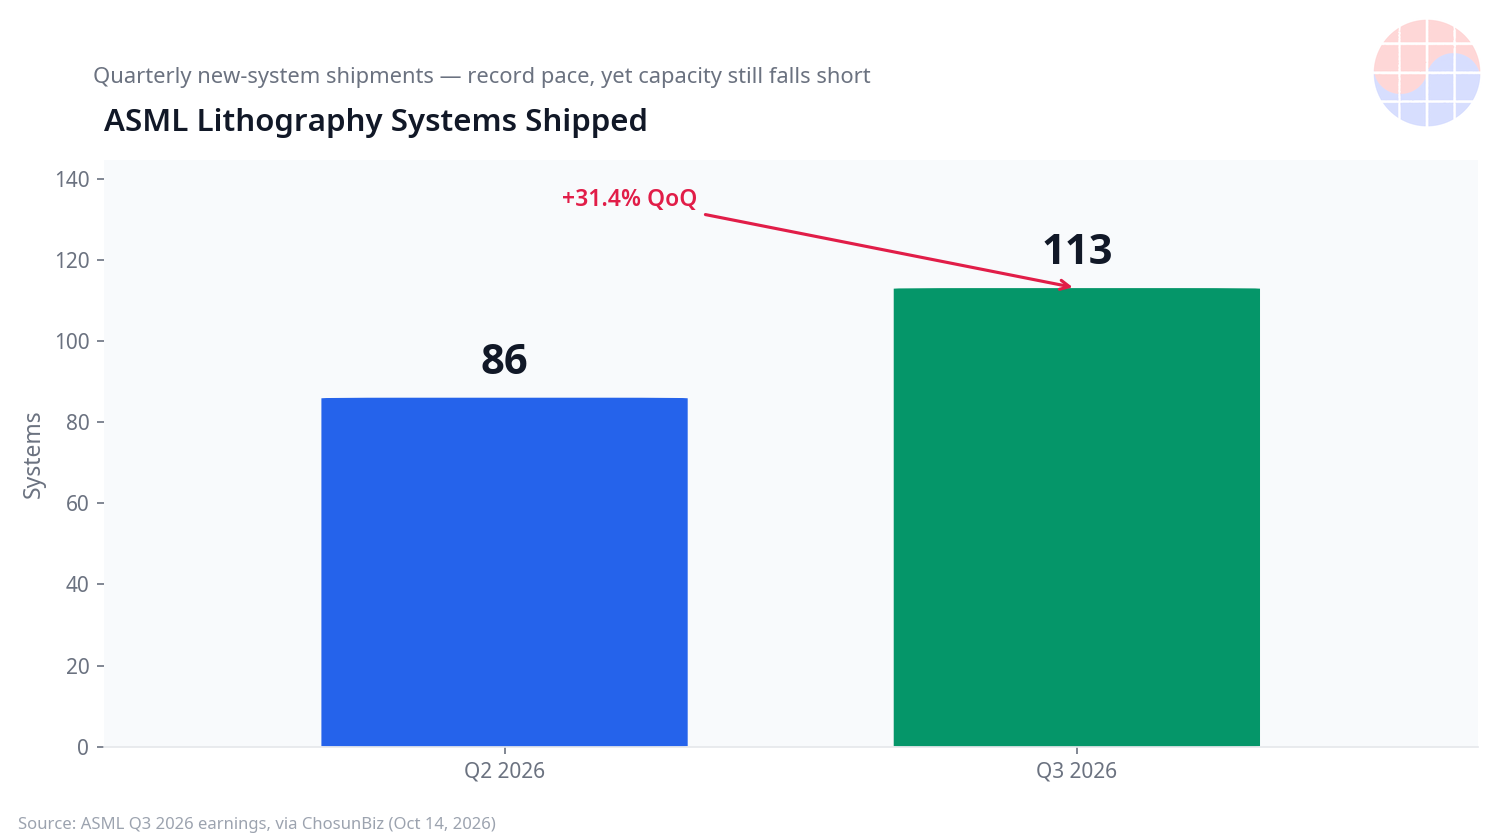
图1:ASML季度光刻系统交付量——2026年第二季度86台增至第三季度113台(+31.4%)。创纪录的交付速度,但首席执行官表示规划中的2027–2028年产能仍无法满足需求。所有图表标签均为英文。
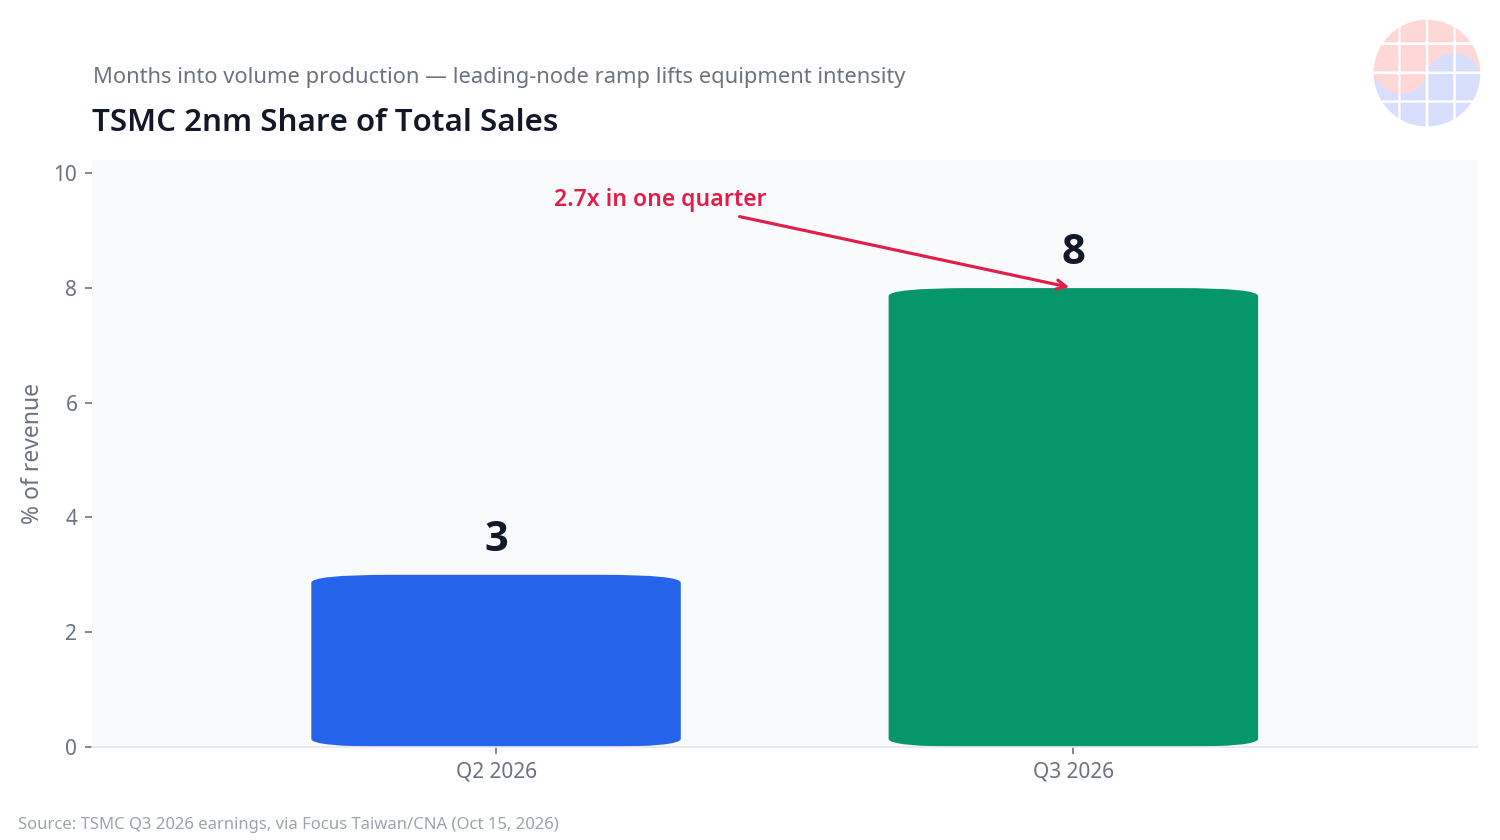
图2:台积电2nm销售额占比——2026年第二季度3%升至第三季度8%。量产开始几个月内翻了一倍多,每片晶圆的设备密集度随之上升。
VLSI's View
结构性的解读很简单。这轮资本支出周期是需求拉动的,而非投机性过度建设。台积电维持600亿–640亿美元支出、同时指引约44%营收增长,说明设备支出紧跟着真实的订单簿。约束条件已不再是芯片需求,而是机台供给。ASML公开承认规划中的2027–2028年产能无法满足需求的那一刻起,设备厂商就不再是被动的周期供应商,而成为手握定价权的瓶颈持有者。
赢家:首先是拥有垄断地位的设备厂商。ASML的EUV没有替代品,现在连它的产能都成了2029–2030年预订洽谈的对象。沉积和刻蚀厂商同样搭上设备密集度上升的顺风车,韩国设备厂商如Hanmi Semiconductor和Wonik IPS也在其列。输家:是没有锁定产能的代工厂客户。在"一个设备机台名额就是一个晶圆产能名额"的时代,决定谁赢得先进制程竞赛的不再是设计,而是产能分配。存储厂商同样要与逻辑代工厂争夺装机名额,SK hynix的HBM4扩产也不例外。
韩国视角是三星代工争夺EUV机台名额的战役。其2nm和1.4nm爬坡与台积电直接竞争同一批光刻产能,德克萨斯州Taylor工厂的爬坡和SK hynix的HBM4扩产也一样——都在消耗ASML宣称已被预订到2028年的产能。如果机台稀缺成为结构性现实,代工差距可能因设备获取能力而非设计能力拉大。三星10月下旬的第三季度财报——包括代工和存储的资本支出展望——是下一个观察点。
还要补充一个平衡视角。设备厂商有动力吹捧自家订单簿——"询价"2029–2030年订单不等于已确认收入,其中一部分可能是客户为抢先占位而进行的战略性超额预订。这种剧情行业里见过:2021–2022年存储厂商的重复下单后来就变成了取消订单。不过,台积电44%的营收增长指引和2nm极速爬坡,是订单背后真实需求的硬证据。基本判断仍然是:机台紧缺会持续。
Chase's Take:在晶圆厂工作过的人都知道,机台交期拉长会发生什么:装机计划延后,爬坡计划围着设备到货日期重新制定,"机台什么时候到"取代良率,成为晨会第一个议题。ASML谈论2029–2030年名额,意味着这一幕正在整个行业上演。芯片短缺时代,晶圆厂是王;设备短缺时代,谁手里有机台谁就是王。对投资者而言,看设备订单积压比看代工毛利率更早;对工程师而言,看看刻蚀、沉积和光刻专家的就业行情就知道风向。看清瓶颈搬到了哪里,就看清了未来三年的赢家。
Outlook
- Lam Research财报(10月21日):刻蚀龙头是否会上调2026年晶圆制造设备支出展望——设备周期的下一个宏观验证点。
- 三星第三季度财报(10月下旬):代工和存储的资本支出信号,以及Taylor工厂爬坡进展——从韩国一侧解读EUV机台名额之争。
- Applied Materials和Tokyo Electron(11月):沉积与涂布/显影两大支柱的指引,检验机台需求的广度。
- ASML的2028年扩产评估:在原定30%增幅之外是否批准额外产能,将决定2028年之后紧缺持续多久。
- Q3设备出货额统计(12月初):机台出货的宏观汇总数据,确认本轮周期的持续性。
FAQ
Q1:为什么台积电冻结资本支出却上调营收展望?
需求强劲,在既定投资计划内完成。结合"2026–2028年资本支出将超过此前三年总和"的指引,这是600亿–640亿美元计划的加速,而不是削减。台积电能以现有资本支出支撑约44%的营收增长——且是在设备密集的2nm爬坡背景下——说明在手设备订单经过测算足以承载。
Q2:ASML提到2029–2030年订单为什么重要?
这意味着机台交期在结构性拉长。以前提前12–18个月谈的光刻机交付名额,现在要提前三到四年谈判,瓶颈已从芯片转移到造机器的产能。代工客户在先进制程竞赛中的变量,从设计转向了设备获取能力。
Q3:机台稀缺对芯片价格有什么影响?
短期内它抬高了代工价格的下限。当一个设备机台名额等于一个晶圆产能名额,代工厂降价填产能的动力就小了——台积电第四季度65–67%的毛利率指引,正是这种定价权在数字上的体现。从长期看,设备厂商的定价权也会增强。
Q4:这对韩国企业意味着什么?
三星代工的2nm/1.4nm爬坡、Taylor工厂和SK hynix的HBM4扩产,都要与台积电争夺ASML宣称已被预订到2028年的光刻产能——代工竞赛可能在设备分配战中见分晓。反过来,Hanmi Semiconductor和Wonik IPS等韩国设备厂商获得了多年的需求能见度。三星10月下旬财报中的资本支出表态是下一条线索。


