 VLSI Korea
Market Bulletin:晶圆代工产能利用率达91% — 8英寸产能减少6%,成熟制程趋紧
晶圆代工产能利用率预计在2026年第四季度达91%左右,UMC超过91%,22/28纳米约93%。8英寸产能同比下降6%,成熟制程趋紧,本文解析55/90纳米的涨价压力。


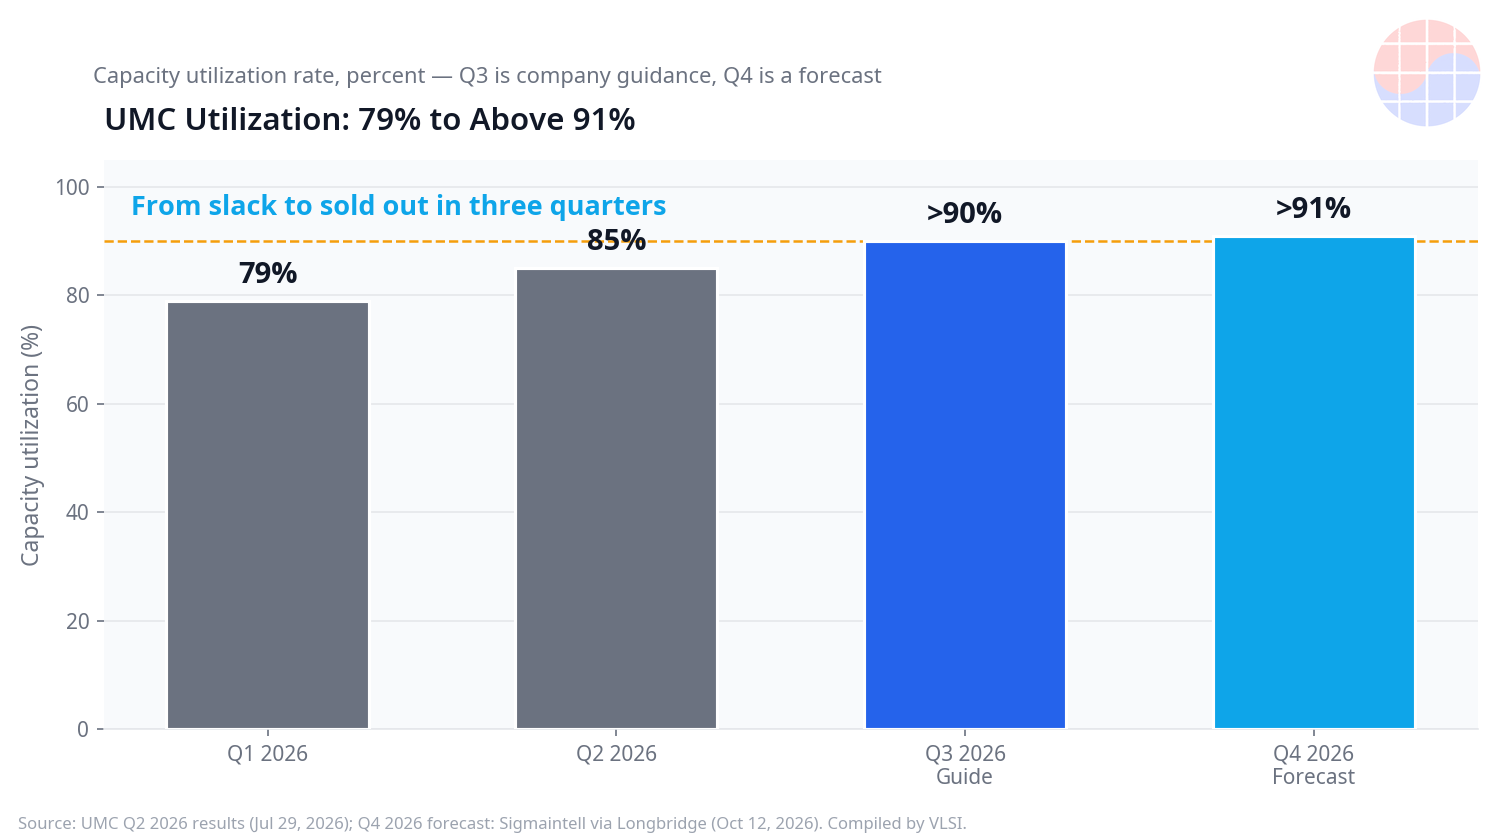
先进制程满载不是新闻,成熟制程也开始吃紧才是新闻。 主要晶圆代工厂的产能利用率预计在2026年第四季度达到约91% (Sigmaintell,2026年10月12日)。UMC第二季度产能利用率从79%升至85%,第三季度指引超过90%,第四季度预计超过91%。全球8英寸产能同比下降6%,而AI服务器用48V高压PMIC多在8英寸生产,使55纳米与90纳米价格在第四季度开始上涨。
Key Highlights
- 行业平均约91%: 主要全球晶圆代工厂产能利用率预计在2026年第四季度达约91% (Sigmaintell,2026年10月12日)。
- UMC超过91%: UMC产能利用率第二季度从79%升至85%,第三季度指引超过90%,第四季度预计超过91%,同比提升超过10个百分点。22/28纳米第四季度预计约93% (Sigmaintell,2026年10月12日;UMC财报,2026年7月29日)。
- 中国晶圆代工年初即满载: SMIC、Hua Hong与Nexchip自2026年初起维持满载,成熟制程需求跨区域强劲 (Sigmaintell,2026年10月12日)。
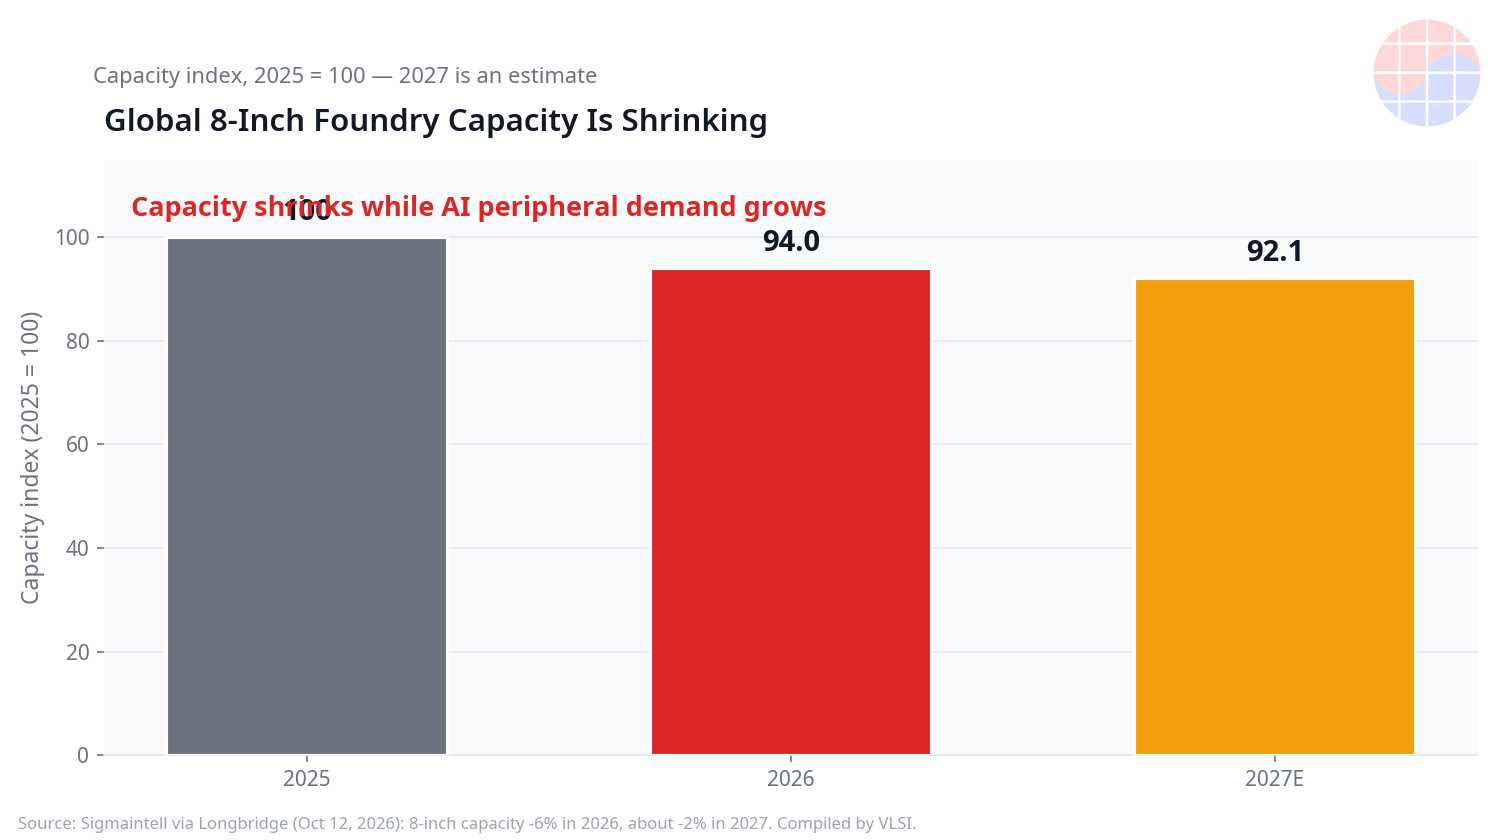
- 8英寸产能减少6%: 全球8英寸产能2026年同比下降6%,2027年预计再降约2%。TSMC与Samsung Electronics缩减8英寸,8英寸订单能见度拉长至约六个月 (Sigmaintell,2026年10月12日)。
- 55/90纳米涨价、28/40纳米持平: 55与90纳米价格第四季度上涨,2027年预计有更大涨幅;28与40纳米第四季度持平,涨价压力延至2027年 (Sigmaintell,2026年10月12日)。
Market Update
这次吃紧来自供给面,而非需求面。SMIC、Hua Hong与Nexchip自2026年初起维持满载,成熟制程需求跨区域强劲;但供给正在缩小。TSMC与Samsung Electronics缩减8英寸,使全球8英寸产能2026年同比下降6%,2027年预计再降约2%,8英寸订单能见度已拉长至约六个月。吃紧的中心在意想不到之处:AI服务器用48V高压PMIC多在8英寸生产,电源IC与BCD制程是AI物料清单的隐形部分。先进芯片吸引所有目光时,旧制程的空位先被填满了。
| 2026年上半年 | 2026年第四季度 | |
|---|---|---|
| 主要晶圆代工产能利用率 | 85%左右 (UMC第二季度实绩) | 约91% (预测) |
| UMC产能利用率 | 79% (第一季度) → 85% (第二季度) | 超过90%指引 (第三季度) → 超过91% (预测) |
| UMC 22/28纳米利用率 | — | 约93% (预测) |
| 全球8英寸产能 | 100 (2025年指数) | 94 (2026年) → 约92 (2027年预测) |
| 8英寸订单能见度 | 数个月 | 约六个月 |
| 55/90纳米价格 | 持平 | 上涨中,第四季度起涨价 |
| 28/40纳米价格 | 持平 | 持平,涨价压力延至2027年 |
产能利用率、产能与价格展望:Sigmaintell (经Longbridge,2026年10月12日)。UMC业绩:第二季度财报 (2026年7月29日)。2026年第四季度与2027年数字为预测,非已公布结果。
TSMC第三季度财报显示先进与成熟两端皆强:营收US$46.72B,同比增长41.2%,毛利率66.4%;7纳米以下占晶圆营收79% (2纳米8%、3纳米33%、5纳米28%、7纳米10%),第四季度指引US$52.3B至US$54.3B,毛利率65至67%,2026年资本支出US$60B至US$64B维持不变 (TSMC财报,2026年10月15日)。UMC第二季度营收新台币687.3亿元 (US$2.18B),同比增长17%,毛利率32.5%,22/28纳米占晶圆营收创新高的37%,出货1.129M片12英寸约当量 (环比增长10.6%),2026年资本支出上调至US$2B (UMC财报,2026年7月29日)。先进制程订单增加,成熟制程产能缩小,两者同向作用,构成2026年下半年的格局。
VLSI's View
AI也会让旧制程吃紧。 AI话题多聚焦2与3纳米,但AI服务器的电源系统靠48V高压PMIC运作,多在8英寸生产。BCD制程与电源相关料件是AI物料清单的隐形部分 — GPU订单越多,成熟制程的空位先被填满。只看先进制程,就看不到这波吃紧。
制程分化的原因是重新认证的重量。 55与90纳米第四季度开始涨价,2027年预计有更大涨幅;28与40纳米第四季度持平,涨价压力延至2027年。成熟制程客户的平台认证耗时耗钱,供应商不易更换。涨价周期中,认证的重量就是长期锁定。
对韩国是双面影响。 Samsung Electronics站在缩减8英寸的一方,韩国无晶圆厂公司在PMIC与电源半导体采购上则面临吃紧。溢出的订单将流向台湾与中国的二线晶圆代工厂,成熟制程的供给地图正在改变。对韩国设计公司而言,确保第二供应来源已是供应问题,而不只是价格谈判。
Chase's Take: 在芯片时序收敛中,利用率80%还有余裕,85%要开始注意,超过90%时拥堵会非线性增加。晶圆代工91%的利用率是一样的:空位消失后,交期拉长,价格不是阶梯式上涨而是跳升。80%出头是买方市场,超过90%是卖方市场,这个切换一旦发生就不会回头。2026年第四季度就是切换的季度。
Outlook
- UMC第三季度实际: 超过90%的指引能否在财报中兑现,决定2026年第四季度超过91%预测的可信度。
- 55/90纳米涨幅: 第四季度涨价幅度多大,以及2027年「更大涨幅」何时给出具体数字,是焦点。
- 8英寸订单能见度: 约六个月的能见度是否继续拉长,将提前反映2027年的产能缩减。
- 28/40纳米转折点: 第四季度预计持平,但涨价压力在2027年何时浮现,是下一个观察点。
FAQ
2026年第四季度晶圆代工产能利用率如何? 主要全球晶圆代工厂预计达约91%。UMC超过91% (同比提升超过10个百分点),22/28纳米预计约93% (Sigmaintell,2026年10月)。
为何8英寸产能减少? 全球8英寸产能2026年同比下降6%,2027年预计再降约2%,因TSMC与Samsung Electronics缩减8英寸 (Sigmaintell,2026年10月)。
哪些制程的价格会上涨? 55与90纳米第四季度涨价,2027年预计有更大涨幅;28与40纳米第四季度持平,涨价压力延至2027年 (Sigmaintell,2026年10月)。
UMC与TSMC业绩如何? UMC第二季度:营收新台币687.3亿元 (US$2.18B),同比增长17%,毛利率32.5%,利用率85%,22/28纳米占晶圆营收创新高37%,资本支出上调至US$2B (2026年7月29日)。TSMC第三季度:营收US$46.72B,同比增长41.2%,毛利率66.4%,7纳米以下占79%,第四季度指引US$52.3B至US$54.3B (2026年10月15日)。
📩 订阅 VLSI Korea 电子报
每日半导体深度分析,第一时间发送到您的邮箱。免费订阅。


