 VLSI Korea
高盛:2027年DRAM短缺-5.9%、NAND -4.6%——内存供需的结构性解读
30秒摘要 * 高盛(Goldman Sachs)2026年10月1日研究:2027年DRAM供需缺口从原先的-2.5%下修至-5.9%,深度超过两倍。NAND也预估-4.6%短缺。严重紧俏将延续到2028年。 * 「结构性」判断的三个依据:AI服务器需求的可见性、受限的供给增长,以及同时锁住量与价的长期供货协议(LTA)的僵化。 * 词元的数学:高盛认为,随着自主AI智能体扩散,全球词元消耗到2030年将增长24倍、每月120垓(quadrillion)个。词元就是内存需求。 * 铠侠正在把2028年产量的50%用LTA锁住。2026年NAND产能已被客户订单卖光,超大规模云厂商已提出2027~2028年的供应锁定需求。 * 韩国视角:三星电子·SK海力士正站在定价权的顶点。KB证券预估HBM价格+100%同比(2027年)、三星HBM营收中HBM4占比从40%升至80%。 引言:不是景气循环,是结构 内存业有句老格言:「短缺来三次,其中两次是假的。」供给增加、价格崩盘、减产、再涨——这个循环重复了30年。所以这次也有很多投资人当成「短期反弹」看。


30秒摘要
- 高盛(Goldman Sachs)2026年10月1日研究:2027年DRAM供需缺口从原先的-2.5%下修至-5.9%,深度超过两倍。NAND也预估-4.6%短缺。严重紧俏将延续到2028年。
- 「结构性」判断的三个依据:AI服务器需求的可见性、受限的供给增长,以及同时锁住量与价的长期供货协议(LTA)的僵化。
- 词元的数学:高盛认为,随着自主AI智能体扩散,全球词元消耗到2030年将增长24倍、每月120垓(quadrillion)个。词元就是内存需求。
- 铠侠正在把2028年产量的50%用LTA锁住。2026年NAND产能已被客户订单卖光,超大规模云厂商已提出2027~2028年的供应锁定需求。
- 韩国视角:三星电子·SK海力士正站在定价权的顶点。KB证券预估HBM价格+100%同比(2027年)、三星HBM营收中HBM4占比从40%升至80%。
引言:不是景气循环,是结构
内存业有句老格言:「短缺来三次,其中两次是假的。」供给增加、价格崩盘、减产、再涨——这个循环重复了30年。所以这次也有很多投资人当成「短期反弹」看。这就是内存股还在个位数市盈率交易的原因。
高盛10月1日的报告说的正好相反:这次不一样。2027年DRAM缺口从-2.5%下修到-5.9%,超过两倍的深度,不只是数字调整。连「过去15年最严重的供需」这种表述都用上了。依据有三个,每一个都是打破过去循环的要素。本文把这些数字的来源、含义,以及对韩国内存双雄的启示逐一拆解。
正文
Episode 1. 数字的解剖:-5.9%怎么来的
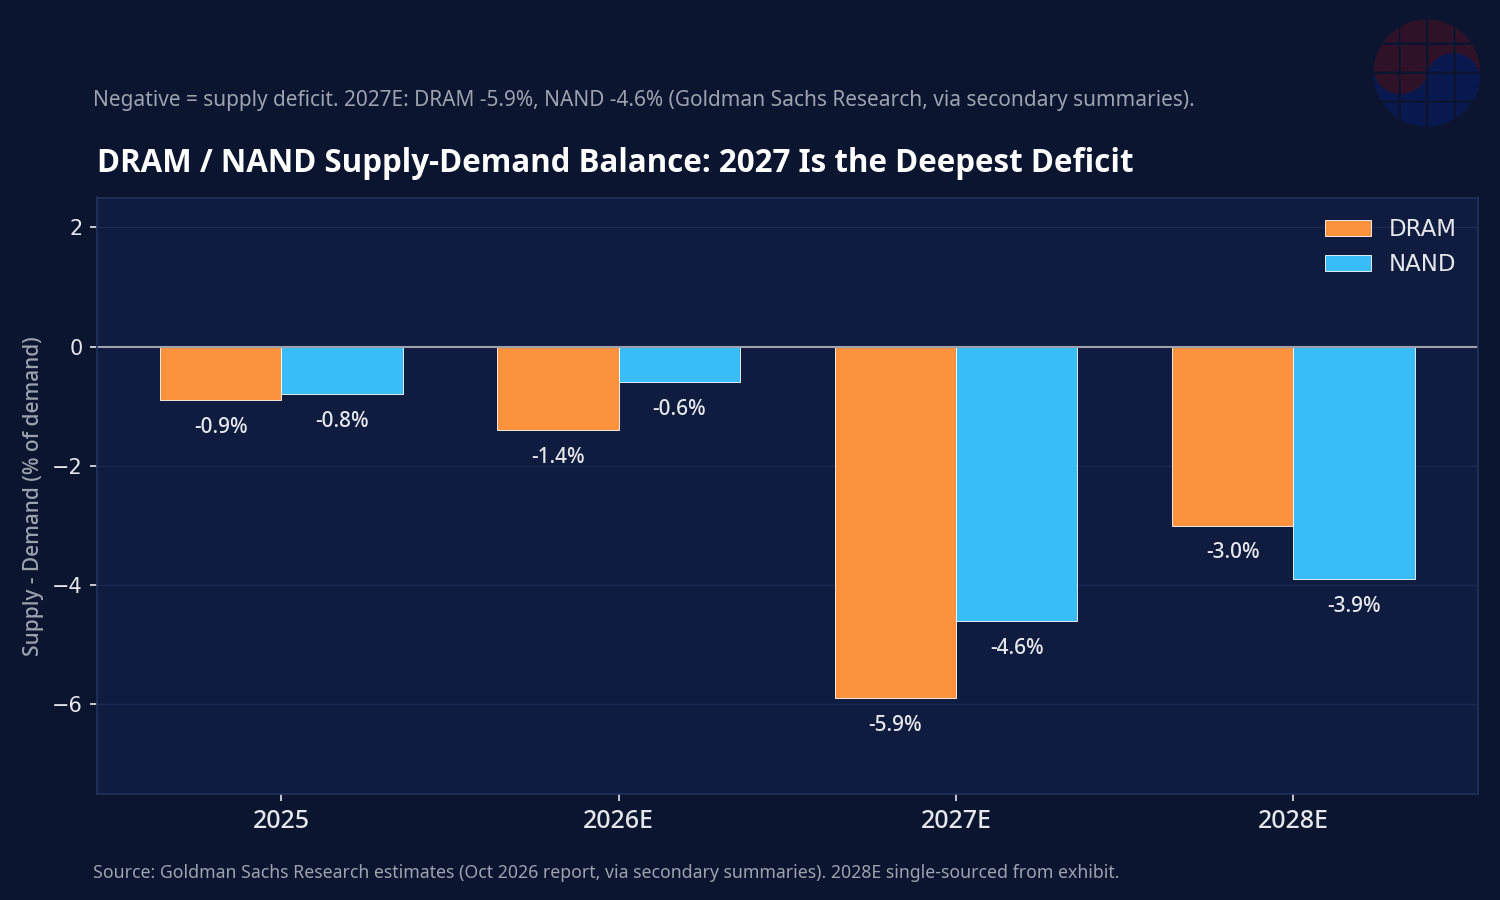
供需平衡(supply-demand balance)是指供给相对需求的缺溢率。负值代表需求超过供给——也就是短缺。高盛把2027年DRAM平衡从-2.5%修正为-5.9%,是原先预测两倍以上的缺口。NAND也是-4.6%。两种产品到2028年都还在负区间。
看年度走势,结构就清楚了。2025年(-0.9%/-0.8%)与2026年(-1.4%/-0.6%)的温和短缺,到2027年像悬崖一样加深,2028年(-3.0%/-3.9%)也没有缓解。不是V型也不是U型,比较像L型——先加深,再慢慢回升。
为什么偏偏是2027年?需求端,AI服务器用内存爆发;供给端,扩产追不上需求。KB证券分析指出,不含HBM的一般DRAM产能占比,将从2025年的73%降至2027年的59%。晶圆厂产能被HBM吸走,一般DRAM跟着萎缩的结构。供给减少,价格就涨——对世界第一DRAM厂三星电子来说,是利多的公式。(每日经济)
Episode 2. 为何这次是结构性的:三个理由
高盛认为「这次不一样」的依据有三个。
第一,AI服务器需求的可见性。过去循环的需求系于PC·手机换机周期,难以预测。现在不同了。AI数据中心的内存需求,如实反映在超大规模云厂商的资本支出(capex)计划里。服务器用内存占2026~2027年整体DRAM需求超过50%。需求「看得见」的状态下,供给者就没理由陷入过度扩产的诱惑。
第二,受限的供给增长。三巨头(三星·SK海力士·美光)维持所谓「供应纪律(supply discipline)」——不把晶圆厂开到满、守住价格的策略。美光产能到2027年都绑在每月12万~14万片的水位,SK海力士2026年HBM产量已经卖光。扩产需要时间——新厂盖起来要3年。
第三,LTA的僵化。长期供货协议把量与价同时锁住。美光已拿到客户超过320亿美元的LTA承诺,铠侠正把2028年产量的50%用LTA绑住。合约越长,现货市场的价格信号越钝,循环的振幅越小。过去的「胆小鬼博弈」(谁先扩产的互相试探)难以重演的结构。
三者咬合,结论只有一个:短缺延续到2028年,甚至可能更久。SK海力士CEO在2026年7月说「2027年是最糟的一年,需求超过供给的状态会延续到2030年之后」,三星同月也表示「2027年比2026年差,会延续到2028年」。美光CEO也在2026年9月财报中断言「2027年与2028年的供需会比今年紧得多」。
Episode 3. 词元的数学:24倍、每月120垓个
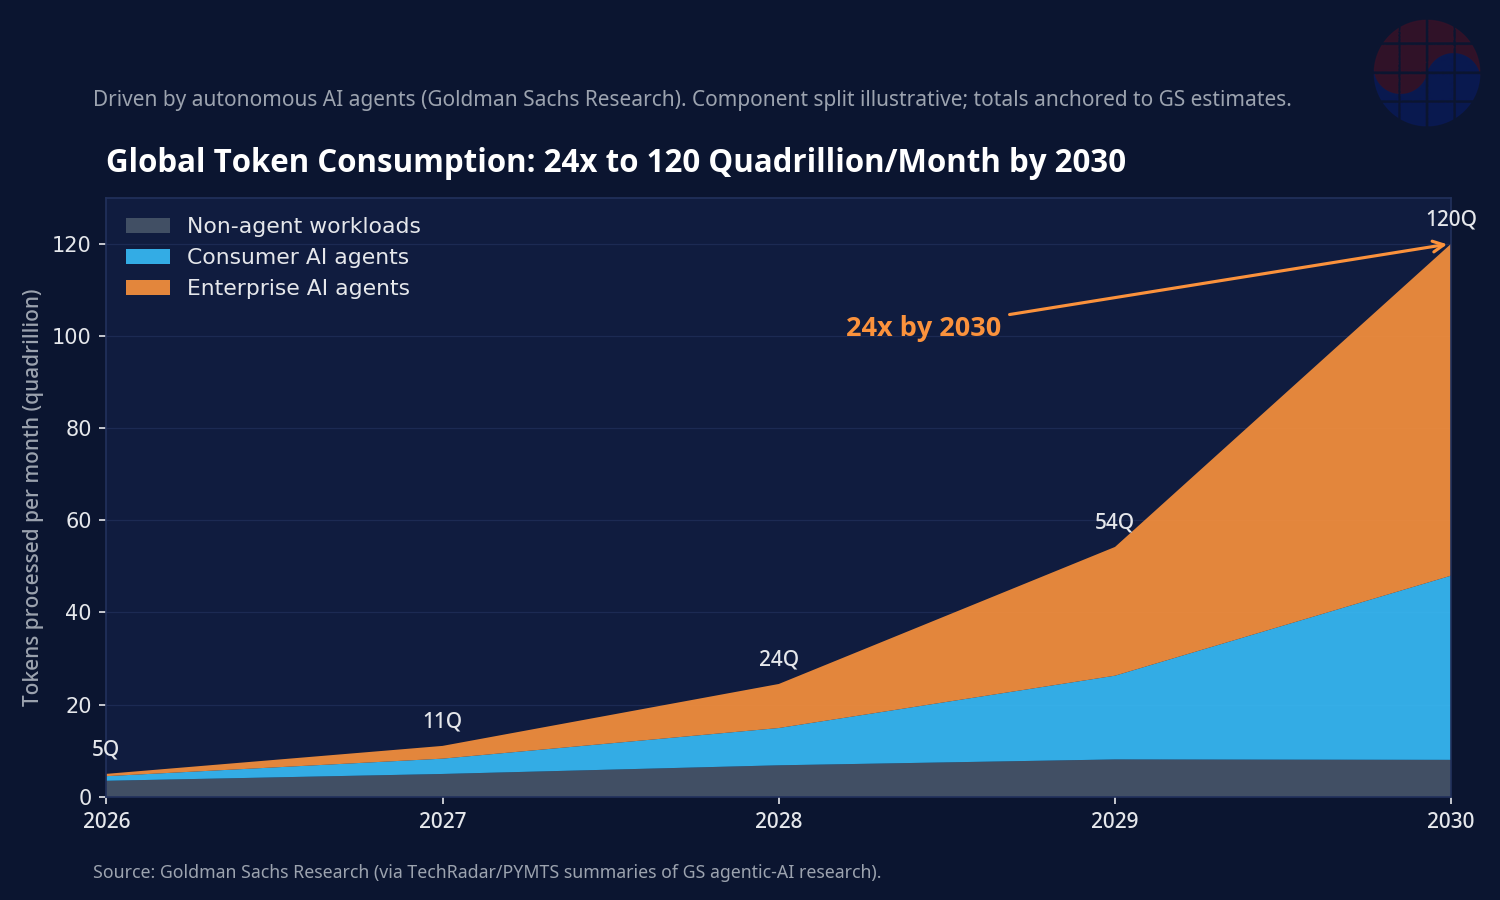
追溯内存需求的根源,会找到词元。高盛研究预测,随着自主AI智能体扩散,全球词元消耗到2030年将增长24倍、每月达120垓(quadrillion)个。(TechRadar、PYMNTS)
为什么智能体会暴食词元?智能体在给出一个答案之前,要先经过请求解读→工具选择→数据检索→结果评估→反复调用的内心独白。看得见的答案只是全部词元的一小部分。词元单价在跌(硅数据指数基准,9月初每百万词元97美分、历史最低),但每个任务的词元消耗爆炸性增长。麦肯锡调查显示,企业LLM支出12个月内增长3倍。
词元跟内存有什么关系?推理1个词元就吃HBM带宽,智能体的上下文维持就吃DRAM容量。词元24倍,就是内存比特需求的结构性上调。这也是高盛把HBM市场规模预测从2027年的750亿美元上调到1,160亿美元的背景。词元经济就是内存经济。
Episode 4. 铠侠的50%:LTA这件武器
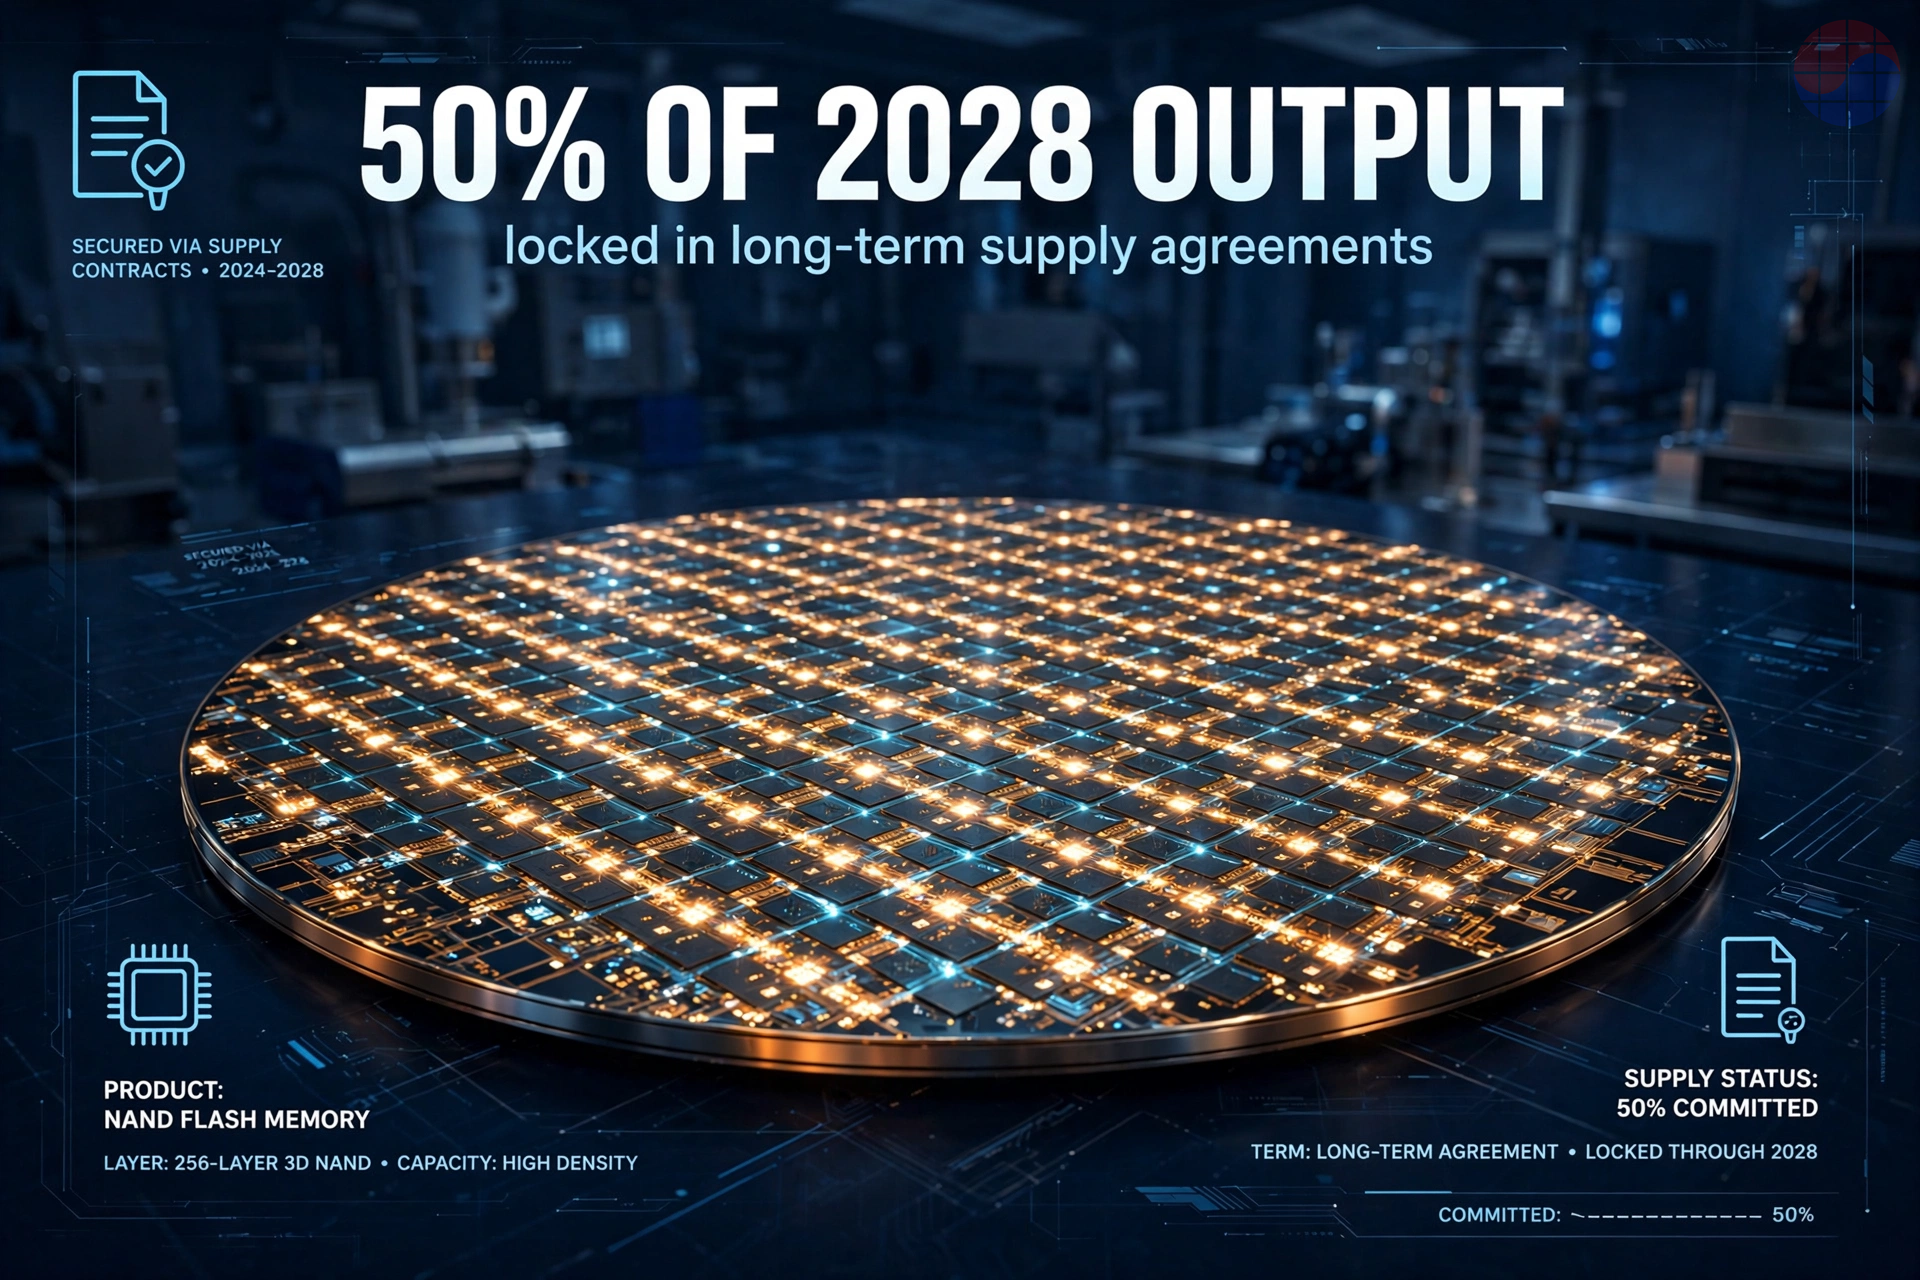
这次循环动作最激进的,意外是铠侠。NAND专业厂铠侠的目标,是把2028年出货量的50%用长期供货协议绑住。(Blocks & Files)
早在2026年2月,铠侠就确认「2026年NAND产能已被客户订单完全锁住」,部分超大规模客户甚至提出了涵盖2027~2028年的长期供应需求。与Sandisk在四日市的合资合约也延长到2034年底。LTA 50%的意思是「价格跌了也有一半受保障」,同时也是「流到现货市场的量少一半」。对供应者是波动性对冲,对市场是紧俏的固化。
高盛把铠侠从Hold上调到Buy,并上调目标价。2027~2029年营业利润预测上调16~48%,预估毛利率达80%水平。对内存这种景气敏感产业给出3年期的高盈利预测,是异常强烈的表述。(目标价等具体数字以二次摘要为准,需确认原文。)
Episode 5. 赢家与输家,还有HBM
来画一张受惠的地图。
三星电子:世界第一DRAM+HBM4领导地位。KB证券认为2027年HBM售价同比涨100%以上,三星HBM营收中HBM4占比将从今年40%跳到明年80%。HBM4是每堆叠36GB(=288Gb)、12层堆叠的怪物。一般DRAM产能移往HBM(73%→59%),连一般DRAM价格一起拉抬的双重效果。
SK海力士:HBM王座+铠侠持股。2026年HBM卖光状态下,是2027年涨价的最大受益者。NAND方面也有通过铠侠(持股)的间接受益。
美光:2026年9月财报宣布「2027·2028年比今年紧得多」。320亿美元LTA承诺锁住需求可见性。站在营业利润率70%级别的顶点。
铠侠:NAND短缺的纯受益股。eSSD占NAND营收超过60%(年底预估),产品组合正转向数据中心高毛利,体质改变中。
风险:消费端AI工作流扩散缓慢是核心下行风险。智能手机生产预估2026年同比降15~20%,笔记本出货也减少10%。如果AI只在数据中心里转、没扩散到消费装置,内存需求的一半(消费端40%)就会落空。另外TrendForce对NAND提出「2027年供给追上需求」的不同看法——与高盛的-4.6%相左,NAND这边要留意视角差异。
韩国视角:定价权的顶点
对韩国内存双雄,这次循环很特别。过去是「胆小鬼博弈的受害者」,现在是供应纪律的设计者。三星一般DRAM产能缩减(73%→59%)就是定价权的行使。SK海力士握住HBM顶点,三星握住DRAM+HBM4顶点。
看数字就知道:高盛估算2026年一般DRAM价格同比涨176%,价格已经爆发。营业利润率70~80%是半导体史上都罕见的区间。对韩国投资人重要的是,这个局面被设计成「3年期」而非「1年期」:LTA铺好了、扩产慢了、词元需求撑着。
但戒心也需要。像宏碁CEO那样认为「短缺已经结束」的需求方视角也存在,还有2027年底~2028年初供给急增的剧本(三星前高管预测)。「结构性」的判断和循环顶点,只差一张纸。
Chase's Take
我在新思科技(Synopsys)当工程师。不是做内存的人,是做验证「用内存的芯片」的工具的人。所以看这个循环时,视角有点歪。内存涨价,代表我面对的无晶圆厂客户成本也涨。
但数字就是数字。-5.9%的缺口不是抽象预测,而是从晶圆厂开工率与LTA余量反推的物理量。特别是LTA 50%这种合约结构,是过去循环没有的变量。以前是「价格涨了就有人扩产打下来」的游戏,现在是「价格涨了也被合约绑住、扩不了」的游戏。游戏规则变了,还用旧公式算就会错。
丢给韩国工程师一个问题:内存超级循环的果实,只分给股东吗?设计·验证·量产HBM4 288Gb堆叠的工作,现在就在韩国。把循环的果实转换成职业生涯,也是策略。价格涨的时候,晶圆厂会招人。
FAQ
Q1. 高盛原始报告看得到吗?
原文是高盛客户专属研究,没有公开。本文数字是整理10月1日报告的二次摘要并与行业报道交叉验证。投资判断前需要确认原文。
Q2. DRAM -5.9%、NAND -4.6%是确定值吗?
不是,是2027年预测值(estimate)。是高盛把原先预测(-2.5%)下修两倍以上的数字,实际供需会随需求与扩产速度变化。
Q3. 词元24倍预测和内存直接相关吗?
间接但结构性。AI智能体的词元消耗增加→推理用HBM带宽需求→数据中心DRAM/NAND需求扩大的连接。高盛把HBM市场预测从750亿美元上调到1,160亿美元也是同一脉络。
Q4. NAND不是TrendForce看法不同吗?
对。TrendForce认为2027年NAND供给会追上需求。与高盛的-4.6%有视角差,NAND这边要保守看待。DRAM方面异议较少。
免责:本文不是投资建议。数字为估计值,投资决策前请务必确认官方资料。


