 VLSI Korea
Market Bulletin: RAMageddon — AI 数据中心吞噬内存,智能手机出货暴跌 20%
2026 年第 3 季度全球智能手机出货量同比下降 20%,为 2012 年以来最差的第三季度——AI 数据中心吸走内存供应,零售价格自 1 月以来上涨约 20%。三星芯片部门创下单季 89.2 万亿韩元的史上最高营业利润,设备部门却亏损 8000 亿韩元。赢家、输家与第 4 季度展望。


Market Bulletin: RAMageddon — AI 数据中心吞噬内存,智能手机出货暴跌 20%
2026 年 10 月 15 日 — 2026 年第 3 季度全球智能手机出货量同比下降 20%,为 2012 年以来最差的第三季度。AI 数据中心的大规模建设吸走了手机所依赖的内存供应。零售价格自 1 月以来上涨约 20%,消费者推迟换机或转向翻新机;三星则传出将第 4 季度智能手机产量削减最高达 30%。同一个超级周期,让三星芯片部门交出单季 89.2 万亿韩元的史上最高营业利润,却把设备部门推入 8000 亿韩元的亏损。这就是 RAMageddon:需求在边缘崩解,繁荣在核心膨胀。
Key Highlights
- 压垮这一季度的是短缺,而非需求。第 3 季度出货同比下降 20%——2012 年以来最差的第三季度——根源是 DRAM/NAND 的价格与短缺。(Edaily, JoongAng Ilbo, Channel News Asia)
- 市场份额向龙头集中。三星以 23% 的份额居首(出货同比下降 3%,份额自 19% 上升);苹果 22%,首次在第三季度站上 20%(自 18% 上升)。小米暴跌逾 30% 至 10%;OPPO、vivo 各跌逾 20%,分别为 9%、8%。(KBench)
- 标价冲击扩散。零售价格自 1 月以来上涨约 20%;Galaxy S26 在产品周期中途涨价——韩国版基础款上调约 15 万韩元,美国版每款上调 100 美元。(JoongAng Ilbo, KBench)
- 三星的双刃剑。芯片(DS)部门创下单季 89.2 万亿韩元的营业利润,设备(DX)部门却亏损 8000 亿韩元;第 3 季度 DX 亏损预计为 1.8~2.1 万亿韩元。(JoongAng Ilbo)
- 配额才是真正的约束。规模较小的厂商面临"拿不拿到货"的墙;业界普遍预期缺货持续至 2027 年。三星 DS 要求中国厂商接受 DRAM/NAND 涨价 7~10%,苹果第 4 季度重返谈判桌。(Reuters, GSMArena)
Market Update
10 月中旬出炉的第 3 季度数据:全球出货同比下降 20%,为 2012 年以来跌幅最深的第三季度。这不是需求的故事——消费者不是心灰意冷,而是被价格挤出市场。随着成本转嫁,零售价格自 1 月以来上涨约 20%;买家推迟换机、加价购买高端机,或转向翻新机。
阵痛分布极度不均。三星出货仅同比下降 3%,份额却从 19% 攀升至 23%,受益于 Galaxy Z Fold 8 上市初期的强劲需求和 Galaxy A 系列的稳定供应。苹果出货量绝对值下滑,份额却从 18% 升至 22%——首次在第三季度站上 20%。小米暴跌逾 30%,OPPO 与 vivo 各跌逾 20%。平价手机毛利薄、买家对价格敏感:涨价就掉量,不涨就亏钱。三星与苹果靠高端机组合把成本转嫁了出去,中国品牌做不到。
转嫁已体现在标价上。10 月 1 日,三星在上市七个月后上调 Galaxy S26 韩国售价——基础款 256GB 从 125.4 万韩元涨至 140.36 万韩元,Ultra 1TB 上涨约 27 万韩元。美国版每款加价 100 美元,Ultra 1TB 加价 200 美元。苹果将 iPhone 18 Pro 定价高于上一代,并上调 iPhone 17 国内售价。对在售产品进行周期中途涨价,表明成本压力已压垮既定的定价节奏。
标价背后,供应链正为 AI 重新布线。晶圆厂优先生产高毛利的 HBM 与服务器用 DRAM,而非手机用 LPDDR——部分 LPDDR5X 被挪往 AI 服务器——NAND 也在数据中心需求推动下走高。内存占手机/PC 的 BOM 20~50%,在约 400 美元的机型上接近 60%:价格暴涨从低价机型开始引爆。三星 DS 要求中国厂商接受 DRAM/NAND 涨价 7~10%,苹果第 4 季度重返谈判桌——而三星自家的 MX 部门也没有家族优惠,因为 DS 与 DX 各自独立运营。业界的回应是收缩:三星传出第 4 季度减产最高达 30%,较小厂商则直言真正的约束不是价格,而是"拿不拿得到货"。
| 品牌 | 2026 年第 3 季度出货 同比 | 2026 年第 3 季度份额 |
|---|---|---|
| Samsung | −3% | 23%(自 19% 上升) |
| Apple | 下滑(数据未公布) | 22%(自 18% 上升;首次在第三季度站上 20%) |
| Xiaomi | −30% 或更差 | 10% |
| OPPO | −20% 或更差 | 9% |
| vivo | −20% 或更差 | 8% |
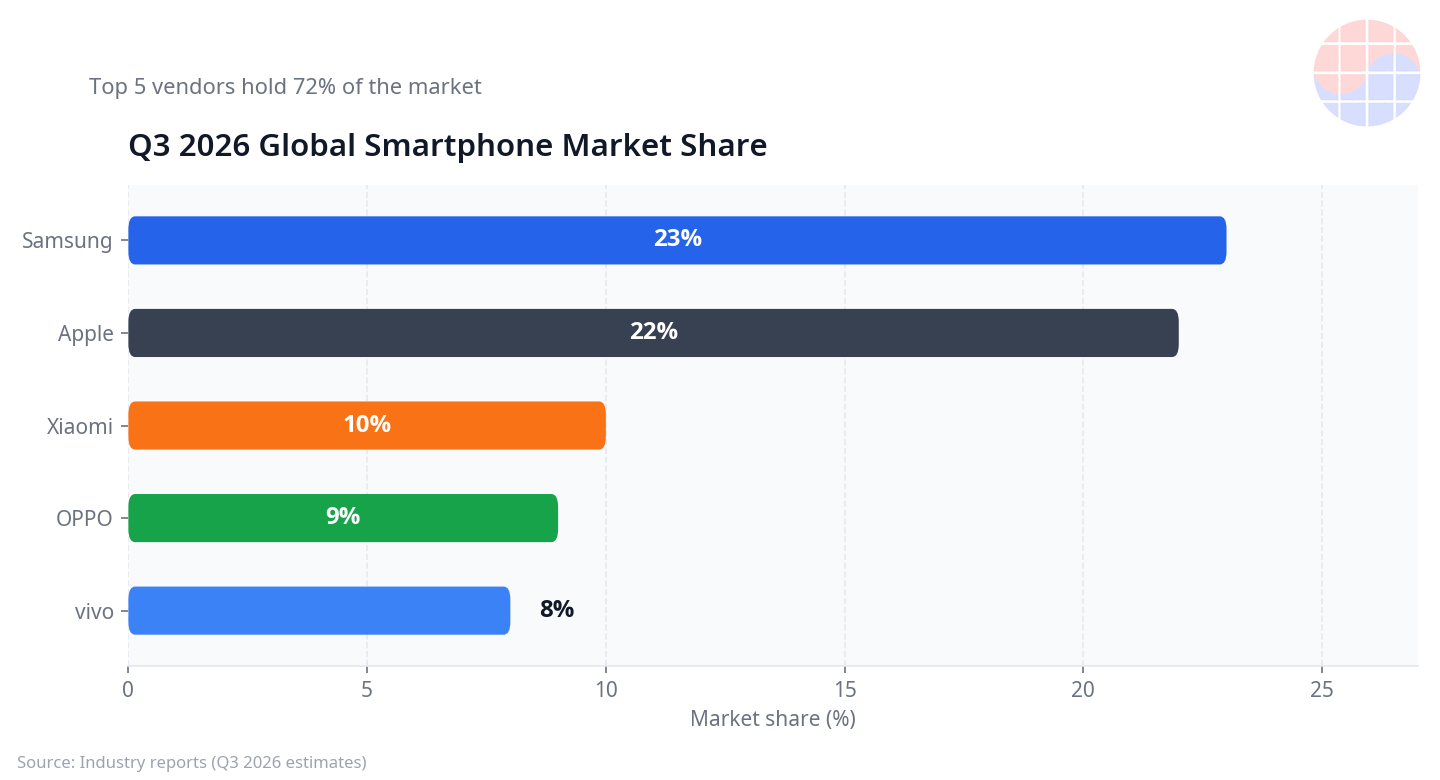
图 1:2026 年第 3 季度品牌份额(媒体报道推估值)。萎缩市场中的 45% 由三星与苹果掌握;中国品牌退守内存成本伤害最深的低价区间。
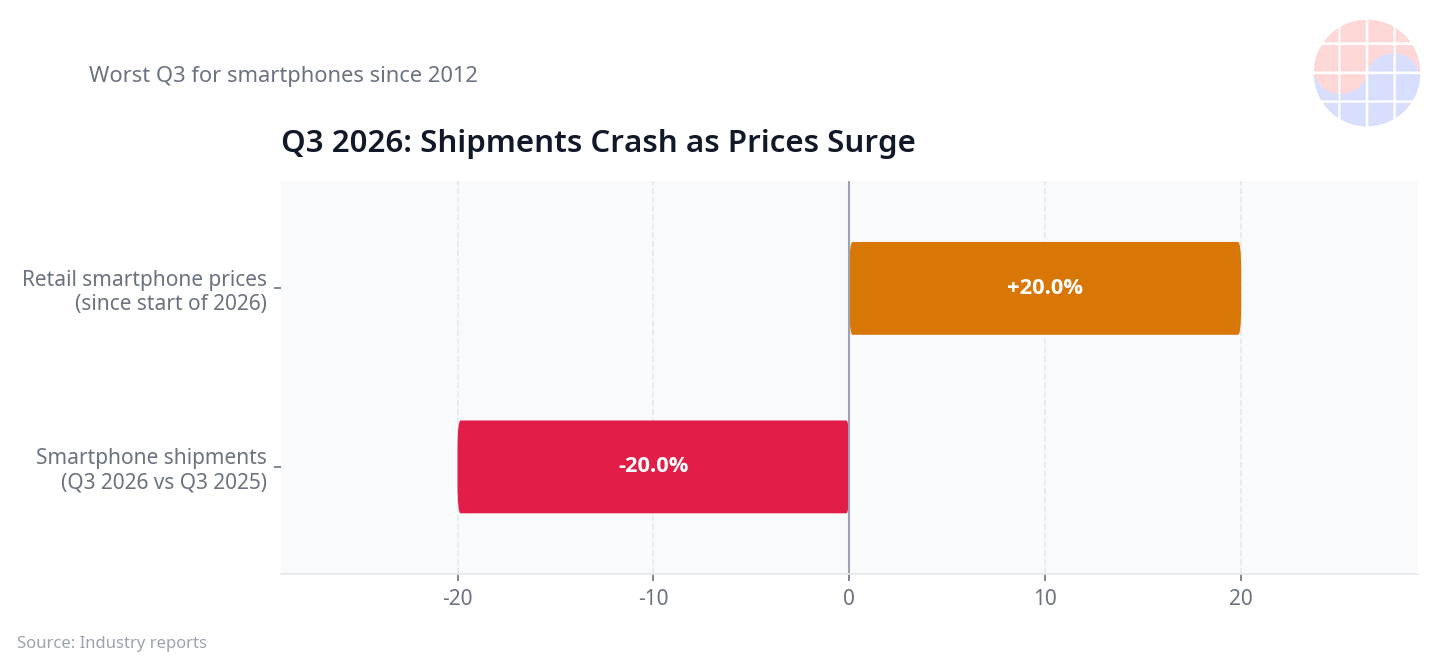
图 2:2026 年第 3 季度出货冲击——同比下降 20%,2012 年以来最差的第三季度,根源是内存价格与短缺,而非需求崩溃。
VLSI's View
内存已从大宗商品升格为战略性配给物资。当晶圆厂要在 AI 集群用的高毛利 HBM 堆叠与平价手机用的低毛利 LPDDR 封装之间做选择时,输的是手机——如今已是产业规模的现实。智能手机衰退与内存繁荣,是同一事件从两端看到的样子:数据中心吸走的每一个 GB,都是一度在手机上重新定价的 GB。
赢家:首先是内存供应商——三星 DS 刚交出史上最高的单季盈利;SK 海力士凭 HBM 版图享有同等的定价权。苹果与三星 MX 靠高端机组合相对胜出;翻新机则因换机周期拉长而渔翁得利。输家:毛利薄、无法吸收占 BOM 最高达五成内存成本的平价中国品牌;把"拿不拿到货"视为生死问题的中小厂商;以及面对涨价约 20%、平价选择越来越少的消费者。
从韩国看,这是三星的双刃剑。DS 第 2 季度营业利润 89.2 万亿韩元(营收约 127.5 万亿韩元)的史上新高是顺风,DX 第 2 季度亏损 8000 亿韩元——史上首次单季亏损——则是代价,第 3 季度预计为 1.8~2.1 万亿韩元。损益各自独立,意味着三星手机业务也得用和对手一样高涨的价格买内存:当上游追求自身毛利最大化时,垂直整合不是护身符。SK 海力士站在这笔交易的另一边——CEO 警告 2027 年将是供应面最严峻的一年,2030 年后需求仍将超越产能:这既是预测,也是价格信号。对韩国而言,超级周期是集中在两家公司的全国性顺风,也是分散在每一家设备厂商与消费者身上的全国性成本。
做一次核对:并非所有信号都指向涨价。一家欧洲手机厂商表示,其存储加 DRAM 的整体套装成本在 3 月底触顶后持平至今,跌破"翻倍"的预测——这提醒我们,第 3 季度数据只是媒体报道的初步推估,若 AI 需求暂歇或新供给到位,轨迹仍可能转弯。不过,基本情境仍是缺货持续至 2027 年。
Chase 的观点:我的日常工作是 STA signoff,有一条原则从没变过:当晶圆厂能在 AI 集群用的高毛利 HBM 堆叠与平价手机用的低毛利 LPDDR5X 封装之间做选择时,输的永远是手机。每一次都一样。这不是需求危机,而是配给危机。内存已成为 AI 时代的战略资源,智能手机则从优先客户被降级为价格接受者。赢家是掌握供给的企业——创下空前盈利的三星 DS 部门、握有 HBM 版图的 SK 海力士——以及能把成本转嫁给高端买家的苹果与三星 MX。其余的厂商,都在为残羹谈判。手里拿着中端手机的人,留着好好用吧:下一部只会更贵、来得更晚。
Outlook
- 第 4 季度合同谈判:三星 DS 要求中国厂商接受 DRAM/NAND 涨价 7~10%;苹果第 4 季度重返谈判桌,采购量约为三星的 2 倍、小米的 3 倍。
- 减产 vs 节假日需求:三星传出第 4 季度减产最高达 30%;观察节假日需求能否吸收涨价,还是被涨价打垮。
- 缺货期长短:媒体共识是缺货持续至 2027 年;SK 海力士 CEO 警告 2027 年供应,一些中小厂商预期 2028 年才恢复正常。2027 年的产能释放是关键变量。
- 低价机型的存亡:200 美元以下智能手机面临存亡压力;观察高端机与翻新机能否持续吸收被挤出的需求。
- 配额政治:晶圆厂结构性地偏向 AI 基础设施,设备厂商面对的问题已不是价格,而是能否确保供应。
FAQ
Q1: "RAMageddon" 到底是什么?
RAM 加上 Armageddon(末日)的合成词:AI 数据中心吸走 DRAM 与 NAND 供应,内存价格失控暴涨。晶圆厂优先生产高毛利的 HBM 与服务器用 DRAM,价格直线上升——内存占手机 BOM 的 20~50%,设备的经济结构从低价区间开始崩解。
Q2: 为什么 2026 年第 3 季度全球智能手机出货量下跌 20%?
内存价格与短缺把零售价格自 1 月以来推高约 20%。消费者推迟换机或转向翻新机;毛利薄的平价品牌——小米(-30% 以上)、OPPO 与 vivo(各 -20% 以上)——首当其冲,三星则将第 4 季度产量削减最高达 30%。
Q3: 三星为什么能在同一个季度交出芯片部门历史新高利润和设备部门亏损?
DS 与 DX 是独立的业务。DS 以创纪录的价格卖内存(第 2 季度营业利润 89.2 万亿韩元);为手机与家电采购内存的 DX 则亏损 8000 亿韩元——史上首次单季亏损。就连三星自家的 MX 部门,也得用高涨的价格买。
Q4: 内存短缺何时结束?
媒体共识:缺货持续至 2027 年。SK 海力士 CEO 警告 2027 年将是供应面最严峻的一年,2030 年后需求仍将超越产能;一些中小厂商预期 2028 年才恢复正常。关注第 4 季度合同谈判,三星 DS 要求涨价 7~10%。
1 出货、份额与价格数据为截至 2026 年 10 月中旬的媒体报道初步推估(第 3 季度数据报道于 10 月 12~13 日);券商的 DX 亏损预估经由《中央日报》引述。


