 VLSI Korea
Market Bulletin:OLED突破笔记本面板10% — 出货490万片,单一供应商占逾70%
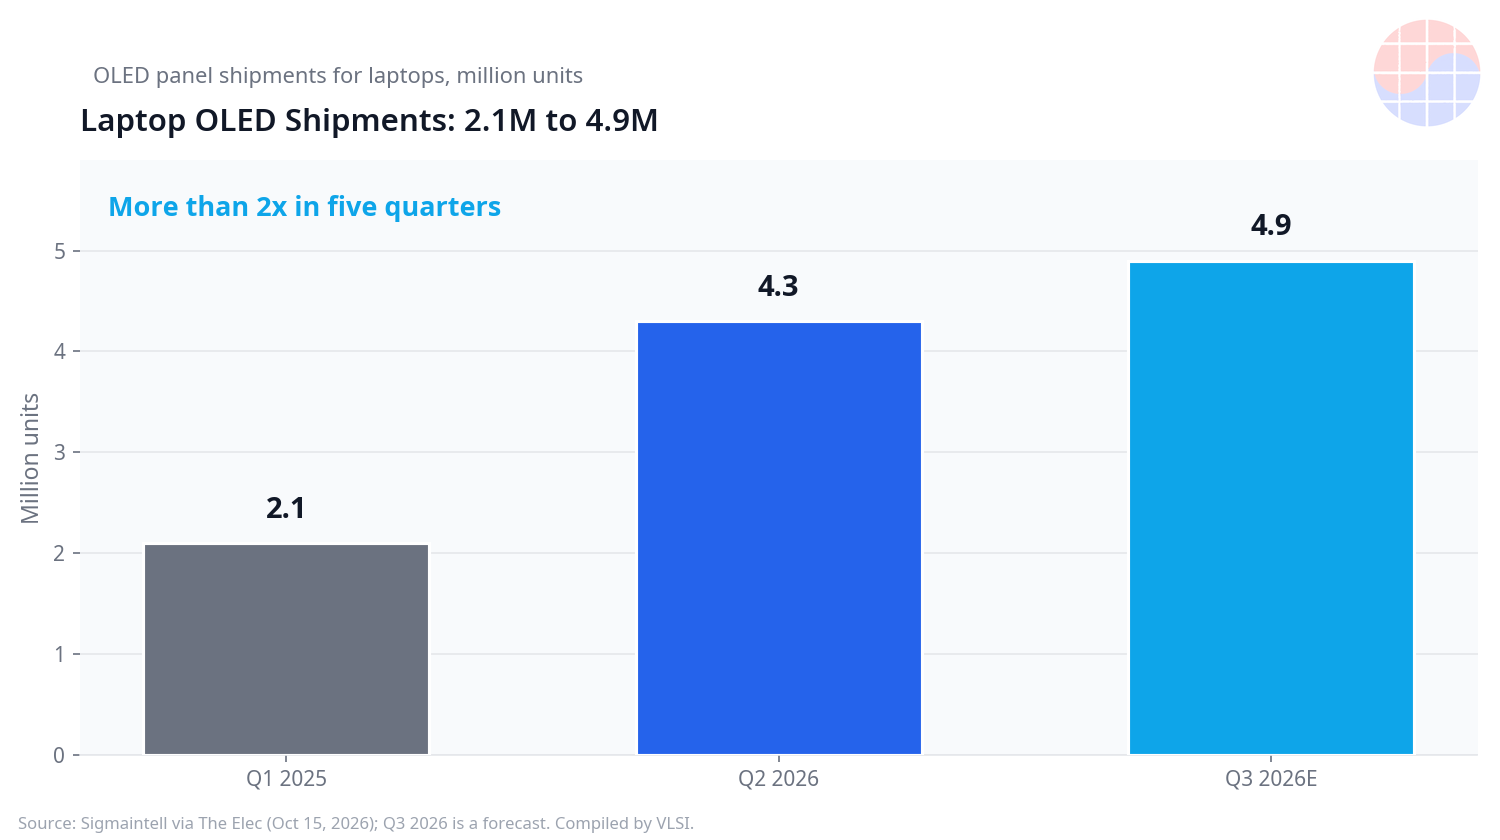
笔记本OLED出货预计2026年第三季度达490万片,一年多来增长逾一倍,OLED占笔记本面板比重突破10%。本文分析单一供应商占逾70%的集中风险。


OLED已不再只是高端笔记本的选配,而是开始成为出货量面板。 笔记本OLED面板出货从2025年第一季度的210万片增长逾一倍至2026年第二季度的430万片,预计2026年第三季度达490万片,使OLED在2026年下半年占全部笔记本面板比重突破10% (Sigmaintell,2026年10月15日)。增长背后是集中问题:Samsung Display供应主要笔记本品牌OLED面板的70%以上,PC品牌因此开始认证中国供应商作为第二来源 — 这正是重塑智能手机OLED市场的相同模式。
Key Highlights
- 单季490万片: 笔记本OLED出货从2025年第一季度210万片增至2026年第二季度430万片,第三季度预计490万片,OLED占笔记本面板比重预计在2026年下半年超过10% (The Elec,2026年10月16日)。
- 单一供应商逾70%: Samsung Display供应主要笔记本品牌OLED面板的70%以上;Acer约75%来自Samsung Display,Lenovo、HP与Asus也以其为主要供应商 (OLED-Info,2026年10月16日)。
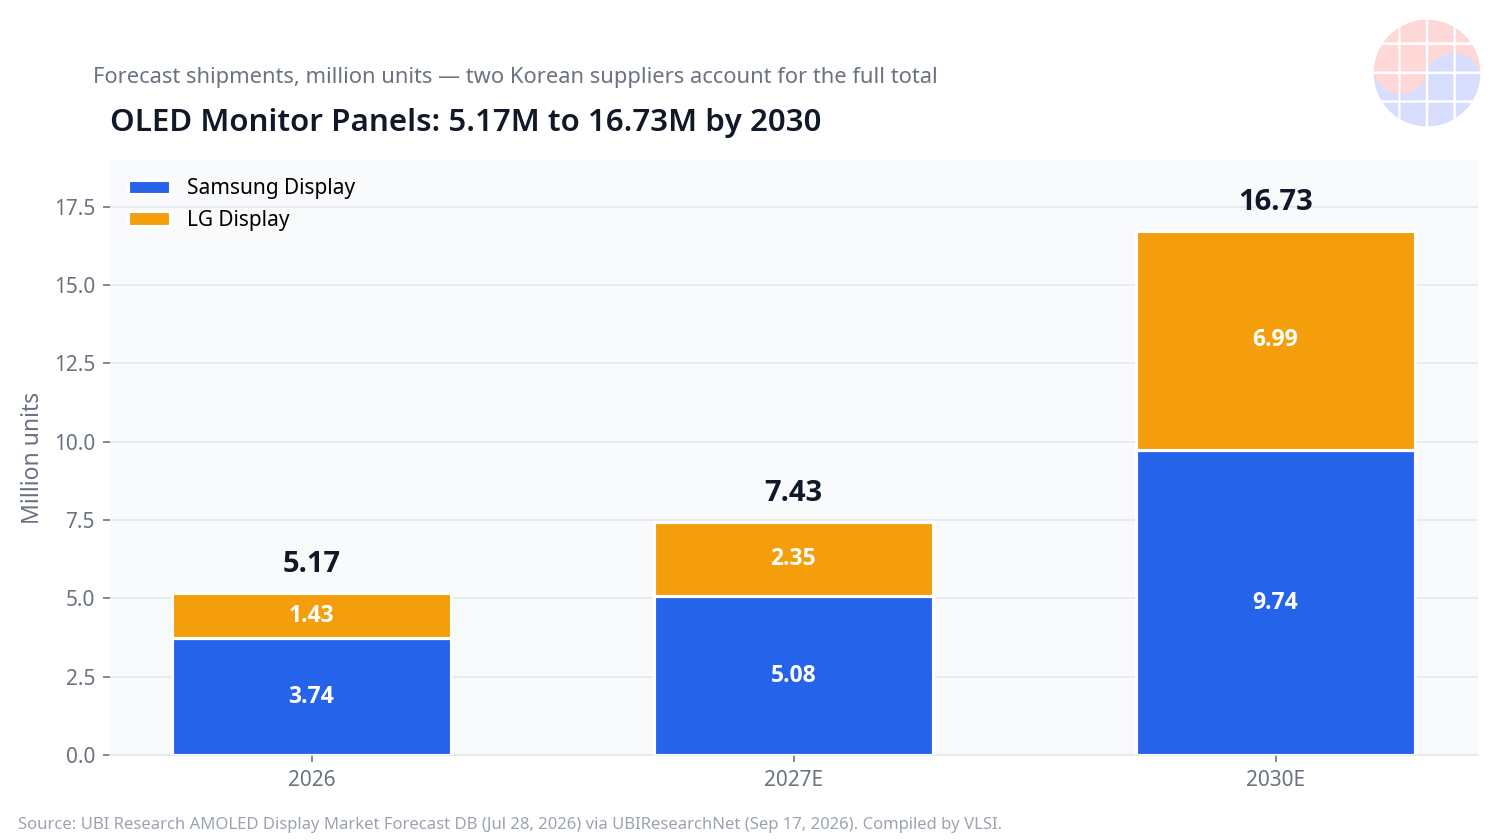
- 显示器是下一增长轴: OLED显示器面板出货预测为2026年517万片、2027年743万片 (同比增长44%)、2030年1,673万片,为2026年的3.2倍,预测中全数由Samsung Display (2026年374万片) 与LG Display (143万片) 分占 (UBI Research,2026年9月17日)。
- 智能手机呈现集中的另一面: 智能手机与折叠OLED出货2026年第三季度合计1亿9,485万片,环比下降5.6%;Samsung Display增长7.8%至9,135万片 (份额46.9%),LG Display增长51.1%至2,305万片 (11.8%),中国厂商合计下滑24.4%至8,045万片 (41.3%) (UBI Research,2026年10月12日)。
- 技术结构的长期移动: 笔记本面板中非晶硅LCD比重预计从2024年约79%降至2030年约48%,同期OLED升至约20%,氧化物LCD升至约29% (Sigmaintell,经The Elec)。
Market Update
笔记本的转变由规格而非新奇感推动。OLED无需背光单元即可提供更薄的上盖、更高对比与更快响应,成本差距缩小后,面板从旗舰创作者机型走向主流产品线。Lenovo、HP与Asus预计2026年各自笔记本的10%以上将搭载OLED。当某种面板跨过品类的10%,采购便不再能把它当作小众品项。
| 传统 / 较早 | OLED / 2026年 | |
|---|---|---|
| 笔记本OLED出货 | 210万片 (2025年第一季度) | 430万片 (2026年第二季度),490万片预计 (第三季度) |
| OLED占笔记本面板比重 | 2025年初为个位数前段 | 2026年下半年逾10%,2030年预测约20% |
| 主要品牌主供应商 | 分散的LCD供应 | Samsung Display逾70%,Acer约75% |
| 第二来源 | 小众量下需求有限 | Lenovo加入BOE与EverDisplay,HP加入EverDisplay,Asus并用Samsung Display、BOE与EverDisplay |
| 显示器OLED (另一品类) | 高端电竞小众 | 2026年预测517万片,2030年1,673万片 |
出货、份额与采购:Sigmaintell (经The Elec,2026年10月15至16日,以及OLED-Info 10月16日)。显示器预测:UBI Research (2026年9月17日)。2026年第三季度笔记本数字与2030年数字为预测,非已公布结果。
显示器市场显示当价格持续下降时笔记本OLED能走多远。Samsung Display表示其QD-OLED显示器面板累计出货在2026年3月突破500万片 — 首个100万片直到2024年5月才达成,其后400万片在不到两年内出货 (Samsung Display公告,经VideoCardz,2026年4月9日)。相比之下,智能手机在第三季度是调整季:智能手机与折叠OLED总出货环比下降5.6%,中国厂商在上半年强劲后调整,韩国供应商凭Apple与Samsung Electronics新品量重夺领先。对比很重要 — IT面板处于结构性采用阶段,手机面板处于份额与库存阶段。
VLSI's View
集中是领先的代价。 Samsung Display掌握主要品牌笔记本OLED的70%以上,是因为在竞争对手聚焦手机面板时,它扩大了IT用刚性与混合OLED。这是良率与认证的领先,不只是产能领先:笔记本面板更大、产品生命更长、且按机型定规格,第二来源无法只靠一张采购单就开启。
第二来源会先改变价格,再改变份额。 BOE在2026年第二季度于B16线开始量产,Visionox在第三季度开始生产笔记本用柔性OLED,TCL CSOT在第三季度开始出货喷墨印刷显示器面板,并计划第四季度量产笔记本面板。即使认证量很小,也能给Lenovo、HP与Asus谈判筹码 — 首要效果出现在Samsung Display的定价能力,而非其出货份额。
对韩国而言,IT OLED是第二个显示事业版图。 在显示器预测中,Samsung Display与LG Display合计等于2026年517万片全数与2030年1,673万片全数。韩国在LCD量产战中输给规模,但在IT OLED,竞争在于串联结构、氧化物背板与烙印管理 — 这些制程知识会积累,如同晶圆代工的良率学习。
Chase's Take: 在芯片工作中,一个区块一旦超过面积的10%,就不再是优化对象,而是版图规划的约束。笔记本OLED跨过了同一条线。PC品牌不再问是否使用OLED,而是问如何在没有单点故障的情况下采购。这是比LCD厂商面对的更健康的问题,但仍是问题,而帮助解决它的供应商将拿下下一段增长。
Outlook
- 第四季度笔记本认证: BOE、Visionox与TCL CSOT的量能否从样品转为实际出货笔记本,决定第二来源成真的速度。
- 8.6代线: 更大基板降低14至16英寸面板成本;新IT OLED线的爬坡时点与良率决定2027年价格曲线。
- 显示器后续: 若2027年显示器出货跟上743万片预测 (增长44%),即使手机OLED疲软,IT OLED需求仍将吃紧。
- 智能手机反弹检视: 第四季度智能手机OLED取决于iPhone Pro量,以及第三季度下滑24.4%的中国厂商库存复原程度。
FAQ
2026年笔记本将使用多少OLED面板? 笔记本OLED出货2026年第二季度为430万片,第三季度预计490万片,从2025年第一季度的210万片增长。OLED预计在2026年下半年超过笔记本面板的10% (Sigmaintell,2026年10月)。
谁供应笔记本OLED面板? Samsung Display供应主要笔记本品牌OLED面板的70%以上,包括Acer约75%的量。Lenovo、HP与Asus正加入BOE与EverDisplay作为额外供应商 (Sigmaintell,2026年10月)。
OLED显示器市场将变多大? OLED显示器面板出货预测为2026年517万片、2027年743万片、2030年1,673万片,预测中由Samsung Display与LG Display分占 (UBI Research,2026年9月)。
PC品牌为何加入中国OLED供应商? OLED采用增长时,集中于单一供应商会提高量与价格风险。中国厂商扩大IT用柔性与喷墨OLED,让品牌获得第二来源与更强的价格谈判力 (The Elec,2026年10月)。
📩 订阅 VLSI Korea 电子报
每日半导体深度分析,第一时间发送到您的邮箱。免费订阅。


