 VLSI Korea
Market Bulletin:CSP ASIC 崛起——Google TPU 从 TSMC CoWoS 转向 Intel EMIB-T 封装
Google 下一代 TPU(代号 Humufish,预期为 v9)传出采用 Intel EMIB-T 封装取代 TSMC CoWoS,成为首款放弃 CoWoS 的旗舰 AI 加速器。券商报告指 EMIB-T 基板良率仅 45–50%,对比此前媒体宣称的约 98%;tape-out 延至 2027 年 1 月。TPU v8 出货同比增长 126%,则是 HBM 需求的强信号。


Market Bulletin:CSP ASIC 崛起——Google TPU 从 TSMC CoWoS 转向 Intel EMIB-T 封装
导读:Google 下一代 TPU(代号 "Humufish",外界预期为 TPU v9)传出将采用 Intel 的 EMIB-T 先进封装取代 TSMC CoWoS,成为首款"放弃 CoWoS"的旗舰 AI 加速器。v9 的 tape-out 排定 2027 年 1 月,量产目标为 2027 年第二季度;良率数字的巨大落差(45–50% 对比此前宣称的 ~98%)是最大变量。
Key Highlights
- 首开先例:"Humufish"(预期为 TPU v9)采用 Intel EMIB-T 而非 TSMC CoWoS,SemiAnalysis 2026 年 7 月率先披露(TechSoda、BigGo 财经)。
- 成本诱因(估计值):硅中介层占 CoWoS 封装成本 40–60%;EMIB-T 矩形面板基板利用率约 90%(对比圆形晶圆约 60%),封装成本估计降约 50%(Tech Times)。
- 良率是最大问号:券商报告(2026 年 10 月 13 日)指 EMIB-T 基板良率仅 45–50%,根本原因据称已找到;7 月业界媒体曾宣称 ~98%(新浪财经、TaiSounds)。
- 时间表:核心设计重做延迟约 3 周,样品目标 11 月,tape-out 2027 年 1 月,量产 2027 年第二季度,出货或落在 2028 年第一季度(新浪财经)。
- v8 才是近期主角:TPU v8 2026 年第四季度量产,出货量从约 402 万颗增长至 2027 年约 910 万颗,同比 +126%(经济日报)。
Market Update
Google ASIC 路线进入"双轨并进":训练侧 v8i "Sunfish"(博通)、推理侧 v8t(联发科),2026 年第四季度量产。TPU v9 据传 100% 由联发科承接,博通份额或从约 95% 下滑;v10 "Icefish" 采用 A14 等级工艺、联发科与创意以 3DIC 协作,"Merope" 项目评估 EMIB-T(科技新报、TaiSounds)。技术上,EMIB 只在需要互连处嵌入小型硅桥,不再需要整片光刻级硅中介层、不受光罩尺寸限制;EMIB-T 再加垂直供电与集成电容的 TSV 结构,专为下一代 HBM 设计(Tech Times)。CoWoS 交期超过 12 个月(Gentic News)、Sunfish v8 的 CoWoS 需求高达 46 万片晶圆,正是 Google 寻求第二封装来源的结构性动机;若 EMIB-T 良率不如预期,Google 保留 CoWoS 作备选方案(BigGo 财经)。
| 项目 | 2026 年出货(估计) | 2027 年出货(估计) | 备注 |
|---|---|---|---|
| TPU v8 整体 | 约 402 万颗 | 约 910 万颗 | 同比 +126% |
| v8t(联发科,推理) | — | 约 360 万颗 | 2027 年出货目标 |
| v8i / Sunfish(博通,训练) | — | 约 550 万颗 | 2027 年出货目标 |
资料来源:经济日报(2026 年 10 月 7 日)。数字为供应链估计值。
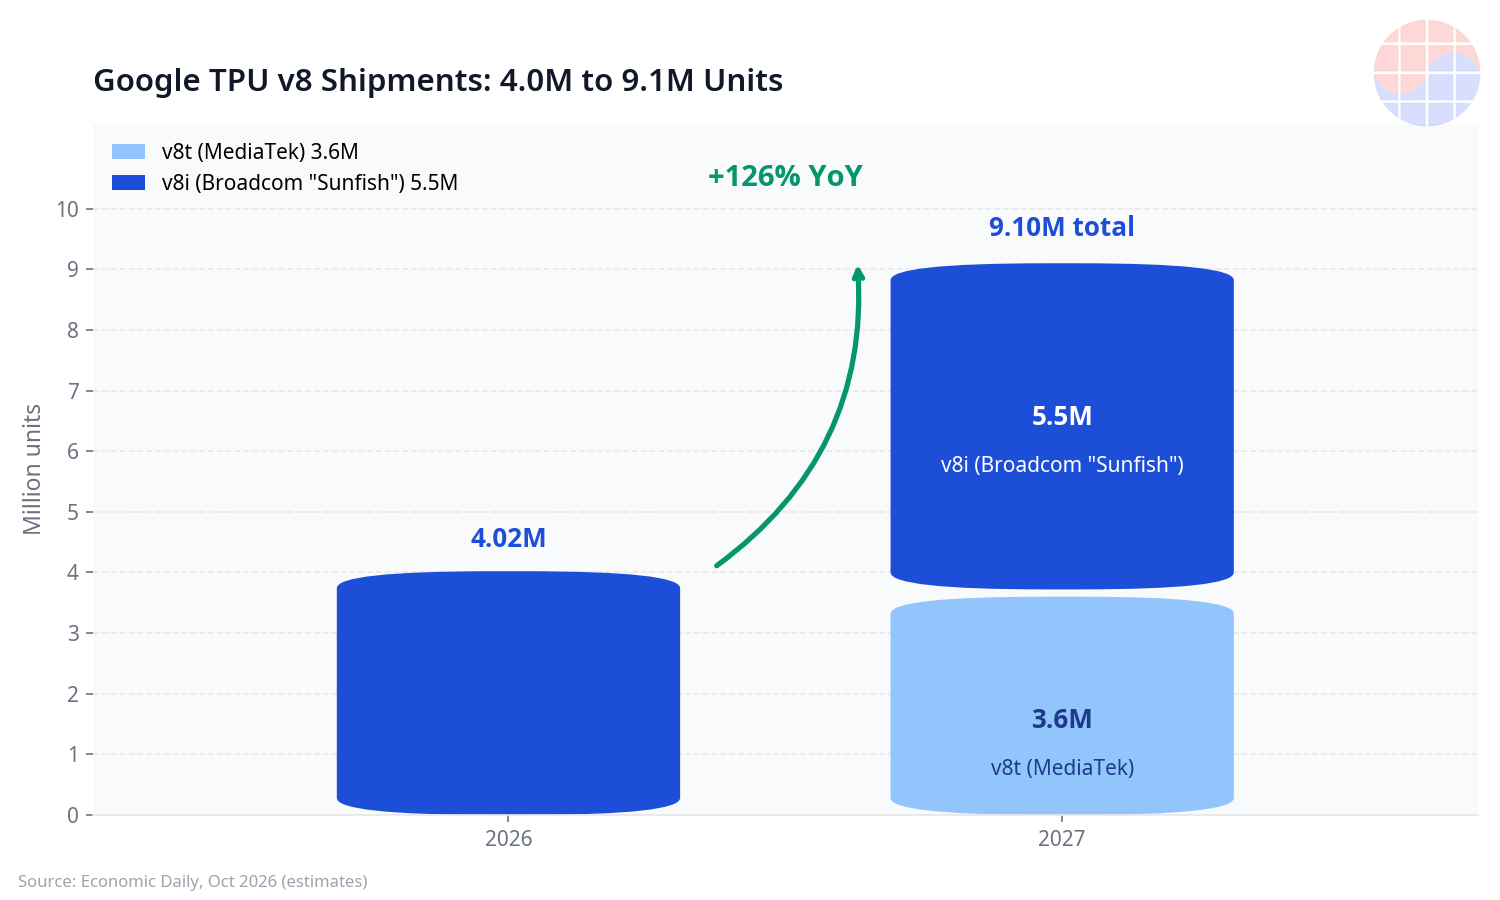
图 1:TPU v8 出货量爬坡(2026 年约 402 万颗 → 2027 年约 910 万颗,同比增长 126%)。
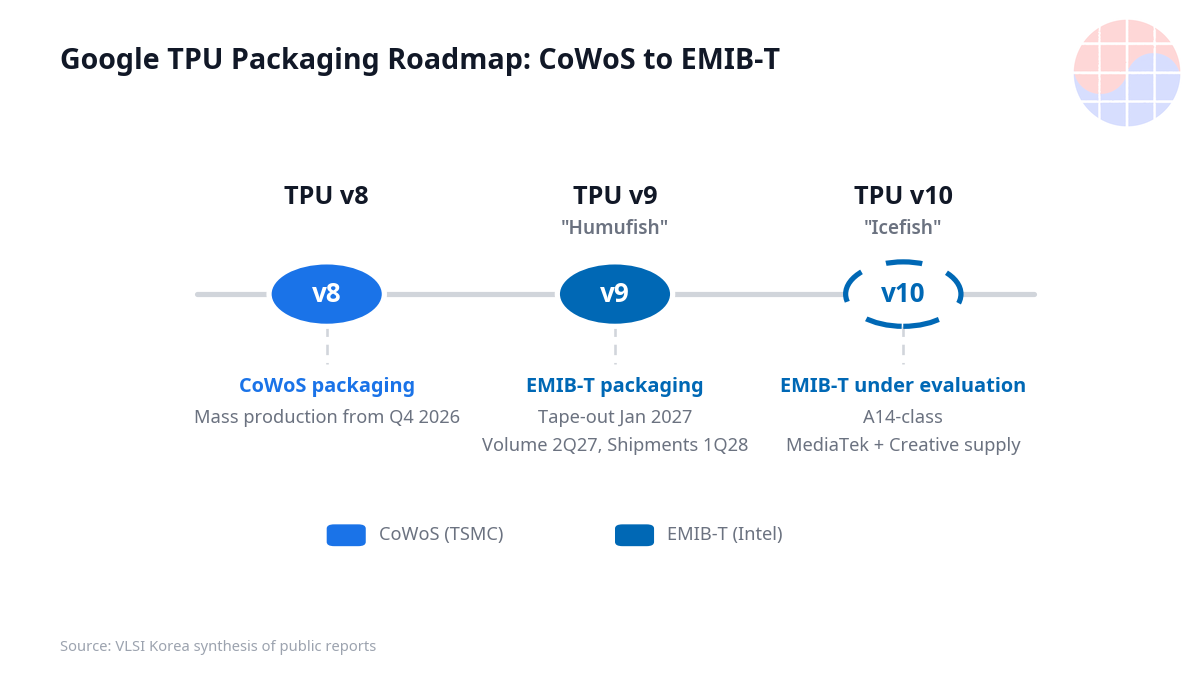
图 2:TPU 世代路线图(v8 CoWoS 2026 年第四季度量产 → v9 Humufish 2027 年 1 月 tape-out → v10 Icefish A14 等级评估 EMIB-T)。
VLSI's View
结构性含义:这是先进封装"单一霸权"松动的第一个裂缝。CoWoS 的瓶颈叙事——交期超过 12 个月、硅中介层吃掉近半封装成本、光罩尺寸限制裸片规模——一直是 CSP 自研 ASIC 最大的非制程风险。胜负不在技术白皮书,而在良率爬坡曲线:45–50% 对 ~98% 的落差,反映的是"工程样品良率"与"量产基板良率"两种语境的混淆。
赢家与输家:短期赢家是 Intel 封装业务与 EMIB 供应链;中期赢家是联发科,v9 若 100% 由其承接,等于从配角变主角。输家候选是"CoWoS 产能溢价"叙事本身:若 EMIB-T 证明可行,其他 CSP 将跟进,台积电先进封装定价权被稀释。
韩国视角:v8 出货同比增长 126%,无论封装路线如何,TPU 搭载的 HBM 来自 SK 海力士与三星——这是 HBM 需求的强信号。EMIB-T 为下一代 HBM 而设计,HBM 的 I/O 规模越大,封装选择越关键;"CoWoS 不是唯一答案"的叙事,正是三星代工向 CSP 推销 I-Cube / X-Cube 的现成论据。
Chase's Take:市场低估了这件事的象征意义,却高估了它的短期财务影响。我的判断:2027 年是过渡年,CoWoS 照样满载;2028 年起,先进封装定价权将从单一供应商转向多源竞争——那才是结构性转折点。
Outlook
- 2026 年 11 月:v9 样品是否如期交付——验证 EMIB-T 工程可行性的第一个硬指标。
- 2027 年 1 月:tape-out 节点,关注是否有二次延迟。
- 2027 年上半年:EMIB-T 基板良率爬坡,决定 2Q27 量产目标是否成立。
- 2027–2028 年:Google–Anthropic 多 GW 部署;v10 "Icefish" 与 "Merope" 的封装选择将决定 EMIB-T 是单一项目还是长期路线。
常见问题(FAQ)
Q1:EMIB-T 和 CoWoS 最大的技术差异?
A:CoWoS 把所有裸片放在光刻级大型硅中介层上,受光罩尺寸限制;EMIB 只在需要互连处嵌入小型硅桥,无光罩尺寸上限。EMIB-T(T 代表 TSV)再加入垂直供电与集成电容,专为下一代 HBM 设计。
Q2:为什么 Google 要换掉 CoWoS?
A:交期超过 12 个月威胁出货时间表;硅中介层占封装成本 40–60%,EMIB-T 估计可降低约 50% 封装成本;大型加速器裸片逼近光罩极限,EMIB 扩展性更佳。若良率不如预期,Google 保留 CoWoS 作备选方案。
Q3:良率 45–50% 和 ~98%,哪个可信?
A:两者可能描述不同阶段:前者是券商报告(2026 年 10 月 13 日)的当前基板量产良率;后者可能指工程样品或特定步骤良率。关键是 2027 年上半年爬坡是否达标。
Q4:对韩国半导体产业的影响?
A:v8 出货同比增长 126% 是 HBM 需求强信号,SK 海力士与三星直接受益。"CoWoS 不是唯一答案"的叙事,有利于三星代工向 CSP 推销 I-Cube / X-Cube 先进封装。
注:本文引用的良率、成本降幅、出货量及博通 AI 半导体营收(约 167 亿美元)均为媒体或券商供应链报告的估计值,未经 Google、Intel 或相关公司官方证实,实际数字以官方公告为准。


