 VLSI Korea
Sustratos ABF al detalle: la física, el doble monopolio y la apuesta de 2.800 millones de NVIDIA y Tesla
El sustrato ABF decide si un acelerador de IA se entrega: película de Ajinomoto con más del 95 %, warpage, brecha del 14-19 % en 2028 y la coinversión de NVIDIA y Tesla en SEMCO.


Resumen en 30 segundos
- Primero la conclusión: lo que hoy decide si un acelerador de IA sale de fábrica no es el die de la GPU ni la HBM. Es el sustrato que va debajo, y la película aislante dentro de ese sustrato procede, en más del 95 %, de una empresa japonesa de condimentos: Ajinomoto.
- El 21 de octubre de 2026, Samsung Electro-Mechanics (SEMCO) y NVIDIA anunciaron oficialmente una alianza estratégica para coinvertir en líneas dedicadas de FC-BGA en las plantas de SEMCO en Sejong y Busan. Reuters informó al día siguiente de que NVIDIA (unos 2,6 billones de wones) y Tesla (unos 1,1 billones de wones) respaldan con un total combinado de 3,7 billones de wones (2.800 millones de dólares) la expansión de SEMCO. Ahora son las empresas de chips las que financian las fábricas de sustratos.
- Las cuentas de la demanda son brutales. Un sustrato grande de IA tiene aproximadamente 3,5 veces la superficie y 3 veces las capas ABF de uno convencional: unas 10 veces el consumo de película (informe integrado 2025 de Ajinomoto). Según la métrica de Ibiden, la carga de proceso de un sustrato de IA sube a 1,8 veces su nivel de 2024 en 2026 y a 2,5 veces en 2028.
- Las previsiones de brecha de oferta difieren según la institución, pero coinciden en la dirección. Morgan Stanley prevé que la oferta quede un 9,3 % por debajo de la demanda en 2027 y un 13,7 % en 2028, con subidas de precio superiores al 25 % en 2027. BofA es más pesimista: brechas del 7 %, el 14 % y el 19 % entre 2026 y 2028.
- Los sustratos de vidrio no acabarán con ABF. El vidrio sustituye solo el núcleo del sustrato; las capas de build-up que van encima siguen siendo película ABF. El dominio de Ajinomoto se mantiene hasta bien entrada la década de 2030.
Este es el complemento técnico de nuestro análisis del 17 de octubre, "Crisis de suministro de sustratos ABF", que siguió el dinero: la carrera de capacidad y los márgenes. Esta pieza disecciona el propio sustrato: la química de la película, la física del proceso, la aritmética del rendimiento y la estructura de un doble monopolio.
Prólogo: por qué las empresas de chips financian una fábrica de sustratos con 2.800 millones de dólares
El 21 de octubre de 2026, en la GTC de Berlín, SEMCO y NVIDIA oficializaron su alianza (anuncio de SEMCO; TheElec). Importan tres elementos. Primero, ambas empresas coinvertirán para construir capacidad dedicada de sustratos de encapsulado para IA (FC-BGA) en las instalaciones de SEMCO en Sejong y Busan, en Corea. Segundo, SEMCO suministrará sustratos para los chipsets de computación de IA y los switches de red para centros de datos de NVIDIA durante varios años a partir de 2026. Tercero, los volúmenes crecen a un ritmo anual de dos dígitos, y para 2028 se espera que NVIDIA represente una parte significativa de toda la capacidad de sustratos de encapsulado de SEMCO.
El acuerdo incluye un detalle técnico fácil de pasar por alto: MLCC y condensadores de silicio integrados dentro del sustrato. El objetivo es eliminar el ruido de alimentación justo debajo del die, una combinación que solo SEMCO puede ofrecer, porque es a la vez el principal fabricante mundial de MLCC y un productor de primer nivel de FC-BGA. El CEO de SEMCO, Chang Duck-hyun, lo planteó como la combinación de "una competitividad avanzada en fabricación de FC-BGA con una tecnología MLCC de alta fiabilidad sin igual". La vicepresidenta ejecutiva de Operaciones de NVIDIA, Debora Shoquist, afirmó que el trabajo "amplía nuestra red de socios de sustratos y añade capacidad de fabricación".
Al día siguiente, Reuters, citando una información de Maeil Business Newspaper, completó las cifras de dinero. Una financiación de clientes de unos 3,7 billones de wones (2.800 millones de dólares) respalda la expansión de SEMCO en Sejong: aproximadamente 2,6 billones de wones de NVIDIA y 1,1 billones de wones de Tesla. La estructura de Tesla, según lo publicado, es una línea dedicada en Sejong que suministrará sustratos para sus chips de IA de conducción autónoma y del robot humanoide Optimus durante cinco años, de 2029 a 2033. En otras palabras, los clientes financian una parte importante de la porción de Sejong, de 4,27 billones de wones, dentro del programa de 6,78 billones de wones que SEMCO anunció el 28 de septiembre (los otros 2,51 billones de wones van a Hai Phong, Vietnam). Los acuerdos a largo plazo divulgados por SEMCO desde mayo suman ya siete contratos por un acumulado de 4,3 billones de wones.
¿Por qué ocurre esto? Porque los plazos de entrega de FC-BGA se han alargado desde las habituales 12 semanas hasta 48-56 semanas (estimación de Hana Securities), la utilización de sustratos de SEMCO se situó en el 89 % en el primer semestre de 2026 (LG Innotek, según se informa, en el 94 %), y un FC-BGA para servidor tiene más de 4 veces la superficie y más del doble de capas que uno para PC, algo que solo un puñado de empresas en el mundo puede fabricar. Este es un mercado en el que los clientes cofinancian fábricas para reservar capacidad. Para entender por qué, hay que entender qué hace realmente un sustrato.
Capítulo 1. El sustrato es una placa base dentro del encapsulado
Un die semiconductor no puede comunicarse con el mundo por sí solo. Los pads de conexión del die están separados por decenas de micrómetros; las pistas de una placa base están separadas por cientos de micrómetros hasta milímetros. El sustrato del encapsulado es el traductor a través de esa brecha de casi tres órdenes de magnitud. Cumple cuatro funciones.
Primera, fan-out. Distribuye decenas de miles de conexiones del die hacia fuera, hasta un paso que la placa puede aceptar. En los encapsulados de aceleradores de IA, el número de señales que enruta un sustrato ha pasado de miles a decenas de miles.
Segunda, entrega de potencia. Un acelerador moderno consume más de 1.000 W a aproximadamente un voltio: corrientes del orden de 1.000 amperios. En ese punto, la resistencia y la inductancia de la ruta de entrega son rendimiento. Por eso SEMCO integra MLCC y condensadores de silicio dentro del sustrato: acercar el condensador de desacoplo desde varios milímetros hasta cientos de micrómetros debajo del die reduce el ruido de alimentación donde nace.
Tercera, integridad de señal. Los enlaces NVLink y SerDes atraviesan el sustrato a decenas o cientos de gigabits por segundo. La constante dieléctrica (Dk) y la tangente de pérdidas (Df) del material aislante determinan la pérdida y la distorsión. ABF se convirtió en el estándar de gama alta en parte por su baja pérdida dieléctrica y su superficie lisa, que mejora la adhesión del cobre y reduce las pérdidas por efecto pelicular.
Cuarta, soporte mecánico y ruta térmica. La soldadura por reflujo alcanza unos 250 °C. Durante ese ciclo, el sustrato debe mantener el encapsulado lo bastante plano para que decenas de miles de conexiones por bumps sobrevivan. Como muestra el capítulo 5, es esta cuarta función la que está llegando primero a su límite físico.
Hay que decirlo como es: el sustrato es una segunda placa base, reducida dentro del encapsulado. A medida que los chips se hacen más grandes, más rápidos y más calientes, la dificultad de esa placa base interna está alcanzando a la del propio chip.
Capítulo 2. Qué es realmente ABF: la fórmula secreta de una empresa de condimentos
1996: el encargo de Intel. 1999: producción en masa.
ABF (Ajinomoto Build-up Film) es la película aislante entre capas fabricada por Ajinomoto Fine-Techno, una filial de Ajinomoto, la empresa que comercializó el MSG. El origen es un encargo de Intel en 1996, que necesitaba un aislante en forma de película para los sustratos de CPU de nueva generación. El enfoque vigente, recubrir resina líquida y secarla, una cara cada vez, tenía problemas de uniformidad de espesor y contaminación por partículas. Los investigadores de Ajinomoto (Shigeo Nakamura, hoy presidente de la empresa, formaba parte del equipo) convirtieron el material en una película, y la producción en masa comenzó en 1999 para el Pentium III. Laminar al vacío la película sobre ambas caras de un panel a la vez simplificó el proceso, y enviar el barniz recubierto sobre la película, en forma congelada, fue una idea de fabricación que la industria de semiconductores no había imaginado, y una empresa de alimentación sí.
Que una empresa construida sobre la química de los aminoácidos acabara en la cima de un material para semiconductores no es casualidad. El núcleo de ABF es una formulación: más de diez materias primas, resina epoxi, endurecedores, partículas de carga inorgánica, mezcladas y dispersadas de forma uniforme. Internamente se la llama la "fórmula secreta". Los materiales orgánicos e inorgánicos no se mezclan de forma natural; dispersarlos uniformemente y cumplir a la vez los objetivos dieléctricos, de expansión térmica, de perforación por láser y de adhesión al cobre es un saber acumulado. La formulación es el rendimiento.
ABF en cifras
| Propiedad | Nivel representativo | Por qué importa |
|---|---|---|
| Cuota de mercado | Más del 95 % (cifra de la empresa) | En la práctica, fuente única para la película de build-up de grado CPU/GPU |
| Constante dieléctrica (Dk) | ~3,2-3,5 | Un Dk más bajo significa menos retardo y menos pérdida para señales de alta velocidad |
| Capacidad de línea fina | Línea/espacio hasta ~5 µm (SAP) | Límite sustractivo 75 µm, SAP 15 µm, clase de ~5 µm en la actualidad |
| Familias de grados | GL (baja pérdida), GX (estándar), GZ (bajo CTE), entre otras | Los grados específicos por cliente profundizan la dependencia |
| Formato | Rollos de película | Laminados por los fabricantes de sustratos en capas de build-up |
Obsérvese la estrategia de grados. Ajinomoto codesarrolla grados ajustados al proceso de cada cliente. Para un fabricante de sustratos, cambiar de película significa reajustar laminación, láser, metalizado e inspección, y después volver a cualificarse ante el cliente final, un proceso que lleva 18-24 meses. La barrera más profunda no es la receta; es que nadie puede permitirse cambiar. Sekisui Chemical es el único otro proveedor con una película de build-up producida en masa y compatible con SAP, y su cuota se sitúa en un dígito bajo.
Los transistores se han reducido en órdenes de magnitud en 27 años. La película que va debajo de ellos ha tenido un único proveedor durante todo ese tiempo.
Capítulo 3. Cómo se fabrica un FC-BGA: un ciclo de ocho pasos, repetido
Un sustrato ABF no se construye en un solo proceso. Se construye en un ciclo, repetido una vez por capa. En el centro se sitúa un núcleo rígido: tejido de fibra de vidrio impregnado de resina, recubierto de cobre. Las capas de build-up se apilan en ambas caras. Hay que aprender la notación: "10-X-10" significa diez capas de build-up a cada lado del núcleo, unas veinte capas en total. En la hoja de ruta de Ibiden, los sustratos para servidores de IA pasan de 10-X-10 en 2026 a 12-X-12 en 2028 y 14-X-14 a partir de 2030.
- Fabricación del núcleo: se perforan agujeros y se metalizan a través del laminado recubierto de cobre para formar el cableado del núcleo. La rigidez y la expansión térmica del núcleo determinan el warpage de todo lo que va encima.
- Laminación: la película ABF se lamina al vacío sobre la superficie. Una sola burbuja atrapada es un defecto.
- Curado: el calor endurece la película hasta convertirla en una capa aislante.
- Vías láser: láseres de CO₂ o UV perforan microvías de decenas de micrómetros de ancho, las rutas verticales entre capas.
- Desmear: el residuo de resina carbonizado por el láser se elimina químicamente. Si se falla aquí, el metalizado no se adherirá.
- Metalizado semilla: el cobre químico deposita una fina capa semilla.
- Patronado SAP: la fotolitografía define el circuito; el metalizado electrolítico hace crecer el cobre solo donde se necesita, el proceso semiaditivo que la superficie lisa de ABF hizo viable y la fuente de su ventaja en línea fina.
- Inspeccionar y repetir: solo los paneles que superan la inspección eléctrica y óptica suben una capa. Después se vuelve al paso dos. Por capa.
Esta estructura en ciclo hace que la aritmética del rendimiento sea cruel. Con un rendimiento del 99 % por capa, un sustrato de 24 capas termina en 0,99^24, aproximadamente el 79 %. Con un 97 % por capa, en torno al 48 %. Una sola capa fallida descarta todo el panel, incluidas todas las horas de equipo ya invertidas en él. Por eso la "capacidad nominal" y la "capacidad efectiva" son cifras distintas, y por eso la brecha entre ambas se ensancha a medida que aumenta el número de capas.
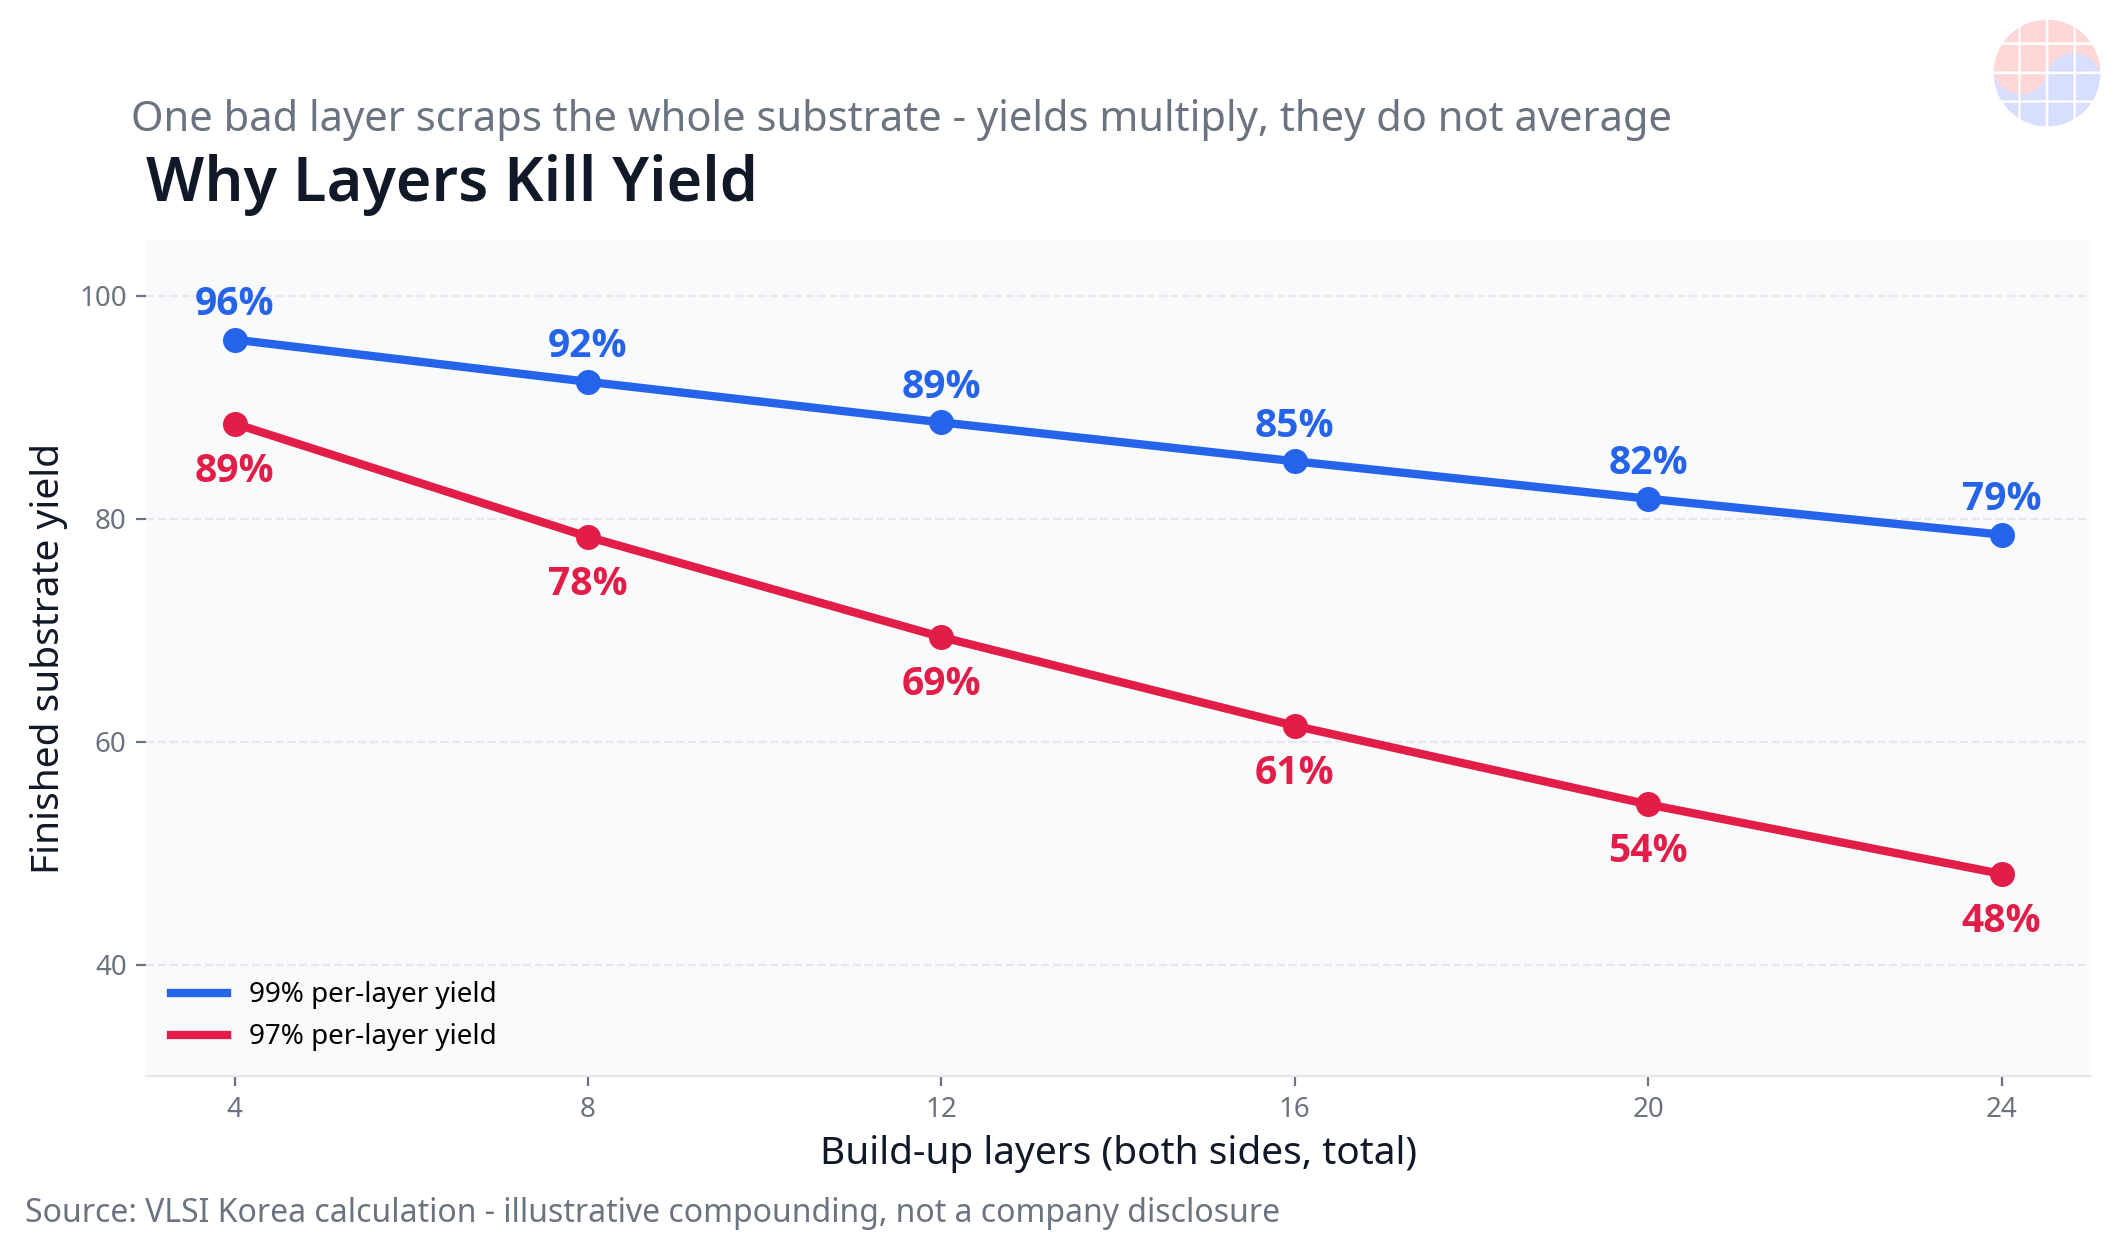
También es la razón por la que los anuncios de capacidad deben descontarse tres veces: por la entrega de equipos, por la rampa de rendimiento y por la cualificación del cliente. En la feria TPCA del 20 de octubre de 2026, el presidente de Unimicron puso cifras a la primera de esas tres: los plazos de entrega de los equipos clave llegan ya a 30 meses, con más del 80 % de los equipos retrasados. Las fábricas son lentas; los equipos son más lentos; los rendimientos son aún más lentos; la cualificación es lo más lento de todo.
Capítulo 4. Las cuentas de la demanda: superficie por capas = 10 veces la película
La demanda de ABF no puede contarse en unidades de chips. La película consumida por sustrato está explotando. El informe integrado 2025 de Ajinomoto ofrece la descomposición más clara: un sustrato grande de IA tiene unas 3,5 veces la superficie de placa y unas 3 veces las capas ABF de un diseño convencional, aproximadamente 10 veces el consumo de ABF.
El crecimiento de la superficie viene forzado por la hoja de ruta del encapsulado. El CoWoS de TSMC escala desde unas 3,3 veces el tamaño de retícula en la producción en volumen actual hasta 5,5 en 2026, 9,5 en 2027 y más de 14 en 2029. La hoja de ruta de tamaño de sustrato de Ibiden va de 90×90 mm en 2026 a 110×110 mm en 2028 y 130×130 mm o más a partir de 2030. Las estimaciones del sector sitúan el sustrato de la generación Rubin de NVIDIA en torno a un 40 % más grande que el de Blackwell, con capas que suben de 14 a 18, y los precios medios de los sustratos Rubin Ultra subiendo al menos otro 50 % sobre Rubin.
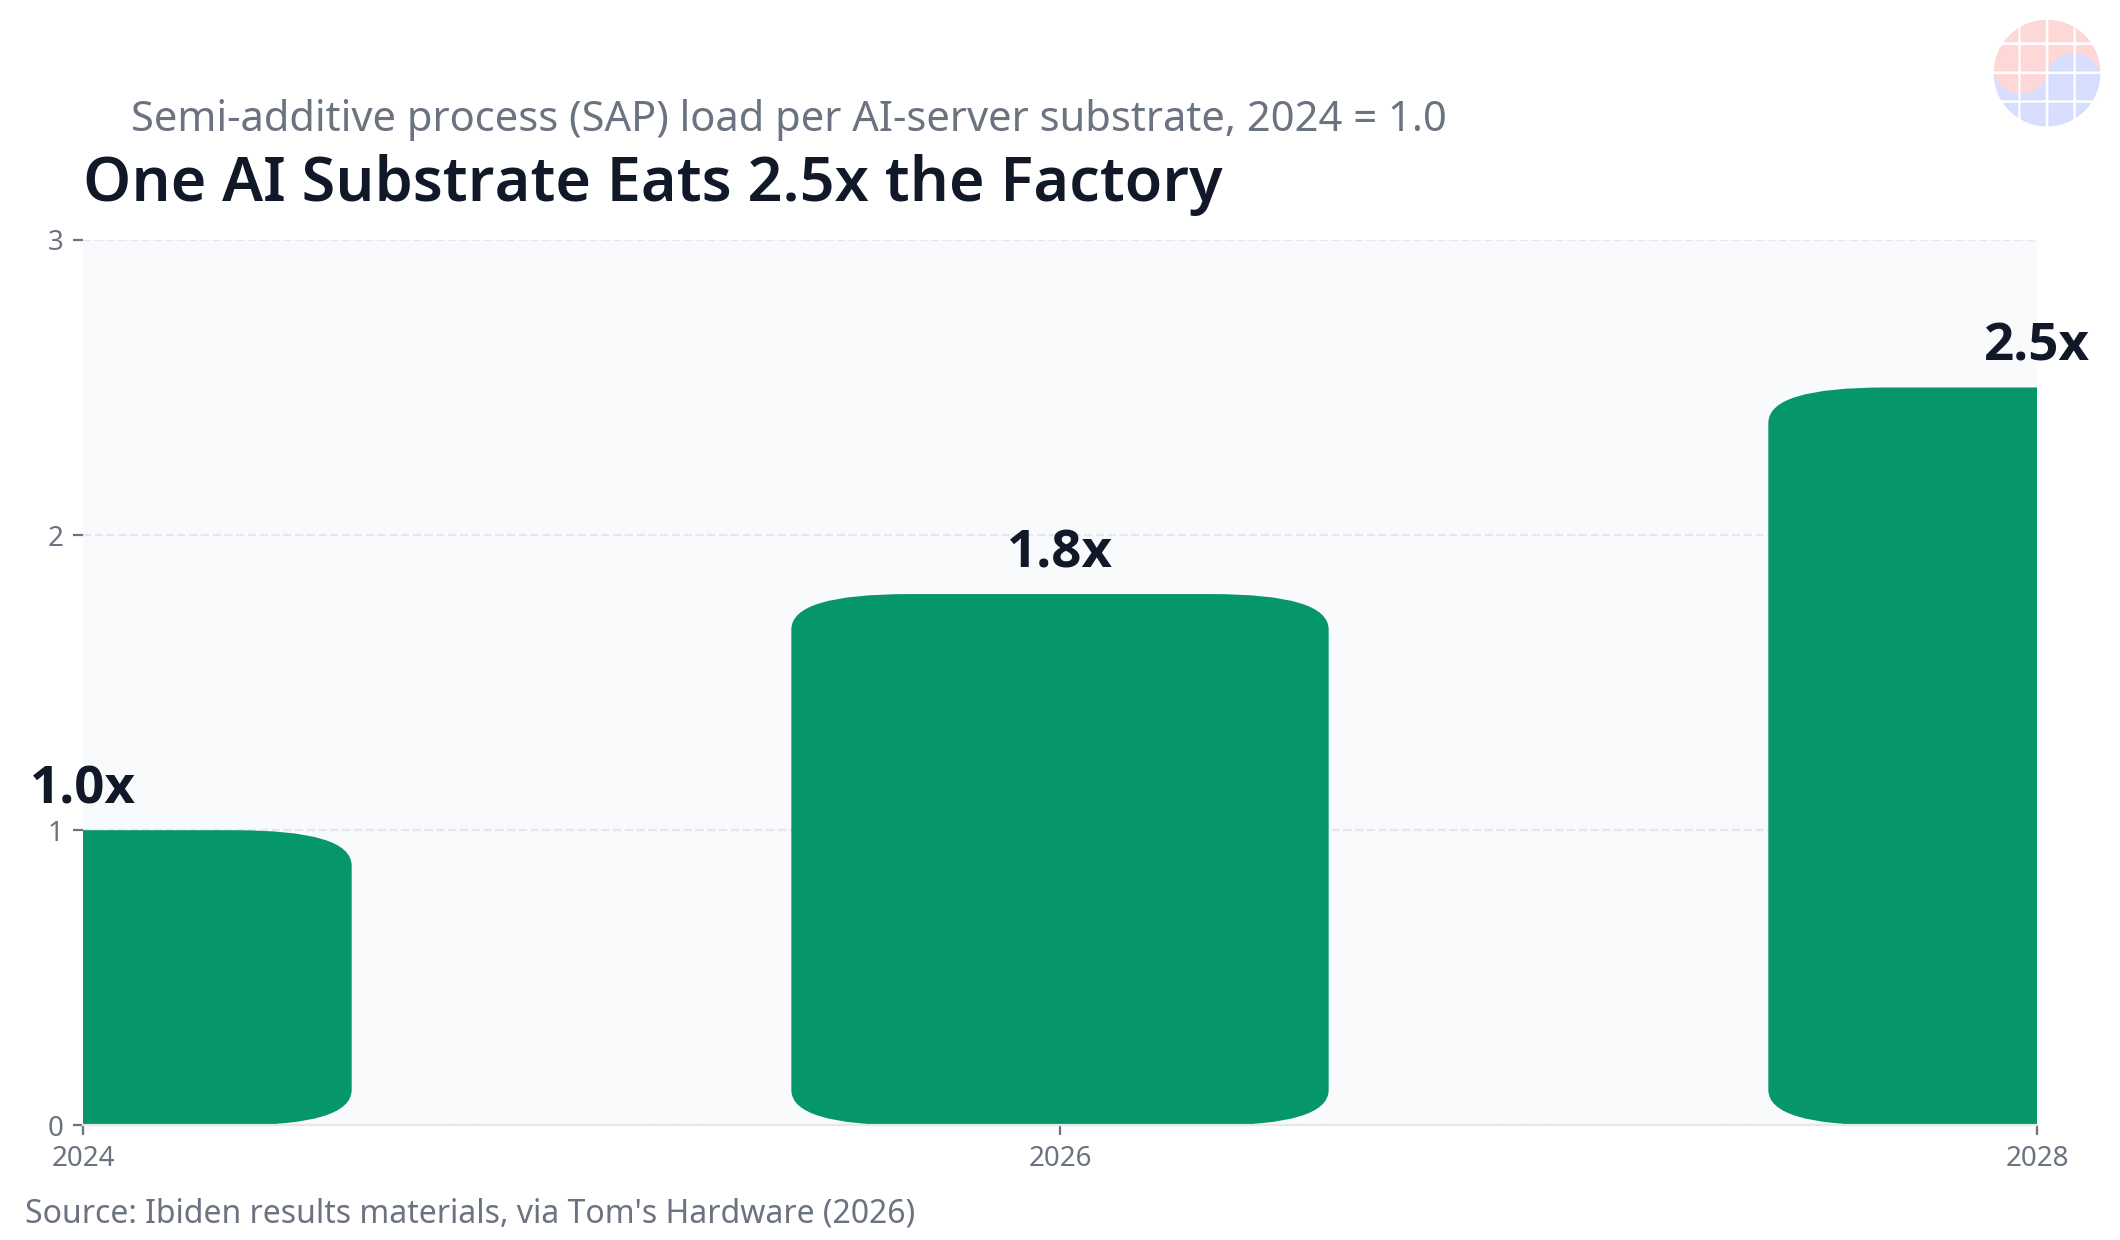
Por eso Ibiden mide la demanda no en sustratos, sino en carga de proceso SAP. Si un sustrato ocupa los equipos de fábrica 1,8 veces más tiempo en 2026 y 2,5 veces más en 2028 que en 2024, duplicar la fábrica sigue dejando el mercado más tensionado. Los análisis de la cadena de suministro que sitúan el crecimiento de la demanda de superficie de sustratos cerca de una tasa compuesta anual del 39 % para 2025-2028 están midiendo lo mismo: la unidad real de demanda es superficie por capas por tiempo de proceso, no unidades.
Y la lista de compradores se está ampliando. Más allá de las GPU y los ASIC personalizados (Google TPU, AWS Trainium y equivalentes), las CPU para servidores se están convirtiendo en un cuello de botella de la era de los agentes, y ahora los chips de conducción y robótica de Tesla se han unido a la cola de FC-BGA. Que Tesla aparezca como financiador de la línea dedicada de SEMCO es simbólico: la disputa por los sustratos está escapando del centro de datos.
Capítulo 5. El muro de la física: el warpage
A medida que los sustratos crecen, el primer límite que aparece no es el equipo ni el dinero. Es la expansión térmica. Un encapsulado se une en un proceso de reflujo a unos 250 °C y después se enfría. Sus materiales se contraen a ritmos muy distintos: el silicio a unas 2,6 ppm/°C, el cobre a 17, los núcleos orgánicos a 14-17, y la película ABF por sí sola se cita hasta en torno a 30. Materiales que se encogen a velocidades diferentes dentro de un mismo encapsulado unido tiran unos contra otros, y el sustrato se comba.
📩 ¿Sigues este tema?
Recibe el análisis de seguimiento — resultados, informes y oferta de HBM — cada día a las 10:30 KST. Suscribirme gratis →
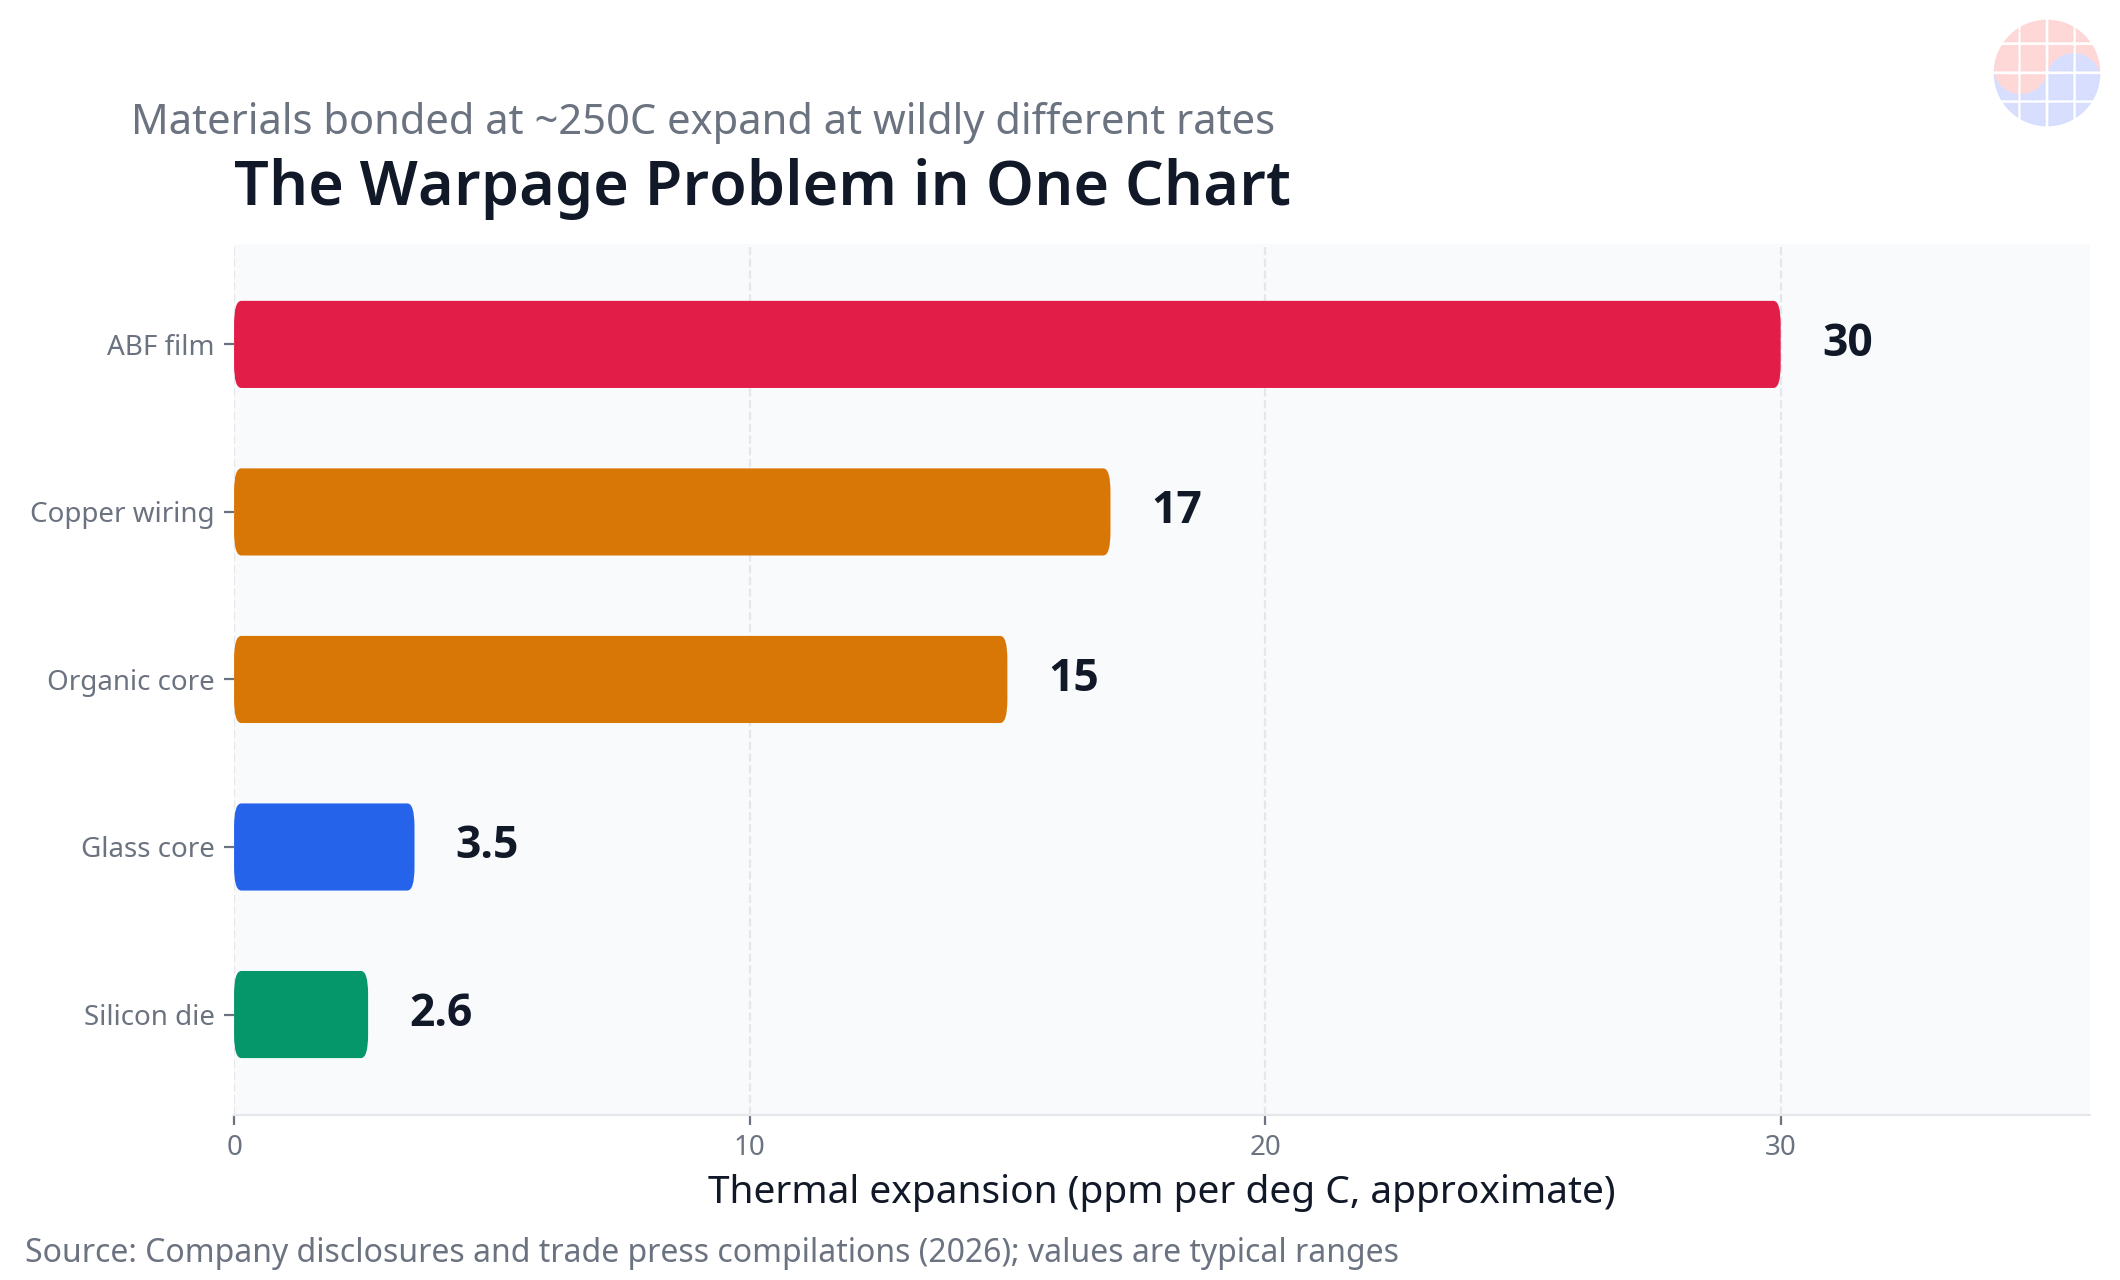
El warpage es fatal porque el presupuesto de precisión es microscópico. Los pasos de micro-bump de CoWoS se sitúan en 40-55 µm, y las uniones solo se forman si la planitud se mantiene dentro de decenas de micrómetros en todo el encapsulado. La regla práctica del sector es que los sustratos orgánicos tienen dificultades para mantener una planitud utilizable más allá de unos 120 mm por lado. El objetivo de la hoja de ruta de Ibiden para 2030, de 130×130 mm, se sitúa exactamente más allá de ese muro.
El caso de estudio ya ocurrió. Las informaciones del sector dicen que la configuración original Rubin Ultra de NVIDIA, con cuatro dies, fue rediseñada después de que el warpage del sustrato orgánico hiciera inviable la economía. Al mismo tiempo, las informaciones indican que la alternativa, CoWoP, que elimina por completo el sustrato montando la oblea del encapsulado directamente sobre la PCB, no fue adoptada para Rubin Ultra, que se mantiene con sustratos ABF, por el riesgo de rendimiento y de reorganización de la cadena de suministro. Incluso NVIDIA está luchando contra la física del sustrato desde ambas direcciones: todavía no puede vivir con uno mucho más grande, y todavía no puede vivir sin uno.
Capítulo 6. El doble monopolio: dentro de la película, otro monopolio
Si se pela la cadena de suministro de ABF una capa más, hay un monopolio dentro del monopolio. El tejido de vidrio de bajo CTE que refuerza los núcleos de los sustratos, el T-glass, el material que mantiene dimensionalmente estables los encapsulados grandes, procede en un 90 % aproximadamente de un único proveedor japonés, Nittobo. Los sustitutos de E-glass no pueden cumplir las especificaciones de grado IA. En 2026, los precios del T-glass subieron un 20-30 %, los plazos de entrega del laminado recubierto de cobre se alargaron desde las habituales 8-10 semanas hasta más de 20, y algunos compradores informan de que los proveedores dejaron directamente de cotizar plazos. Nittobo está triplicando la capacidad en su planta de Fukushima, pero la nueva oferta no llega al mercado antes de mediados de 2027 como muy pronto. El vidrio especial, fundido en hornos eléctricos a 1.600-1.700 °C, hilado y tejido ultrafino, no tiene interruptor de encendido y apagado.
Así, cada encapsulado de IA se apoya en dos fuentes únicas japonesas apiladas en serie: Ajinomoto, con más del 95 % de la película de build-up, y Nittobo, con en torno al 90 % del tejido de vidrio de bajo CTE. Un fabricante de sustratos puede construir todas las fábricas que quiera; si cualquiera de los dos materiales se detiene, la línea se detiene. El aviso de Ajinomoto en mayo de 2026 de una subida de precio de la película ABF de en torno al 30 % efectiva en el tercer trimestre, junto con los recortes informados de envíos de película a China, es el aspecto que adopta esta estructura cuando se ejerce. El traslado directo de una subida del 30 % de la película a los precios del sustrato terminado se estima en solo un 3-6 % (Commercial Times); el efecto real es la segunda ronda, las subidas propias de los fabricantes de sustratos: los precios de los sustratos ABF en Kinsus subieron en torno a un 5 % en el primer semestre de 2026, con hasta un 7 % más previsto en el segundo, y se estima que los precios medios de los sustratos para GPU subieron de 65 dólares en 2024 a 82 dólares en 2025.
La propia velocidad de respuesta de Ajinomoto cuenta la misma historia estructural. La capacidad de película funcionó a plena carga, con dos millones de metros cuadrados al mes informados en el segundo trimestre de 2026; una nueva planta en Gunma entró en plena operación en 2025. La empresa ha invertido aproximadamente 25.000 millones de yenes desde 2023 y planea al menos otro tanto hasta 2030, con el objetivo de más de un 50 % más de capacidad. Pero su tercera base de producción de barniz solo firmó su acuerdo de terrenos en mayo de 2026, con construcción prevista para 2028 y operaciones en 2032. Para uno de los materiales para semiconductores más decisivos del mundo, la curva de oferta se dobla a seis años vista. Existen aspirantes: la startup estadounidense Thintronics firmó en julio de 2026 una carta de intenciones por hasta 50 millones de dólares en incentivos de I+D de CHIPS, y películas chinas como la CBF de Huazheng están en cualificación, pero el muro de 18-24 meses de cualificación las convierte en variables de finales de década, no en respuestas presentes.
Capítulo 7. Las previsiones de brecha: cifras distintas, misma dirección
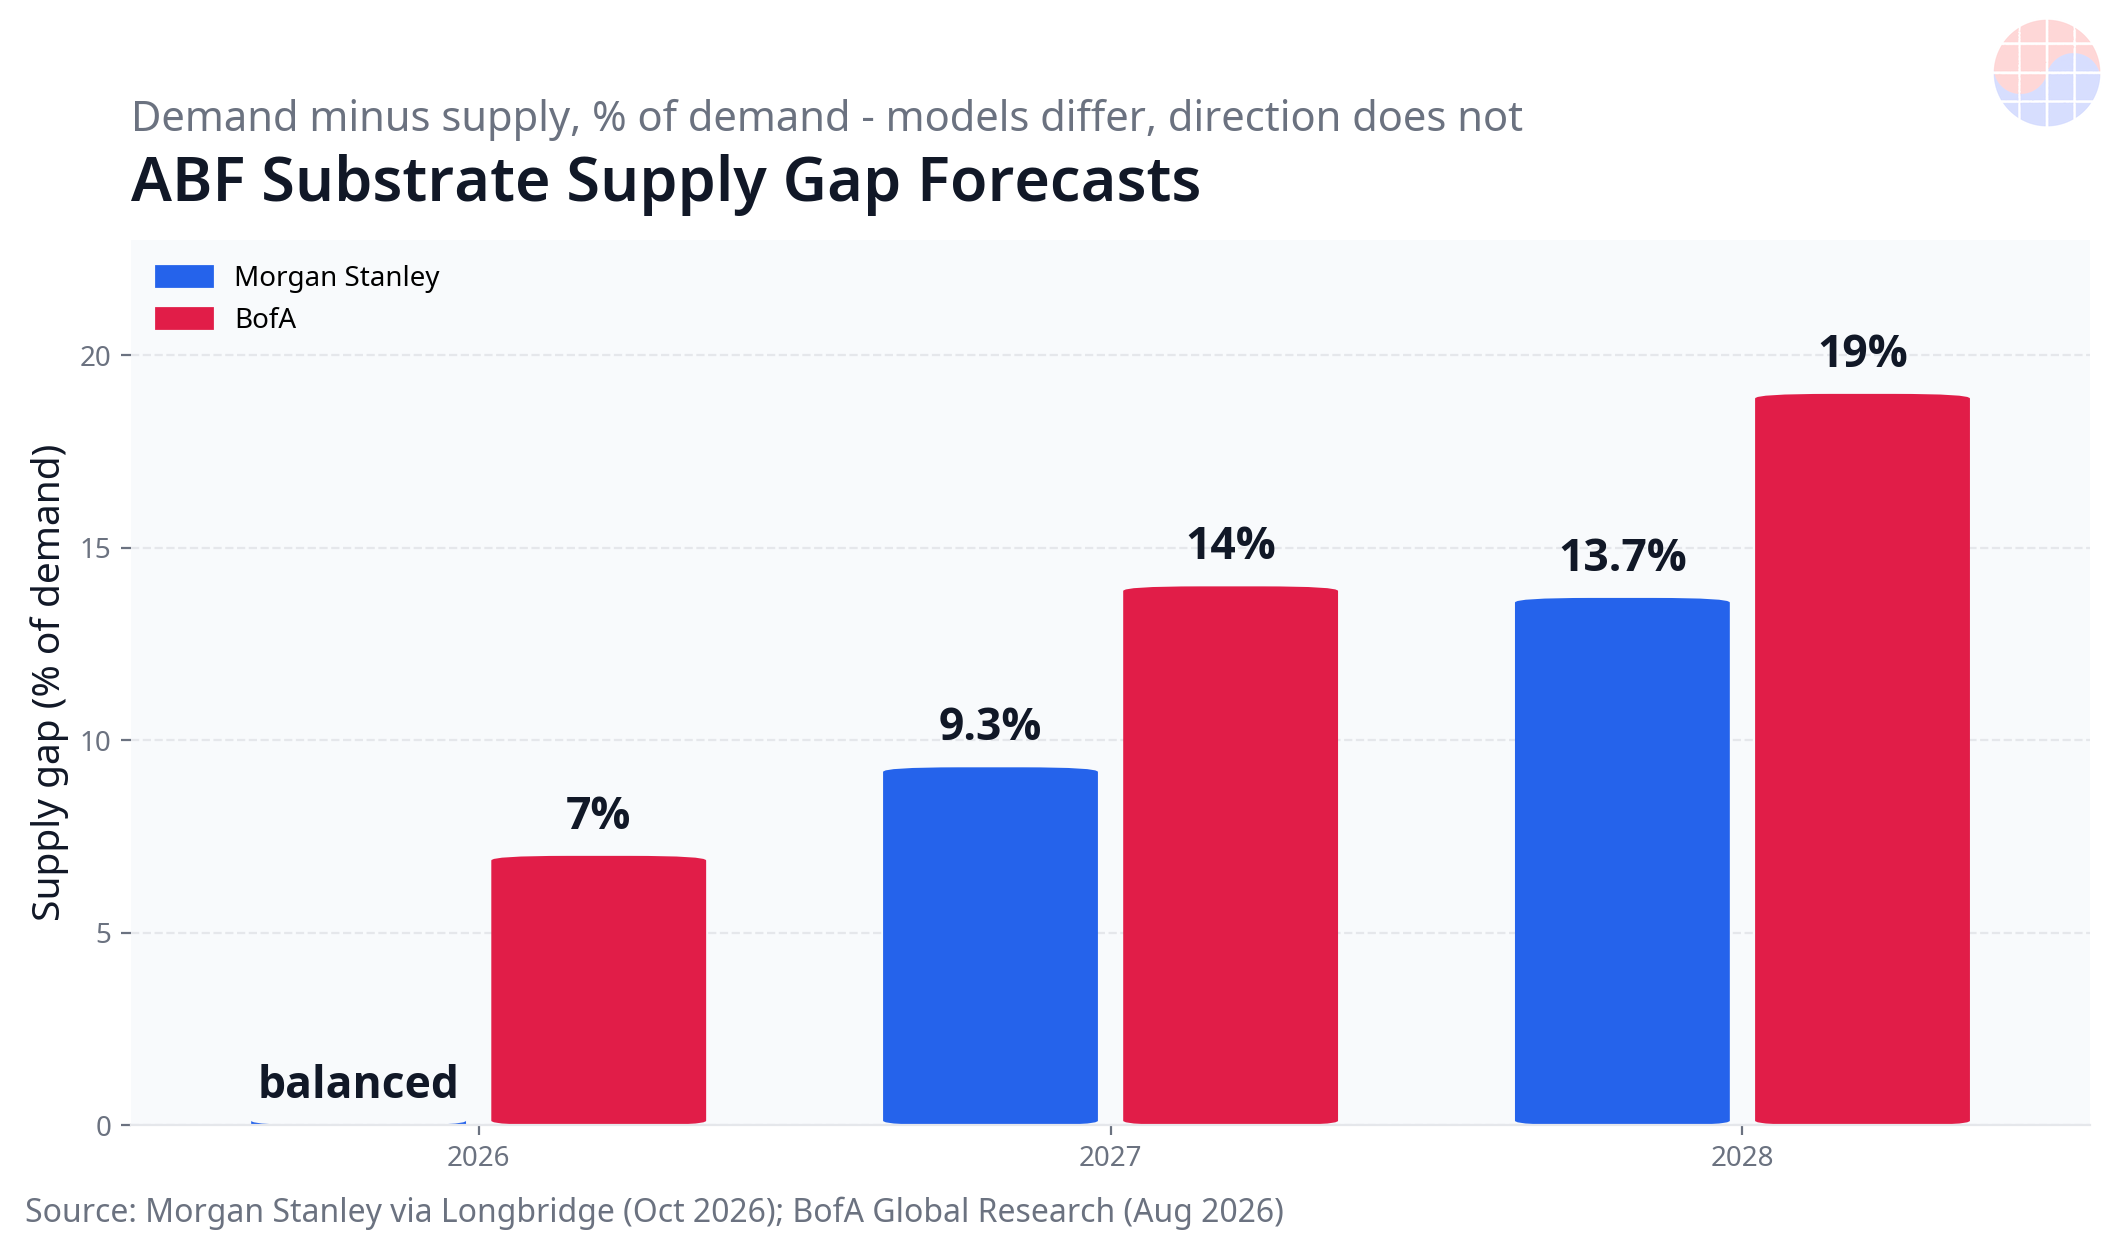
El último modelo de oferta y demanda de Morgan Stanley sitúa 2026 aproximadamente en equilibrio, después un déficit del 9,3 % en 2027 y del 13,7 % en 2028, revisado al alza desde el 6,2 % y el 9,4 %. En precios, espera que las subidas de 2027 superen el 25 %, y traza una distinción: las subidas de 2026 fueron traslado de materias primas, mientras que las de 2027 vendrán impuestas por el propio equilibrio entre oferta y demanda. BofA es más bajista: déficits del 7 % en 2026, el 14 % en 2027 y el 19 % en 2028, citando la mejora del margen bruto de los tres fabricantes taiwaneses de sustratos en el segundo trimestre de 2026 como la primera prueba sólida de un mercado de vendedores. Algunos análisis de la cadena de suministro dejan 2028 abierto hasta un 40 %.
Las previsiones divergen porque el denominador difiere. Si se divide por la capacidad nominal, la brecha parece pequeña; si se divide por la capacidad efectiva, ajustada por superficie, capas y carga SAP, se duplica. El terreno común es triple: la mayor parte de la nueva capacidad alcanza volumen entre el segundo semestre de 2028 y 2030; hasta entonces, la pendiente de la demanda (superficie por capas) supera a la pendiente de la oferta; y el poder de fijación de precios está en manos de los proveedores. El presidente de Unimicron lo comprimió en una comparación en la TPCA: frente a 2024, la capacidad de CoWoS crece 6,8 veces y el capex de los hiperescaladores 6,3 veces hasta 2028, mientras que la capacidad de sustratos de circuitos integrados apenas se duplica y la capacidad de DRAM crece 1,8 veces. La parte delantera y la trasera del flujo de encapsulado escalan seis veces; el sustrato que va entre ambas, dos veces.
Estos son modelos, no mediciones. Como mostró nuestra anterior verificación de hechos sobre previsiones de precios de semiconductores, las estimaciones puntuales deben leerse como dirección más condiciones. Para ABF, las condiciones son explícitas: la brecha solo se estrecha si las expansiones anunciadas arrancan según lo previsto, las nuevas líneas rinden con rapidez y el crecimiento de superficie y capas del encapsulado se ralentiza. Si se falla en cualquiera de las tres, el error cae del lado más amplio.
Capítulo 8. El oligopolio de los sustratos, y el asiento de Corea en la mesa
Si la película es un monopolio, la fabricación de sustratos es un oligopolio. La cuota de FC-BGA de gama alta se estima en aproximadamente un 35 % para Ibiden, un 18 % para Shinko y un 14 % para Unimicron, con AT&S, Nan Ya PCB, Kinsus, SEMCO y LG Innotek detrás. La barrera no es la carcasa de la fábrica; es el rendimiento y la cualificación acumulados. Fabricar un sustrato de gran formato, con más de 20 capas, que supere la cualificación de NVIDIA, AMD o Google lleva tres o cuatro años de aprendizaje de proceso que el dinero por sí solo no puede comprimir.
Corea tiene dos cartas. La primera es la fusión "sustrato-plus" de SEMCO: es el único gran fabricante de sustratos que también fabrica MLCC a escala, e integrar esos condensadores, además de condensadores de silicio, dentro del sustrato se convirtió en la justificación técnica del acuerdo con NVIDIA. Una financiación de clientes de 3,7 billones de wones frente a un programa de 6,78 billones de wones es algo que la industria de sustratos no había visto antes. La división de soluciones de encapsulado de SEMCO registró, según se informa, ventas en el primer semestre de 2026 de 1,497 billones de wones (+41 % interanual) y un beneficio operativo de 160.200 millones de wones (+237 %). La segunda carta es la base de LG Innotek en Hai Phong, Vietnam, que amplía la capacidad de FC-BGA desde una utilización informada del 94 %, una jugada de coste y diversificación geográfica.
El cuello de botella de Corea es igualmente claro. Ambos materiales de fuente única, la película de Ajinomoto y el T-glass de Nittobo, están en Japón. La empresa conjunta de núcleos de vidrio de SEMCO con Sumitomo Chemical Group (capítulo siguiente) es, en efecto, gestionar la dependencia de materiales japoneses a través de una alianza japonesa. Que los fabricantes coreanos de laminados y materiales, entre ellos Doosan Electro-Materials, cualificaran alternativas de T-glass y materiales de baja pérdida valdría más que otra fábrica: movería el techo de los márgenes coreanos de sustratos, que hoy fija otra empresa.
Capítulo 9. Sustratos de vidrio: no están aquí para matar a ABF
El malentendido más común sobre los sustratos de vidrio es que el vidrio sustituye a ABF. No lo hace. Un sustrato de vidrio sustituye el núcleo del sustrato. Si se cambia el núcleo orgánico por vidrio, cuya expansión térmica puede ajustarse cerca de la del silicio y que puede llevar vías a través del vidrio, se obtiene una plataforma más plana para un cableado más fino y encapsulados más grandes. Pero el aislamiento de build-up apilado a ambos lados de ese núcleo de vidrio sigue siendo película ABF. El vidrio es cliente de Ajinomoto, no su asesino. En todo caso, los encapsulados de más de 130 mm consumen más película, no menos.
| Actor | Hoja de ruta (información pública a 23 de octubre de 2026) | Notas |
|---|---|---|
| SKC / Absolics | Planta de 600 millones de dólares en Covington, Georgia; muestras en envío desde enero de 2026 | Evaluación de AMD informada; expansión de segunda fase, según se informa, en reconsideración |
| SEMCO (GlaSSEM) | Empresa conjunta de núcleos de vidrio con Dongwoo Fine-Chem cerrada el 2 de julio de 2026: 480.000 millones de wones en total, SEMCO 66,2 %, operaciones a plena escala previstas para el segundo semestre de 2027 | Prototipos y evaluación de clientes en curso en la línea piloto de Sejong |
| Intel | Muestra de EMIB + vidrio mostrada en NEPCON Japan, enero de 2026: paso de bump de 45 µm, clase de unas 2 veces la retícula, afirmación "No SeWaRe" de ausencia de microfisuras | Despliegue propio hacia 2030; cambio informado hacia licencias |
| TSMC | Piloto de panel CoPoS de 310×310 mm en 2027, producción en volumen prevista para el segundo semestre de 2028 | La mayoría de los análisis sitúan la comercialización de núcleos de vidrio después de 2030 |
El historial de plazos enseña cautela. Absolics apuntaba originalmente a producción en masa en el primer semestre de 2024; los hitos de vidrio de SEMCO se han retrasado, según se informa, por fiabilidad. Los cuellos de botella del vidrio no son ideas, sino el rendimiento de perforación TGV, la rotura en la manipulación y la cualificación del cliente: exactamente los mismos tres muros que los sustratos ABF. La imagen realista: los núcleos orgánicos más un ABF mejor (grados de baja pérdida, núcleos de bajo CTE, control del warpage) sostienen el final de la década de 2020; los núcleos de vidrio entran desde los encapsulados más grandes en torno al cambio de década; y la película ABF va encima durante todo el proceso. No es la muerte de ABF, es la sustitución del suelo sobre el que se apoya.
La opinión de Chase: el poder está en la película, y los contratos acaban de admitirlo
Primero, el fondo de beneficios en esta cadena es asimétrico. Ajinomoto gestiona un monopolio de materiales con poca intensidad de capital y sube precios desde una posición de quietud (+30 % en el tercer trimestre de 2026). Los fabricantes de sustratos vierten billones de wones en fábricas y siguen siendo rehenes del rendimiento y la cualificación. Que el margen bruto de Unimicron se duplicara del 11,6 % al 24,8 % en 18 meses es impresionante, y existe a voluntad de la empresa que pone precio a su película. Al leer cualquier cadena de suministro, no hay que preguntar "quién tiene capacidad", sino "cuya ausencia lo detiene todo". En la cadena ABF, la respuesta ha sido una sola empresa durante 27 años.
Segundo, la coinversión de NVIDIA y Tesla es el patrón de la HBM repetido en sustratos. La HBM pasó de la compra a la capacidad precomprada mediante acuerdos a largo plazo y pagos anticipados; los sustratos acaban de hacer la misma transición. Hay que vigilar la presencia de Tesla: en el momento en que la demanda se amplía desde las GPU para centros de datos hasta vehículos y robots, con volúmenes mayores y vidas de producto más largas, la disputa por los sustratos se vuelve estructural, independientemente de cualquier debate sobre una burbuja de IA.
Tercero, la jugada ganadora de Corea es la fusión y los materiales, no la capacidad. El MLCC integrado de SEMCO es el primer caso probado de "sustrato-plus". Por la misma lógica, una victoria coreana en cualificación en T-glass, materiales de baja pérdida o laminados avanzados construiría una barrera más duradera que otra fábrica. Dejar intacta la dependencia de la película y del tejido de vidrio mientras se añaden fábricas significa que el techo de margen seguirá fijándose en el extranjero.
Cuarto, cuatro puntos de control deciden los próximos doce meses: los resultados del tercer trimestre de Unimicron el 27 de octubre (márgenes ABF y comentarios sobre cartera de pedidos), el ritmo de divulgación de acuerdos a largo plazo de SEMCO y el calendario de Sejong, la segunda ronda de precios de Ajinomoto y la rampa de Gunma, y la oferta de T-glass cuando la expansión de Nittobo llegue a mediados de 2027.
Escenarios
- Caso base: una brecha de oferta de un dígito alto a dos dígitos en 2027, subidas de precio de sustratos de dos dígitos y expansión de márgenes de los proveedores hasta la rampa de capacidad del segundo semestre de 2028.
- Caso alcista (para los proveedores): la demanda de superficie de la clase Rubin Ultra y los sustratos CPO se solapan mientras el T-glass se agota primero, empujando la brecha más allá de la trayectoria de BofA (19 % en 2028). La coinversión de clientes se convierte en el estándar del sector.
- Caso bajista: una corrección del capex de IA convierte la capacidad preconstruida en una carga. A diferencia de la HBM, sin embargo, la demanda de sustratos está diversificada entre CPU, redes y automoción: es más probable que una corrección frene las subidas de precio que que repita el colapso de 2021-2023.
Preguntas frecuentes
P1. ¿Qué es un sustrato ABF? Un sustrato de encapsulado de alto rendimiento construido con Ajinomoto Build-up Film como capas aislantes. Conecta GPU, CPU y aceleradores de IA con la placa base, enrutando cableado fino y miles a decenas de miles de rutas de señal y alimentación. FC-BGA es el formato representativo.
P2. ¿Por qué Ajinomoto es un monopolio? Produjo en masa el primer aislante de build-up en forma de película en 1999, construyó la dependencia mediante una formulación de más de diez materias primas y grados codesarrollados específicos por cliente, y cualquier cambio requiere 18-24 meses de reajuste de proceso y recualificación del cliente. Su cuota superior al 95 % se ha mantenido durante 27 años.
P3. ¿Cuándo termina la escasez de ABF? Las previsiones institucionales convergen en déficits del 9-14 % en 2027 y del 14-19 % en 2028. La mayor parte de la nueva capacidad alcanza volumen entre el segundo semestre de 2028 y 2030, por lo que es probable que un mercado tensionado persista hasta entonces. La expansión de T-glass de Nittobo, que llega a mediados de 2027, es la primera señal de alivio.
P4. ¿Harán los sustratos de vidrio que ABF quede obsoleto? No. Un sustrato de vidrio sustituye solo el núcleo; el aislamiento de build-up que va encima sigue siendo película ABF. Los plazos del vidrio también van de 2027 a más allá de 2030, y los encapsulados más grandes aumentan el consumo de película en lugar de reducirlo.
P5. ¿Por qué invierten NVIDIA y Tesla en Samsung Electro-Mechanics? Porque los plazos de entrega de FC-BGA se han alargado hasta 48-56 semanas y solo un puñado de proveedores puede construir sustratos de grado IA. SEMCO y NVIDIA anunciaron el 21 de octubre de 2026 la coinversión en líneas dedicadas y el suministro plurianual, y Reuters informó de unos 2,6 billones de wones de NVIDIA y 1,1 billones de wones de Tesla respaldando la expansión de Sejong: capacidad asegurada construyendo la fábrica juntos, no pujando en el mercado al contado.
P6. ¿Qué es el T-glass y por qué es un cuello de botella? El tejido de vidrio de baja expansión térmica dentro de los núcleos de los sustratos, decisivo para controlar el warpage en encapsulados grandes. Nittobo, de Japón, suministra en torno al 90 %, y su expansión no llega hasta mediados de 2027: un segundo monopolio apilado bajo el de Ajinomoto.
P7. ¿Qué deberían vigilar los inversores? La trayectoria de márgenes de los fabricantes de sustratos (mezcla ABF y traslado de precios), las divulgaciones de acuerdos a largo plazo y coinversiones de clientes, los anuncios de precios y expansión de Ajinomoto y Nittobo, y los comentarios sobre rendimiento en los resultados trimestrales. Las cifras de previsión divergen según la institución: hay que leer la dirección y las condiciones, no las estimaciones puntuales.
Este análisis se basa en anuncios de empresas e informaciones disponibles a 23 de octubre de 2026, y no es asesoramiento de inversión. Las previsiones institucionales y las estimaciones del sector se atribuyen en el texto; las cifras no verificadas se marcan como estimaciones.
Fuentes
- SEMCO-NVIDIA strategic partnership (Oct 21, 2026): https://www.thelec.kr/news/articleView.html?idxno=64086
- Reuters — SEMCO to receive ₩3.7T investment from Tesla, NVIDIA (Oct 22, 2026): https://www.channelnewsasia.com/business/samsung-electro-mechanics-gets-28-billion-chip-investment-tesla-nvidia-report-says-6481841
- ChosunBiz — Big tech fund SEMCO's Korea substrate expansion (Oct 22, 2026): https://biz.chosun.com/en/en-it/2026/10/22/SG2GD2JAY5CRXBVX7U3I4N6VZ4/
- Morgan Stanley ABF supply-demand and pricing outlook (Oct 2026): https://longbridge.com/en/news/301862838
- Tom's Hardware deep dive — ABF substrates and the material wall (2026): https://news.lavx.hu/article/abf-substrates-in-data-center-silicon-solving-the-supply-crunch-beneath-every-ai-accelerator
- SEMCO-Sumitomo glass core JV (Jul 2, 2026): https://en.infomaxai.com/news/articleView.html?idxno=128368
📩 ¿Te perdiste el análisis de hoy? Recibe el de mañana en tu correo
Daily Silicon a las 10:30 KST y los puntos clave de resultados e informes, primero. Al suscribirte eliges la newsletter en coreano, inglés o japonés; el análisis en español se publica cada día en el sitio.
Suscribirme gratis →
Gratis · Sin spam · Cancela cuando quieras


