 VLSI Korea
Los bancos se deshacen en silencio de la deuda de IA que acaban de suscribir: una alerta para los chips
Los mismos bancos que se apresuraron a suscribir la deuda de centros de datos de IA hace seis meses ahora intentan sacarla de sus balances en silencio: el costo de financiar la demanda de chips de IA está subiendo rápido.


La señal más importante en el mercado de semiconductores esta semana no es el anuncio de un chip. Es una noticia bancaria: los mismos bancos que se apresuraron a suscribir la deuda de centros de datos de IA hace seis meses ahora intentan sacarla de sus balances en silencio. Cuando los prestamistas más cercanos al dinero empiezan a cubrir sus propias apuestas, la capa de financiamiento del auge de la IA —la que convierte las órdenes de compra de chips en ingresos reales— está en ámbar.
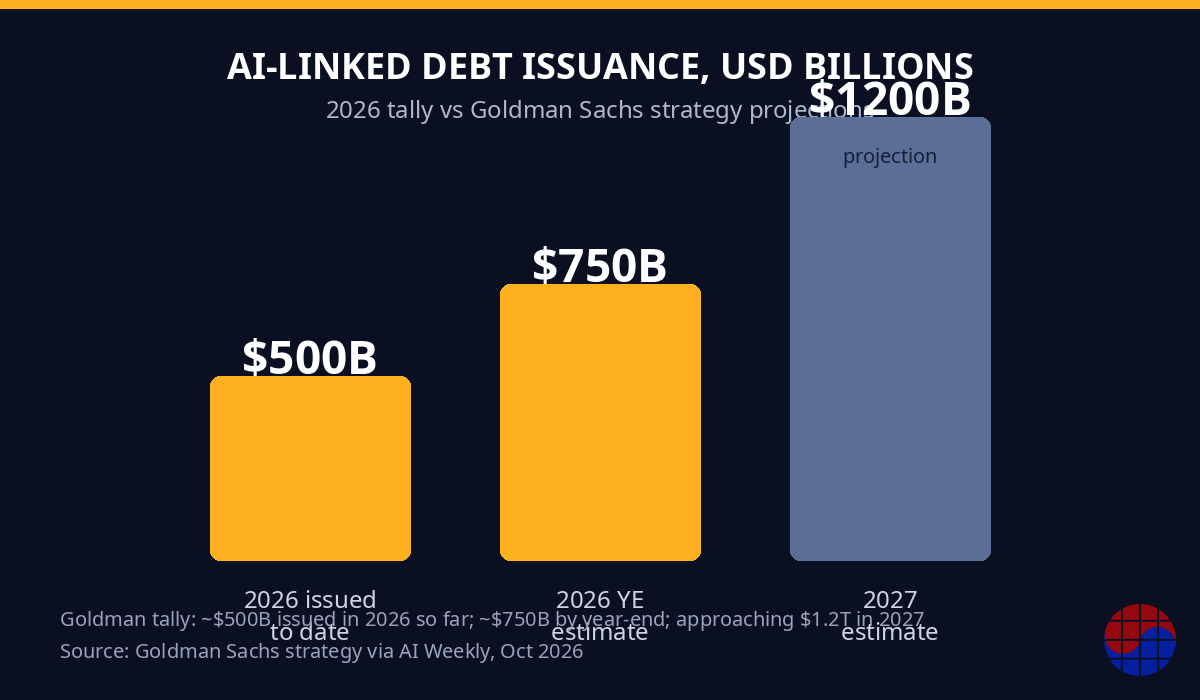
Las cifras detrás de esta historia son asombrosas. La estrategia de Goldman Sachs calculó la emisión de deuda vinculada a la IA en unos 500.000 millones de dólares en lo que va de 2026, con una proyección de 750.000 millones para fin de año y cerca de 1,2 billones en 2027.* Que los bancos se retiren no significa que la construcción de IA se detenga mañana. Pero sí significa que el costo de financiar la próxima oblea, el próximo rack de GPU y el próximo contrato de suministro de HBM está subiendo rápido —y el encarecimiento del financiamiento tiene la costumbre de convertir la "demanda insaciable de IA" en órdenes canceladas.
Dos operaciones que lo cuentan todo
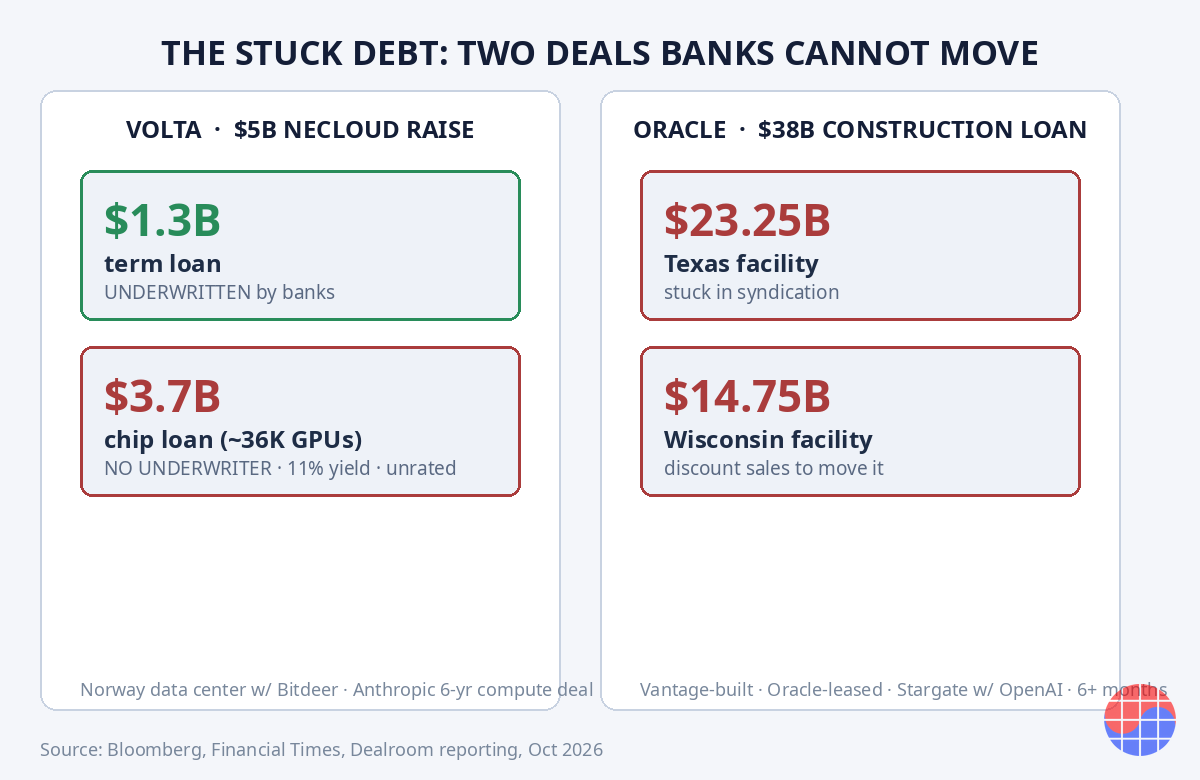
Operación uno: el préstamo de 38.000 millones que nadie puede mover. Un grupo de bancos liderado por JPMorgan y MUFG lleva más de seis meses intentando sindicar un préstamo de construcción récord de 38.000 millones de dólares vinculado a centros de datos en Texas y Wisconsin, construidos por Vantage Data Centers y arrendados a Oracle como parte de su compromiso Stargate con OpenAI (reportado por Bloomberg, octubre de 2026). Después de que más de dos docenas de bancos e inversionistas se sumaran, los coordinadores siguen buscando comprador para el último tramo —y algunos prestamistas ya están dispuestos a vender partes a compradores no bancarios con descuento, con tal de moverlo.
Piensen lo que eso significa. Los bancos suscriben deuda para venderla, no para quedársela; su modelo de negocio es mover papel. Seis meses atascado en una operación es una eternidad. El préstamo se divide en una línea de 23.250 millones para Texas y otra de 14.750 millones para Wisconsin, con un precio de unos 2,5 puntos porcentuales sobre la tasa de referencia y vencimiento a cuatro años. La calificación corporativa de Oracle está un escalón por encima del grado especulativo tras la rebaja de S&P en julio de 2026 —lo que no ayuda en nada a la venta.
Operación dos: la colocación de 5.000 millones del neocloud con un agujero de 3.700 millones. Volta Infrastructure Holdings, un neocloud británico fundado en 2026 por exejecutivos de infraestructura de Brookfield, está levantando 5.000 millones de dólares en deuda —liderada por JPMorgan y Goldman Sachs— para financiar un complejo de centros de datos en Noruega, operado con el minero de Bitcoin Bitdeer. Este es el detalle que importa: los bancos solo suscribieron el préstamo a plazo de 1.300 millones, que está garantizado por los pagos del arrendamiento. El préstamo para chips de 3.700 millones —el que compra unos 36.000 GPU de NVIDIA— no tiene ningún suscriptor. Se está ofreciendo con un rendimiento de alrededor del 11 %, uno de los más altos del auge de la IA, y no tiene calificación, lo que deja fuera a los fondos de obligaciones de préstamo garantizadas (CLO), que normalmente son los mayores compradores de préstamos apalancados (reportado por Dealroom y The Inference, octubre de 2026).
Así que la cadena se ve así: el tramo más seguro lleva el nombre de un banco, y el tramo que compra GPU —el que realmente se convierte en ingresos de semiconductores— se vende a inversionistas hambrientos de rendimiento al 11 %, sin que ningún banco quiera respaldarlo. Goldman, que cobra las comisiones de estructuración, mantiene la deuda fuera de su propio balance. Mientras tanto, los propios estrategas de Goldman están infraponderados en crédito de hiperescaladores.
Por qué ahora: las tasas, y el recuerdo de 2022
El detonante es monetario. La Reserva Federal subió las tasas en septiembre de 2026 —su primer aumento en tres años— y los economistas de Goldman esperan otro para diciembre. En la llamada de resultados, el CEO de Goldman, David Solomon, dijo que la presión sobre las tasas podría afectar los retornos y la viabilidad de los proyectos de IA, y que el banco sigue siendo altamente selectivo con el riesgo de IA que suscribe.
Los bancos recuerdan 2022. Las subidas rápidas de tasas de entonces dejaron a los prestamistas con grandes pérdidas en préstamos apalancados que no pudieron vender. Nadie en un banco de Wall Street quiere ser quien se quede con la próxima pila de papel de IA sin vender. El Financial Times reportó que JPMorgan, Morgan Stanley, SMBC y MUFG han estado explorando transferencias significativas de riesgo —operaciones que permiten a un banco mantener un préstamo en los libros mientras traslada su tramo más riesgoso a inversionistas externos— porque están chocando con los límites internos de exposición vinculada a la IA.
Matthew Moniot, codirector de transferencia de riesgo crediticio en Man Group —una firma cuyo negocio entero es ponerle precio a exactamente este tipo de deuda bancaria— le dijo al FT que los tamaños de las operaciones están "fuera de escala de cualquier cosa que hayamos imaginado, jamás". Cuando los profesionales que compran riesgo bancario para ganarse la vida dicen que los números ya no caben en sus modelos, eso no es un comentario. Es un problema de estructura de mercado.
La parte que la gente de chips debería leer dos veces: la deuda real está fuera del balance
Aquí es donde esta historia se convierte en una historia de semiconductores. El análisis de Morgan Stanley sobre los reportes regulatorios (reportado por Axios, agosto de 2026) encontró que los hiperescaladores se han comprometido a 1,1 billones de dólares en pagos por arrendamientos de centros de datos que ni siquiera han comenzado —y las siete compañías (Google, Meta, Microsoft, Oracle, Amazon, NVIDIA, Broadcom) también acordaron comprar 1,7 billones de dólares en "otras cosas": compromisos de compra de chips, memoria y equipos de red. Solo los compromisos de Google sumaron 707.000 millones de dólares en el trimestre más reciente, frente a 72.500 millones en todo 2025.
La estructura funciona así: un vehículo de propósito especial (SPV), mayoritariamente propiedad de un administrador de activos, toma el dinero prestado, construye el centro de datos y se lo arrienda a la empresa tecnológica. La empresa tecnológica registra la renta como un arrendamiento. Los bonos quedan en el SPV —no en el balance del hiperescalador. Los precios de esos bonos han venido cayendo.
Léanlo de nuevo desde la perspectiva de un proveedor de chips: una porción significativa de la "demanda de IA" en su cartera de órdenes son compromisos de compra respaldados por estructuras de arrendamiento y deuda de SPV —la misma capa de financiamiento de la que los bancos ahora se están retirando. Los compromisos de compra son reales hasta que se renegocian. Y la renegociación es exactamente lo que ocurre cuando el financiamiento detrás del comprador se revaloriza de "préstamo bancario barato" a "papel sin calificación al 11 %".
La lectura VLSI+MBA: el crédito es el acelerador del ciclo de la IA
Quiten la jerga financiera y esta es una historia clásica de ciclo industrial con una variable nueva: el comprador de última instancia de los chips ya no es solo el hiperescalador con un balance blindado. Cada vez más es el neocloud —operadores estilo Volta o CoreWeave— que financia flotas de GPU con deuda apalancada a rendimientos de dos dígitos.
De ahí se desprenden tres implicaciones estratégicas:
1. La calidad de la demanda ahora importa más que la cantidad. Una orden de 36.000 GPU financiada con deuda sin calificación al 11 % no es el mismo activo que una orden de 36.000 GPU de un hiperescalador con caja abundante. Para NVIDIA, SK hynix y las divisiones de memoria de Samsung, la pregunta está pasando de "cuántos GPU o stacks de HBM absorberá el mercado" a "qué balance respalda la orden de compra". La disciplina de crédito a clientes —el aburrido arte de revisar el crédito del comprador— está por volverse importante en semiconductores como lo fue en equipos de telecomunicaciones en 2001.
2. El ciclo de equipos recibe un recorte. ASML, Applied Materials, Lam Research y Tokyo Electron venden hacia el capex de las foundries, y el capex de las foundries se financia en los mismos mercados de crédito que están revalorizando el riesgo de IA. Si la demanda de GPU de los neoclouds se suaviza, el efecto de segundo orden golpea primero los precios de memoria (los contratos de HBM se negocian contra los cronogramas de construcción de centros de datos) y luego el capex de lógica. La narrativa de escasez de equipos en 2028 y la narrativa de endurecimiento crediticio de 2026 ahora tiran en direcciones opuestas —y en el corto plazo el crédito suele ganar.
3. Los ganadores se consolidan. Alphabet se convirtió en la primera empresa tecnológica en décadas en emitir un bono a 100 años, levantando 31.500 millones de dólares en febrero de 2026. Los hiperescaladores con caja pueden financiar la construcción a tasas de grado de inversión mientras los neoclouds pagan 11 %. Ese diferencial es un foso competitivo: cada punto de costo de financiamiento es un punto de margen que el jugador bien financiado puede gastar en silicio personalizado, en acuerdos de suministro de HBM o simplemente en sobrevivir al comprador apalancado. Esperen que los próximos doce meses separen a los jugadores de infraestructura de IA en dos niveles —y los proveedores de chips deberían segmentar sus pronósticos de clientes de la misma manera.
La conclusión
Que los bancos se deshagan de la deuda de IA que suscribieron hace seis meses no prueba que el auge de la IA sea una burbuja. Prueba que el financiamiento del auge se fijó para un entorno de tasas que ya no existe. Para la industria de semiconductores, el mensaje es concreto: la restricción de la demanda de chips de IA en 2027 puede no ser la capacidad de CoWoS ni el suministro de HBM. Puede ser el costo del dinero. Miren el crédito, no solo los tape-outs —porque cuando los prestamistas se asustan, las órdenes de compra nunca están lejos.
FAQ
¿Por qué los bancos venden la deuda de centros de datos de IA que acaban de suscribir?
Los bancos ganan comisiones por estructurar y distribuir deuda, no por mantenerla. Con la Fed subiendo las tasas en septiembre de 2026 (el primer aumento en tres años) y los límites internos de exposición al límite, prestamistas como JPMorgan, Morgan Stanley, SMBC y MUFG están usando transferencias de riesgo y ventas con descuento para reducir su exposición vinculada a la IA —una jugada defensiva moldeada por 2022, cuando las subidas rápidas de tasas dejaron a los bancos con pérdidas en préstamos apalancados sin vender.
¿Qué es el préstamo de 38.000 millones de Oracle atascado en sindicación?
Un préstamo de construcción que respalda centros de datos construidos por Vantage en Texas (23.250 M) y Wisconsin (14.750 M), arrendados a Oracle para su compromiso Stargate con OpenAI. Liderado por JPMorgan y MUFG, la sindicación se ha prolongado por más de seis meses (a octubre de 2026), y algunos prestamistas ya están dispuestos a vender partes con descuento a compradores no bancarios. La calificación de Oracle está un escalón por encima del grado especulativo tras la rebaja de S&P en julio de 2026.
¿Qué hace inusual la operación de 5.000 millones de Volta?
Los bancos solo suscribieron el préstamo a plazo garantizado de 1.300 millones; el préstamo para chips de 3.700 millones que financia unos 36.000 GPU de NVIDIA no tiene suscriptor, se ofrece con un rendimiento de ~11 % y no tiene calificación —lo que bloquea a los compradores CLO. Muestra que los bancos cobran comisiones por el tramo seguro mientras dejan el riesgo de comprar GPU a los inversionistas de rendimiento.
¿Cómo afecta esto a la demanda de semiconductores?
Una porción creciente de las órdenes de chips de IA proviene de neoclouds financiados con deuda apalancada en lugar de hiperescaladores con caja abundante. Si los costos de refinanciamiento se mantienen altos, esos compromisos de compra pueden recortarse —golpeando GPU, HBM/memoria y eventualmente el capex de equipos. La calidad crediticia del cliente se está volviendo tan importante como el tamaño de la orden.
Disclosure
Este artículo es un análisis basado en información del Financial Times, Bloomberg, Axios, Dealroom y The Inference al 15 de octubre de 2026. Las cifras citadas (tamaños de operaciones, rendimientos, proyecciones de emisión) provienen de esos reportes y de estimaciones de la estrategia de Goldman Sachs; pueden revisarse a medida que cierren las operaciones. Nada de esto es asesoría de inversión.
*Cifras de emisión: estrategia de Goldman Sachs vía AI Weekly, octubre de 2026; detalles de las operaciones: reportes de Bloomberg, Financial Times y Dealroom, octubre de 2026.


