VLSI Korea
Los beneficios se duplicaron y los precios cayeron: los resultados de esta semana zanjan el debate de los chips
El SOX cayó un 11,41% en una semana tras ocho días seguidos a la baja, pero los beneficios de los componentes de SMH se duplicaron en un año y el PER histórico bajó de 38x a 32x. TSMC y ASML ya respondieron con cifras récord. Cuatro resultados, de Lam el 21 oct a Intel el 29 oct, zanjan el debate.


🆓 Artículo gratuito · Cualquiera puede leerlo gratis
Resumen en 30 segundos
- El índice de semiconductores SOX cerró el 16 de octubre de 2026 en 11.137,29 puntos, con una caída semanal del 11,41% tras ocho sesiones consecutivas a la baja, su racha perdedora más larga desde 2008. El índice está un 23,9% por debajo de su máximo, pero aún sube un 57,2% en el año. (Source)
- Los mayores perdedores de la semana fueron los equipos y la memoria: Lam Research cayó un 17,22% hasta 263,94 dólares, Western Digital un 16,43%, Micron un 14,59% e Intel un 14,18%.
- Las cifras contrarias apuntan en dirección opuesta. En el último año, el ETF de semiconductores SMH subió cerca de un 70%, pero los beneficios de sus componentes se duplicaron aproximadamente, y su PER histórico bajó de 38x a 32x. Los precios subieron; los beneficios subieron más rápido. (Source)
- El tercer trimestre de TSMC ya votó: ingresos de 46.720 millones de dólares, beneficio neto un 68,7% más interanual y guía para el cuarto trimestre de 52.300 a 54.300 millones. ASML registró ventas récord en el tercer trimestre: 11.662 millones de euros. (Source) (Source)
- El veredicto llega esta semana y la próxima. Lam Research y Texas Instruments presentan resultados el 21 de octubre, Western Digital el 22, SK hynix el 28 e Intel el 29.
- La tesis central: esta venta masiva puso precio al miedo a un techo de beneficios. Solo los beneficios pueden zanjarlo, y el primer testigo es el fabricante de equipos, no el de memoria.
Background: ocho días a la baja, dos historias
El viernes 16 de octubre de 2026, el SOX cerró en 11.137,29 puntos. Era la octava caída diaria consecutiva, la racha más larga desde 2008. La pérdida semanal fue del 11,41%. Desde su máximo, el índice cae un 23,9%, territorio de mercado bajista según el manual. El ETF SOXX bajó un 4,14% en el día, hasta 493,39 dólares. Y, sin embargo, el mismo índice aún sube un 57,2% en el año. Ambos hechos son ciertos a la vez, y por eso el debate es tan ruidoso.
El daño se concentró donde la operación de IA más había corrido. Lam Research, fabricante de equipos de grabado (etching) y deposición, perdió un 17,22% en la semana hasta cerrar en 263,94 dólares. Western Digital cayó un 16,43%, Micron un 14,59% e Intel un 14,18%. La tesis de venta, repetida en todas partes, era simple: el capex de IA se financia con deuda, los retornos no están probados y los beneficios de los chips han tocado techo.
La contratesis también es simple y se apoya en la aritmética, no en el ánimo. En los doce meses hasta mediados de octubre, SMH ganó cerca de un 70% y SOXX cerca de un 87%, pero los beneficios de los componentes de SMH se duplicaron aproximadamente en el mismo período. Como los beneficios crecieron más rápido que los precios, el PER histórico de SMH se comprimió de 38x a 32x mientras el índice subía. En comparación, los beneficios del S&P 500 crecieron aproximadamente un tercio en una ventana similar. Un sector cuyos beneficios se duplican mientras su múltiplo cae es un candidato inusual a burbuja. Eso no lo hace barato en términos absolutos —32x sigue siendo un precio pleno—, pero cambia lo que debe ocurrir para que ganen los bajistas: el crecimiento de beneficios no debe solo desacelerarse, debe romperse.
Dos resultados ya publicados apoyan el lado de los beneficios. TSMC, la foundry que fabrica los aceleradores de IA en el centro de la operación, reportó ingresos del tercer trimestre de 46.720 millones de dólares —un 50,9% más interanual en dólares de Taiwán— con un beneficio neto un 68,7% mayor. Los nodos avanzados de 7nm e inferiores representaron el 79% de los ingresos por obleas (wafer), y HPC el 68% del total. Su guía para el cuarto trimestre, de 52.300 a 54.300 millones de dólares, implica un crecimiento cercano al 58%. ASML, único proveedor de litografía EUV, reportó ventas récord del tercer trimestre de 11.662 millones de euros y un beneficio neto de 4.960 millones, con un margen bruto del 57,5%, y afirmó que la demanda de los clientes supera su capacidad de suministro hasta 2028, con intenciones de pedido para 2029 y 2030.
El mercado no discute el pasado. El pasado está impreso. Discute si la línea de beneficios se curva desde aquí, y esa es una pregunta que solo los próximos cuatro resultados pueden responder.
Business Deep Dive
1. La venta masiva en cifras
| Nombre | Variación semanal (al 16 oct 2026) | Cierre / nota |
|---|---|---|
| Lam Research | -17,22% | 263,94 dólares |
| Western Digital | -16,43% | Resultados el 22 oct |
| Micron | -14,59% | Referencia de memoria |
| Intel | -14,18% | Resultados el 29 oct |
| Índice SOX | -11,41% | 11.137,29; 8 días seguidos a la baja |
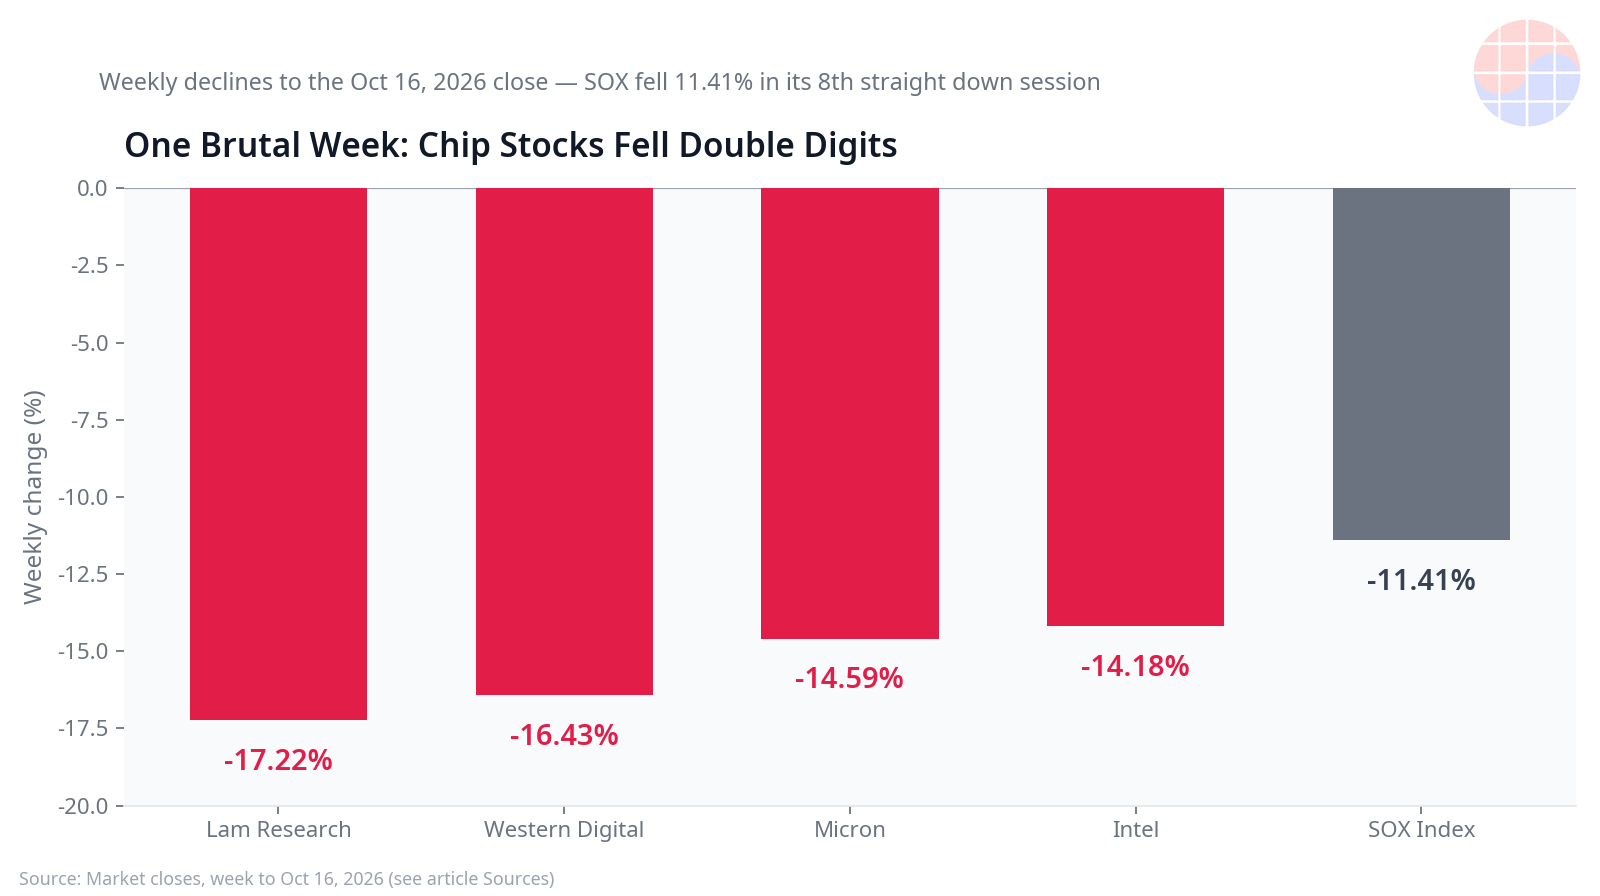
Source: Cierres de mercado al 16 de octubre de 2026. (Source)
Tres rasgos de la caída importan más que su tamaño. Primero, fue amplia pero no uniforme: el índice cayó un 11,41% mientras nombres individuales de la cadena de suministro de IA caían entre un 14% y un 17%, la firma clásica de un desarme de posiciones en las operaciones más concurridas, no de noticias específicas de empresas. Segundo, ocurrió antes de la temporada de resultados, no después de un recorte de guía: ningún gran fabricante de chips había advertido realmente. Tercero, con un -23,9% desde el máximo, la caída ya ha puesto precio a una decepción material de beneficios. Si los resultados simplemente cumplen el listón, el propio listón se convierte en catalizador.
2. El lado de los beneficios del libro
| Métrica | Valor | Período |
|---|---|---|
| Variación de precio de SMH | ~+70% | Último año (hasta ~14 oct) |
| Beneficios de los componentes de SMH | ~2x | Último año |
| PER histórico de SMH | 38x → 32x | Último año |
| Variación de precio de SOXX | ~+87% | Último año |
| Crecimiento de beneficios del S&P 500 | ~+1/3 | Ventana comparable |
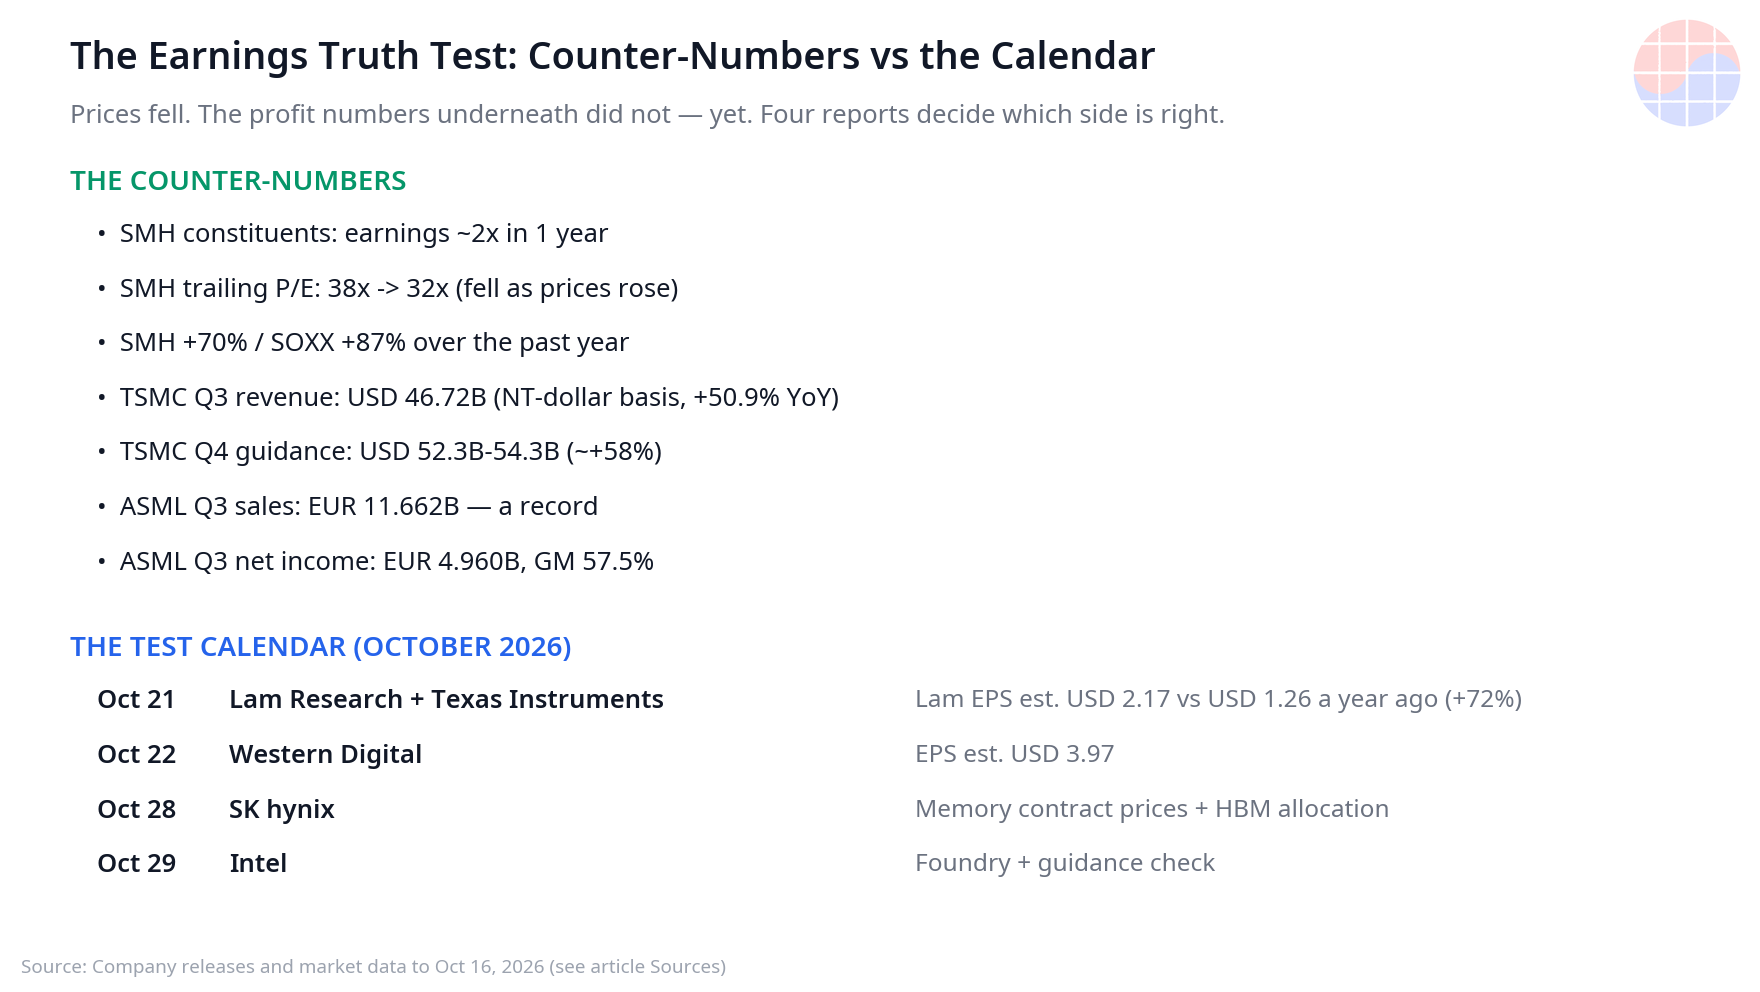
Source: Datos de ETF e índices a mediados de octubre de 2026. (Source)
Esta es la tabla que el argumento de la burbuja debe explicar. En una manía clásica, los precios superan a los beneficios y el múltiplo se expande hasta romperse. Aquí la secuencia fue inversa: los beneficios superaron a los precios y el múltiplo se contrajo mientras el índice subía un 70%. La venta de octubre recortó aún más los precios sobre una base de beneficios que, según los últimos trimestres reportados, seguía acelerando: el beneficio neto de TSMC creció un 68,7% interanual en el tercer trimestre y su guía del cuarto apunta a un crecimiento de ingresos cercano al 58%.
La salvedad honesta es que las cifras históricas miran hacia atrás por construcción. Un PER histórico de 32x solo tranquiliza si la «E» sobrevive. Por eso el debate se desplaza ahora, correctamente, de los ratios de valoración a la evidencia prospectiva: pedidos, perspectivas de WFE, precios de contrato de memoria y lenguaje sobre capex. Todo eso llega en los próximos ocho días.
3. Por qué los equipos responden primero: la prueba de Lam
Lam Research presenta resultados el miércoles 21 de octubre, y es la publicación más informativa de la semana por una razón estructural. Los fabricantes de memoria y lógica venden lo que ya han construido. Los fabricantes de equipos venden lo que sus clientes planean construir a continuación. El libro de pedidos de Lam y sus comentarios sobre WFE son, por tanto, un indicador adelantado de las intenciones de 2027 de toda la cadena, incluido el capex de TSMC, Samsung, SK hynix y Micron.
El listón es alto y específico. El consenso espera un BPA de 2,17 dólares, frente a 1,26 dólares un año antes: un salto del 72%. La propia guía de Lam enmarca los ingresos en 8.100 millones de dólares ± 400 millones. El ritmo reciente respalda la ambición: el trimestre pasado Lam registró ingresos de 6.722 millones de dólares, cerca de un 30% más interanual, con los ingresos relacionados con NAND duplicándose trimestre a trimestre, el encapsulado avanzado con una previsión de crecimiento superior al 70% en 2026, y China representando el 34% de los ingresos del ejercicio 2026.
| Punto de control de Lam Research | Cifra |
|---|---|
| Consenso de BPA del Q3 | 2,17 dólares |
| BPA del año anterior | 1,26 dólares (+72% esperado) |
| Guía de ingresos de la compañía | 8.100 M$ ± 400 M$ |
| Ingresos del trimestre anterior | 6.722 M$ (~+30% interanual) |
| Peso de China en los ingresos FY2026 | 34% |
Qué escuchar, en orden: (1) la perspectiva de WFE para 2027 —elevada, mantenida o recortada—; (2) los comentarios sobre NAND y encapsulado avanzado, las dos líneas de mayor crecimiento; (3) el color sobre los ingresos de China, donde se concentra el riesgo de control de exportaciones; (4) cualquier lenguaje sobre clientes que retrasen —o adelanten— entregas de equipos. Una superación limpia con una perspectiva de WFE firme no solo rescata la acción de Lam: avala los planes de capex de cada cliente que se vendió junto a ella.
4. El calendario de la prueba
| Fecha (oct 2026) | Empresa | Qué pone a prueba | Cifra clave |
|---|---|---|---|
| 21 oct | Lam Research | Demanda de WFE, intenciones de capex 2027 | BPA est. 2,17 $ vs 1,26 $ |
| 21 oct | Texas Instruments | Demanda industrial/analógica amplia | Amplitud del ciclo |
| 22 oct | Western Digital | Demanda de almacenamiento y precios | BPA est. 3,97 $ |
| 28 oct | SK hynix | Precios de contrato de memoria, HBM | Dirección de precios |
| 29 oct | Intel | Avance de foundry y guía | Credibilidad de ejecución |
Texas Instruments, que presenta la misma noche que Lam, pone a prueba la amplitud: si la caída fuera un giro general del ciclo de semiconductores, la referencia analógica lo sentiría primero en los pedidos industriales y automotrices. Western Digital, el 22 de octubre, pone a prueba el pilar del almacenamiento: su BPA esperado de 3,97 dólares incorpora un fuerte poder de fijación de precios, y sus comentarios sobre la demanda de centros de datos corroborarán o contradirán la historia de la infraestructura de IA. SK hynix, el 28 de octubre, es el veredicto de la memoria: la dirección de los precios de contrato y el lenguaje sobre la asignación de HBM importan más que el propio trimestre. Intel, el 29 de octubre, cierra la secuencia con el caso idiosincrásico: mitad prueba de resultados, mitad prueba de credibilidad de foundry.
La secuencia es el punto. Cuando SK hynix hable el día 28, los testigos de equipos y almacenamiento ya habrán declarado. Si la perspectiva de WFE de Lam y los precios de Western Digital se mantienen, la carga de la prueba pasa a los bajistas antes incluso de que los nombres de memoria presenten resultados.
5. Separar el miedo a la financiación del hecho de la demanda
Gran parte de la ansiedad de octubre no trata realmente de chips. Trata de cómo se financia la construcción de IA: centros de datos financiados con deuda, financiación circular de proveedores y el temor de que el capex sea un juego de confianza. Ese temor puede incluso estar justificado en proyectos individuales. Pero es una afirmación distinta de «los beneficios de los chips han tocado techo», y ambas no deben negociarse como una sola posición.
Los hechos de demanda, según las últimas publicaciones, son tercos: el único proveedor de EUV dice que la demanda supera la oferta hasta 2028; la foundry dominante guió el trimestre de diciembre a un crecimiento de ingresos cercano al 58%; se espera que el líder de equipos crezca su BPA un 72% interanual. Las estructuras de financiación determinan quién soporta las pérdidas si la demanda decepciona. No cambian los datos de envíos si no decepciona. Los próximos cuatro resultados son donde esas dos historias por fin se separan: libros de pedidos y precios de contrato a un lado, comentarios de balance al otro.
Chase's Take
El debate de la burbuja fracasa una y otra vez porque ambas partes argumentan desde el precio. Una parte señala un gráfico que subió un 70% en un año y dice «manía». La otra señala el mismo gráfico, un 23,9% por debajo de su máximo, y dice «oportunidad». El precio es la variable más ruidosa de la sala. La variable silenciosa —los beneficios— se duplicó en un año mientras el múltiplo bajaba de 38x a 32x. Sea lo que sea esto, no es la anatomía estándar de una burbuja, donde el múltiplo corre y los beneficios le siguen pidiendo perdón.
Pero el condicional importa, y corta en ambas direcciones. Toda la defensa de «los beneficios se duplicaron» descansa en que la pendiente de beneficios se mantenga pronunciada. Un sector a 32x de beneficios históricos con beneficios que aún componen a velocidad TSMC —beneficio neto +68,7%, próximo trimestre guiado a un crecimiento de ingresos cercano al 58%— es defendible. El mismo 32x con una pendiente de beneficios que se dobla es una trampa, porque el múltiplo no se comprimirá cortésmente: se desplomará. Esa asimetría es exactamente por la que esta semana importa más que las últimas ocho sesiones juntas. La venta fue el mercado pagando por adelantado una decepción de beneficios que aún nadie ha anunciado. O la decepción aparece en los pedidos y la guía —empezando por la perspectiva de WFE de Lam el día 21— o el pago anticipado se devuelve.
Mi lectura de la secuencia: equipos antes que memoria es el orden correcto, y favorece al lado de los beneficios. Lam no vende las obleas del trimestre pasado; vende las fábricas del año próximo. Si los clientes de la construcción de IA estuvieran recortando capex en silencio, los comentarios de pedidos de Lam serían donde primero afloraría. Hay que vigilar también lo que nadie vigila: la frase de ASML de que la demanda supera la oferta hasta 2028, con intención de pedidos para 2029-2030. Carteras de pedidos tan largas no son el aspecto habitual de los techos de ciclo. Los techos suelen parecer doble pedido y cancelaciones repentinas, y la vigilancia de cancelaciones empieza, otra vez, en las llamadas de los equipos.
Para los lectores coreanos, la fecha bisagra es el 28 de octubre. SK hynix no solo reportará un trimestre: imprimirá la dirección de los precios de contrato de memoria sobre la que cotiza todo el complejo HBM, incluida Samsung. Si Lam mantiene la línea de equipos el día 21 y SK hynix mantiene la línea de precios el día 28, la caída de octubre se leerá en retrospectiva como un susto de financiación que se coló en el sector equivocado. Si cualquiera de las dos se rompe, la tabla de «beneficios duplicados» de arriba se convierte en un indicador histórico en el peor sentido. Ambos resultados se conocerán en ocho días. Es un lujo raro: úsalo y espera a las publicaciones, no a los posts.
Implications: conclusiones de inversión y gestión
Para inversores — la lista de los ocho días:
- 21 oct, Lam Research: el BPA frente al consenso de 2,17 dólares importa menos que la perspectiva de WFE para 2027 y cualquier lenguaje de retraso o adelanto en las entregas de equipos. El color sobre China (34% de los ingresos FY2026) es la línea de riesgo.
- 21 oct, Texas Instruments: control de amplitud. Unos pedidos industriales/analógicos débiles sugerirían un giro general del ciclo; la estabilidad aislaría la venta al posicionamiento en nombres de IA.
- 22 oct, Western Digital: BPA estimado de 3,97 dólares. Los comentarios sobre demanda de centros de datos y precios corroboran la historia de demanda de infraestructura de IA o la agrietan.
- 28 oct, SK hynix: dirección de los precios de contrato de memoria y lenguaje sobre asignación y cartera de pedidos de HBM: la publicación bisagra del mercado coreano.
- 29 oct, Intel: avance de foundry y credibilidad de la guía, el tramo idiosincrásico de la secuencia.
- Lógica de posicionamiento: con un -23,9% desde el máximo y un múltiplo histórico ya comprimido a 32x, la carga de la prueba recae en los bajistas de beneficios, pero solo hasta el primer recorte de guía. Dimensiona para ambas ramas.
Para directivos y estrategas:
- Leed las llamadas de equipos como vuestro radar de demanda. Las perspectivas de WFE preceden a vuestro propio libro de pedidos en dos o tres trimestres; los comentarios de Lam son una comprobación de canal gratuita sobre la intención de capex de cada gran cliente.
- Separad la estructura de financiación de la demanda en las discusiones del consejo. El capex de clientes financiado con deuda es una cuestión de riesgo de contraparte para las condiciones de crédito y la estructura contractual, no evidencia de que la demanda final esté ausente.
- Estructura contractual por encima del ruido spot. La prolongación de los acuerdos a largo plazo y los mecanismos de asignación, visibles en todo el complejo de memoria, son la señal duradera; los movimientos semanales de precios no lo son.
Sources
- Lam Research fell 17% in a week; four chip companies face the market after an 11% drop
- Is the AI chip bubble bursting? Their profits just doubled
- TSMC Q3 2026 results and Q4 guidance (official release, PDF)
- ASML reports record €11.7 billion in Q3 sales
Nota: Las cifras corresponden al cierre del 16 de octubre de 2026 y a las publicaciones citadas. Las expectativas prospectivas (estimaciones de BPA, guías) son cifras de la compañía o del consenso, no resultados. Este artículo es un análisis, no asesoramiento de inversión.
📩 Suscríbete a VLSI Korea
Recibe primero en tu correo nuestros análisis diarios de semiconductores. La suscripción es gratuita.
Lecturas relacionadas
- Resultados de Lam Research en 7 hechos: ingresos récord, acción a la…
- Resultados de Texas Instruments del tercer trimestre de 2026…
- Resultados de TSMC del tercer trimestre de 2026 (2nm, HBM, CoWoS) — 18…
- La verdad sobre el debate de exención militar para el personal de…
- El debate de los bonos en semiconductores: accionistas vs empleados