VLSI Korea
SK hynix detiene la salida a bolsa de Solidigm: 5 hechos sobre la financiación de 15.000 millones que desapareció (SK hynix, Solidigm, eSSD)
El 23 de octubre de 2026, SK hynix detuvo la revisión del pre-IPO y del IPO de Solidigm. Cinco hechos verificados sobre por qué desapareció una captación de hasta 15.000 millones de dólares y qué opciones quedan.


🆓 Artículo gratuito · Cualquiera puede leerlo gratis
Anterior: terminó la recompra de 55 billones de wones. Esta pieza plantea la siguiente pregunta: de dónde saldrá ahora el dinero para crecer. https://www.vlsi.kr/es/sk-hynix-samsung-buyback-55t-end-es/
La conclusión primero: el 23 de octubre de 2026, SK hynix comunicó que su filial estadounidense de NAND, Solidigm, detuvo la revisión de su ronda pre-IPO y de su salida a bolsa. La empresa subrayó que el potencial de crecimiento y las necesidades de inversión de Solidigm no han cambiado. Lo que cambió es cómo se recaudaría el dinero. Una ventana de financiación discutida en hasta 15.000 millones de dólares, unos 20 billones de wones, se ha cerrado, y los fondos para una nueva planta en Estados Unidos deberán reconstruirse con inversión directa y otras opciones.
Hecho 1. La comunicación del 23 de octubre detuvo el pre-IPO y el IPO a la vez
En su comunicación del 23 de octubre de 2026, SK hynix dijo que Solidigm había estado revisando opciones de financiación para ampliar capacidad y reforzar su competitividad, pero decidió detener la revisión del pre-IPO y del IPO tras considerar en conjunto las condiciones del mercado de capitales. También señaló la mayor volatilidad de los mercados financieros y la corrección general de las acciones de semiconductores, y añadió que debía reevaluar si una salida a bolsa ahora era la opción más beneficiosa para la empresa y sus accionistas actuales.
Hecho 2. El plan que desapareció se estimaba en hasta 15.000 millones captados y 150.000 millones de valoración
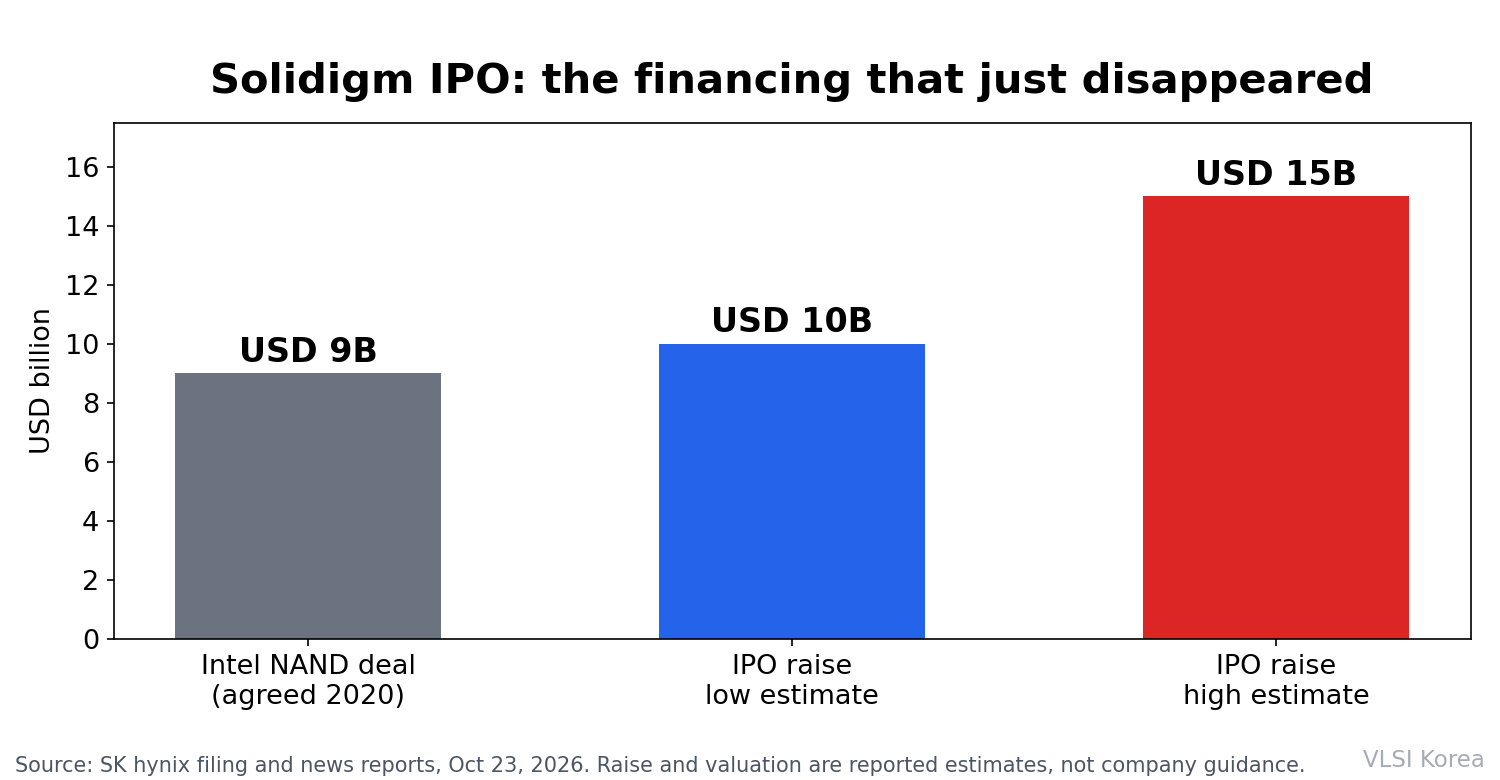
Según las informaciones publicadas, Solidigm estudiaba cotizar en Estados Unidos como pronto en 2027, con una captación estimada de entre 10.000 y 15.000 millones de dólares y una valoración estimada de hasta 100.000 a 150.000 millones. Goldman Sachs y Morgan Stanley figuraban como colocadores principales, con JPMorgan, Citigroup y UBS también en el sindicato. Esa captación habría superado los 9.000 millones acordados en 2020 por el negocio NAND de Intel: no era una simple salida a bolsa de una filial, sino una operación para financiar el crecimiento con dinero externo por encima del coste original de adquisición.
Hecho 3. Solidigm necesita el dinero para el eSSD de centros de datos de IA y una base productiva en EE. UU.
Solidigm es la empresa estadounidense que SK hynix lanzó a finales de 2021 tras adquirir el negocio de NAND y SSD de Intel, con sede en Rancho Cordova, California. Su producto central es el SSD empresarial (eSSD) para centros de datos de IA. Sin embargo, su producción está en Dalian, China, y la empresa ha dicho que las instalaciones actuales no bastan para la demanda, por lo que estudia una nueva planta en Estados Unidos para reforzar la cooperación con grandes clientes tecnológicos estadounidenses.
Hecho 4. El contexto inmediato fue la disciplina sobre doble cotización y el rechazo de los accionistas
El 19 de octubre de 2026, el gobernador del Servicio de Supervisión Financiera dijo en una auditoría de la Asamblea Nacional que la Comisión de Servicios Financieros y su agencia habían concluido que el plan de Solidigm entra en las normas sobre doble cotización. Solidigm está bajo SK hynix a través de una sociedad intermedia, en una cadena que parte de SK Inc. y SK Square, así que una cotización separada con acciones nuevas diluiría la participación indirecta de los accionistas actuales de SK hynix. El rechazo creció con la corrección de las acciones de semiconductores. SK hynix dijo que la regulación no fue la razón directa, pero la decisión llegó cuatro días después de la advertencia.
Hecho 5. La inversión no se detiene; solo la vía de financiación volvió a cero
SK hynix afirmó que ampliar la capacidad y la competitividad de Solidigm sigue siendo una tarea importante, y que seguirá revisando el calendario, la escala y los métodos de financiación para elevar a la vez el crecimiento y el valor para los accionistas actuales. Son plausibles combinaciones de inversión directa, deuda y ampliaciones por fases, pero a 23 de octubre no se ha comunicado ningún plan de financiación sustituto. El próximo punto de control es la temporada de resultados de finales de octubre, donde la inversión en HBM, los retornos al accionista y la financiación de Solidigm compiten por el mismo capital, con los resultados de SK hynix previstos en torno al 28 de octubre.
📩 ¿Sigues este tema?
Recibe el análisis de seguimiento — resultados, informes y oferta de HBM — cada día a las 10:30 KST. Suscribirme gratis →
Lectura estratégica: no es una estrategia cancelada, es una cola de capital reordenada
No es una retirada del crecimiento. Leído junto al fin de la recompra de 40 billones de wones de SK hynix en la misma semana, el panorama se aclara. La fase en que las recompras sostenían la cotización terminó; la pregunta ahora es adónde va el efectivo. La expansión de HBM, una planta de Solidigm en EE. UU. y los retornos al accionista compiten por el mismo fondo de capital. Una cotización habría hecho que los accionistas externos financiaran Solidigm mientras el efectivo de SK hynix se concentraba en HBM y retornos. Cerrado ese atajo, la propia empresa debe mostrar el orden de prioridades en cifras.
Desde el asiento del ingeniero, financiación es calendario. La demanda de eSSD se mueve con el nivel de almacenamiento de los centros de datos de IA. Si una base productiva en EE. UU. se retrasa, la producción de Dalian y las líneas actuales cargan con el peso más tiempo, y los plazos de cualificación con clientes se estrechan. Si la inversión directa mantiene el ritmo, el peso financiero cae sobre la matriz. En ambos casos, la guía de capex y cuánto se mencione a Solidigm en la próxima llamada de resultados son los primeros puntos de verificación.
También hay una implicación de estructura de mercado. Este puede quedar registrado como el primer gran caso en que la disciplina sobre doble cotización detuvo de verdad una cotización en el extranjero de una empresa nieta de un gran grupo coreano. Otros grupos que estudien cotizar filiales fuera deberán diseñar primero la protección de los accionistas de la matriz.
Las cifras clave de un vistazo (a 23 de octubre de 2026)
| Acuerdo NAND de Intel en 2020 | 9.000 millones de USD |
| Lanzamiento de Solidigm | Finales de 2021, tras el primer pago de 7.000 millones |
| Captación estimada del IPO | 10.000-15.000 millones de USD (estimaciones publicadas) |
| Valoración estimada | Hasta 100.000-150.000 millones de USD (estimaciones publicadas) |
| Colocadores principales (según prensa) | Goldman Sachs, Morgan Stanley |
| Los reguladores fijan posición | 19 de octubre de 2026, auditoría parlamentaria |
| Revisión detenida | 23 de octubre de 2026 |
FAQ
¿Por qué detuvo SK hynix la salida a bolsa de Solidigm?
La comunicación del 23 de octubre de 2026 citó las condiciones del mercado de capitales tras una revisión integral. La corrección de las acciones de semiconductores y la mayor volatilidad fueron el trasfondo, junto a la conclusión de los reguladores sobre doble cotización y la oposición de los accionistas a la dilución en los días previos.
¿Qué es Solidigm?
Es la empresa estadounidense que SK hynix lanzó a finales de 2021 tras adquirir el negocio de NAND y SSD de Intel. Su producto principal es el SSD empresarial (eSSD) para centros de datos de IA. Tiene sede en Rancho Cordova, California, y producción en Dalian, China.
¿Cuánto podría haber captado el IPO?
Las estimaciones publicadas situaban la captación entre 10.000 y 15.000 millones de dólares y la valoración en hasta 100.000 a 150.000 millones, con cotización como pronto en 2027. Son estimaciones de prensa y mercado, no guía oficial de la empresa.
¿De dónde saldrá ahora el dinero de inversión de Solidigm?
A 23 de octubre de 2026 no había ningún plan sustituto confirmado. SK hynix dijo que seguirá revisando opciones, incluida la inversión directa, junto al calendario y la escala de la inversión.
Este análisis se basa en la comunicación de SK hynix del 23 de octubre de 2026 y en la información publicada ese día. No es asesoramiento de inversión. Las cifras de captación y valoración son estimaciones publicadas y pueden diferir de cualquier cifra oficial.
📩 ¿Te perdiste el análisis de hoy? Recibe el de mañana en tu correo
Daily Silicon a las 10:30 KST y los puntos clave de resultados e informes, primero. Al suscribirte eliges la newsletter en coreano, inglés o japonés; el análisis en español se publica cada día en el sitio.
Suscribirme gratis →
Gratis · Sin spam · Cancela cuando quieras