VLSI Korea
Resultados de Western Digital: 8 datos — la guía superó al salto del 55% en ingresos
Western Digital elevó los ingresos del primer trimestre fiscal 2027 un 55%, hasta 4.381 millones de USD, con un EPS ajustado de 4,64 USD, por encima del consenso; la guía del T2 (5.100 millones, EPS 5,80 USD, margen bruto 60,5%) lo superó por más. Los 8 datos y la lectura experta.


🆓 Artículo gratuito · Cualquiera puede leerlo gratis
La conclusión primero. Western Digital (WD, Nasdaq: WDC) publicó sus resultados del primer trimestre fiscal 2027 (trimestre cerrado el 2 de octubre de 2026) tras el cierre del mercado estadounidense el 22 de octubre de 2026, superando el consenso tanto en ingresos como en beneficios, y su guía para el siguiente trimestre superó el consenso por un margen aún mayor. El mismo día en que el índice de semiconductores cayó un 5,4%, estas cifras confirman que el gasto en centros de datos de IA no se detiene en las GPU y la HBM: llega a la capa de almacenamiento donde realmente se acumulan los datos.
Todas las cifras proceden del comunicado de la propia compañía (distribuido por BusinessWire el 22 de octubre de 2026). Las estimaciones de consenso son de FactSet, y la visión previa de Wall Street recoge a Morgan Stanley según lo publicado por Edaily el 22 de octubre de 2026.
Las cifras principales
| Concepto | Real / Guía | Consenso | Resultado |
|---|---|---|---|
| Ingresos T1 | 4.381 millones USD | 4.150 millones USD | Supera |
| EPS ajustado T1 | 4,64 USD | 4,10 USD | Supera |
| Margen bruto ajustado T1 | 58,1% | Guía de la compañía 55-56% | Supera |
| Guía de ingresos T2 | 5.100 millones USD (punto medio) | 4.570 millones USD | +11,6% |
| Guía de EPS ajustado T2 | 5,80 USD (punto medio) | 4,84 USD | +19,8% |
| Guía de margen bruto ajustado T2 | 60,5% (punto medio) | - | +2,4 pp frente al T1 |
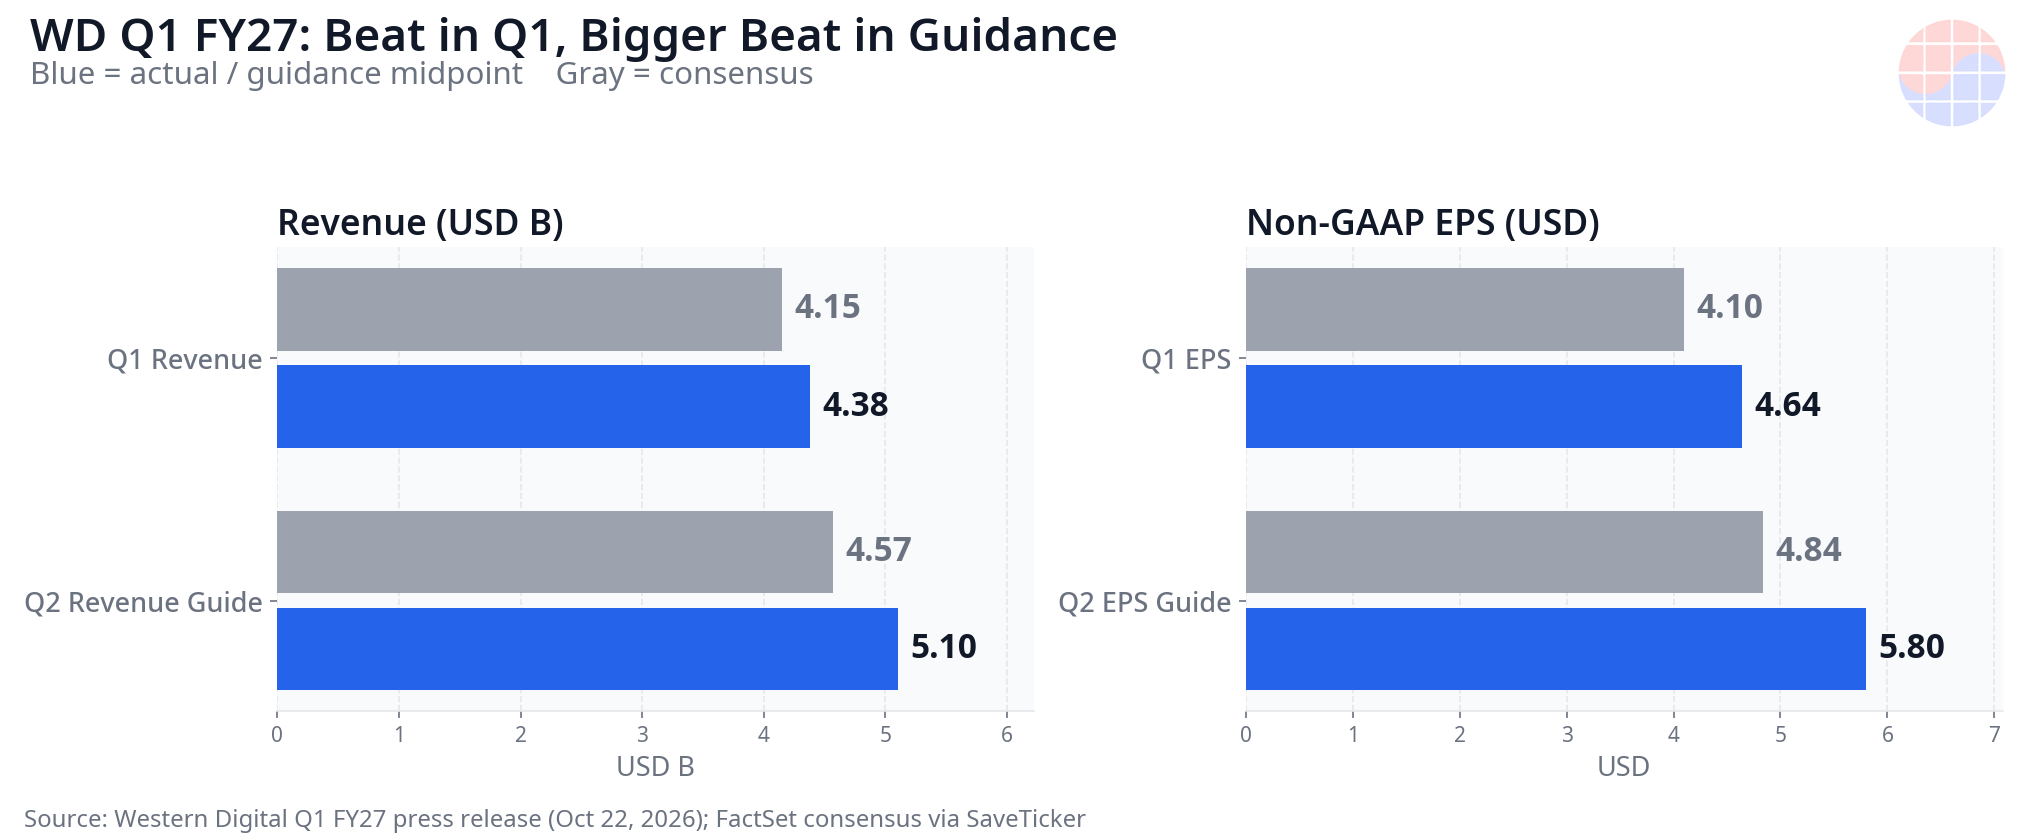
Tanto el trimestre publicado como la guía están por encima del consenso. Fuente: comunicado de la compañía, consenso FactSet.
Resultados de Western Digital: 8 datos
- Ingresos de 4.381 millones de USD, un 55% más interanual. También crecieron un 17% trimestral y superaron el consenso de 4.150 millones. Hace un año, el mismo trimestre sumó 2.818 millones.
- EPS ajustado de 4,64 USD, un 161% más interanual. Superó tanto el consenso de 4,10 USD como la propia guía de la compañía de 4,00 USD (más o menos 0,15 USD). El EPS GAAP fue de 4,63 USD.
- Margen bruto ajustado del 58,1%. Son 14,2 puntos porcentuales más que el 43,9% de hace un año, y por encima del extremo superior del rango guiado del 55-56%. La compañía atribuyó el crecimiento a una demanda sólida de los clientes y a la mejora de precios.
- Beneficio operativo ajustado de 2.153 millones de USD, un 152% más interanual. El margen operativo ajustado alcanzó el 49,1%: casi la mitad de cada dólar de ingresos llega ya al beneficio operativo.
- Guía de ingresos para el siguiente trimestre: 5.100 millones de USD, más o menos 100 millones. Es un 11,6% superior al consenso FactSet de 4.570 millones. La sorpresa de la guía es mayor que la del trimestre publicado.
- Guía de EPS para el siguiente trimestre: 5,80 USD (más o menos 0,20 USD) y margen bruto del 60-61%. El EPS guiado está un 19,8% por encima del consenso de 4,84 USD, y el punto medio del margen, 60,5%, vuelve a subir desde el 58,1% del T1.
- Flujo de caja libre de 1.377 millones de USD. Es 2,3 veces los 599 millones de hace un año. La compañía también recompró 1.001 millones de USD en acciones propias durante el trimestre.
- Dividendo trimestral elevado un 17%, hasta 0,175 USD por acción. Se pagará el 17 de diciembre de 2026 a los accionistas registrados el 4 de diciembre de 2026. Subir el dividendo junto con los resultados indica confianza de la dirección en la duración del flujo de caja.
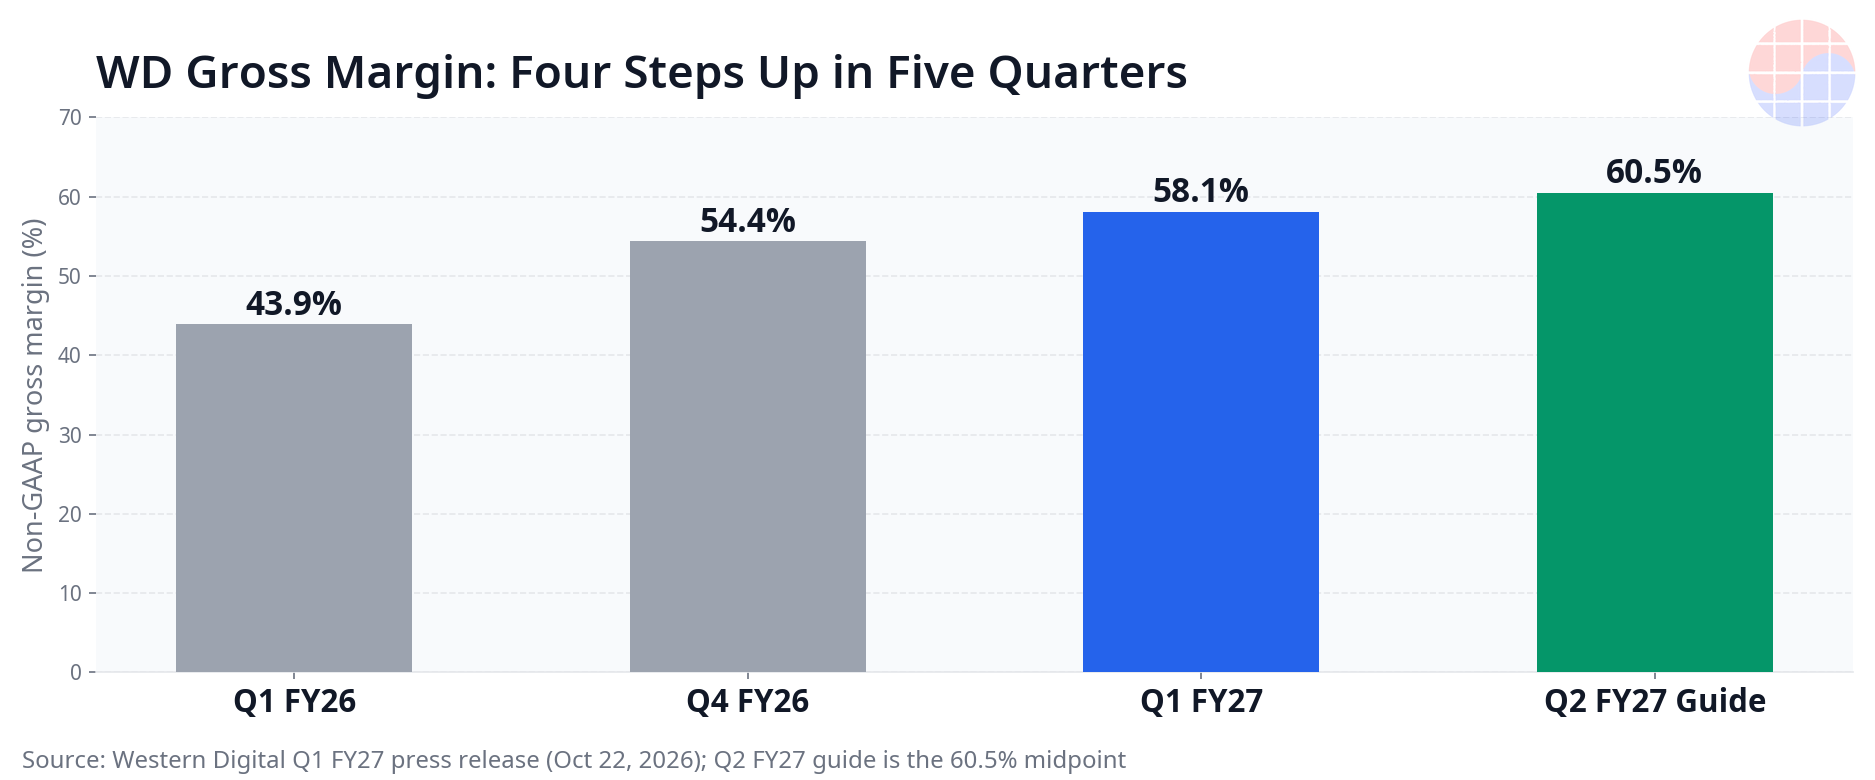
El margen bruto ha subido del 43,9% al punto medio guiado del 60,5% en cinco trimestres. Fuente: comunicado de la compañía.
Chase's Take
Primero, este resultado confirma la dirección del gasto en IA. Mientras el mercado pasaba el día debatiendo las restricciones de suministro de Lam Research y la disciplina de capex de las grandes tecnológicas —las razones de la caída de las acciones de chips—, las cifras de WD, publicadas tras ese mismo cierre, cuentan la historia contraria. Los datos de entrenamiento, los checkpoints y los registros de inferencia tienen que vivir en algún sitio, y el hogar por defecto de los datos masivos sigue siendo el HDD nearline. Las GPU y la HBM son cuellos de botella, pero el precio del almacenamiento se ha sumado en silencio a esa lista.
Segundo, la historia es poder de precios, no volumen de unidades. La propia compañía nombró la demanda sólida y la mejora de precios como sus motores, y el margen bruto se expandió 14,2 puntos en un año. La oferta de HDD es un oligopolio compartido por WD, Seagate y Toshiba, y los acuerdos a largo plazo con los hyperscalers han convertido los precios en compromisos anuales en lugar de negociaciones trimestrales. Una guía de margen bruto del 60,5% es la compañía declarando que esta estructura se mantiene otro trimestre más.
📩 ¿Sigues este tema?
Recibe el análisis de seguimiento — resultados, informes y oferta de HBM — cada día a las 10:30 KST. Suscribirme gratis →
Tercero, por eso el debate pasa ahora a si el 60% es una estructura o un techo. Unos márgenes así invitan a una respuesta de oferta: antes de esta temporada de resultados se informó de que Toshiba planea una gran ampliación de su capacidad de HDD para centros de datos. Morgan Stanley, en su nota previa, esperaba que WD superara las previsiones y guiara por encima del consenso, y aun así recortó su precio objetivo de 676 a 643 USD, citando la intensificación de la competencia y la incertidumbre sobre la financiación de la IA. Las cifras son fuertes, y son las propias cifras las que convocan la siguiente ola de oferta. Esa tensión es la historia de la acción hasta el próximo trimestre.
Qué vigilar a continuación
Para los inversores en memoria coreana, este resultado es un indicador adelantado de la próxima semana: SK hynix presenta el 28 de octubre y Samsung Electronics el 29 de octubre. Importan dos cosas: si la demanda de SSD empresariales apunta en la misma dirección que la fortaleza de almacenamiento de WD, y cómo describen las compañías la demanda por niveles de almacenamiento (SSD para el nivel caliente, HDD para los niveles templado y frío). Un HDD fuerte no es una señal de sustitución de la NAND; es una señal de coexistencia. Los datos de IA crecen en ambos niveles a la vez.
Relacionado: Por qué caen las acciones de semiconductores: SOX -5,4% y 7 motivos (Lam, Meta, Tesla, energía)
Riesgos y puntos de vigilancia
- Concentración de clientes: El primer riesgo que la propia compañía declara es la concentración de ingresos en el mercado cloud y en sus principales clientes. Una pausa de unos pocos hyperscalers puede mover un trimestre.
- Respuesta de la oferta: Si la ampliación de capacidad atribuida a Toshiba avanza, se intensificará el debate sobre la duración de los precios de cara a 2027.
- Inventarios al alza: Los inventarios subieron de 1.511 millones de USD el 3 de julio a 1.781 millones el 2 de octubre: la línea que primero muestra tensión si la demanda se suaviza.
- Detalle del flujo de caja: El flujo de caja libre de 1.377 millones de USD quedó por debajo del consenso de unos 1.500 millones: una cifra a seguir junto a la calidad de los beneficios.
FAQ
¿Cuáles fueron las cifras clave de Western Digital en el primer trimestre fiscal 2027?
Ingresos de 4.381 millones de USD (un 55% más interanual) y EPS ajustado de 4,64 USD (un 161% más), ambos por encima del consenso FactSet de 4.150 millones de USD en ingresos y 4,10 USD en EPS.
¿Cuál es la guía de Western Digital para el siguiente trimestre?
Para el segundo trimestre fiscal 2027, WD guio ingresos de 5.100 millones de USD (más o menos 100 millones), EPS ajustado de 5,80 USD (más o menos 0,20 USD) y margen bruto ajustado del 60-61%, todo muy por encima del consenso de 4.570 millones y 4,84 USD.
¿Por qué se beneficia un fabricante de HDD del gasto en IA?
El entrenamiento y la inferencia de IA generan enormes volúmenes de datos, y una gran parte se almacena en HDD nearline de alta capacidad y coste eficiente. WD afirmó que la demanda de los hyperscalers y la mejora de precios elevaron su margen bruto al 58,1%.
¿Qué señal da este resultado para Samsung Electronics y SK hynix?
Confirma una fuerte demanda de almacenamiento dentro de los centros de datos de IA. Como los HDD y la NAND ocupan niveles de almacenamiento distintos, la lectura es de coexistencia y no de sustitución: conviene revisar los comentarios sobre SSD empresariales cuando informen SK hynix (28 de octubre) y Samsung Electronics (29 de octubre).
Fuentes
Western Digital, "WD Reports Fiscal First Quarter 2027 Financial Results", BusinessWire, 22 de octubre de 2026 (trimestre cerrado el 2 de octubre de 2026). Consenso: estimaciones FactSet recopiladas por SaveTicker, 22 de octubre de 2026. Visión de Morgan Stanley según Edaily, 22 de octubre de 2026. Este artículo es solo informativo y no constituye asesoramiento de inversión.
📩 ¿Te perdiste el análisis de hoy? Recibe el de mañana en tu correo
Daily Silicon a las 10:30 KST y los puntos clave de resultados e informes, primero. Al suscribirte eliges la newsletter en coreano, inglés o japonés; el análisis en español se publica cada día en el sitio.
Suscribirme gratis →
Gratis · Sin spam · Cancela cuando quieras