 VLSI Korea
Por qué caen las acciones de semiconductores: SOX -5,4% y 7 motivos (Lam, Meta, Tesla, energía)
El SOX cayó un -5,40% y las 32 acciones de semiconductores de EE. UU. seguidas bajaron. Siete motivos con cifras: la guía de Lam, el recorte de Tesla, el primer déficit de FCF de Meta, el petróleo, los flujos coreanos, los retrasos eléctricos y el posicionamiento.


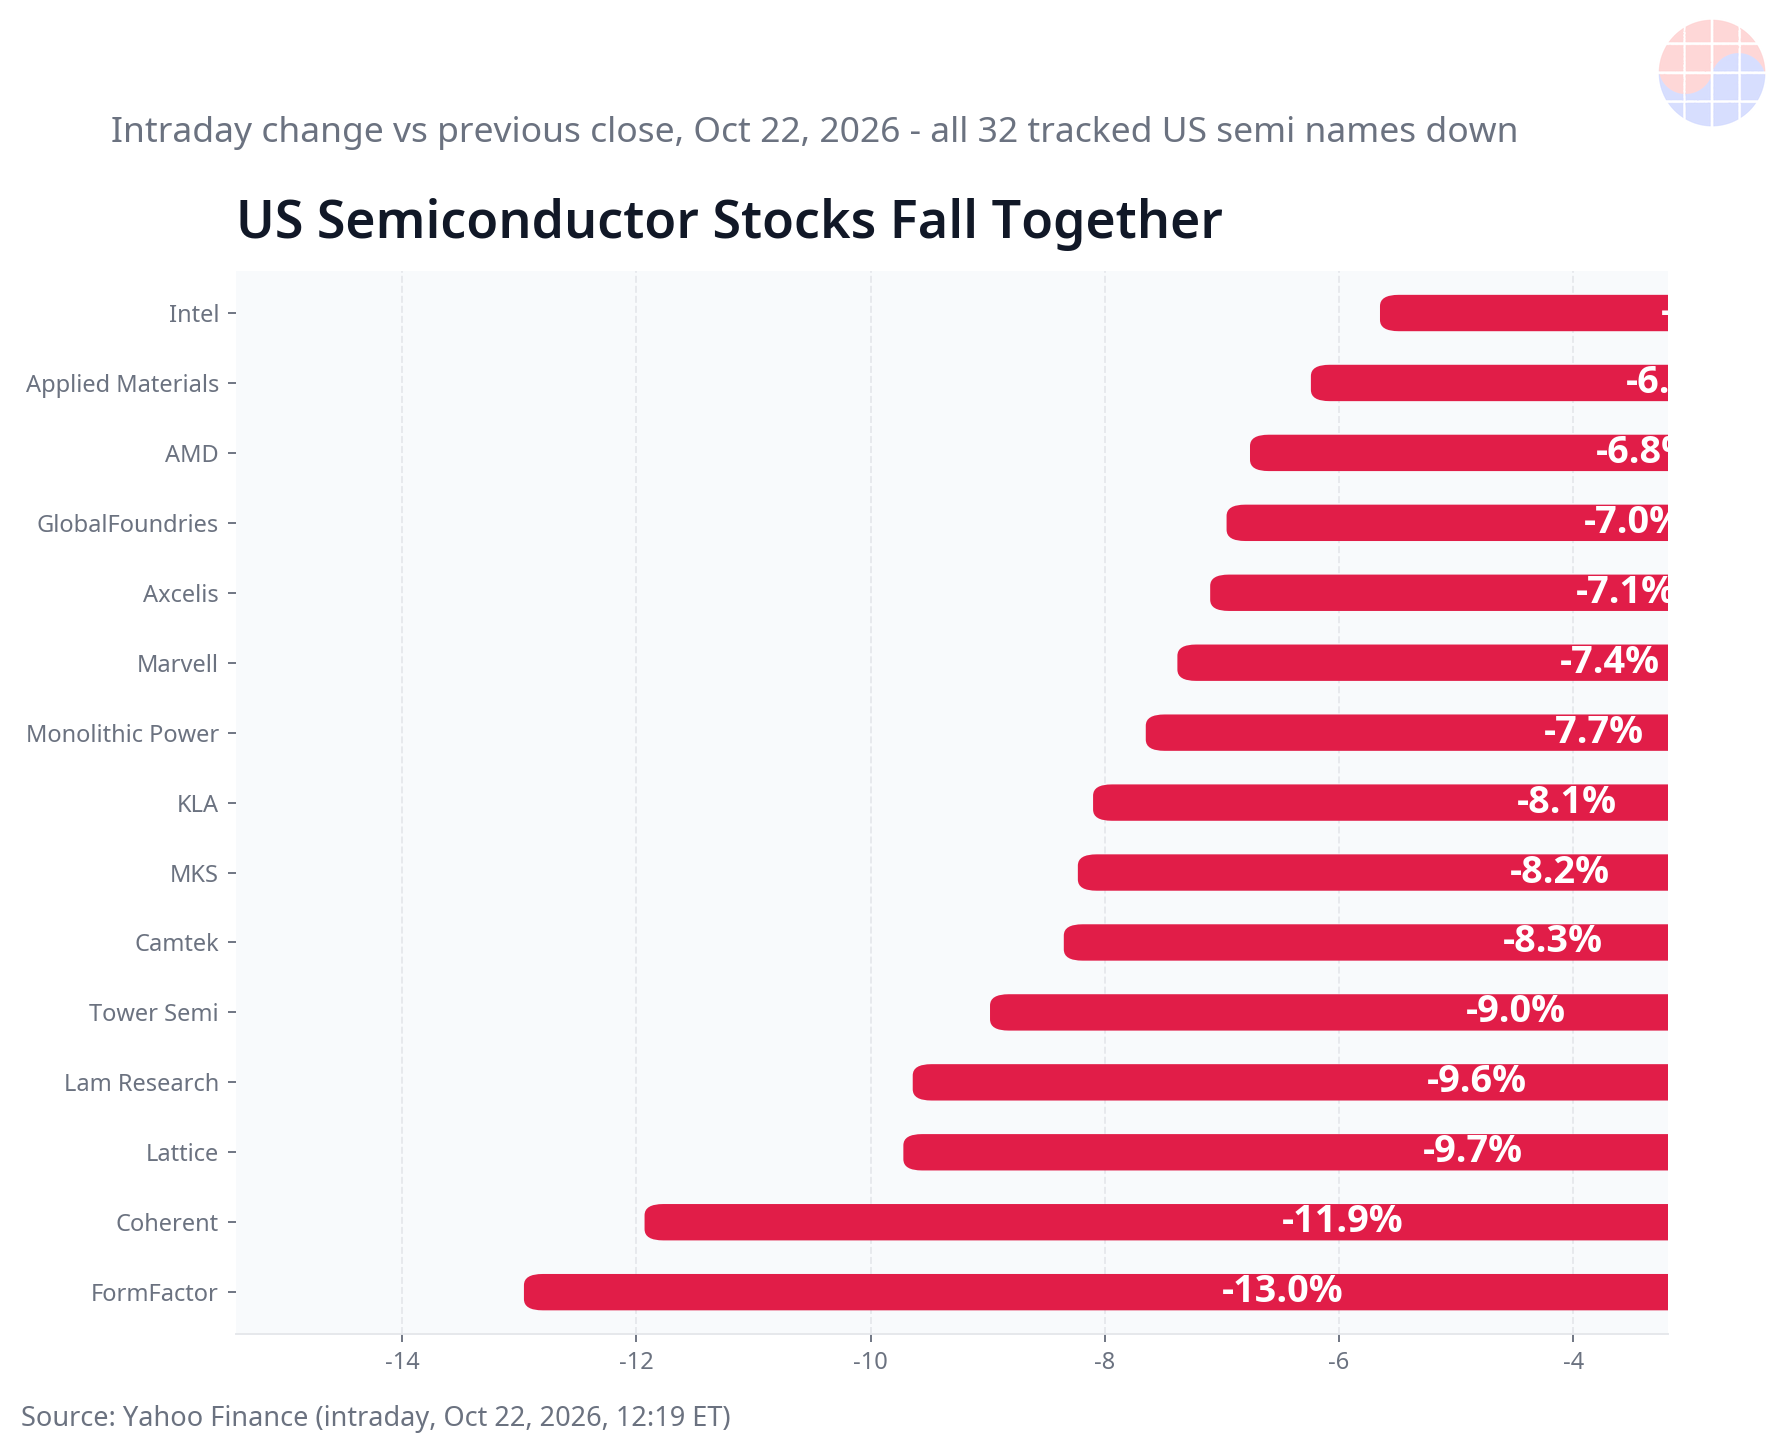
La venta masiva no es una ruptura de la demanda de IA. A las 12:19 ET del 22 de octubre de 2026 (01:19 KST del 23 de octubre), el índice de semiconductores de Filadelfia (SOX) caía un -5,40% y el SOXX un -5,39%. Las 32 acciones de semiconductores estadounidenses seguidas cayeron, y 16 lo hicieron más de un -5%. Seis presiones cayeron a la vez sobre unas valoraciones caras: la guía de Lam Research, el recorte de capex de Tesla, el déficit de flujo de caja de Meta, el petróleo más caro, el fin del soporte de recompras en Corea y los retrasos de la red eléctrica.
Datos clave: índices y mayores caídas
| Concepto | Movimiento | Base |
|---|---|---|
| SOX | -5,40% (11.505,56 a 10.883,97) | Intradía, 22 de octubre |
| SOXX / Nasdaq / S&P 500 | -5,39% / -1,98% / -1,01% | Intradía, 22 de octubre |
| Mayores caídas | FormFactor -12,96%, Coherent -11,93%, Lattice -9,72%, Lam Research -9,64% | Calculado con las barras diarias de Yahoo Finance |
| Grandes capitalizaciones | KLA -8,10%, AMD -6,76%, Applied Materials -6,24%, Intel -5,65%, ASML -5,05%, Micron -4,88%, ADR de TSMC -4,41%, NVIDIA -3,99%, Broadcom -3,79% | Intradía, 22 de octubre |
| Meta / Tesla | Meta -5,96%, Tesla -1,28% intradía | Intradía, 22 de octubre |
Motivo 1: Lam Research — resultados récord, guía plana
Lam fue el detonante. Los ingresos de 8.220 millones de USD superaron el consenso de 8.140-8.180 millones, el BPA fue de 2,20 USD y los ingresos crecieron un +54% interanual, pero la guía para el trimestre de diciembre, de 8.600 millones de USD más o menos 400 millones, solo igualó el consenso. El director financiero, Doug Bettinger, dijo que las restricciones de corto plazo en la cadena de suministro impidieron una guía más alta y que parte de los envíos se trasladó a marzo. China representó el 35% de los ingresos del trimestre de septiembre y se prevé que caiga de forma significativa en diciembre.
Bank of America trazó la línea clave: es una restricción de oferta, no de demanda. Aun así, Morgan Stanley recortó su precio objetivo a 339 USD y Needham a 290 USD. Como señalaron Deutsche Bank y Jefferies, para un mercado acostumbrado a «superar y elevar», la ausencia de una subida real es en sí misma un motivo para vender.
Motivo 2: Tesla recortó su objetivo de capex un 20%
Tesla redujo su objetivo anual de capex de 25.000 millones de USD a 20.000 millones (-20%), con el director financiero citando una asignación eficiente del capital. MarketWatch lo nombró uno de los dos grandes motivos del día. El contrapunto importa: JPMorgan y StoneX interpretan el recorte como un aplazamiento hacia 2027-2028 del gasto en robotaxis, Optimus y Terafab — un cambio de calendario, no una demanda desaparecida.
Motivo 3: Meta — primer déficit trimestral de FCF desde la OPV de 2012
Las cifras más pesadas vinieron de Meta. El flujo de caja operativo del tercer trimestre fue de 32.790 millones de USD, pero el capex, incluidos los pagos de principal de arrendamientos financieros, alcanzó los 34.910 millones, dejando el flujo de caja libre en -2.120 millones de USD — el primer déficit trimestral de FCF desde la OPV de 2012, según Dow Jones Market Data vía FXStreet.
Antes de la apertura estadounidense del 22 de octubre, la lectura de Bloomberg del formulario 10-Q situó los compromisos futuros totales en unos 825.000 millones de USD, frente a unos 700.000 millones en julio: 355.700 millones en arrendamientos aún no iniciados que se extienden hasta 2036, 454.500 millones en contratos no cancelables y 14.700 millones en compromisos de nube condicionados. El CDS a 5 años de Meta saltó unos 8,9 puntos básicos hasta un récord cercano a 119,3 pb. Los mercados de crédito también han empezado a poner precio al ritmo de gasto.
El equilibrio es necesario. Meta mantiene 82.450 millones de USD en efectivo y valores negociables, y los ingresos del tercer trimestre crecieron un +26% hasta 64.600 millones de USD. No es una situación de estrés; el gasto simplemente crece más rápido que la generación de caja. El analista de Daishin Securities Kyungmin Lee señaló que tanto Meta como Tesla superaron las expectativas, pero no lograron calmar las preocupaciones sobre la rentabilidad de la IA, y XTB apuntó que Meta, que no vende capacidad de cómputo a terceros, tiene la historia de ROI más difícil de demostrar.
Motivo 4: el petróleo y Oriente Medio volvieron a subir la tasa de descuento
Un ataque con drones contra un yacimiento petrolífero saudí mató a dos personas, instalaciones aeroportuarias de la zona de Dhahran fueron alcanzadas y el Departamento de Estado de EE. UU. trasladó a algunas familias de diplomáticos. El Brent subió un +2,59% hasta 111,64 USD, cerca de un máximo de cinco meses, y el WTI llegó a 99,39 USD. Volvieron los temores de inflación y subidas de tipos, el VIX superó 18 y la Fed está en su periodo de silencio previo a la reunión del 27-28 de octubre, con una subida en diciembre ya sobre la mesa. Para la tecnología de múltiplos altos, una tasa de descuento mayor es presión inmediata sobre la valoración.
Motivo 5: Asia cayó primero, y el suelo de recompras de Corea expiró
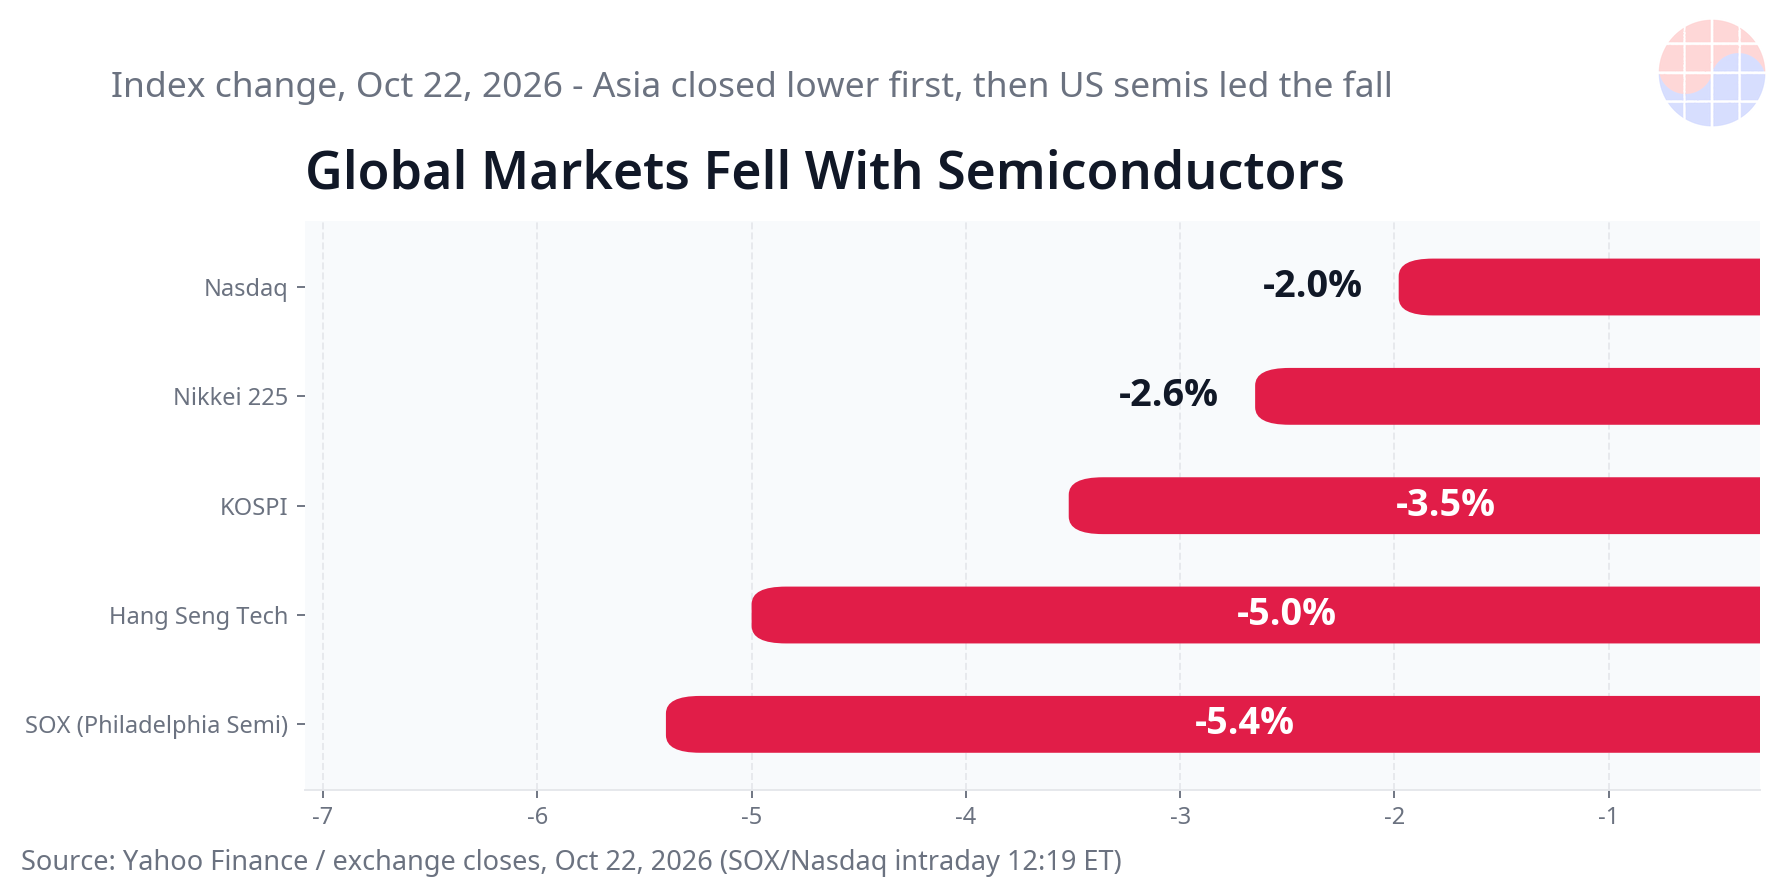
El KOSPI cerró el 22 de octubre con un -3,52% en 5.533,77, borrando en una sola sesión el rebote del +3,29% del día anterior. El KOSDAQ cayó un -3,62%, Samsung Electronics un -4,03% hasta 214.500 KRW y SK hynix un -5,49% hasta 1.223.000 KRW, con fuertes ventas netas de extranjeros e instituciones (Aju Business Daily situó las ventas netas extranjeras en unos 399.100 millones de KRW y las institucionales en unos 683.500 millones).
Según Daishin Securities, la recompra de SK hynix de unos 40 billones de KRW terminó el 21 de octubre y la de Samsung Electronics, de unos 15 billones de KRW, terminó el 6 de octubre. El suelo había desaparecido cuando llegó la recogida de beneficios. El Banco de Corea mantuvo los tipos en el 3,0% el 22 de octubre, pero dejó la puerta abierta a más subidas, algo que Aju Business Daily señaló como presión adicional. El Nikkei 225 de Japón cayó un -2,65%, Kioxia un -6,77% y SoftBank un -6,86%. El CSI 300 de China cayó un -1,8% hasta 4.036,30, ya un -20,2% por debajo de su máximo del 22 de junio y en territorio de mercado bajista; el índice CSI Semiconductor cayó un -3,6%, el CSI AI un -3,3%, el ChiNext un -4,4%, el Hang Seng un -3% y el Hang Seng Tech un -5%.
📩 ¿Sigues este tema?
Recibe el análisis de seguimiento — resultados, informes y oferta de HBM — cada día a las 10:30 KST. Suscribirme gratis →
Motivo 6: las redes eléctricas marcan ahora el calendario de la IA — la grieta de los neocloud
La presión más reciente es la energía. Microsoft se retiró como inquilino ancla del centro de datos de Nscale en Loughton, Essex (Reino Unido), después de que la conexión a la red se deslizara hasta la década de 2030. El sitio preveía 23.040 unidades GB300 de NVIDIA, según Bloomberg.
Aquí la precisión importa. Microsoft afirma que es una decisión sobre un único sitio y que la alianza continúa. La cartera de pedidos de Nscale es de 103.400 millones de USD y Microsoft representa en torno al 42%, pero Loughton es solo una parte de esa cartera. Aun así, los inversores castigaron la noticia: Nscale apunta a una valoración de OPV de 30.000 millones de USD, mientras los inversores han indicado 16.000-19.000 millones, según diversos informes. El comentario de Jensen Huang en el GTC de Berlín instando a Nscale a «trabajar día y noche (work around the clock)» (Bloomberg) subrayó el mismo punto: la energía y la construcción marcan ahora el calendario de la IA. En Australia, Firmus retiró a principios de este mes su OPV en la ASX, aparcando una captación de 5.000 millones de USD. La demanda sin electricidad no produce un centro de datos.
Motivo 7: dudas de financiación circular, cortos abarrotados y un foco regulatorio con el B300
Las informaciones de Maeil Business Newspaper de que NVIDIA y Tesla invertirían 2.800 millones de USD en instalaciones, incluida una planta FC-BGA de Samsung Electro-Mechanics, reavivaron la sospecha de financiación circular — empresas de IA financiándose mutuamente la demanda (TipRanks). Según XTB, la exposición corta global de los fondos de cobertura está en su nivel más alto en cinco años, y la caída del Nasdaq de la semana pasada, un -5,5%, fue la mayor caída semanal desde abril de 2025. El punto central de XTB es el marco correcto: no hubo un único catalizador. Cinco o más presiones cayeron a la vez sobre unas valoraciones caras.
La regulación añadió un foco breve. The Information informó el 22 de octubre de que la empresa israelí de seguridad Lava identificó 32 unidades B300 de NVIDIA a través de un NVIDIA DCGM Exporter expuesto y sin autenticación, en una dirección IP vinculada a China Telecom. Una asociación por IP, por sí sola, no prueba la propiedad física ni la ubicación, y esa salvedad importa. Aun así, bastó para reavivar las preocupaciones sobre un endurecimiento del control de exportaciones.
¿Se ha roto la demanda de IA? No — es un reinicio de múltiplos
- Lam sigue viendo un gasto en equipos de fabricación de obleas en 2027 por encima de 200.000 millones de USD. Una restricción de oferta no es una restricción de demanda.
- El recorte de capex de Tesla admite una lectura creíble de aplazamiento: el gasto se movió a la derecha, no desapareció.
- Si la mezcla de China de Lam cae, los ingresos fuera de China aún computan un crecimiento de dos dígitos (análisis de TIKR).
- Los ingresos de Meta crecen un +26% con 82.450 millones de USD en efectivo y valores. La pregunta es el plazo de retorno, no la supervivencia.
La conclusión es un ajuste de múltiplos y de posicionamiento, más restricciones de oferta confirmadas y la realidad del calendario eléctrico — no un colapso de la demanda de IA.
Próximos puntos de control
- Resultados de Intel: según lo publicado, tras el cierre estadounidense del 22 de octubre — la primera prueba para los nombres de equipos.
- Resultados de KLA: 28 de octubre. Conferencia del tercer trimestre de SK hynix: 28 de octubre, 09:00 KST. Resultados confirmados del tercer trimestre y conferencia de Samsung Electronics: 29 de octubre, 10:00 KST.
- FOMC: 27-28 de octubre. El petróleo y la senda de tipos deciden a qué velocidad se recuperan los múltiplos.
Preguntas frecuentes
¿Por qué cayeron todas las acciones de semiconductores el 22-23 de octubre de 2026?
La guía plana de Lam, el recorte de capex del -20% de Tesla, el primer déficit trimestral de FCF de Meta, un repunte del petróleo, el vencimiento de las recompras coreanas y los retrasos de la red eléctrica coincidieron a la vez. El SOX cayó un -5,40% intradía y las 32 acciones de semiconductores estadounidenses seguidas bajaron.
¿Ha tocado techo la demanda de IA?
No. Lam prevé un gasto en equipos de fabricación de obleas en 2027 por encima de 200.000 millones de USD, y Bank of America clasifica el problema de Lam como de oferta, no de demanda. El movimiento es un reinicio de valoración y posicionamiento.
¿Por qué el déficit de FCF de Meta golpea a las acciones de chips?
El FCF del tercer trimestre de Meta fue de -2.120 millones de USD, su primer déficit trimestral desde la OPV de 2012, y los compromisos totales subieron a unos 825.000 millones de USD. Si el retorno de los mayores compradores se alarga, las valoraciones de GPU, memoria y equipos se revalorizan en bloque.
¿Cuáles son los próximos catalizadores?
Los resultados de Intel tras el cierre del 22 de octubre, KLA el 28 de octubre, la conferencia de SK hynix el 28 de octubre, los resultados de Samsung Electronics el 29 de octubre y el FOMC del 27-28 de octubre.
Edición en coreano: artículo en coreano / Edición en inglés: artículo en inglés
📩 ¿Te perdiste el análisis de hoy? Recibe el de mañana en tu correo
Daily Silicon a las 10:30 KST y los puntos clave de resultados e informes, primero. Al suscribirte eliges la newsletter en coreano, inglés o japonés; el análisis en español se publica cada día en el sitio.
Suscribirme gratis →
Gratis · Sin spam · Cancela cuando quieras


