 VLSI Korea
La geopolítica del superciclo de equipos: por qué el ciclo de WFE se alarga
El superciclo de equipos se alarga por dos fuerzas: la duplicación geopolítica de la capacidad (dos cadenas de suministro) y el crecimiento de los procesos maduros y de especialidad, con la fotónica de silicio como nuevo activo estratégico. Cifras, contrapuntos y el ángulo coreano.


🆓 Artículo gratuito · Cualquiera puede leerlo gratis
La geopolítica del superciclo de equipos: por qué el ciclo de WFE se alarga
Resumen de 30 segundos
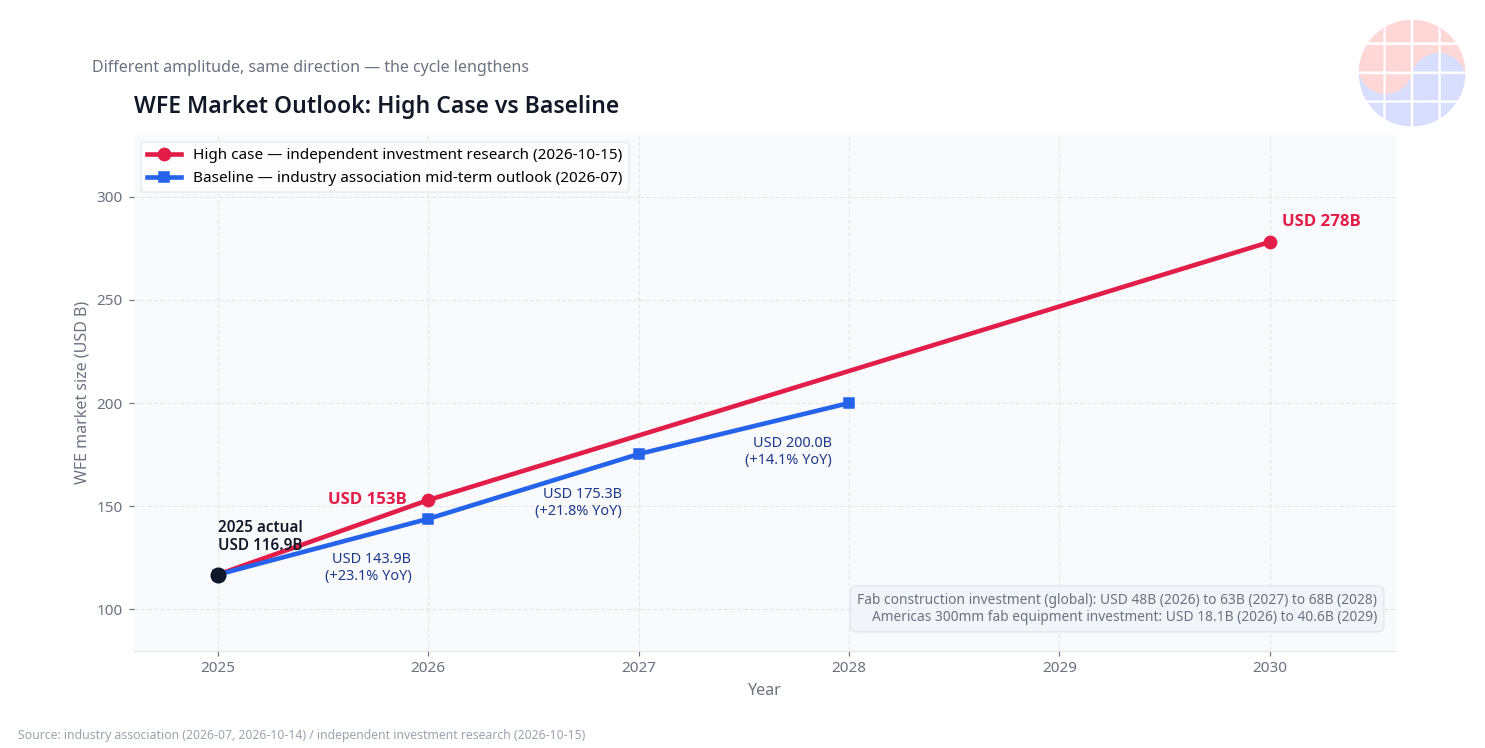
El superciclo de equipos no termina, se alarga. No por burbuja de demanda, sino por dos fuerzas estructurales: una cadena dividida —dos cadenas que construyen el mismo nodo dos veces— duplica la inversión en capacidad y saca la demanda de WFE (wafer fab equipment) del marco cíclico tradicional; y el crecimiento estructural de los procesos maduros y de especialidad —GlobalFoundries y la fotónica de silicio muestran que el cuello de botella de la IA ya está en "la otra mitad"—. El caso alto de una firma independiente (2026-10-15): WFE de USD 153 000 M en 2026 a USD 278 000 M en 2030. La lectura conservadora —la asociación de la industria, outlook de mitad de 2026 (2026-07)—: USD 143 900 M en 2026 (+23,1 %) y USD 200 000 M en 2028. Los cuatro fabricantes coreanos de equipos de front-end —Wonik IPS, Jusung Engineering, Hanmi Semiconductor y SEMES— están en su trayectoria.
Contexto: los Big 4 de equipos marcaron máximos históricos en octubre de 2026
A mediados de octubre de 2026, los resultados de las cuatro mayores empresas de equipos convergieron en un mensaje único: el ciclo no se dobla.
- ASML (3T, 2026-10-14): 11 700 M€ (+55 % interanual, techo de guía); guía anual a 44 000–45 000 M€; sistemas para memoria +75 % en el año. Clave: las entregas de 2027–2028 no alcanzarán a la demanda; capacidad +30 % hasta 2028.
- Applied Materials (3T fiscal, 2026-08-13): USD 9 120 M (+25 %, récord). Semiconductor Systems: USD 7 040 M (+27 %); DRAM el 26 % (22 % un año antes), termómetro de la DRAM para HBM. Guía del 4T: USD 10 250 M.
- Lam Research (4T fiscal, 2026-07-29): USD 6 720 M (+30 %, récord). NAND duplicó ingresos trimestrales; empaquetado avanzado +70 % o más en 2026. Trimestre de septiembre el 2026-10-21 (pendiente a 2026-10-18).
- Tokyo Electron (1T fiscal, cerrado el 2026-06-30): 732 400 M¥ (+33,3 %); beneficio neto de 164 300 M¥ (+39,5 %). WFE récord en 2026 por los servidores de IA.
Y aun así Wall Street habla de "ciclo tardío": los ciclos pasados eran de demanda; este lo mueven la demanda, la geopolítica y la estructura de la cadena a la vez.
Octubre de 2026: guías al alza en bloque, escasez de entregas para 2027–2028. Gritar "fin del pico" donde la oferta no alcanza a la demanda revela un marco desfasado. Fabs reservadas tres años (2026 USD 48 000 M→2028 USD 68 000 M).
Análisis en profundidad: dos fuerzas estructurales que alargan el ciclo
Fuerza 1. Dos cadenas de suministro construyen el mismo nodo dos veces
La ecuación es sencilla: demanda de WFE = inversión en capacidad × coste de los equipos. En 2026, la capacidad mundial se invierte dos veces por la fragmentación.
Telón de fondo: el control de exportaciones. Ante el posible veto de EE. UU. y los Países Bajos a la DUV de inmersión a China (propuesta legislativa; sin control de servicios a 2026-10-18), China acumuló equipos: unos 296 escáneres DUV avanzados (centro de estudios, 2026-10-05). El 2026-09-28, CXMT anunció 34 900 M¥ (unos 6,7 billones de wones), con el 92,9 % de su I+D de 24 100 M¥ en equipos.
Esto se consolida como un ecosistema separado: la flota DUV china sostiene la expansión de nodos maduros y avanzados. Occidente se expande con subsidios y relocalización (equipos para fabs de 300 mm en América: de USD 18 100 M en 2026 a USD 40 600 M en 2029, según la asociación de la industria, 2026-10-14); China construye la suya. Cada capacidad duplicada absorbe un juego completo de equipos.
Los pedidos de equipos preceden a la puesta en marcha de la capacidad: con fabs previstas de unos USD 48 000 M en 2026 a USD 68 000 M en 2028 (asociación de la industria, 2026-10-14), las fábricas reservadas hoy pedirán equipos en 2027–2028, y la ampliación de ASML de más del 30 % hasta 2028 responde a una cartera confirmada. La inversión duplicada estira el ciclo de equipos más allá del ciclo de demanda.
El indicador más revelador: la cuota de China de Lam Research cayó del 34 % al 26 % en un trimestre (junio de 2026). En la superficie, desaceleración china en nodos maduros; por debajo, sus fabs se pasan a equipos nacionales —los de grabado de AMEC cuestan entre un 20 % y un 30 % menos (TechInsights, agosto de 2026)— y hay pruebas de equipos chinos en las fabs chinas de Samsung y SK hynix. La misma capacidad alimenta dos parques de equipos.
Fuerza 2. "La otra mitad" de la cadena de suministro de IA empieza a dar dinero
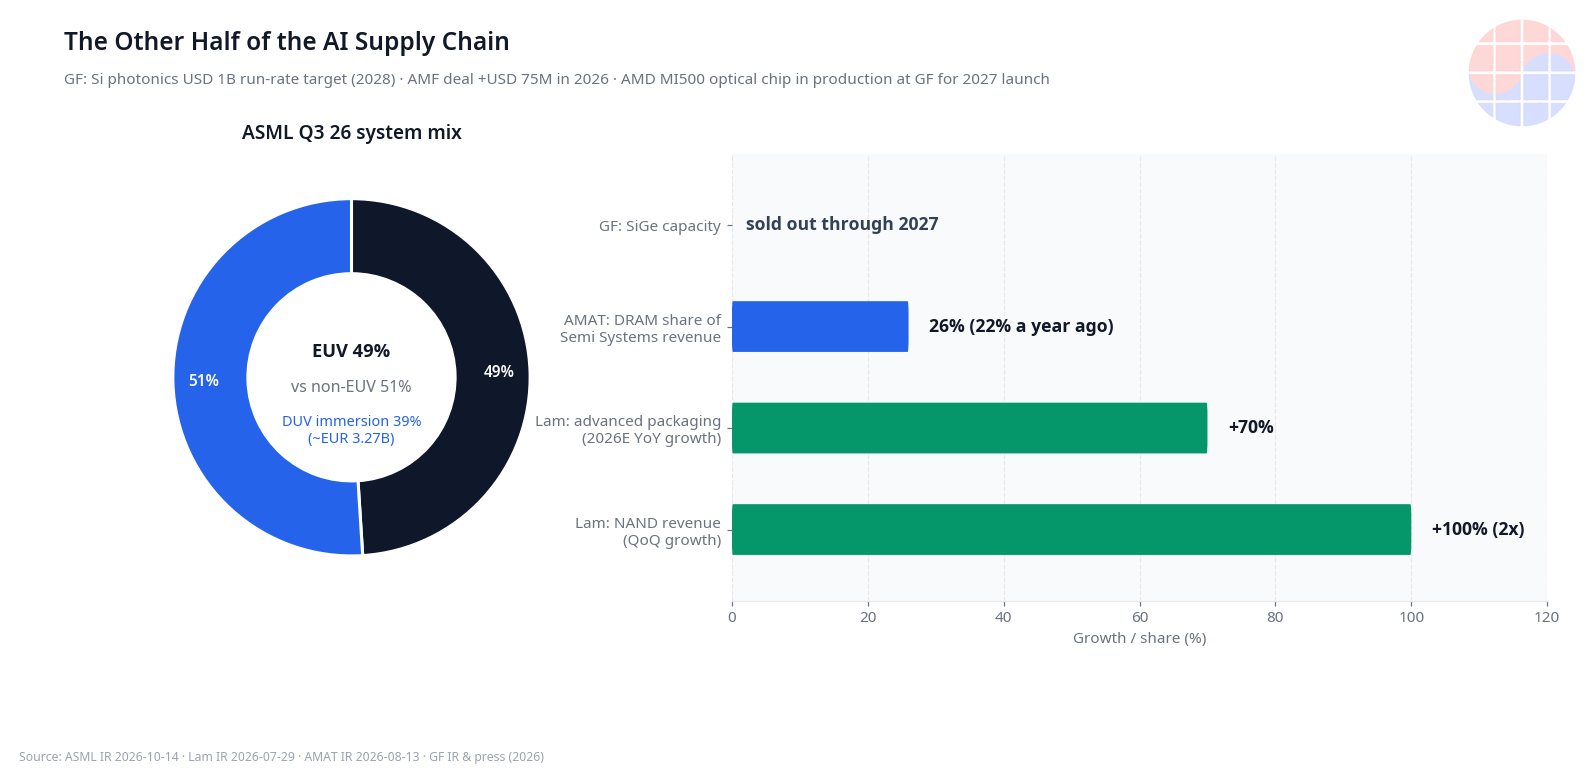
ASML, sistemas en el 3T de 2026: EUV 49 %, no-EUV 51 %; solo la DUV de inmersión supone el 39 % (unos 3 270 M€). La memoria y los nodos maduros con multipatrón DUV sin EUV alimentan la mitad de sus ingresos. El 26 % de DRAM de Applied Materials, la duplicación trimestral de NAND de Lam con empaquetado avanzado de +70 % y el +50 % de TEL para coater/developer son historias de "la otra mitad".
El punto más alto de "la otra mitad" es GlobalFoundries: no persigue los 2 nm, concentrada en nodos de especialidad y fotónica de silicio. Utilización de capacidad en la parte alta del 80 %; SiGe vendido por completo hasta 2027.
"La otra mitad" de la memoria apunta en la misma dirección: +75 % anual de ASML en sistemas para memoria, salto del 22 % al 26 % de la cuota de DRAM de Applied y duplicación trimestral de NAND de Lam. En la era de HBM, el avance de DRAM y NAND impulsa la demanda —también sin EUV, donde el multipatrón DUV es estándar—. TEL prevé para el año fiscal 2027 coater/developer +50 %, grabado +30 % y empaquetado avanzado +60 %.
Lo ocurrido en 2026 es decisivo:
- A principios de 2026, dos adquisiciones con diez días de diferencia: Advanced Micro Foundry (foundry de fotónica de Singapur) + InfiniLink (startup de interconexión óptica de El Cairo). Fotónica: run rate anual de USD 1 000 M en 2028.
- Mayo de 2026: plataforma SCALE para el estándar óptico de la IA.
- Abril de 2026: GF fabricará los chips ópticos del Instinct MI500 de AMD (2027): cómputo en TSMC 2 nm, óptica en GF.
- 2026-10-06: contrato plurianual con Xanadu (cuántica fotónica) para llevar a volumen en Malta 300 mm la fotónica de SiN de ultrabaja pérdida y detectores SNSPD.
- Alianza ampliada con Marvell: transceptores ópticos conectables, LPO, NPO y CPO.
La tesis es clara: cuando el cuello de botella de la IA pasa del cómputo a la interconexión, la óptica se vuelve un activo estratégico. Fotonix de GF produce en volumen a 200G por carril y ya demostró 400G: posición casi exclusiva en el cuello de botella de la infraestructura de IA.
Equilibrando las cifras: USD 278 000 M es un caso alto
El WFE de USD 153 000 M (2026) a USD 278 000 M (2030) es el caso alto de una firma independiente (2026-10-15), con la afirmación de que "los resultados de ASML, Applied y TSMC apuntan al caso alto": posible sesgo de tesis.
La línea base: la asociación de la industria prevé (outlook de mitad de 2026, 2026-07) un WFE de USD 143 900 M en 2026 (+23,1 %, sobre 2025 de USD 116 900 M) y de USD 200 000 M en 2028; ventas totales de USD 229 000 M en 2028. Un +21,8 % en 2027 y un +14,1 % en 2028: tres años de dos dígitos contra el "ciclo tardío".
La amplitud difiere, la dirección no: fabs globales de unos USD 48 000 M en 2026 → USD 63 000 M en 2027 → USD 68 000 M en 2028 (asociación de la industria, 2026-10-14).
El ángulo coreano: los cuatro de equipos de front-end en 2026
- Wonik IPS (240810) (Meritz, 2026-10-12): 3T con ₩342 500 M (+28 % interanual) y beneficio operativo de ₩58 300 M (+112 %, margen del 17,0 %); objetivo de ₩169 000 (cierre previo de ₩133 700). Ingresos por DRAM y foundry desde Pyeongtaek P4, M15X y Austin/Taylor.
- Jusung Engineering (036930): +866 % en 2026 (a 2026-10-14). Cartera de ₩233 600 M a finales de junio, casi el triple en tres meses. Su ALD sirve a DRAM avanzada y NAND 3D. Consenso: beneficio operativo de ₩40 800 M en 2026 → ₩140 100 M en 2027; ingresos de 2027 de ₩497 000 M (+36,4 %). La inversión de CXMT (34 900 M¥, 2026-09-28), catalizador directo.
- Hanmi Semiconductor (042700): 2T de 2026 con ₩251 000 M (+39,5 %) y beneficio operativo de ₩130 000 M (margen del 51,9 %). El 2026-10-06 ganó un pedido de MSVP de ₩24 480 M de Samsung Electro-Mechanics —back-end para sustratos de IA—, señal de reanudación con el grupo Samsung.
- SEMES (filial de Samsung Electronics, no cotizada): sin cifras públicas, pero la ampliación del volumen de HBM4 la sitúa como beneficiaria directa en back-end (2026-09-28).
De fondo: SK hynix invertirá 54 billones de wones en Yongin Y2 y Cheongju M17 (septiembre de 2026) y Samsung amplía HBM4 y DRAM para servidores. Sin "señales de desaceleración" en pedidos de HBM y DRAM de alto rendimiento (octubre de 2026). Micron: capex de unos USD 25 000 M para la primera mitad del año fiscal 2027 —casi su cifra anual del año fiscal 2026 (USD 27 400 M)— y USD 50 000 M estimados para todo el año.
Contrapuntos: tres escenarios en los que el ciclo podría doblarse
La tesis alcista puede estar equivocada; hay que ponerla a prueba.
Primero, el exceso de capacidad china en nodos maduros. Duplicar la inversión en dos cadenas duplica el riesgo de exceso de capacidad: si la flota DUV china sostiene la expansión de nodos maduros y el exceso de oferta hunde sus precios, la inversión se detiene. La caída de la cuota de China de Lam del 34 % al 26 % ya refleja esa desaceleración. Revisar cada trimestre los precios de los nodos maduros.
Segundo, el sesgo de tesis del caso alto. Los USD 278 000 M (2030) son la estimación de una firma independiente, con la afirmación de que "los resultados de ASML, Applied y TSMC apuntan al caso alto": en máximos de resultados, las estimaciones merecen descuento. La línea base de USD 200 000 M (2028) aporta el equilibrio.
Tercero, la geopolítica puede golpear directamente a los fabricantes de equipos. Si el control de exportaciones se amplía a servicios y piezas (hoy en propuesta legislativa), el mantenimiento de los equipos instalados en China sufrirá. La base instalada de ASML facturó 3 300 M€ solo en el 3T de 2026: 400 M€ por encima de su guía.
Aun con estos riesgos, la dirección no se invierte: fabs reservadas hasta 2028 y demanda estructural de fotónica y empaquetado avanzado por su propio carril. Solo la pendiente varía según el escenario.
La lectura de Chase: la variable que gobierna el ciclo ha cambiado
La vieja premisa: "la demanda crea el ciclo". Este ciclo es distinto: la variable que lo gobierna se ha desplazado de la demanda a la geopolítica.
Superciclos pasados (2017, 2021): demanda → escasez → expansión → exceso → ajuste. El de 2026 es distinto: la fragmentación duplica la capacidad y genera pedidos con independencia de la demanda. La DUV acumulada de China, los 34 900 M¥ de CXMT o la inversión duplicada en América no ocurren "porque la demanda es fuerte", sino porque la cadena se parte.
Segundo, con la atención fija en el nodo avanzado, la mitad de los ingresos por equipos viene de DUV, nodos maduros y especialidad. El "no perseguimos los 2 nm" de GF es optimización de cartera: SiGe agotado, fotónica con run rate de USD 1 000 M en 2028 y el chip óptico del MI500 de AMD. Las foundries de especialidad siguen en el marco de "foundry de segunda", pero este cambia si la fotónica se revaloriza como activo estratégico.
Tercero, las cifras de 2026 de los cuatro fabricantes coreanos confirman al "equipo-K" como beneficiario estructural del superciclo de memoria: +112 % del beneficio operativo de Wonik IPS, cartera triplicada de Jusung Engineering y margen del 51,9 % de Hanmi. No es beta de ciclo, sino cuota.
Cuarto, redefinir el "posicionamiento de ciclo": con la variable gobernante en la geopolítica y fabs reservadas hasta 2028, la frontera entre final y principio se difumina. El descuento mecánico de ciclo es un marco desfasado; en crecimiento estructural corresponde una prima.
Nota serena: el caso alto de USD 278 000 M (2030) lleva sesgo de tesis. Con USD 200 000 M (2028) como suelo y el caso alto como techo, la trayectoria real caerá en un punto intermedio, al alza.
Y una más: "las dos cadenas" afectan a la distribución regional. Los occidentales cuya cuota de China cae cubren el hueco con América, Taiwán, Corea y Japón; las chinas elevan la proporción de equipos nacionales. Vender la misma capacidad a dos carteras distintas obliga a duplicar comercial, servicios y piezas, y esos costes agrandan el pastel del WFE.
Implicaciones: para inversores y directivos
Implicaciones para la inversión
- Reformular la valoración: el descuento de ciclo tardío ya no encaja. Los bucles de demanda y geopolítico, superpuestos, han alargado estructuralmente el ciclo; con los Big 4 en récords y la capacidad reservada hasta 2028, el "fin del pico" es prematuro.
- Prima de especialidad y fotónica: la fotónica de silicio se revaloriza como el activo que desbloquea la interconexión de los clústeres de IA. Fotonix en volumen, 400G demostrado, SCALE y las alianzas con Xanadu y Marvell son los puntos de verificación.
- Equipo-K, beneficiario estructural: Wonik IPS, Jusung Engineering, Hanmi Semiconductor y SEMES están en la trayectoria del capex de memoria (HBM4 de Samsung, 54 billones de wones de SK hynix, USD 50 000 M de Micron para el año fiscal 2027). En valores expuestos a China como Jusung (CXMT), riesgo de control de exportaciones y beneficio coexisten.
Implicaciones para la gestión
- La "resiliencia de la cadena" ya es variable del capex: la inversión en capacidad ya no depende solo de la demanda. En la era de las dos cadenas, de qué bloque se asegura la capacidad determina distribución regional y visibilidad (Lam: China del 34 % al 26 %).
- Doble fuente en la compra de equipos: probar en paralelo equipos occidentales y chinos (AMEC en las fabs chinas de Samsung y SK hynix) se convierte en cobertura estándar. Revisar carteras excesivamente expuestas a un solo bloque.
- Valor de M&A de la fotónica: la compra de AMF e InfiniLink por GF con diez días de diferencia muestra su valor de escasez. Al alza el valor estratégico de la IP de interconexión óptica con capacidad de foundry.
Descargo de responsabilidad: las previsiones de mercado citadas (p. ej., WFE de USD 153 000 M a USD 278 000 M) son estimaciones de instituciones específicas y pueden diferir de los resultados reales. No utilizar como base para decisiones de inversión.
Preguntas frecuentes
¿Qué es el mercado de WFE (equipos de fabricación de obleas)?
El WFE es el mercado de equipos de front-end que graban circuitos en las obleas —litografía, grabado (etching), deposición y limpieza—: alrededor del 80 % del mercado de equipos. Con más inversión en capacidad, es la categoría que se beneficia primero y con más fuerza.
¿Por qué este superciclo de equipos se alarga más que los anteriores?
Por dos razones estructurales: la fragmentación de la cadena duplica la inversión en capacidad del mismo nodo en dos cadenas, generando pedidos independientes de la demanda; y el crecimiento estructural de "la otra mitad" —memoria (HBM), empaquetado avanzado, fotónica de silicio— crea demanda al margen del ciclo de la lógica de nodo avanzado. Dos bucles superpuestos alargan el ciclo.
¿Por qué es importante la estrategia de GlobalFoundries de "no perseguir los 2 nm"?
GF se concentró en nodos de especialidad y fotónica de silicio en lugar de la carrera de nodo avanzado, con su SiGe vendido por completo hasta 2027. Cuando el cuello de botella de la IA se desplaza del cómputo a la interconexión, la conectividad óptica se convierte en un nuevo activo estratégico —lo demuestra el chip óptico del MI500 de AMD (lanzamiento previsto en 2027)—. Hay margen de revalorización para las valoraciones atrapadas en el marco de "foundry de segunda".
¿Cuál es la base del beneficio de las acciones coreanas de equipos?
El +112 % del beneficio operativo del tercer trimestre de Wonik IPS (estimación, 2026-10-12), la cartera triplicada en tres meses de Jusung Engineering y el margen del 51,9 % del segundo trimestre de Hanmi: beneficiarios directos de la ampliación del capex de memoria (HBM4 de Samsung, 54 billones de wones de SK hynix, unos USD 50 000 M de Micron para el año fiscal 2027). Que la inversión de CXMT por 34 900 M¥ catalizara a Jusung prueba además la diversificación de clientes.
<!-- CHART-SPECS G1 (chart-wfe-trajectory) — "WFE Market Outlook: High Case vs Baseline" [solo inglés]. Alto (firma indep., 2026-10-15): 2026 USD 153 000 M→2030 USD 278 000 M. Base (asoc. industria, 2026-07): 2026 USD 143 900 M(+23,1%)→2028 USD 200 000 M; 2025 USD 116 900 M; 2027 +21,8%, 2028 +14,1%. Fabs: 2026 ~USD 48 000 M→2028 USD 68 000 M (2026-10-14). Fabs 300 mm América: 2026 USD 18 100 M→2029 USD 40 600 M. Estilo: alto contraste, watermark VLSI, fuente. G2 (chart-specialty-half) — "The Other Half of the AI Supply Chain" [solo inglés]. ASML 3T26: EUV 49%/no-EUV 51% (DUV 39%≈3270M€). Lam: NAND ×2, emp. +70% 2026. Applied: DRAM 26%. GF: SiGe agotado hasta 2027; fotónica USD 1 000 M en 2028; AMF +USD 75 M en 2026. AMD MI500 en GF, 2027. Estilo: logos reales, no genéricos, watermark VLSI, fuente. -->
Lecturas relacionadas


