 VLSI Korea
La producción de YMTC ya es enorme: objetivo de 500.000 obleas al mes y número 3 en envíos NAND
La producción de NAND de YMTC se dispara. Cuota de envíos del 16,5% en el segundo trimestre de 2026, número 3 mundial, y la producción de obleas de 2027 crece en 486.000, 6,5 veces el aumento de Samsung y SK hynix.


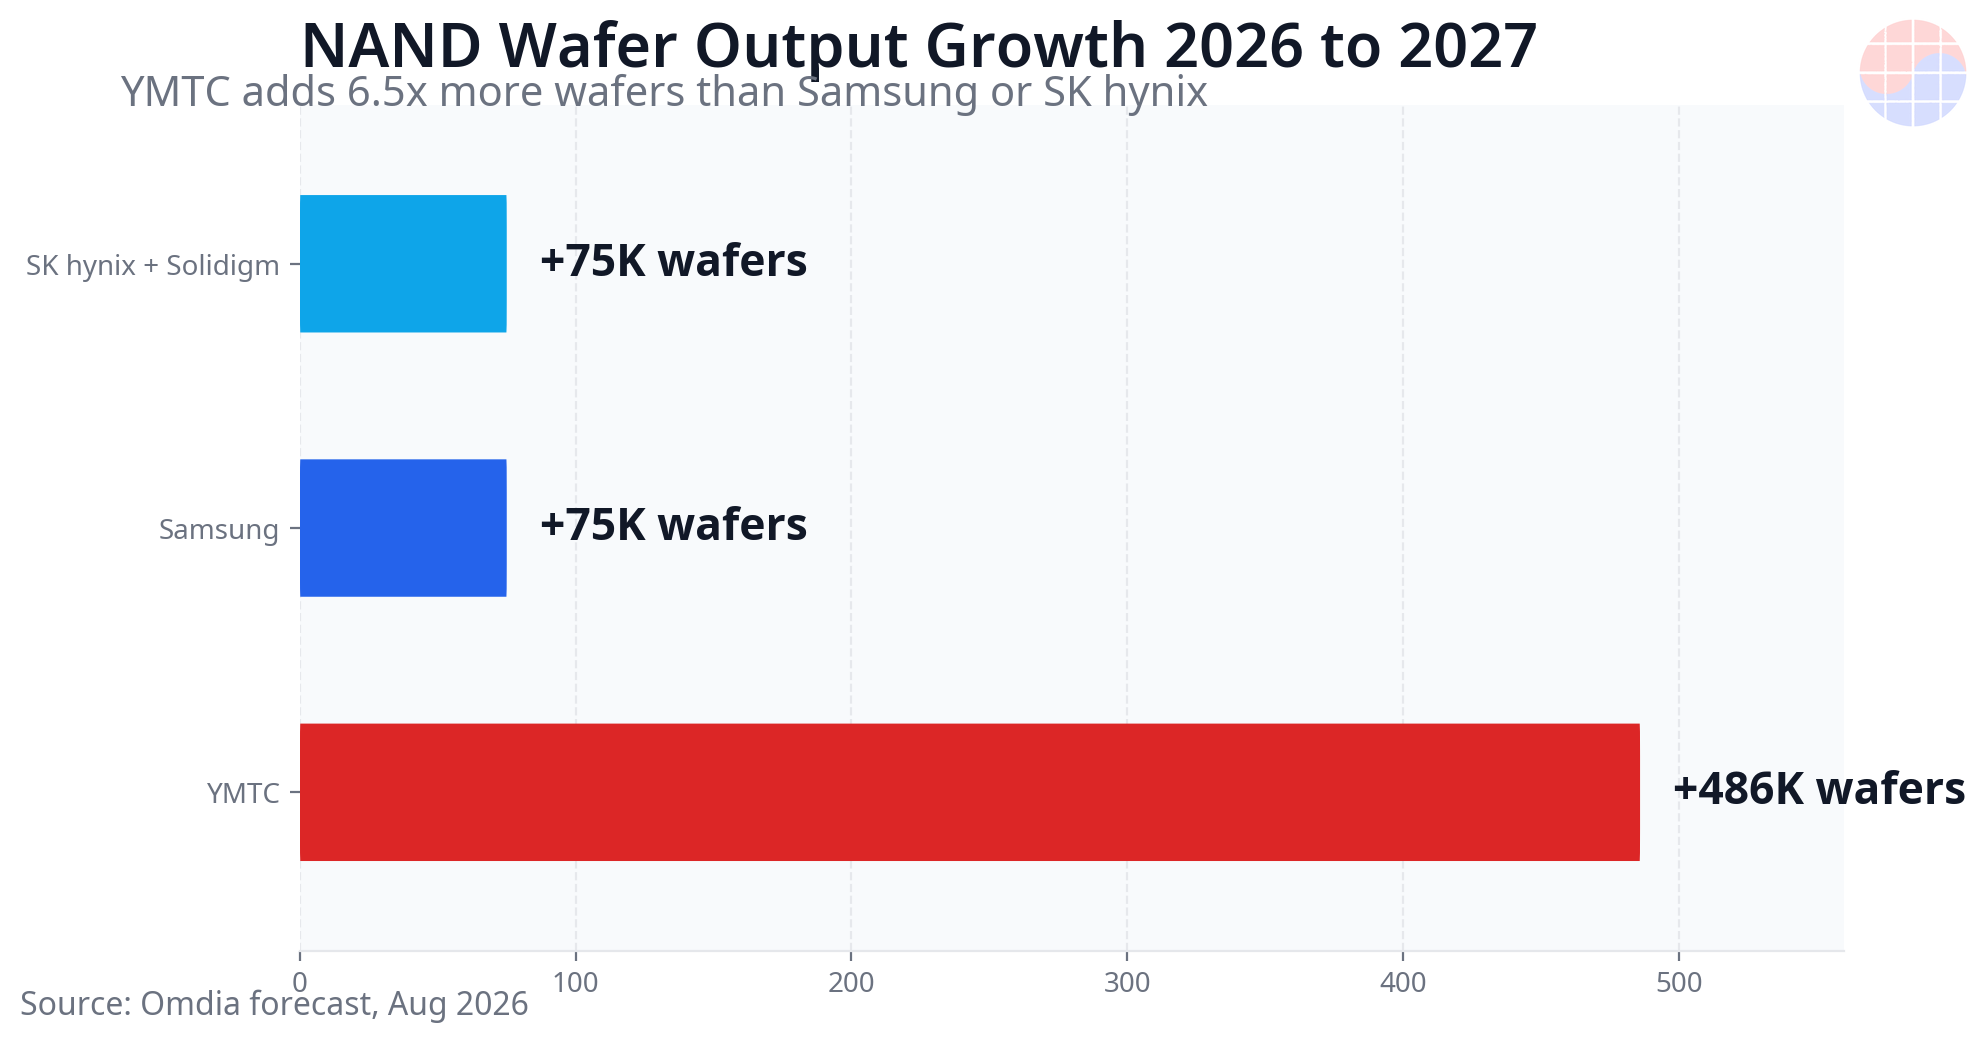
El volumen de producción NAND de YMTC ya es demasiado grande para que Samsung y SK hynix lo traten como una historia secundaria. Los datos de Counterpoint Research publicados el 22 de octubre de 2026 sitúan la cuota mundial de envíos NAND de YMTC en el 16,5 % en el segundo trimestre de 2026, en el puesto n.º 3 a nivel mundial. Omdia prevé que la producción anual de obleas de YMTC aumente de 2,01 millones de obleas en 2026 a 2,496 millones en 2027, un incremento de 486.000 obleas. Samsung y SK hynix añaden solo 75.000 obleas cada una en el mismo periodo. Solo YMTC añade 6,5 veces más obleas que cualquiera de sus rivales coreanos.
El objetivo es aún mayor. YMTC se ha fijado una meta a largo plazo de cuota de envíos NAND del 20 % y está impulsando su capacidad total de obleas, incluida la DRAM, hacia unas 500.000 obleas al mes. Eso superaría la capacidad NAND estimada de Samsung, de 390.000 a 450.000 obleas al mes. Solo en volumen físico de obleas, el mayor productor mundial de NAND podría cambiar.
Cifras clave
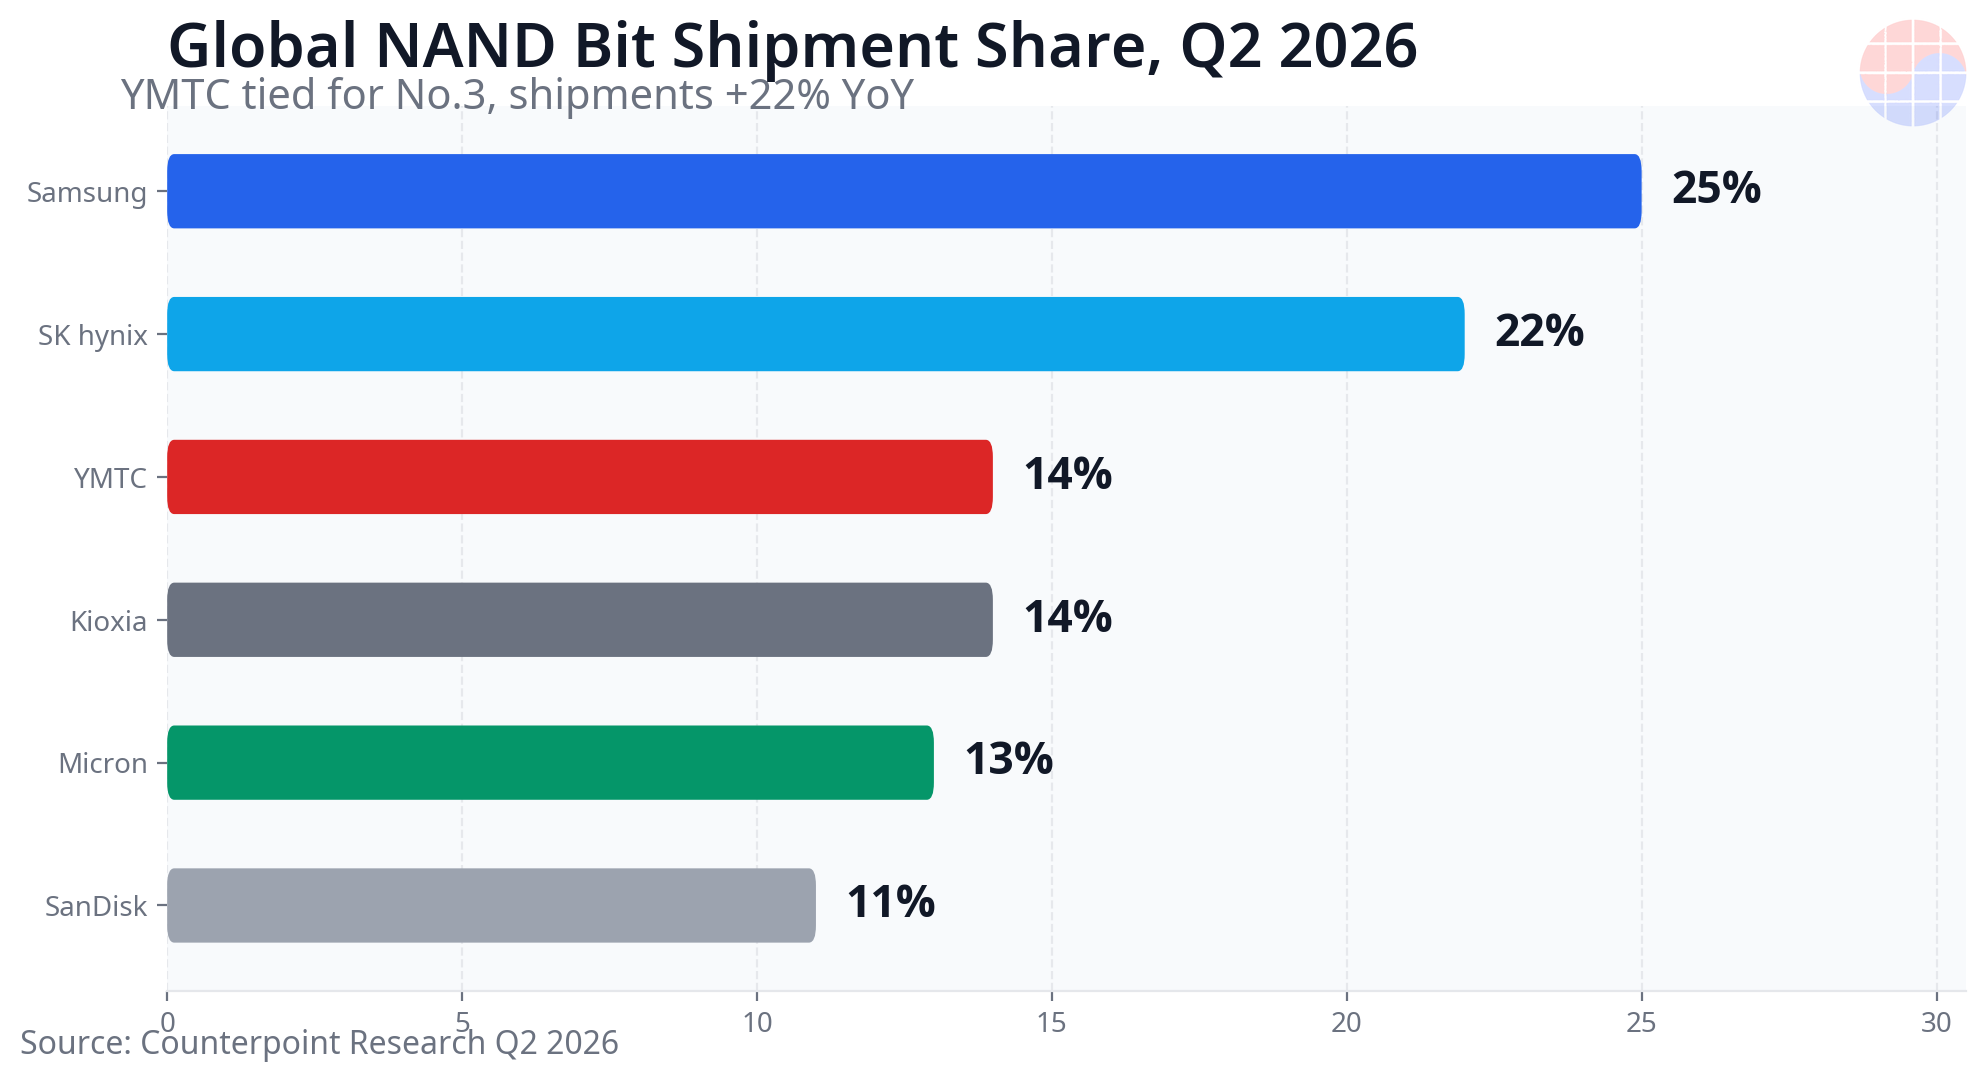
- Cuota de envíos: 16,5 % en el segundo trimestre de 2026, n.º 3 a nivel mundial (Counterpoint, 22 de octubre de 2026). Por envíos en bits, la cuota es del 14 %, empatada en el n.º 3 por detrás de Samsung con el 25 % y SK hynix con el 22 %, con un aumento de los envíos en bits del 22 % interanual.
- Crecimiento de la producción: Más 486.000 obleas en 2027, un aumento del 24,2 % (Omdia), frente a más 75.000 obleas para Samsung y más 75.000 para SK hynix, incluida Solidigm.
- Fab 3 de Wuhan: La producción se multiplica por más de seis, de 90.000 obleas en 2026 a 575.000 en 2027. La mayor parte del aumento total procede de esta única fábrica.
- Cuota en China: YMTC lidera en China con el 38,5 %, por delante de Samsung con el 33,5 % y SK hynix con el 17 %. Un año antes, YMTC tenía el 28 % en China.
- Ruta de capacidad: Unas 200.000 obleas al mes hoy, unas 300.000 con la Fab 3, unas 400.000 con las Fabs 4 y 5, y un objetivo final cercano a 500.000, incluida la DRAM.
- I+D: 14.200 millones de yuanes invertidos de 2023 a 2025, 4.796 empleados de I+D, más del 30 % de toda la plantilla, y 5.611 patentes de invención registradas.
1. Producción: la tasa de crecimiento es la historia
El dato central no es el tamaño absoluto, sino la velocidad de crecimiento. Samsung y SK hynix están reasignando capacidad hacia DRAM y HBM. La producción NAND de la P5 de Pyeongtaek de Samsung solo se incrementa de 2027 a 2030, y la primera sala limpia de la M17 de Cheongju de SK hynix está programada para diciembre de 2028. Para ambos fabricantes coreanos, un crecimiento significativo del volumen NAND es, en la práctica, una historia posterior a 2028.
YMTC va en la dirección contraria. La Fab 1 de Wuhan funciona a unas 100.000 obleas al mes y la Fab 2 a unas 60.000, ambas cerca de su plena utilización. La Fab 3 inicia sus operaciones iniciales a finales de este año y entra en producción en masa completa el próximo año, que es de donde procede el cambio de escala.
| Empresa | Previsión 2026 | Previsión 2027 | Aumento |
|---|---|---|---|
| YMTC | 2,01 M de obleas | 2,496 M de obleas | +486K (+24,2 %) |
| Samsung | 4,77 M de obleas | 4,845 M de obleas | +75K |
| SK hynix incl. Solidigm | 2,79 M de obleas | 2,865 M de obleas | +75K |
Fuente: Previsión de Omdia según lo informado en agosto de 2026. En términos sencillos, la mayoría de las nuevas obleas NAND que entrarán en el mercado en 2027 procederán de Wuhan.
2. Cuota: n.º 3 a nivel mundial, ya n.º 1 en China
La cifra de cuota depende del criterio de medición. La cifra de Counterpoint basada en envíos, extraída de la solicitud de cotización de YMTC en el STAR Market de Shanghái y publicada el 22 de octubre, es del 16,5 %. Su cifra de envíos en bits del rastreador de memorias es del 14 %, empatada con Kioxia en el n.º 3. Ambas apuntan en la misma dirección: YMTC ha superado a Kioxia y Micron en envíos, y solo Samsung y SK hynix quedan por delante.
Dentro de China, el orden ya se ha invertido. YMTC posee el 38,5 % del mercado NAND de China, por delante de Samsung con el 33,5 % y SK hynix con el 17 %. Ese cambio es lo que empujó a Samsung a actualizar su fábrica de Xian de unas 200 capas a la V9 de 286 capas, con planes informados de 5.000 obleas para finales de 2026 y 40.000 para finales de 2027, y a SK hynix a actualizar también su fábrica de Dalian.
3. La hoja de ruta de capacidad: qué significan 500.000 obleas al mes
La capacidad actual de YMTC en sus dos fábricas de Wuhan se estima en unas 200.000 obleas al mes. La Fab 3 la lleva a unas 300.000, dos fábricas adicionales a unas 400.000, y el objetivo de toda la empresa, incluida la DRAM, es de unas 500.000 obleas al mes.
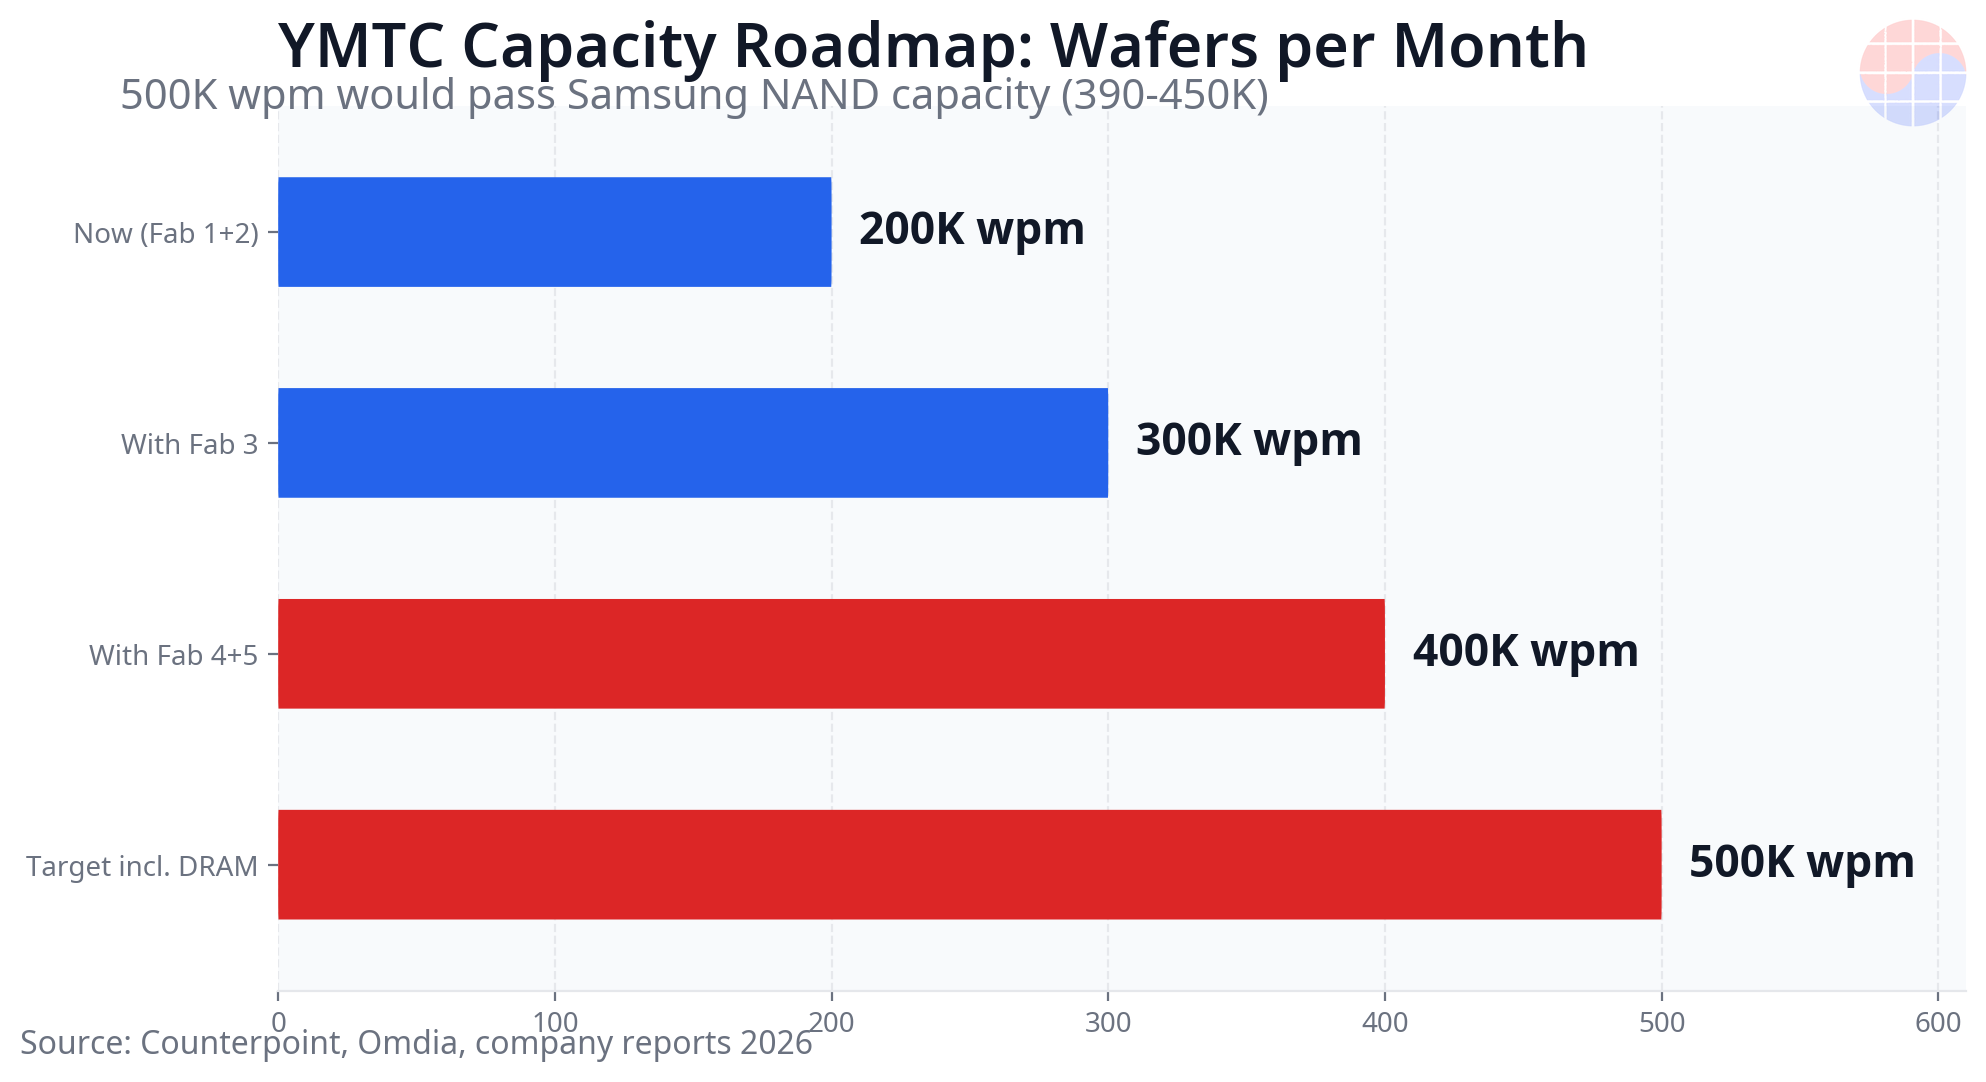
La comparación es la razón por la que el objetivo importa. La capacidad NAND de Samsung se estima en 390.000 a 450.000 obleas al mes. Alcanzar su objetivo convertiría a YMTC en el mayor productor de NAND por inicios de obleas. Sin embargo, los inicios de obleas no son la producción en bits. El número de capas, el rendimiento y la mezcla de productos deciden el coste por bit, y el liderazgo en volumen no es liderazgo en ingresos, que es el tema de las siguientes secciones.
4. Cómo es posible: Xtacking y herramientas nacionales
La base es Xtacking, la arquitectura de unión de YMTC. La matriz de celdas de memoria y los circuitos periféricos se construyen en obleas separadas y luego se unen. Cada lado puede utilizar el proceso que mejor le conviene, y el número de capas puede seguir aumentando en herramientas maduras de ultravioleta profundo sin litografía ultravioleta extrema. Bajo controles de exportación que bloquean el acceso a EUV, esa estructura funciona también como una estrategia de supervivencia.
YMTC está produciendo en masa NAND 3D de 267 capas con Xtacking 4.0 y ha enviado una pieza de 294 capas construida uniendo dos plataformas. Una generación de más de 300 capas está prevista para el próximo año. El propio comportamiento de Samsung subraya el peso de la tecnología: en febrero de 2025, Samsung licenció las patentes de YMTC relacionadas con Xtacking. Los recuentos del sector también sitúan las patentes principales de unión híbrida de YMTC en 119, por delante de Samsung con 83 y SK hynix con 11.
Las herramientas nacionales son el otro motor. Se ha informado de que la Fab 3 de Wuhan es la primera gran fábrica china de memorias en la que los equipos nacionales superan el 50 % del conjunto de herramientas, con proveedores chinos que ganan cuota rápidamente en grabado, deposición, limpieza y metrología. La litografía sigue siendo el eslabón débil, pero cada otro paso que se localiza ayuda a YMTC a seguir construyendo fábricas con rapidez bajo sanciones.
5. N.º 3 en volumen, n.º 5 en ingresos: el muro aún no cruzado
La debilidad de YMTC es visible en sus propias cifras. Ocupa el tercer puesto en envíos en bits, pero solo el quinto en ingresos, por detrás de Kioxia y Micron. La razón es la mezcla de productos. Su producción sigue inclinada hacia productos de consumo, mientras que el dinero está en los SSD empresariales, que representaron el 48 % de todos los bits NAND en el segundo trimestre de 2026 y se espera que superen el 50 % para finales de año.
📩 ¿Sigues este tema?
Recibe el análisis de seguimiento — resultados, informes y oferta de HBM — cada día a las 10:30 KST. Suscribirme gratis →
El precio es un arma de doble filo. Los productos de YMTC se valoran entre un 10 y un 20 % más baratos que los de sus rivales coreanos y japoneses. Eso compra cuota, pero convertir el volumen en ingresos y beneficios requiere la cualificación para SSD empresariales y clientes de centros de datos. Counterpoint considera el 15 % de cuota como el mínimo en el que un fabricante de NAND puede autofinanciar el gasto de capital futuro. YMTC ha alcanzado esa línea. La siguiente prueba es la mezcla, no el volumen.
6. Después de la NAND viene la DRAM
YMTC está extendiendo su tecnología de unión a la DRAM. Desde octubre de 2025 ha estado desarrollando y probando LPDDR5 de 16 Gb en la Fab 2 a una escala de unas 5.000 obleas al mes, a 7500 MT/s y sin puerta metálica de alta constante dieléctrica hasta ahora. El producto sucesor aplica un transistor de canal vertical y una estructura de celda 4F2 para LPDDR5 de 9600 MT/s, prevista para producción en masa en la Fab 3.
El vicepresidente de investigación de Counterpoint, Neil Shah, sostiene que la DRAM 3D es, en última instancia, hacia donde debe ir la industria, y que YMTC, con una unión de obleas apiladas demostrada, está bien posicionada para esa transición. Sin embargo, las barreras de cualificación de la DRAM son más altas que las de la NAND, y el rendimiento más la cualificación de los clientes decidirán si esto se convierte en un negocio. Hoy es un piloto, no un calendario de producción en masa confirmado.
7. Qué significa para los fabricantes coreanos
Primero, los precios de la NAND. TrendForce espera que la oferta de NAND se relaje y que la presión bajista sobre los precios aumente a partir de la segunda mitad de 2027 a medida que llegue la nueva capacidad, y YMTC se sitúa en el centro de esa nueva capacidad. Si el volumen chino llega mientras la demanda de consumo es débil, las caídas de precios pueden acelerarse.
Segundo, la estrategia de fábricas en China. Ambos fabricantes coreanos están respondiendo a las pérdidas de cuota en China con actualizaciones de nodo en Xian y Dalian. Consulte el análisis anterior de las actualizaciones de las fábricas NAND en China de Samsung y SK hynix y la comparación de seis empresas en Memory Giants Compared.
Tercero, el coste de oportunidad del giro hacia HBM. La meseta NAND coreana es una elección: el capital limitado se destinó a HBM y DRAM, y YMTC llenó el espacio dejado atrás. Cuánto tiempo puede una ventaja tecnológica compensar un déficit de volumen es ahora la cuestión abierta en NAND.
8. Riesgos: las sanciones siguen siendo la mayor variable
YMTC está en la Lista de Entidades del Departamento de Comercio de EE. UU. desde diciembre de 2022. La adquisición de herramientas avanzadas está bloqueada y la cualificación de clientes en el extranjero está restringida, razón por la cual gran parte de su volumen se absorbe dentro de China. Legislación adicional de EE. UU. en discusión apunta incluso a las herramientas de litografía de ultravioleta profundo, grabado y deposición en las que se basa la hoja de ruta de Xtacking, por lo que su resultado puede marcar la velocidad de esa hoja de ruta.
Otros riesgos siguen abiertos: los rendimientos de las herramientas nacionales, el coste por bit de la transición a más de 300 capas, la velocidad de cualificación para SSD empresariales y si la divulgación financiera que conlleva una salida a bolsa respalda la historia de crecimiento contada hasta ahora. La expansión de la producción en sí es un hecho confirmado. Que se convierta en beneficios aún no está demostrado.
Preguntas frecuentes
P. ¿Cuál es exactamente la cuota de mercado NAND de YMTC?
R. Depende de la base. En envíos, Counterpoint situó a YMTC en el 16,5 % en el segundo trimestre de 2026 en datos publicados el 22 de octubre de 2026. En envíos en bits es del 14 %, empatada en el n.º 3 por detrás de Samsung con el 25 % y SK hynix con el 22 %. El objetivo a largo plazo de YMTC es el 20 %.
P. ¿Cuánto crecerá la producción de YMTC?
R. Omdia prevé que la producción anual de obleas aumente de 2,01 millones de obleas en 2026 a 2,496 millones en 2027, un aumento de 486.000 obleas o del 24,2 %. El aumento de la producción de la Fab 3 de Wuhan de 90.000 a 575.000 obleas, más de seis veces, representa la mayor parte del incremento.
P. ¿Fabricará YMTC más NAND que Samsung?
R. En objetivos de capacidad de obleas, podría hacerlo. El objetivo de YMTC, incluida la DRAM, es de unas 500.000 obleas al mes, por encima de la capacidad NAND estimada de Samsung, de 390.000 a 450.000. La producción en bits y los ingresos aún dependen del número de capas, el rendimiento y la mezcla, y YMTC sigue siendo el n.º 5 en ingresos.
P. ¿Cómo se expande YMTC estando bajo sanciones de EE. UU.?
R. Dos factores son los más importantes. La estructura Xtacking aumenta el número de capas con las herramientas existentes sin EUV, y los equipos nacionales superan ya el 50 % del conjunto de herramientas en la Fab 3 en pasos como el grabado y la deposición. La litografía sigue siendo una restricción.
P. ¿Fabrica YMTC DRAM?
R. Está en la etapa de desarrollo y piloto. Está probando LPDDR5 de 16 Gb a unas 5.000 obleas al mes en la Fab 2 a 7500 MT/s, con una próxima generación de 9600 MT/s prevista para la Fab 3. Los plazos de cualificación y producción en masa aún no están confirmados.
Fuentes: Rastreador de memorias de Counterpoint Research y análisis relacionado con la cotización del 22 de octubre de 2026, previsión de producción de obleas NAND de Omdia según lo informado en agosto de 2026, información de Reuters sobre la actualización de la fábrica de Xian de Samsung. Las cifras de capacidad son estimaciones de agencias e información periodística, no divulgaciones de las empresas, y la base (envíos, bits, obleas) se indica en el texto. A fecha de 23 de octubre de 2026.
📩 ¿Te perdiste el análisis de hoy? Recibe el de mañana en tu correo
Daily Silicon a las 10:30 KST y los puntos clave de resultados e informes, primero. Al suscribirte eliges la newsletter en coreano, inglés o japonés; el análisis en español se publica cada día en el sitio.
Suscribirme gratis →
Gratis · Sin spam · Cancela cuando quieras


