 VLSI Korea
Kelangkaan Substrat ABF: Margin 24,8% dan Capex NT$53,7 Miliar, Titik Tersumbat Rantai Pasok Akselerator AI
Unimicron menaikkan capex 2026 menjadi NT$53,7 miliar dan mengakuisisi Hukou senilai TWD 10,09 miliar. Margin kotor melonjak ke 24,8%, CEO Ibiden menyebut permintaan melampaui rencana ekspansi. Substrat ABF telah menjadi titik tersumbat rantai pasok akselerator AI — analisis per 17 Oktober 2026.


🆓 Artikel gratis · Siapa pun dapat membaca artikel ini secara gratis
Kelangkaan Substrat ABF: Margin 24,8% dan Capex NT$53,7 Miliar, Titik Tersumbat Rantai Pasok Akselerator AI
Ringkasan 30 Detik
Titik yang paling cepat tersumbat dalam rantai pasok akselerator AI bukanlah fab chip, bukan pula HBM — melainkan substrat ABF (Ajinomoto Build-up Film). Unimicron, produsen substrat terbesar di dunia, menaikkan belanja modal (capex) 2026 dari NT$34 miliar menjadi di atas NT$53,7 miliar (per Agustus 2026), dan pada 30 September 2026 mengakuisisi lahan pabrik Hukou milik Bridgestone Taiwan seharga TWD 10,09 miliar. CEO Ibiden menyatakan permintaan pelanggan sudah melampaui rencana ekspansi. Ditambah investasi 6,78 triliun won Samsung Electro-Mechanics yang diumumkan 28 September 2026, kesimpulan: substrat telah bergeser dari "komponen" menjadi "titik penyumbat".
Latar Belakang: Mengapa Substrat Menjadi Masalah
Apa Itu Substrat ABF
Die GPU disandingkan dengan tumpukan HBM (pengemasan 2.5D), lalu digabung dengan chip jaringan dan chip manajemen daya dalam satu paket besar. Komponen yang menghubungkan paket ini ke papan utama sekaligus mengatur ulang ribuan sinyal adalah substrat paket (package substrate). Material isolasi yang menjadi standar de facto substrat komputasi berperforma tinggi adalah film ABF — film build-up yang dikembangkan Ajinomoto, material kunci substrat multi-lapisan berpitch halus. Substrat yang dibuat dengan melaminasi film ini disebut substrat ABF, dengan flip-chip ball grid array (FC-BGA) sebagai perwakilannya — segmen berbeda dari substrat BT (bismaleimide triazine) untuk produk murah berlapis rendah.
ABF vs BT: Mengapa Segmen High-End Memilih ABF
Substrat BT untuk produk berlapis rendah dan berkecepatan relatif rendah (memori, AP ponsel); substrat ABF untuk komputasi berperforma tinggi, jaringan, dan akselerator AI yang berlapis tinggi dan berkecepatan tinggi. Film ABF unggul dalam pemrosesan via halus dan karakteristik dielektrik rendah — praktis menjadi keharusan untuk ribuan I/O dan sinyal SerDes berkecepatan tinggi akselerator AI. Yang membuat pembagian ini penting adalah hambatan alih teknologinya: mengubah lini BT menjadi lini ABF tidak sederhana karena peralatan dan prosesnya berbeda. Ketika Unimicron menyebut "konversi peralatan BT lama menjadi ABF" sebagai cara memperluas kapasitas 2027, itu berarti lini ABF yang ada praktis tidak punya kelonggaran.
Bagaimana FC-BGA Dibuat
Film ABF dilaminasi di atas substrat inti (core), via dibor dengan laser, dan sirkuit dibentuk dengan pelapisan — diulang untuk setiap lapisan dalam proses build-up. Satu lapisan cacat berarti seluruh substrat yang sudah ditumpuk dibuang, sehingga yield sangat sensitif terhadap jumlah lapisan. Pitch halus menuntut presisi paparan, keseragaman pelapisan, dan kemampuan inspeksi di level tertinggi. Yang lebih sulit daripada membangun pabrik adalah menstabilkan yield: lini baru wajar butuh waktu berbulan-bulan agar yield stabil setelah masuk produksi massal. Di balik pengumuman "produksi massal direncanakan semester kedua 2027" tersembunyi periode ramp-up yield ini.
Semakin Besar Chip, Semakin Menjadi Substrat Titik Tersumbatnya
Pertama, chip semakin besar. Struktur chiplet yang melampaui batas reticle (reticle limit) dan paket akselerator AI berukuran besar memperluas luas substrat itu sendiri — material per lembar bertambah, jumlah lembar per lini berkurang. Peningkatan luas sama dengan penurunan kapasitas. Kedua, jumlah lapisan bertambah. Tingkat kesulitan substrat berlapis tinggi (high layer count) naik secara eksponensial; satu lapisan cacat berarti seluruh substrat dibuang — semakin banyak lapisan, semakin turun yield, dan yield adalah kapasitas efektif. Ketiga, pitch semakin halus. Hanya segelintir perusahaan yang bisa memproduksinya stabil. Yield pitch halus adalah parit pertahanan (moat) yang tidak bisa dibeli dengan uang.
Deja Vu 2021–2022
Pada kelangkaan semikonduktor 2021–2022, kekurangan substrat ABF juga menjadi penyumbat yang sudah menjadi rahasia umum di industri PC dan server. Produsen substrat lalu mengumumkan ekspansi, dan pasar sempat bernapas lega melewati penyesuaian permintaan 2023. Namun gelombang permintaan baru bernama akselerator AI memunculkan kembali penyumbat itu — dengan beda penting: kali ini permintaan terpusat pada segmen dengan tingkat kesulitan tertinggi yang tidak bisa ditangani kapasitas ekspansi masa lalu.
Kajian Mendalam: Kelangkaan dalam Angka
Unimicron: Margin yang Bercerita tentang Pasar
Semester pertama 2026: pendapatan Unimicron TWD 45,822 miliar (+30,8% year-on-year), laba bersih TWD 6,843 miliar (+42,55%). Laba tumbuh lebih cepat daripada pendapatan — operating leverage sedang bekerja, yang berarti utilisasi kapasitas sudah mendekati puncaknya. Margin kotor kuartal kedua 2026 tercatat 24,8% — dalam 18 bulan melonjak lebih dari dua kali lipat dari 11,6% pada kuartal keempat 2024. Pada periode yang sama porsi pendapatan ABF naik hingga 52%: porsi PCB umum dan substrat BT bermargin rendah dikurangi, bauran digeser ke ABF bermargin tinggi.
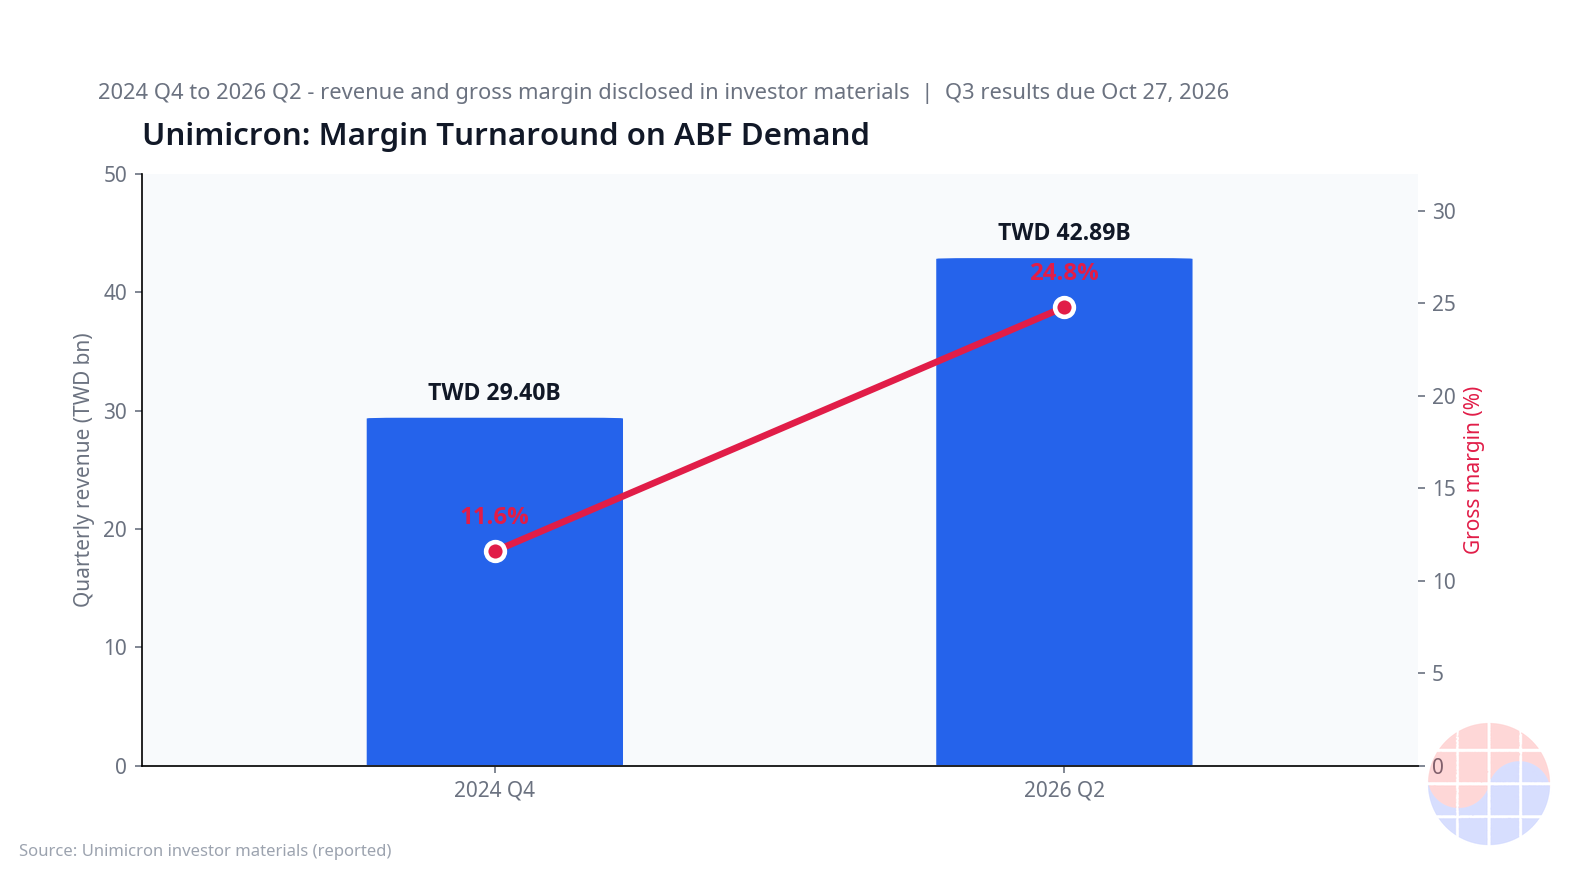
Margin kotor yang melonjak dari 11,6% menjadi 24,8% dalam 18 bulan adalah sinyal klasik pasar yang dikuasai pemasok: permintaan melampaui pasokan, harga naik, dan harga tertinggal sebagai margin. Bukan kebetulan Unimicron mendorong porsi ABF hingga 52% — mengalirkan kapasitas ke sisi yang menghasilkan uang adalah tindakan wajar pemasok di pasar kelangkaan.
Ekspansi NT$53,7 Miliar dan Akuisisi Hukou
Unimicron menaikkan panduan belanja modal (capex) 2026 dari NT$34 miliar menjadi di atas NT$53,7 miliar pada Agustus 2026 (menurut laporan pers pada Agustus 2026) — kenaikan sekitar 58%. Sekitar 80–85% dari penambahan dialokasikan ke ABF, dengan target meningkatkan kapasitas produksi ABF 30–40% hingga 2027 melalui tiga cara: lahan baru Hukou, optimalisasi lini yang ada, dan konversi peralatan BT lama menjadi ABF.
Akuisisi Hukou adalah kepingan kunci rencana ini. Pengumuman 30 September 2026: lahan dan pabrik Hukou milik Bridgestone Taiwan, harga akuisisi TWD 10,09 miliar, mencakup 19 bidang tanah dan 14 bangunan pabrik dengan total luas 63.048 m² — setara sekitar 19% dari panduan capex 2026 yang dinaikkan (NT$53,7 miliar), seperlima belanja modal tahunan hanya untuk akuisisi lahan dan pabrik.
Dalam konteks yang sama, pabrik kedua Guangfu dijadwalkan produksi massal pada semester kedua 2027, dan substrat untuk co-packaged optics (CPO) sudah dikirim ke beberapa pelanggan (per Agustus 2026). CPO — struktur generasi berikutnya yang menanamkan transceiver optik di dalam paket chip switch — adalah sumber permintaan bernilai tambah tinggi kedua setelah akselerator AI, dan Unimicron sudah mengirim substrat CPO secara massal sebagai langkah memposisikan diri untuk penyumbat berikutnya.
Perlombaan Ekspansi Tiga Negara: Korea, Jepang, Taiwan
Samsung Electro-Mechanics mengumumkan pada 28 September 2026 investasi 6,78 triliun won (sekitar US$4,99 miliar) untuk substrat paket AI — termasuk yang terbesar untuk satu investasi di industri ini — disertai kerangka hingga 2040: 8 triliun won untuk Sejong dan 15 triliun won untuk Busan. Angka 6,78 triliun won menunjukkan posisi substrat dalam portofolio bisnisnya telah berubah: dulu di bawah bayang-bayang MLCC dan kini substrat paket AI tampil ke depan.
Ibiden menginvestasikan ¥500 miliar (sekitar US$3,2 miliar) selama tiga tahun fiskal mulai FY2026, dengan target sekitar 2,5 kali kapasitas saat ini hingga FY2028. CEO Ibiden secara terbuka menyatakan permintaan pelanggan yang masuk sudah melampaui rencana ekspansi — proyeksi permintaan pasar berada di depan rencana ekspansi pemasok. Pernyataan terbuka seperti ini tidak biasa dan menjadi indikator betapa panasnya pasar.
LG Innotek sedang memperluas pabrik FC-BGA di Haiphong, Vietnam, dengan target penyelesaian Mei 2027 — lini yang mencakup FC-BGA, FC-CSP, dan RF-SiP. Melalui basis Vietnam, perusahaan membidik daya saing biaya dan diversifikasi geopolitik.
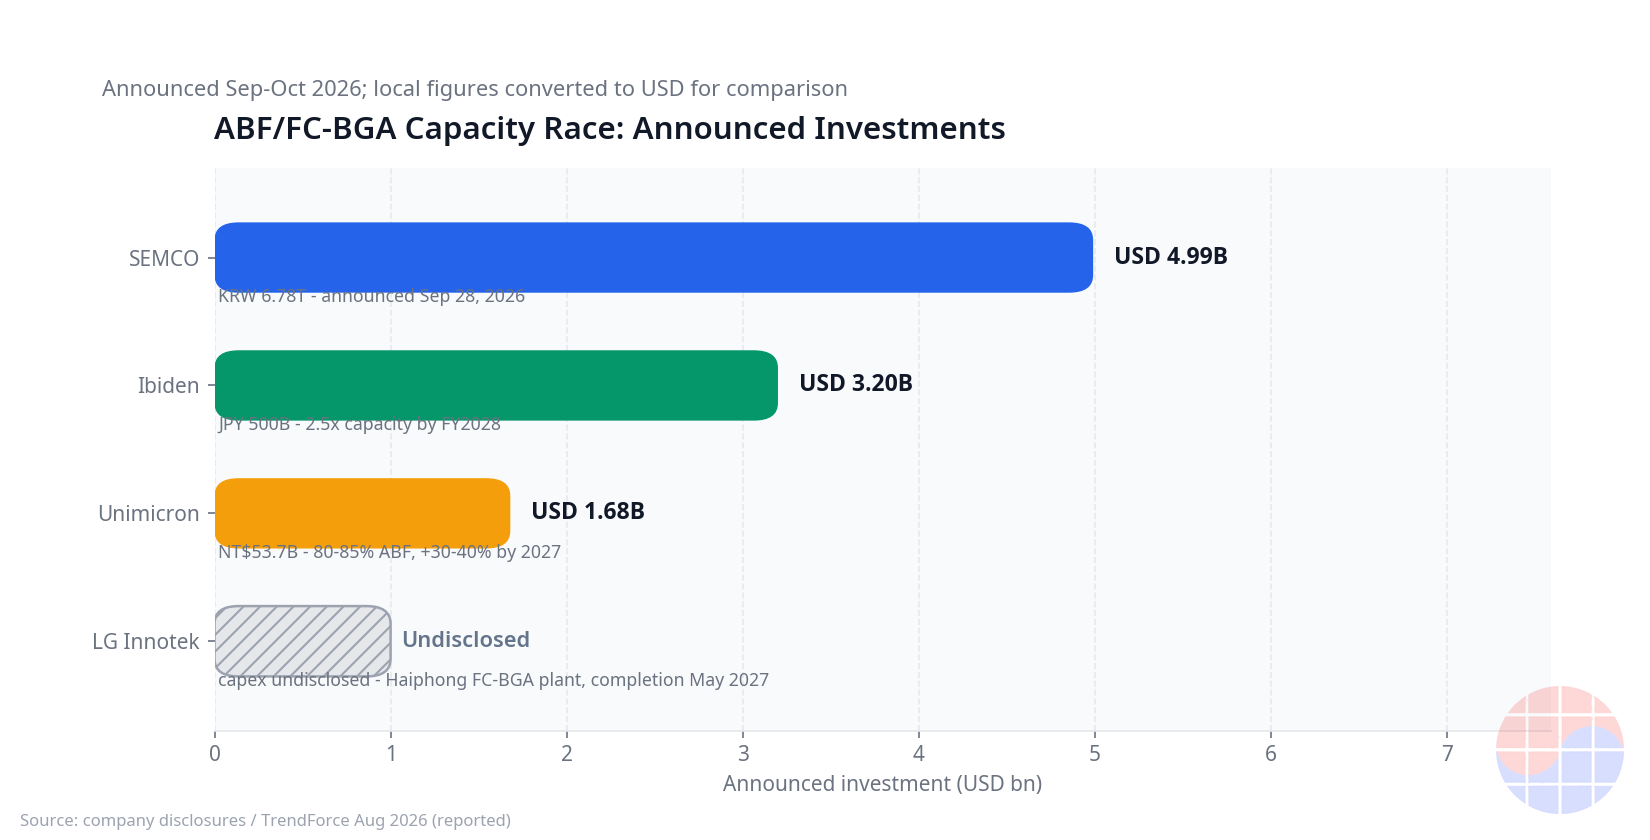
Polanya jelas: titik penyelesaian ekspansi terkonsentrasi pada semester kedua 2027 hingga 2028. Artinya, mulai per 17 Oktober 2026, pasar harus bertahan dengan kapasitas yang ada selama setidaknya satu tahun ke depan — periode inilah puncak kelangkaan. Jeda antara waktu pengumuman dan waktu operasi menentukan durasi kelangkaan: membangun ruang bersih, mendatangkan peralatan, dan menstabilkan yield biasanya memakan waktu 2–3 tahun.
Perbandingan Ekspansi Empat Perusahaan Sekilas
| Perusahaan | Skala investasi | Target | Waktu penyelesaian/operasi | Basis/ciri khas |
|---|---|---|---|---|
| Unimicron | NT$53,7 miliar+ (capex 2026, 80–85% ke ABF) | Kapasitas ABF +30–40% (hingga 2027) | Pabrik kedua Guangfu produksi massal semester kedua 2027 | Akuisisi lahan Hukou (TWD 10,09 miliar) + konversi BT→ABF, substrat CPO sudah dikirim massal |
| Samsung Electro-Mechanics | 6,78 triliun won (sekitar US$4,99 miliar) | Ekspansi besar substrat paket AI | Eksekusi bertahap (kerangka hingga 2040) | Kerangka Sejong 8 triliun won · Busan 15 triliun won, konsolidasi domestik |
| Ibiden | ¥500 miliar (sekitar US$3,2 miliar, 3 tahun fiskal) | Sekitar 2,5 kali kapasitas saat ini | FY2028 | CEO menyebut "permintaan melampaui rencana" secara terbuka, isyarat proyeksi permintaan dinaikkan |
| LG Innotek | Tidak diumumkan | Perluasan pabrik FC-BGA | Target selesai Mei 2027 | Haiphong, Vietnam, FC-BGA·FC-CSP·RF-SiP, diversifikasi biaya dan geopolitik |
Kesamaan keempat perusahaan: menyebut "respons permintaan" secara eksplisit sebagai alasan ekspansi. Perbedaannya: strategi basis — Unimicron dan Ibiden memperluas basis yang ada, Samsung Electro-Mechanics mengonsolidasikan di dalam negeri, LG Innotek mendiversifikasi ke Vietnam.
Mekanisme Penyumbat: Mengapa Tidak Bisa Dibeli dengan Uang
Pertama, konsentrasi di hulu material: struktur pasokan film ABF lebih terkonsentrasi daripada substrat itu sendiri. Jika pasokan film tersumbat, menambah kapasitas substrat pun percuma. Kedua, yield adalah kapasitas. Pada substrat berlapis tinggi dan berpitch halus, kapasitas peralatan dan kapasitas pengiriman aktual berbeda — lini 10 ribu lembar dengan yield 70% dan yield 90% adalah dua hal yang sama sekali berbeda di pasar. Menstabilkan yield lini baru butuh waktu berbulan-bulan bahkan setelah produksi massal dimulai. Ketiga, tembok kualifikasi pelanggan. Substrat akselerator AI harus lolos kualifikasi (qualification) ketat dari pelanggan (perusahaan fabless dan hyperscaler), yang biasanya memakan waktu lebih dari satu tahun bagi pemasok baru. Kualifikasi adalah parit bagi pendatang baru, dan perisai bagi pemain lama.
Verifikasi dan Sanggahan: Sisi Lain Taruhan
Pertama, pengumuman akuisisi Hukou tidak menyebut uang muka pelanggan (customer prepayment), alokasi volume, maupun kontrak pasokan — TWD 10,09 miliar adalah taruhan dana sendiri. Jika permintaan tidak datang tepat waktu, Unimicron menanggung penuh risiko "ekspansi dulu, permintaan belakangan". Mengingat penyesuaian 2023 setelah kelangkaan 2021–2022, taruhan seperti inilah yang pertama diuji di titik balik siklus.
Kedua, Unimicron digeledah kejaksaan pada Agustus 2026 terkait dugaan pencucian asal produk (origin laundering). Pihak perusahaan menyatakan produk yang disengketakan adalah PCB umum dan tidak terkait bisnis substrat; per 17 Oktober 2026 penyelidikan masih berjalan. Memang bukan persoalan yang langsung berujung pada gangguan pasokan substrat, tetapi dari sudut pandang uji tuntas rantai pasok (supply chain due diligence) pelanggan besar, ini variabel yang perlu diawasi.
Chase's Take
Pertama, struktur industri. Margin yang melonjak dari 11,6% menjadi 24,8% dalam 18 bulan menunjukkan pergeseran kekuasaan: dulu produsen set menekan harga substrat, kini pemasok memegang kendali alokasi kapasitas. Porsi ABF 52% bukan sekadar bauran produk, melainkan bukti daya tawar harga. Di ranah infrastruktur yang wajib ada, pemasoklah yang menentukan harga — substrat telah memasuki ranah itu.
Kedua, strategi. Akuisisi Hukou adalah permainan preemption kapasitas yang klasik: di pasar oligopoli, siapa yang membangun duluan dialah yang mengambil volume. Namun TWD 10,09 miliar dana sendiri tanpa uang muka maupun kontrak pasokan adalah pedang bermata dua. Poin tontonan berikutnya: penjelasan manajemen atas dasar taruhan ini (visibilitas pesanan) pada pengumuman kinerja kuartal ketiga 27 Oktober 2026 — jika conference call mengungkap jumlah pelanggan substrat CPO dan backlog pesanan ABF, wujud nyata taruhan itu akan terkonfirmasi.
Ketiga, klaster Korea: Daeduck Electronics, Korea Circuit, dan Simmtech adalah pemain tradisional kuat di substrat paket, tetapi kehadiran mereka di FC-BGA berlapis tinggi untuk akselerator AI masih terbatas dibanding Taiwan dan Jepang. Sebaliknya, investasi 6,78 triliun won Samsung Electro-Mechanics dan ekspansi Haiphong LG Innotek menggambarkan pengejaran dengan kapasitas perusahaan besar. Peluang Korea jelas — taruhan besar perusahaan besar dan ekosistem material–komponen–peralatan yang menopangnya — tetapi penyumbatnya juga jelas: ketergantungan luar negeri pada film ABF dan yield pitch halus berlapis tinggi. Tugas berikutnya industri substrat Korea bukan "kuantitas kapasitas", melainkan "ketinggian spesifikasi".
Keempat, penyumbat berikutnya: Unimicron sudah mengirim substrat CPO ke beberapa pelanggan (per Agustus 2026). Jika substrat akselerator AI adalah penyumbat saat ini, substrat CPO adalah kandidat berikutnya. Ketika transisi ke pengemasan optik berjalan sungguhan, industri substrat akan dituntut lompatan spesifikasi sekali lagi — perusahaan yang menang dalam perlombaan ekspansi saat ini akan berdiri di garis start perlombaan berikutnya.
Implikasi bisnis terpenting: pada momen kekuasaan rantai pasok bergeser dari perancang chip ke perusahaan substrat, perusahaan sistem (hyperscaler dan vendor GPU) harus mengamankan kapasitas substrat seperti halnya mereka mengamankan HBM.
Implikasi: Pelajaran untuk Investasi dan Manajemen
Dari sudut investasi, leverage kinerja perusahaan substrat patut diperhatikan. Margin 24,8% bisa jadi bukan akhir, melainkan awal — dalam kondisi kapasitas habis terjual, masih tersisa lebih dari satu tahun hingga volume ekspansi tambahan keluar. Titik pemeriksaan berikutnya adalah kinerja kuartal ketiga Unimicron pada 27 Oktober 2026: apakah porsi ABF dan tren margin bertahan, dan bagaimana kecepatan eksekusi capex setelah akuisisi Hukou. Risikonya: beban finansial taruhan dana sendiri dan penyelidikan asal produk sejak Agustus 2026.
Dari sudut manajemen, perusahaan pembuat server dan akselerator AI harus memulai dual-sourcing substrat dan reservasi kapasitas sekarang: walaupun desain chip selesai, tanpa substrat tidak ada pengiriman. Pasar diperkirakan tetap ketat hingga semester kedua 2027, sehingga mengunci kontrak pasokan jangka panjang dalam tahun 2026 menguntungkan.
Dari sudut material–komponen–peralatan Korea, manfaat limpahan bagi produsen peralatan dan material substrat bisa diharapkan: investasi 6,78 triliun won Samsung Electro-Mechanics, ekspansi Haiphong LG Innotek, dan ekspansi NT$53,7 miliar Unimicron semuanya berujung pada pesanan peralatan. Produsen peralatan paparan–pelapisan–inspeksi dan material copper-clad laminate (CCL) adalah penerima manfaat pertama. Dari sudut kebijakan, lokalisasi film ABF dan dukungan substrat berlapis tinggi tetap menjadi tugas keamanan rantai pasok.
Prospek per Skenario
Skenario dasar: pelonggaran pasokan pada semester kedua 2027 hingga 2028, ketika volume ekspansi yang diumumkan melewati ramp-up yield dan mengalir ke pasar. Skenario kuat: transisi CPO berakselerasi sehingga pasar tetap ketat hingga 2028. Skenario lemah: investasi infrastruktur AI menyesuaikan sehingga volume ekspansi duluan menjadi beban — kapasitas tanpa uang muka seperti Hukou diuji paling dulu. Titik percabangan ketiganya: kinerja kuartal ketiga Unimicron (27 Oktober 2026) dan kemajuan ekspansi semester pertama 2027.
FAQ
Q1. Mengapa substrat ABF tiba-tiba menjadi penyumbat? Karena chip membesar, jumlah lapisan bertambah, dan pitch semakin halus — tingkat kesulitan manufaktur melonjak, sementara ekspansi butuh 2–3 tahun untuk membangun pabrik dan menstabilkan yield. Per 17 Oktober 2026, penyelesaian volume ekspansi utama terkonsentrasi pada semester kedua 2027 hingga 2028, sehingga pasar harus bertahan dengan kapasitas yang ada hingga saat itu. Deja vu kelangkaan 2021–2022, tetapi kali ini permintaan terpusat pada segmen berspesifikasi tertinggi.
Q2. Mengapa akuisisi pabrik Hukou oleh Unimicron penting? Karena akuisisi senilai TWD 10,09 miliar (diumumkan 30 September 2026) adalah kepingan kunci rencana meningkatkan kapasitas produksi ABF sebesar 30–40% hingga 2027. Lahan 63.048 m² (19 bidang tanah, 14 bangunan pabrik) juga menunjukkan sengitnya perebutan lahan ekspansi di Taiwan. Harga akuisisi setara sekitar 19% dari panduan capex tahunan (NT$53,7 miliar) dalam satu kesepakatan. Risikonya adalah taruhan dana sendiri: pengumuman tidak menyebut uang muka pelanggan, alokasi volume, maupun kontrak pasokan.
Q3. Apa dampaknya bagi perusahaan Korea? Samsung Electro-Mechanics mengumumkan investasi 6,78 triliun won (sekitar US$4,99 miliar) pada 28 September 2026, dan LG Innotek mengumumkan ekspansi pabrik FC-BGA di Haiphong, Vietnam — Korea resmi ikut dalam perlombaan substrat AI. Pertemuan pemain lama (Daeduck Electronics, Korea Circuit, Simmtech) dengan kapasitas perusahaan besar akan menaikkan posisi klaster Korea. Namun ketergantungan luar negeri pada film ABF dan yield pitch halus berlapis tinggi tetap menjadi penyumbat. Tugas Korea bukan kuantitas kapasitas, melainkan ketinggian spesifikasi.
Q4. Kapan kelangkaan ini terurai? Pabrik kedua Guangfu milik Unimicron dijadwalkan produksi massal semester kedua 2027, ekspansi Haiphong LG Innotek ditargetkan selesai Mei 2027, dan rezim 2,5 kali lipat Ibiden dijadwalkan FY2028. Pasokan diperkirakan mulai melonggar sejak semester kedua 2027 hingga 2028 ketika volume ini beroperasi penuh, dan hingga saat itu pasar kemungkinan besar tetap ketat. Namun dengan mempertimbangkan ramp-up yield, kapasitas yang diumumkan bisa mengalir utuh ke pasar lebih lambat lagi.
Artikel ini adalah analisis berdasarkan pengumuman perusahaan dan liputan pers yang tersedia untuk publik per 17 Oktober 2026, dan bukan merupakan nasihat investasi.
Sumber
- Liputan pengumuman investasi 6,78 triliun won Samsung Electro-Mechanics (28-09-2026): https://www.techtimes.com/articles/328150/20260928/samsung-electro-mechanics-commits-5-billion-ai-chip-substrates-record-bet-hits-upstream-wall.htm
- Liputan pengumuman akuisisi lahan Hukou oleh Unimicron (30-09-2026): https://www.ad-hoc-news.de/boerse/news/corporate-news/unimicron-bought-hukou-sites-unimicron-stock-sits-11-62-percent-below-its/70298283


