 VLSI Korea
Kemasan Lanjutan Melewati Separuh Pasar OSAT pada 2026 — dan Masih Kurang 10–20% (CoWoS, HBM)
Kemasan lanjutan melewati 50% pasar OSAT pada 2026, tetapi kapasitas masih 10-20% di bawah permintaan meskipun TSMC menaikkan CoWoS menjadi 120.000-140.000 wafer per bulan. Ketika kemasan menjadi hambatan, kekuasaan berpindah ke hilir.


Ringkasan 30 Detik
- Kemasan lanjutan diperkirakan melampaui 50% dari total pasar OSAT pada 2026. Bagian akhir pembuatan chip —perakitan, penumpukan, dan pengujian— menjadi bisnis mayoritas industri kemasan alih daya untuk pertama kalinya.
- Namun tetap tidak cukup. Kapasitas kemasan lanjutan diperkirakan masih 10–20% di bawah permintaan pada 2026, meskipun ada ekspansi agresif di seluruh foundry dan OSAT.
- TSMC berencana menaikkan kapasitas CoWoS menjadi sekitar 120.000–140.000 wafer per bulan pada akhir 2026. Ekspansi kemasan terbesar di industri ini tetap tidak menutup kesenjangan.
- Pembacaan strukturalnya: kesenjangan yang bertahan antara node lanjutan dan kemasan terus menarik permintaan ke hulu, ke peralatan dan material kemasan. Mesin thermo-compression bonding (TCB) dari pembuat peralatan ASMPT telah dikirim ke beberapa OSAT, IDM, dan produsen memori untuk produksi HBM dan chip berbasis chiplet, dan pesanan lanjutan dari pelanggan komputasi AI telah diungkapkan.
- Konsekuensi bisnisnya adalah pergeseran kekuasaan. Ketika langkah yang langka adalah kemasan, kekuatan penentuan harga, kekuatan alokasi, dan penguncian pelanggan berpindah ke pihak yang memiliki kapasitas kemasan —dan perlombaan reservasi atas kapasitas itu sudah menentukan pangsa pasar 2026–2027.
Latar Belakang
Kemasan dulu adalah bagian yang murah
Selama sebagian besar sejarah semikonduktor, kemasan adalah ekor yang terkomoditisasi dari rantai nilai. Front-end —litografi, etsa, dan deposisi pada node lanjutan— merebut gengsi, anggaran modal, dan sebagian besar margin. Perakitan dan pengujian dialihdayakan ke OSAT (penyedia perakitan dan pengujian semikonduktor alih daya) justru karena pekerjaan itu dianggap terstandardisasi, padat karya, dan digerakkan oleh harga. Pelanggan menegosiasikan kontrak kemasan sebagaimana mereka menegosiasikan logistik: berdasarkan biaya per unit, dengan beberapa vendor yang terkualifikasi dan sedikit kecemasan strategis.
Hierarki itu sedang berbalik. Akselerator AI bukan lagi satu die yang dibungkus plastik. Ia adalah sebuah sistem: die logika besar, beberapa tumpukan HBM (memori bandwidth tinggi), dan interposer silikon yang menghubungkan semuanya pada bandwidth yang tidak dapat dicapai kemasan konvensional. CoWoS (Chip-on-Wafer-on-Substrate) dari TSMC adalah implementasi referensi arsitektur itu, dan telah menjadi item yang menentukan laju pengiriman server AI. Chip tidak selesai ketika wafer meninggalkan pabrik. Chip selesai ketika kemasannya bekerja —dan kemasan adalah hal yang tidak dapat dibangun industri ini dengan cukup cepat.
Tiga angka 2026 yang membingkai cerita ini
Data industri yang diterbitkan pada 19 Oktober 2026 membingkai tahun mendatang dengan tiga angka.
| Metrik | Angka 2026 | Artinya |
|---|---|---|
| Pangsa kemasan lanjutan dari total pasar OSAT | Lebih dari 50% | Segmen kelas atas menjadi mayoritas bisnis kemasan alih daya |
| Kapasitas kemasan lanjutan vs. permintaan | Kurang 10–20% | Setelah ekspansi, seperlima hingga sepersepuluh permintaan marginal tetap tidak terpenuhi |
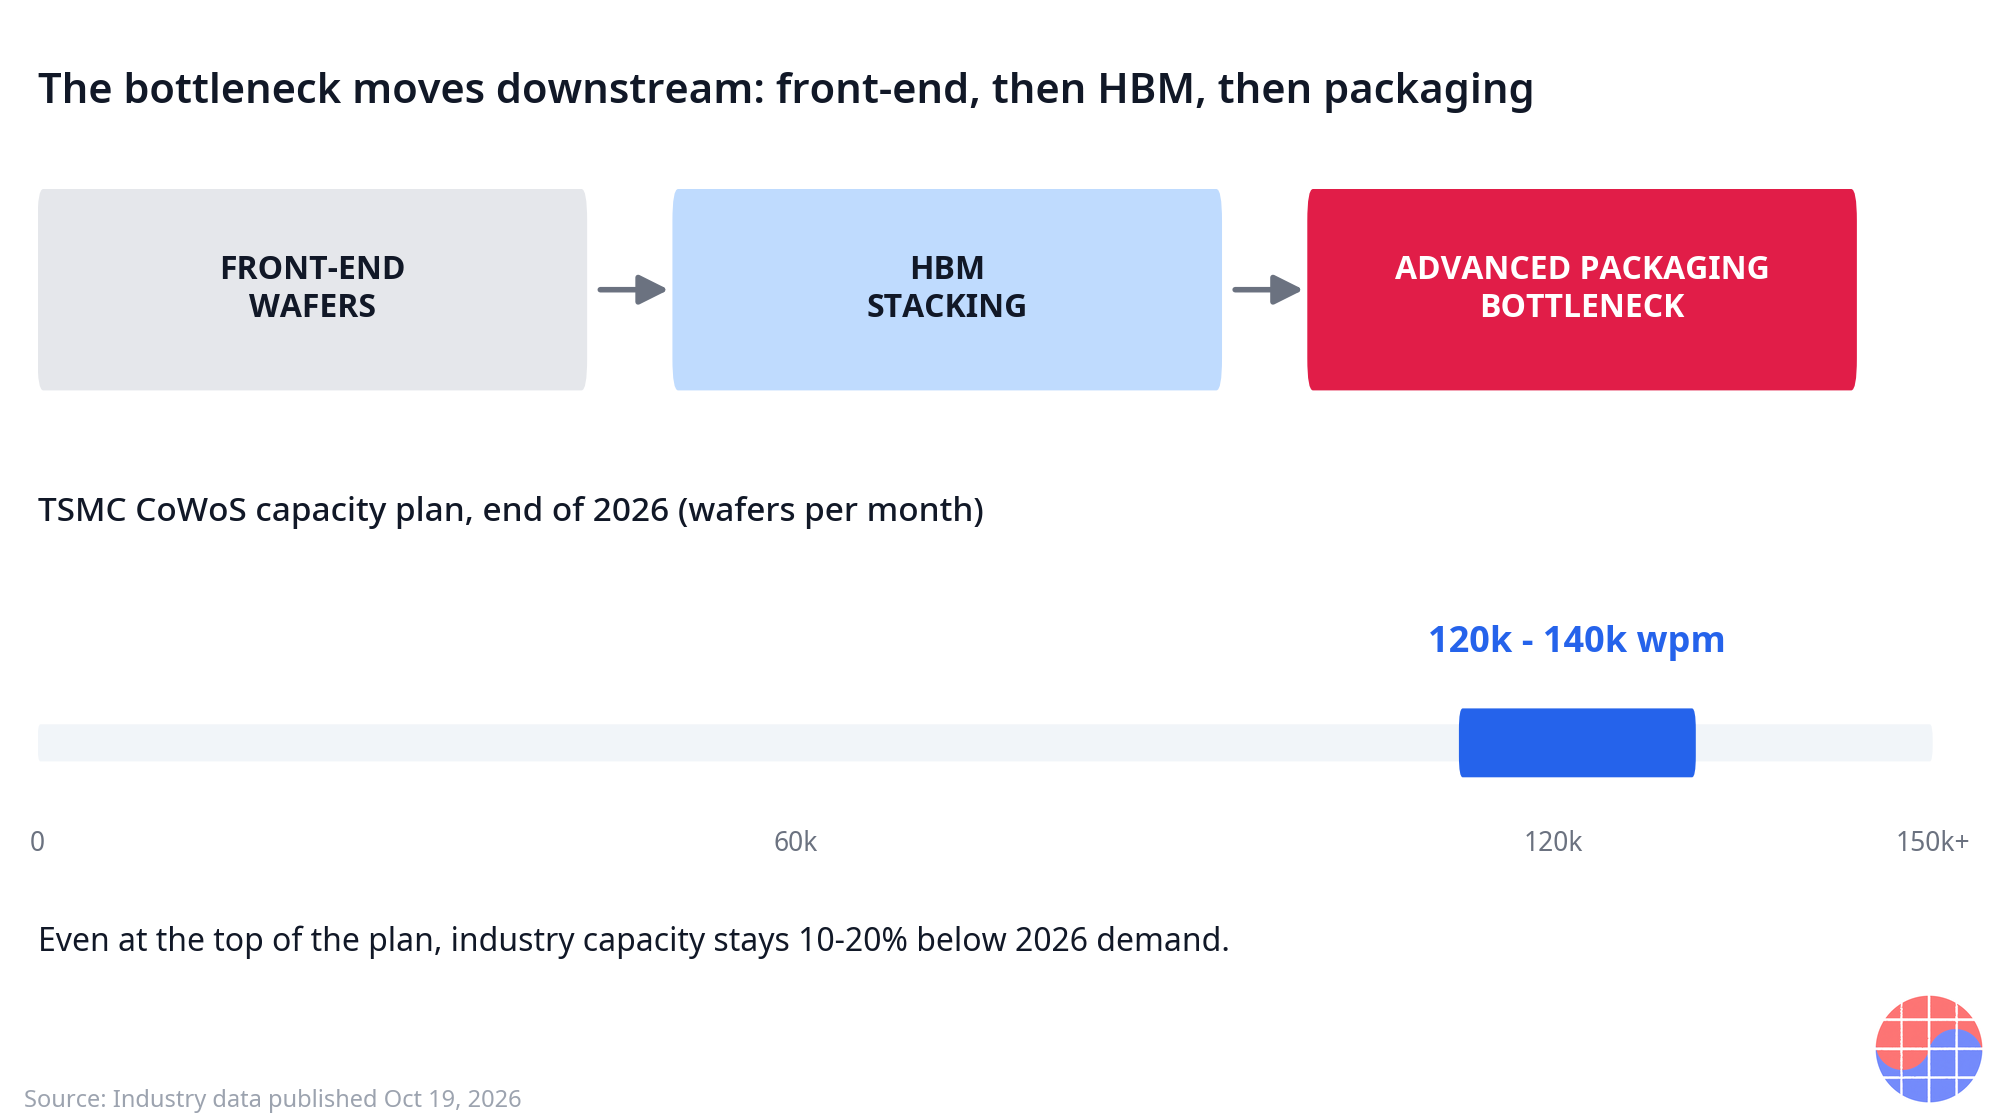
| Rencana kapasitas CoWoS TSMC | 120.000–140.000 wafer per bulan pada akhir 2026 | Ekspansi kemasan terbesar di industri tetap menyisakan kesenjangan |
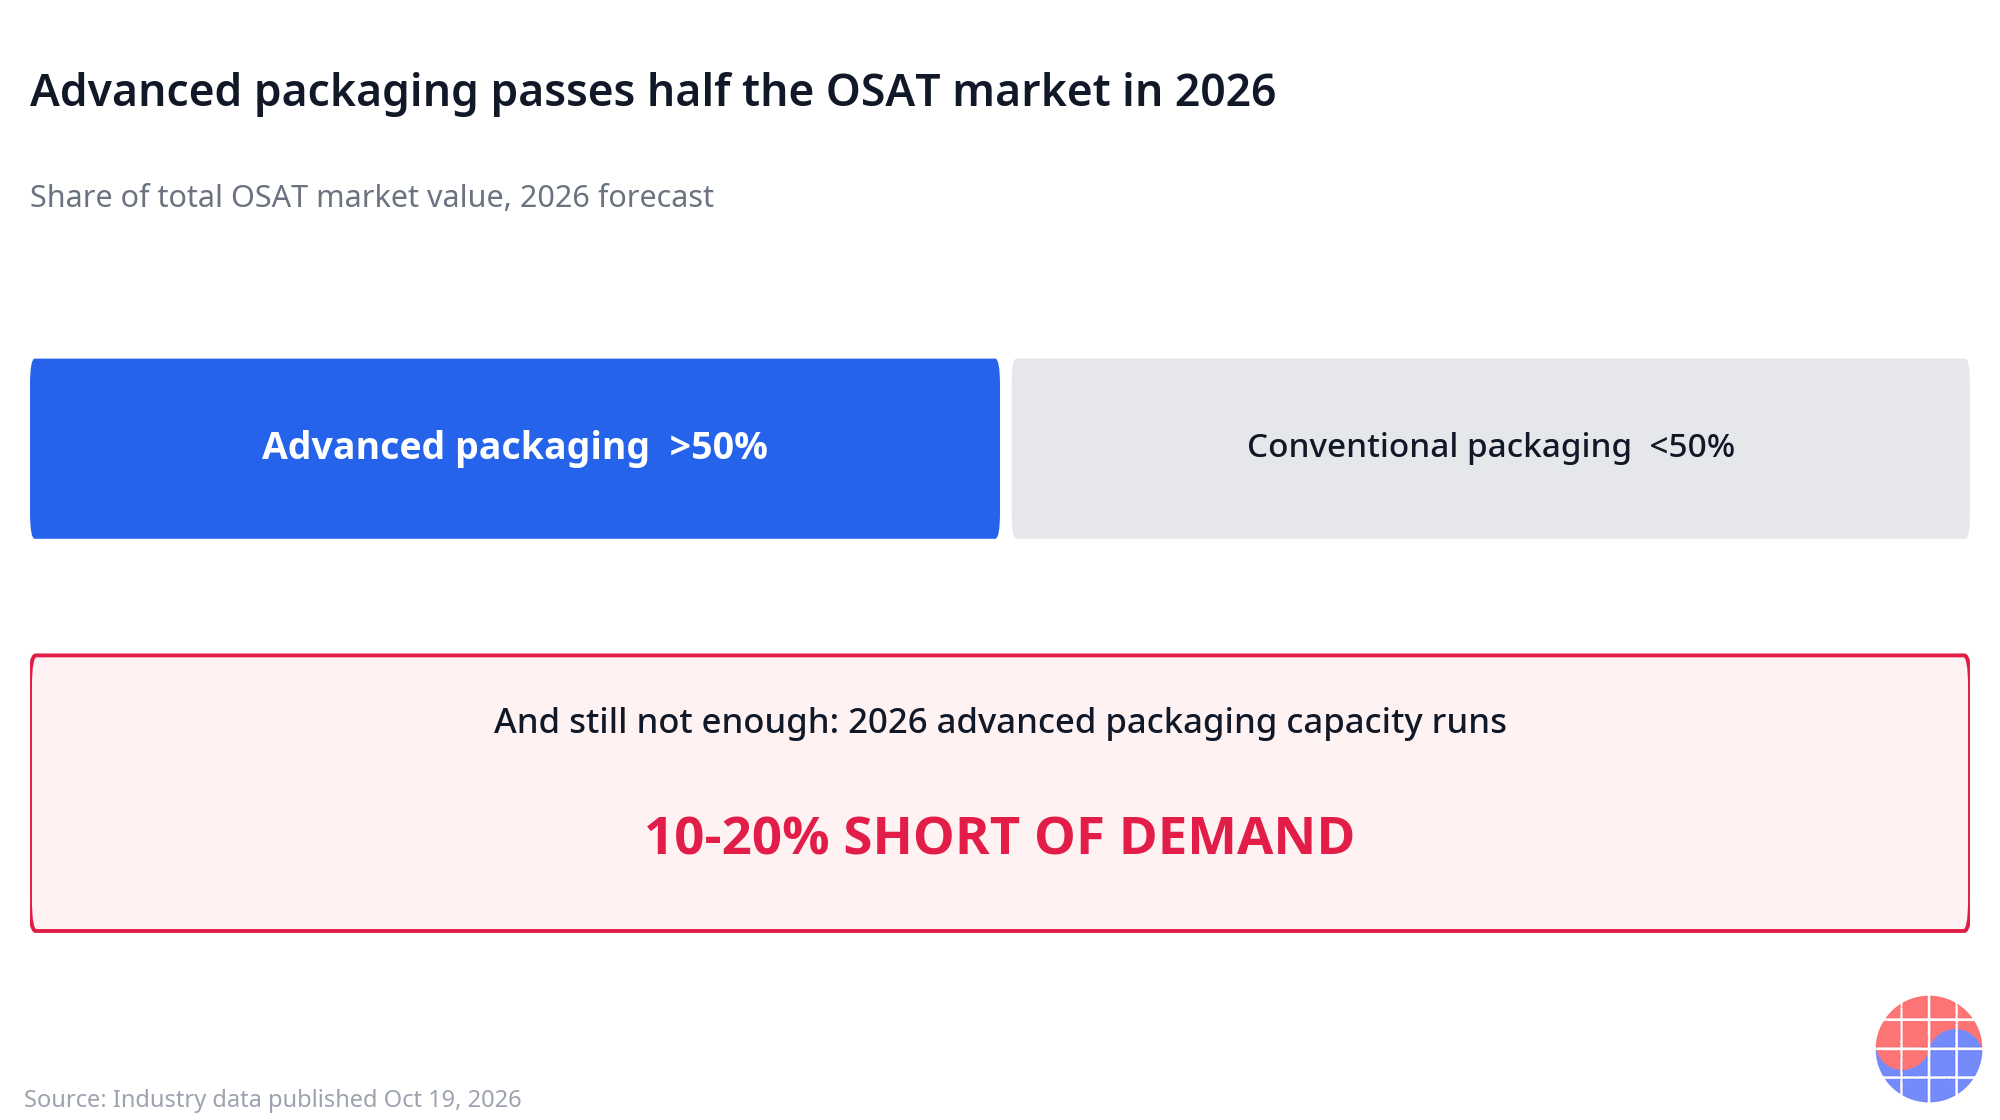
Sumber: data industri diterbitkan 19 Oktober 2026, dilaporkan 20 Oktober 2026. Tautan di catatan kaki.
Dua angka ini layak ditekankan. Pertama adalah pelampauan mayoritas: ketika kemasan lanjutan melewati separuh pasar OSAT, pusat gravitasi industri bergeser. Kolam pendapatan, talenta rekayasa, dan belanja modal mengikuti segmen mayoritas. Kedua adalah bertahannya kekurangan pada tahun investasi puncak. Defisit 10–20% pada tahun ketika pemain terbesar menaikkan platform kemasan andalannya menjadi 120.000–140.000 wafer per bulan bukanlah kemacetan jadwal. Itu adalah kesenjangan struktural antara kecepatan permintaan AI bertumbuh majemuk dan kecepatan penambahan lini kemasan —peralatan, substrat, wafer interposer, dan kapasitas proses yang terampil.
Mengapa kapasitas kemasan lambat bertambah
Lini kemasan terlihat lebih sederhana daripada pabrik wafer, tetapi tumpukan kendalanya nyata. Kapasitas kelas CoWoS membutuhkan wafer interposer silikon (yang bersaing memperebutkan slot pabrik front-end), substrat ABF besar, mesin thermo-compression bonding untuk menumpuk HBM dan chiplet, serta siklus kualifikasi panjang sebelum sebuah lini mengirim produk yang akan diterima hyperscaler. Setiap masukan memiliki waktu tunggu dan hambatannya sendiri. Hasilnya, kapasitas kemasan lanjutan bertambah secara bertahap, sementara permintaan akselerator AI bertumbuh mengikuti kurva. Kesenjangan 10–20% adalah wujud ketidakcocokan itu ketika mencapai 2026.
Pendalaman Bisnis
Struktur margin back-end sedang ditulis ulang
Makna strategis pelampauan mayoritas bukanlah pangsa pada judul berita. Makna itu adalah apa yang terjadi pada model bisnis OSAT ketika mayoritas kolam pendapatannya adalah layanan yang langka, sensitif terhadap yield, dan sarat rekayasa, bukan layanan komoditas.
Harga kemasan komoditas ditentukan oleh pesaing terkualifikasi termurah. Harga kemasan lanjutan yang langka ditentukan oleh alokasi: siapa mendapat kapasitas, pada kuartal apa, dengan prioritas apa. Ketika kapasitas kurang 10–20%, penyedia kemasan berhenti menjadi vendor yang ditekan pelanggan dan menjadi penjaga gerbang yang didekati pelanggan. Reservasi kapasitas multi-tahun, pembayaran di muka, dan investasi bersama pada lini khusus —pengaturan yang dulu milik kontrak wafer node terdepan— bermigrasi ke perjanjian kemasan.
| Dimensi | Era kemasan konvensional | Era mayoritas kemasan lanjutan |
|---|---|---|
| Basis harga | Biaya per unit, beberapa vendor terkualifikasi | Alokasi dan prioritas reservasi |
| Perilaku pelanggan | Tender tahunan, harga didahulukan | Reservasi multi-tahun, komitmen kapasitas di muka |
| Daya tawar pemasok | Rendah —berpindah adalah rutinitas | Tinggi —kualifikasi lini kemasan baru memakan waktu berkuartal-kuartal |
| Pendorong margin | Tenaga kerja dan efisiensi utilisasi | Bauran produk, yield, dan kelangkaan |
| Risiko strategis | Perang harga pada siklus turun | Terkunci di luar kapasitas pada siklus naik |
Inilah momen ketika back-end berhenti menjadi pusat biaya dalam spreadsheet pelanggan dan menjadi butir dalam tinjauan strategi pelanggan. OSAT yang memiliki kapasitas lanjutan mendapatkan kursi di meja itu; OSAT yang tidak, tertinggal bersaing memperebutkan separuh pasar konvensional yang menyusut, tempat logika harga lama masih berlaku.
Reservasi adalah pangsa: perlombaan pemesanan kapasitas
Di pasar yang kurang 10–20%, kontes komersial yang menentukan terjadi sebelum chip apa pun dikemas. Itu adalah kontes reservasi. Pemilik platform AI yang mereservasi kapasitas kelas CoWoS untuk 2026 dan 2027, pada dasarnya, telah mengalokasikan pengiriman akseleratornya untuk tahun-tahun itu —dan menghapus kapasitas tersebut dari rencana setiap pesaing. Pihak yang ragu tidak hanya membayar lebih mahal; ia mengirim lebih sedikit.
Dinamika ini memberi imbalan pada komitmen yang dini, besar, dan kredibel, serta menghukum gaya pengadaan menunggu-dan-melihat yang diajarkan kemasan komoditas kepada industri. Dinamika ini juga mengubah arti "pangsa pasar" dalam silikon AI. Arsitektur yang diumumkan tidak terkirim; slot kemasan yang direservasi yang terkirim. Analis yang menghitung kemenangan desain tanpa menghitung reservasi kemasan sedang mengukur hal yang salah.
Internal foundry vs. alih daya OSAT: pembagian CoWoS
Pelampauan mayoritas juga mempertajam pertanyaan struktural industri: siapa yang seharusnya memiliki kemasan lanjutan?
Jawaban TSMC terlihat dalam rencana CoWoS. Menaikkan kapasitas menjadi 120.000–140.000 wafer per bulan pada akhir 2026 mempertahankan platform kemasan paling bernilai di dalam foundry, dibundel dengan penjualan wafer logika. Bundel itu kuat secara strategis: pelanggan membeli jalur lengkap yang dikelola yield-nya, dari tape-out hingga akselerator terkemas, dan biaya berpindah mencakup seluruh jalur, bukan satu langkah proses.
Jawaban OSAT adalah fleksibilitas dan fokus. Spesialis kemasan independen melayani semua pihak —desainer fabless, IDM, dan produsen memori— dan kekurangan 2026 memvalidasi tesis investasi mereka. Analisis industri menunjuk persis pada ketegangan ini: kesenjangan struktural antara node lanjutan dan kemasan yang terus menarik permintaan ke pihak yang dapat menambah lini lanjutan paling cepat, entah itu operasi internal foundry atau OSAT.
Keseimbangan yang mungkin terjadi bukanlah pemenang mengambil semua. Kemasan terintegrasi foundry menjangkar platform AI terbesar, tempat wafer dan kemasan dioptimalkan bersama. OSAT menyerap gelombang yang melebar di belakangnya: produk berbasis chiplet dari desainer lapis kedua, IDM yang mengalihdayakan kelebihan beban, dan kemasan yang berdekatan dengan memori, tempat keahlian penumpukan dan pengujian HBM menentukan hasil. Pasar di mana kemasan lanjutan adalah mayoritas dapat memberi makan kedua model —kekurangan, secara paradoks, adalah yang memberi ruang bagi semua orang.
Sekop dan beliung: peralatan dan material mewarisi permintaan
Kelangkaan pada langkah kemasan memindahkan permintaan ke hulu dengan kekuatan yang tidak biasa, karena penambahan kapasitas dibatasi oleh peralatan. Sinyal publik paling jelas ada pada peralatan bonding. Mesin thermo-compression bonding ASMPT telah dikirim ke beberapa OSAT, IDM, dan produsen memori untuk produksi volume HBM dan chip berbasis chiplet, dan pesanan lanjutan dari pelanggan komputasi AI telah diungkapkan. TCB adalah langkah yang secara fisik menumpuk die HBM dan melekatkan chiplet; ketika setiap rencana ekspansi kemasan membutuhkan lebih banyak TCB, buku pesanan pembuat peralatan menjadi indikator pendahulu bagi seluruh back-end.
Logika yang sama mengalir melalui substrat, kapasitas interposer, material underfill dan molding, serta pengujian. Kesenjangan struktural antara node lanjutan dan kemasan —analisis industri memperkirakan akan bertahan— mengubah setiap pasar masukan ini dari pengikut siklus front-end menjadi penerima manfaat langsung dari permintaan AI. Bagi investor yang merasa valuasi akselerator memberatkan, rantai pasok kemasan adalah tempat permintaan yang sama muncul dengan premi narasi yang lebih kecil melekat padanya.
| Segmen hulu | Mengapa kesenjangan kemasan menariknya |
|---|---|
| Peralatan TCB dan bonding | Setiap ekspansi lini lanjutan membutuhkan kapasitas penumpukan dan bonding; produksi HBM dan chiplet adalah kasus penggunaan referensi |
| Substrat ABF dan interposer | Kemasan yang lebih besar mengonsumsi lebih banyak area substrat per chip; wafer interposer bersaing memperebutkan kapasitas pabrik |
| Material (underfill, mold, TIM) | Kemasan bertumpuk berdaya tinggi menaikkan persyaratan kinerja material per unit |
| Pengujian dan inspeksi | Kemasan bertumpuk gagal dengan biaya mahal; intensitas pengujian per kemasan naik seiring nilai per kemasan |
Sudut pandang Korea: penumpukan dan pengujian HBM adalah kandang sendiri
Bagi industri semikonduktor Korea, pelampauan mayoritas mendarat di kandang sendiri. HBM adalah memori di pusat paket AI, dan produsen memori Korea memiliki penumpukan, dan sebagian besar keahlian pengujian, yang dibutuhkan produksi HBM. Struktur industri di mana kemasan adalah langkah yang langka dan merebut nilai menaikkan bobot strategis dari persis kemampuan-kemampuan yang terkonsentrasi di Korea: penumpukan die HBM, pengujian lanjutan, dan investasi kemasan yang telah dilakukan pemasok Korea di sekitarnya.
Ini juga membingkai ulang pertanyaan yang dihadapi pemasok Korea. Isunya bukan lagi hanya berapa banyak kapasitas wafer HBM yang akan dibangun, melainkan berapa banyak dari rantai nilai kemasan —penumpukan, bonding, pengujian, dan reservasi yang menyertainya— yang dipilih pelaku Korea untuk dimiliki ketika back-end mengambil mayoritas. Di pasar yang langka, kontrak reservasi yang ditandatangani pada 2026 akan terus membentuk pangsa pengiriman jauh setelah berita utama hari ini dilupakan.
Pandangan Chase
Pembacaan malas atas cerita ini adalah "kemasan sedang panas." Pembacaan yang benar adalah tentang di mana kolam nilai berada ketika hambatan rantai pasok berpindah.
Selama empat puluh tahun, aset industri yang paling langka dan paling dapat dipertahankan adalah wafer node terdepan. Kemasan adalah tempat margin pergi untuk dikikis oleh persaingan. Data 2026 mengatakan hambatan telah berpindah satu langkah ke hilir, dan segalanya dinilai ulang ketika hambatan berpindah: penjaga gerbang berubah, kontrak berubah, logika investasi berubah. Pasar di mana kemasan lanjutan sekaligus menjadi mayoritas pendapatan OSAT dan kurang pasok 10–20% adalah pasar di mana back-end menetapkan jadwal pengiriman industri.
Dua implikasi kurang dihargai. Pertama, perlombaan reservasi secara diam-diam mengubah kapasitas kemasan menjadi pangsa pasar masa depan dengan jeda empat hingga delapan kuartal —ketika data pengiriman mengonfirmasinya, kontes sudah berakhir. Kedua, kekurangan bersifat memperkuat diri bagi pemasok peralatan dan material, karena setiap pelaku dalam rantai merespons kesenjangan 10–20% yang sama dengan memesan lebih awal. Itulah mengapa titik data yang harus diperhatikan adalah pengiriman peralatan bonding dan pesanan lanjutan, bukan komentar.
Pertanyaan terbukanya adalah durasi. Kekurangan akan berakhir —kapasitas selalu tiba pada akhirnya, dan 120.000–140.000 wafer per bulan CoWoS adalah kedatangan yang besar. Namun kesenjangan struktural antara kemajuan node dan kemajuan kemasan tidak tertutup dalam satu siklus investasi, karena tumpukan kendala kemasan (interposer, substrat, mesin bonding, kualifikasi) memperbarui dirinya pada setiap generasi node. Pelampauan mayoritas adalah bagian yang tidak berbalik. Bahkan ketika kekurangan memudar, kemasan lanjutan tetap menjadi bisnis mayoritas —dan pusat gravitasi industri tetap di hilir bersamanya.
Implikasi
- Bagi pemilik platform AI: reservasi kemasan adalah rencana pengiriman. Perlakukan pemesanan kapasitas kelas CoWoS dengan keseriusan yang sama seperti memulai wafer —di pasar yang kurang 10–20%, arsitektur tanpa reservasi adalah arsitektur yang tidak terkirim.
- Bagi OSAT: pelampauan mayoritas adalah penilaian ulang model bisnis yang terjadi sekali dalam satu generasi. Tugas strategisnya adalah mengubah kekuatan alokasi hari ini menjadi kontrak jangka panjang dan investasi bersama, bukan kemenangan harga sesaat.
- Bagi foundry: kemasan internal pada skala 120.000–140.000 wafer per bulan membundel wafer dan kemasan menjadi satu biaya berpindah. Bundel itu sendiri, bukan masing-masing langkah, adalah paritnya.
- Bagi pemasok peralatan dan material: bonding, substrat, dan pengujian mewarisi permintaan. Pengiriman TCB ke OSAT, IDM, dan produsen memori —serta pesanan lanjutan AI— adalah bukti keras paling awal dari setiap gelombang ekspansi.
- Bagi investor: lacak reservasi dan pesanan peralatan, bukan pengumuman. Sinyal bahwa kesenjangan mulai tertutup akan muncul dalam waktu tunggu peralatan dan harga substrat sebelum muncul dalam siaran pers siapa pun.
FAQ
Mengapa kemasan lanjutan tetap kurang jika TSMC menaikkan CoWoS menjadi 120.000–140.000 wafer per bulan?
Karena permintaan tumbuh lebih cepat daripada kemampuan tumpukan kendala untuk berkembang. Kapasitas kelas CoWoS membutuhkan wafer interposer, substrat besar, mesin thermo-compression bonding, dan siklus kualifikasi panjang, masing-masing dengan hambatannya sendiri. Data industri yang diterbitkan pada 19 Oktober 2026 memperkirakan kemasan lanjutan akan melampaui 50% pasar OSAT pada 2026, sementara kapasitas masih 10–20% di bawah permintaan.
Apa artinya kemasan lanjutan melewati 50% pasar OSAT?
Artinya segmen kelas atas menjadi bisnis mayoritas perakitan dan pengujian alih daya. Pendapatan, belanja modal, dan talenta rekayasa terkonsentrasi pada lini lanjutan, model bisnis OSAT bergeser dari persaingan biaya per unit menuju alokasi dan reservasi, dan segmen konvensional menjadi separuh pasar minoritas yang digerakkan oleh harga.
Apa itu thermo-compression bonding (TCB), dan mengapa penting di sini?
TCB adalah proses bonding yang digunakan untuk menumpuk die HBM dan melekatkan chiplet dalam kemasan lanjutan. Pembuat peralatan ASMPT telah mengirim peralatan TCB ke beberapa OSAT, IDM, dan produsen memori untuk produksi volume HBM dan chip berbasis chiplet, dengan pesanan lanjutan dari pelanggan komputasi AI yang diungkapkan —tanda bahwa ekspansi kemasan dibatasi oleh peralatan dan bahwa pesanan peralatan mendahului kapasitas.
Siapa yang diuntungkan dari kekurangan kemasan lanjutan 10–20%?
Siapa pun yang memiliki kapasitas langka dan masukan untuk memperluasnya: foundry dengan kemasan lanjutan internal, OSAT dengan lini lanjutan dan kontrak reservasi, serta pemasok peralatan dan material di hulu —peralatan bonding, substrat, dan pengujian— yang buku pesanannya terisi paling dulu ketika semua orang berekspansi pada saat yang sama.
Sumber: Data industri tentang pangsa kemasan lanjutan 2026, kesenjangan kapasitas, dan rencana ekspansi CoWoS (data diterbitkan 19 Oktober 2026; dilaporkan 20 Oktober 2026). Artikel ini adalah analisis, bukan saran investasi.
📩 Berlangganan VLSI Korea
Dapatkan analisis semikonduktor harian kami lebih dulu di email Anda. Berlangganan gratis.


