 VLSI Korea
Chip AI: Puncak atau Supersiklus?
Capex hyperscaler mendekati USD 700 M berbanding USD 51 M pendapatan AI; kemacetan listrik vs HBM yang terjual habis. Kedua argumen diverifikasi dengan data plus vonis yang jelas.


Ringkasan 30 detik
- Per Oktober 2026, Wall Street terbelah secara terbuka soal semikonduktor AI. Survei manajer dana yang dirilis sebulan lalu menunjukkan 45% responden memperkirakan gelembung AI pecah paling cepat tahun depan — sementara 57% meyakini laju investasi saat ini berlanjut. Kedua kubu bisa benar.
- Argumen kubu "puncak" bertumpu pada uang dan listrik. Belanja modal (capex) hyperscaler 2026 mendekati USD 700 miliar berbanding hanya sekitar USD 51 miliar pendapatan AI langsung. Dan listrik kini menjadi kendala penentu: 315 pusat data antre sambungan jaringan di Inggris, dan pusat data AI 1 GW di wilayah metropolitan Seoul bisa menunggu 7–8 tahun untuk pasokan listrik.
- Argumen kubu "supersiklus" bertumpu pada laba dan memori. Nvidia membukukan laba bersih kuartalan USD 59,7 miliar, HBM terjual habis hingga 2026, dan harga DRAM naik dua digit dengan kelangkaan diperkirakan hingga 2027.
- Kesimpulan di depan: 2026–2027 adalah supersiklus dari sisi fundamental, tetapi kemacetan listrik bertindak sebagai pengatur alami kecepatannya — dan risiko sesungguhnya ada pada struktur pendanaan, bukan permintaan teknologi. Itulah alasan 2028–2029 patut diwaspadai.
Latar: mengapa perdebatan "puncak" memanas sekarang
Hingga paruh pertama 2026, perdebatan semikonduktor AI adalah soal "naik sampai seberapa tinggi". Suasananya berubah oleh dua peristiwa. Pertama, pada 5 Juni 2026, lebih dari USD 1 triliun kapitalisasi pasar sektor ini menguap dalam satu hari. Kedua, pada Oktober 2026, komentar CEO Broadcom yang menyamakan alokasi modal sebagian investor di sektor ini dengan "penjudi di kasino" kembali mengguncang pembuat chip Asia.
Angka-angka perdebatannya gamblang. Dalam survei manajer dana bulanan Bank of America Oktober 2026, porsi investor yang overweight saham AI mencapai 37%, tertinggi sejak rebound Covid 2020. Namun dalam survei yang sama, 45% mengatakan sektor AI bisa menuju gelembung paling cepat tahun depan, berbanding 42% yang tidak setuju. Perdagangan paling ramai di pasar tetap posisi long semikonduktor. Artinya, investor membeli sambil khawatir akan ledakan. Yang menonjol: hampir 40% menyebut belanja modal AI sebagai "sumber paling mungkin dari peristiwa kredit sistemik". AI dipandang sekaligus sebagai mesin pertumbuhan dan pemicu potensial sistem keuangan.
Argumen puncak 1: logika uang — kesenjangan 10 banding 1
Senjata paling tajam kubu puncak adalah akuntansi. Lima hyperscaler terbesar (Amazon, Alphabet, Microsoft, Meta, Oracle) diperkirakan menggelontorkan capex USD 660–690 miliar pada 2026, sementara pendapatan AI langsung yang dihasilkan investasi itu hanya sekitar USD 51 miliar: rasio 10 banding 1. Ketika komputasi awan berada pada titik serupa kurva adopsinya pada 2011, rasionya 2,4 banding 1.
Ditambah argumen kontroversial "jebakan depresiasi" yang diasosiasikan dengan investor Michael Burry: hyperscaler mendepresiasi server selama lima hingga enam tahun, tetapi umur ekonomis riil chip AI hanya dua hingga tiga tahun. Jika ia benar, industri meremehkan depresiasi sekitar USD 176 miliar antara 2026 dan 2028. Klaimnya bisa diperdebatkan, tetapi poin dasarnya — generasi server AI berganti lebih cepat daripada server serbaguna lama — diterima luas di industri.
Struktur pendanaannya juga tampak rapuh. Arus kas bebas berbalik negatif di Alphabet dan Amazon, dan kesenjangannya ditutup dengan utang: penerbitan obligasi terkait AI mencapai sekitar USD 450 miliar pada awal September 2026, lebih dari dua kali lipat seluruh 2025. Pusat data yang dibangun dengan uang pinjaman menjadi hal biasa. Ada pula masalah "kesepakatan sirkular": pemasok yang secara langsung atau tidak langsung mendanai pelanggan mereka sendiri, yang bisa menggelembungkan sebagian angka permintaan.
Bagaimana pasar menilai logika ini terlihat pada harga saham awal 2026: Microsoft anjlok 11% dalam sehari — penurunan harian terbesar sejak Maret 2020 — ketika perlambatan Azure dan percepatan belanja pusat data diumumkan bersamaan. Peringatan pasar jelas: "belanja naik, pertumbuhan cloud turun" adalah kombinasi yang dihukum investor.
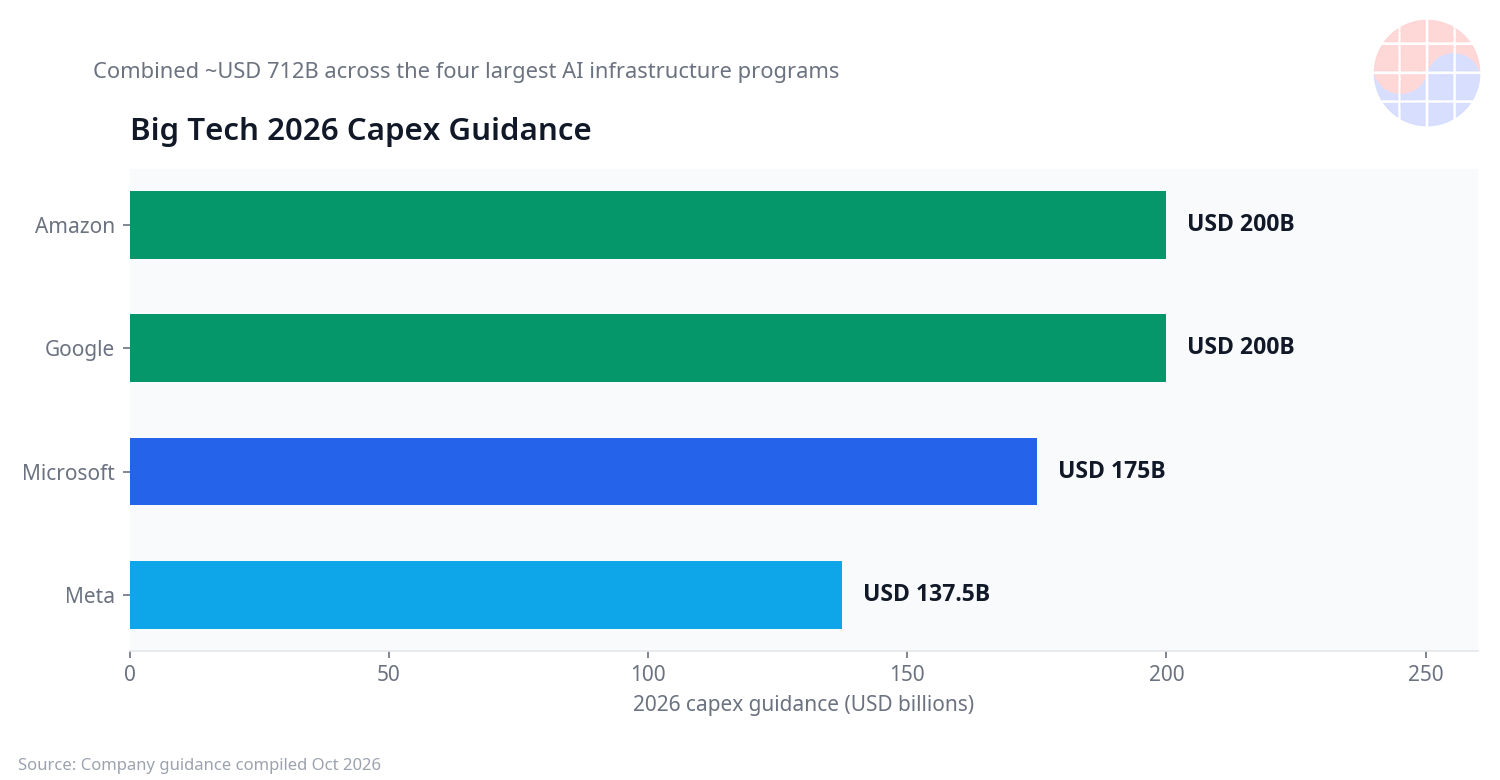
Panduan capex 2026 empat hyperscaler terbesar: Amazon ~USD 200 M, Google ~USD 200 M, Microsoft ~USD 175 M, Meta ~USD 137,5 M — total lebih dari USD 712 M. (Sumber: panduan perusahaan yang dikompilasi, Oktober 2026)
Argumen puncak 2: logika listrik — listrik dulu, baru GPU
Hingga 2024, pertanyaan industri AI adalah "berapa banyak GPU yang bisa didapat?" Pada 2026 berubah menjadi "berapa banyak listrik yang bisa didapat?" Chip tidak berguna tanpa listrik untuk menjalankannya.
Di AS, kampus AI individual berskala hingga kelas gigawatt. Microsoft menambah 1 GW kapasitas dalam satu kuartal, dan kemitraan Nvidia–OpenAI yang diusulkan menargetkan setidaknya 10 GW. Proyek PORTS-Pike di Ohio dirancang sebagai kampus komputasi AI 8 GW, dengan OpenAI sebagai pelanggan lewat sewa 20 tahun. Pusat data Prometheus milik Meta di Ohio diperkirakan 600 MW dan USD 24 miliar pada 2025, dengan proyeksi 2 GW dan USD 80 miliar pada 2027 hingga 9 GW dan USD 200 miliar pada 2030 (estimasi Epoch AI). Angka pastinya berupa rentang, tetapi arahnya jelas: pusat data menjadi infrastruktur berskala pembangkit listrik.
Masalahnya, jaringan listrik tidak mampu mengimbangi. Di Inggris, 315 pusat data antre sambungan jaringan nasional per Juni 2026, dengan total permintaan 73 GW — lebih dari 60% di atas kapasitas pembangkitan total negara 45 GW. Proyek NeoCloud milik Nscale, yang digadang sebagai superkomputer AI andalan Inggris, tertunda karena pasokan listrik: fasilitas itu membutuhkan sekitar 90 MW, setara listrik untuk sekitar 315.000 rumah tangga.
Korea Selatan menghadapi tembok yang sama. Dalam forum 13 Oktober 2026 yang diselenggarakan Akademi Sains dan Teknologi Korea, Profesor Park Jong-bae dari Universitas Konkuk mengatakan pusat data AI 1 GW yang mengajukan pasokan di wilayah metropolitan Seoul bisa menunggu "7–8 tahun atau lebih" untuk pengiriman aktual. Penyebabnya bukan kapasitas pembangkitan melainkan ruang sambungan jaringan di wilayah metropolitan. Seperti kata Profesor Kim Seung-wan dari KENTECH: proyek terhambat bukan karena kekurangan listrik melainkan kekurangan jaringan. Kemacetannya di transmisi, bukan pembangkitan.
Efisiensi memperparah masalah. Angka yang diungkap Nvidia menunjukkan bahwa di pusat data 1 GW, hanya sekitar 70% daya input yang mencapai komputasi AI aktual; 30% sisanya hilang untuk pendinginan dan distribusi daya (~20%) plus kegagalan dan restart sistem (~10%). Sepertiga listrik menguap sebelum komputasi apa pun. Nvidia yakin optimasi bisa mendorongnya di atas 90%, tetapi pada arsitektur saat ini, membangun lebih banyak pusat data juga berarti membuang lebih banyak listrik.
Singkatnya, "tembok listrik" kubu puncak bukan kemacetan sementara melainkan kendala struktural. Pembangkit butuh 5–10 tahun dibangun; ekspansi transmisi juga bertahun-tahun. GPU bisa diproduksi dalam setahun. Listrik tidak.
Argumen supersiklus 1: logika laba — uang riil mengalir
Di mana kubu puncak mempertanyakan pendapatan masa depan, kubu supersiklus menunjuk pendapatan kini. Untuk kuartal yang berakhir 26 Juli 2026, Nvidia melaporkan pendapatan USD 96,2 miliar dan laba bersih USD 59,7 miliar, dengan pendapatan pusat data naik 117% year-on-year. Run-rate pendapatan Anthropic melampaui USD 65 miliar pada akhir Juli 2026, dengan laba operasi disesuaikan positif. Pendapatan cloud hyperscaler tumbuh 37–82%. Ini kas yang diaudit, bukan narasi.
Indikator permintaan sama kuatnya. Goldman Sachs memproyeksikan belanja infrastruktur AI kumulatif USD 7,6 triliun dari 2026 hingga 2031. Hanya untuk hyperscaler besar AS, capex diperkirakan USD 800 miliar pada 2026, USD 1,2 triliun pada 2027, dan USD 1,4 triliun pada 2028. Laju pertumbuhan melambat — dari hampir 100% pada 2026 ke 54% pada 2027 dan 12% pada 2028 — tetapi skala absolut terus menanjak. Adopsi perusahaan bersifat struktural: 88% perusahaan melaporkan penggunaan AI rutin, meski pelacakan ROI tertinggal. Dengan kata lain: adopsi sudah selesai; industri kini dalam fase pengukuran.
Valuasi menambah nuansa menarik. Saham infrastruktur AI jatuh ke valuasi terendah dalam satu dekade: median forward P/E turun dari 32x pada April 2026 ke 22x, dan saham memori diperdagangkan pada 4x laba forward dua tahun — separuh rata-rata 15 tahun (8x). Argumen lemah untuk cerita "gelembung": skeptisisme boleh dibilang sudah tercermin di harga.
Argumen supersiklus 2: logika memori — DRAM masih naik
Jarang ada sektor yang memberi sinyal sejelas memori. Pada Q3 2026, harga jual rata-rata DRAM dan NAND naik hampir 20% quarter-on-quarter, dan ketatnya pasokan-permintaan diperkirakan bertahan hingga 2027 (Bernstein). Tingkat kecukupan pasokan DRAM sekitar 79% pada 2026 dan NAND sekitar 80% — jauh di bawah garis keseimbangan 100% — baru pulih mendekati keseimbangan pada 2027.
HBM (High Bandwidth Memory) telah mengubah siklus secara struktural. Permintaan HBM dari server AI kini mencakup lebih dari separuh total pengiriman DRAM, dan pasar HBM diproyeksikan USD 77,4 miliar pada 2026 (+124% YoY), berkembang ke USD 152,8 miliar pada 2027. Proyek Stargate milik OpenAI dilaporkan mengamankan hingga 900.000 wafer DRAM per bulan dari Samsung dan SK hynix — sekitar 40% dari total output DRAM global. Kapasitas HBM terjual habis hingga 2026. SK hynix membukukan margin operasi 72% pada Q1 2026 — lebih tinggi dari Nvidia atau TSMC.
Yang krusial, reli ini tampak seperti permintaan riil, bukan penimbunan inventaris. Produsen PC dan smartphone sudah mulai memangkas pengiriman unit di bawah tekanan biaya memori — namun harga terus naik karena server AI menyerap volume. Prakiraan Q4 2026 menunjuk kenaikan harga kontrak lanjutan: DRAM konvensional +10–15% QoQ, total DRAM termasuk HBM +15–20%, NAND +15–20% (kompilasi riset pasar).
Skala total industri juga berubah. Asosiasi Industri Semikonduktor melaporkan penjualan semikonduktor global USD 791,7 miliar pada 2025 (+25,6% YoY), dan liputan pembukaan SEMICON West Oktober 2026 mencatat industri melintasi USD 1 triliun pendapatan tahunan untuk pertama kalinya — empat tahun lebih cepat dari perkiraan.
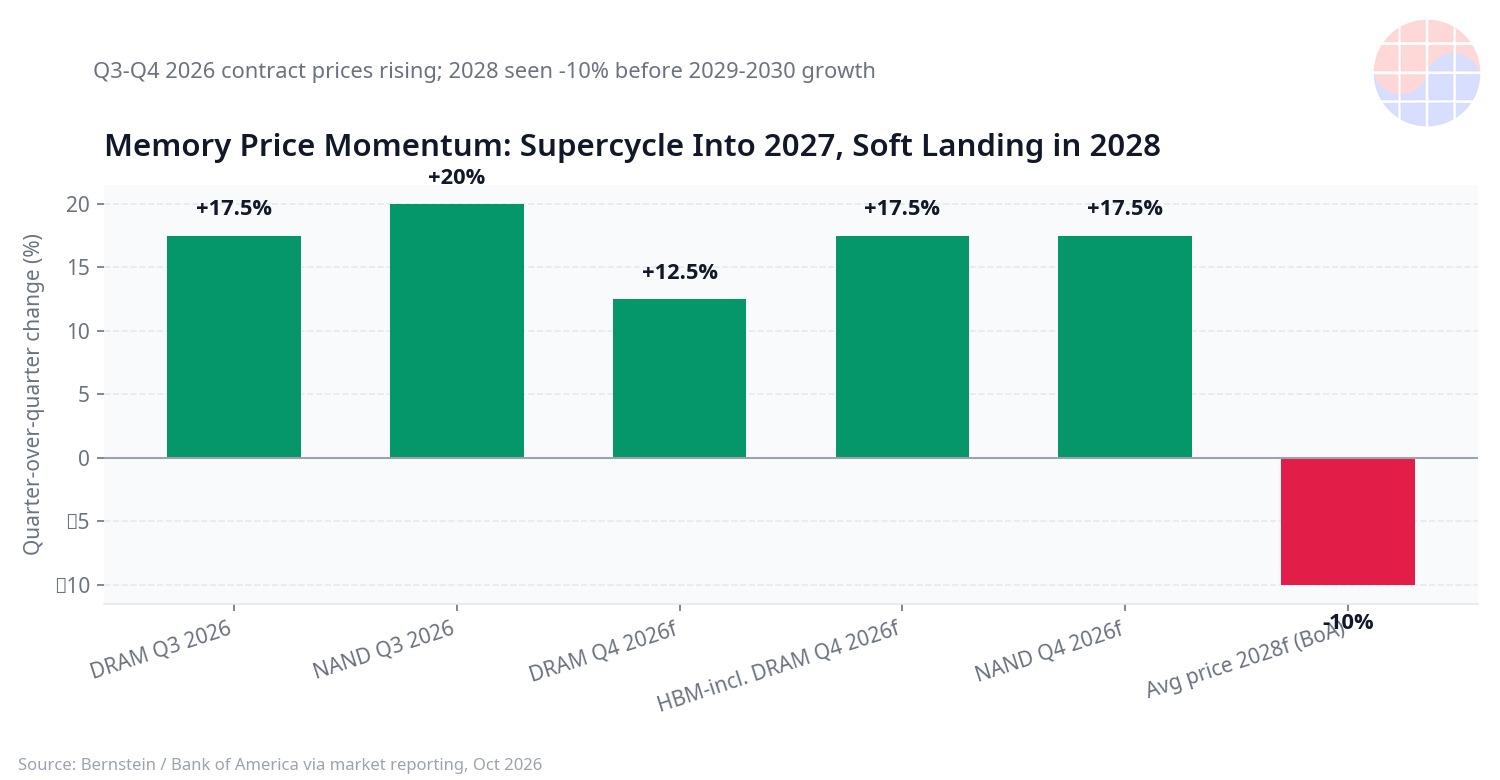
Momentum harga memori: harga kontrak naik dua digit selama Q3–Q4 2026; soft landing ~-10% diperkirakan pada 2028 sebelum pertumbuhan baru pada 2029–2030. (Sumber: kompilasi Bernstein / Bank of America, Oktober 2026)
Argumen supersiklus 3: logika hegemoni — mengapa tak bisa berhenti
Di luar ekonomi ada geopolitik. AI telah menjadi arena kompetisi kekuasaan nasional, bukan sekadar rivalitas industri. Pemerintah AS mendorong rencana investasi TSMC di AS hingga USD 265 miliar di 12 fasilitas semikonduktor dan pengemasan, dan pemerintah di seluruh dunia menggelontorkan subsidi untuk proyek foundry. Perlombaan subsidi negara kini bertumpuk dengan perlombaan investasi swasta.
Dalam struktur ini, logika siklus normal — "pangkas investasi saat permintaan melunak" — mungkin tidak berlaku. Jika biaya tertinggal melebihi biaya overinvestasi, belanja berlanjut bahkan saat merugi. Pada Juli 2026, belanja pusat data swasta AS mencapai rekor USD 75 miliar dalam laju tahunan, naik 57% YoY — sementara konstruksi swasta total stagnan. Investasi pusat data telah melampaui konstruksi residensial untuk pertama kalinya dalam catatan modern. Modal memilih dengan kakinya.
Pertumbuhan struktural permintaan inferensi adalah pilar lain kubu supersiklus. Permintaan training bisa berayun mengikuti siklus pengembangan model, tetapi permintaan inferensi terakumulasi seiring jumlah pengguna ketika agen AI menjamur. Di situlah industri memori melihat: inferensi dibatasi oleh kapasitas memori, sehingga model yang lebih ringan pun tidak mengurangi permintaan memori.
Chase's Take: supersiklus yang diatur oleh listrik
Menjejerkan kedua argumen, saya sampai pada kesimpulan bahwa bingkai perdebatannya salah. Bukan "puncak versus supersiklus" — kedua fenomena berlangsung bersamaan.
Penilaian saya: fundamental 2026–2027 adalah supersiklus. Laba bersih kuartalan Nvidia USD 59,7 miliar, HBM yang terjual habis, dan kenaikan dua digit harga DRAM adalah kas, bukan narasi. Mesin geopolitik kompetisi hegemoni AI tidak akan mati dalam waktu dekat. Ditambah permintaan inferensi yang tumbuh struktural, puncak permintaan teknologi masih tampak jauh.
Tetapi kemacetan listrik secara paksa mengatur kecepatan supersiklus ini. Dengan 315 pusat data antre sambungan jaringan Inggris dan penantian 7–8 tahun untuk 1 GW di wilayah Seoul, bahkan rencana capex paling agresif menghadapi lead time bertahun-tahun hingga operasi aktual. Paradoksnya, ini membuat siklus lebih sehat. Berbeda dengan gelembung dot-com 2000, kendala fisik kini memperlambat overinvestasi. Listrik bertindak sebagai pemutus sirkuit alami.
Risiko sesungguhnya ada pada struktur pendanaan, bukan permintaan teknologi. Kesenjangan belanja-pendapatan 10 banding 1, arus kas bebas negatif, penerbitan obligasi USD 450 miliar, kesepakatan sirkular, perdebatan depresiasi — ini berima dengan Railway Mania Inggris 1840-an. Relnya memang dibangun dan akhirnya dipakai, tetapi sebagian besar investor yang mendanainya di puncak kehilangan uang. Infrastruktur AI bisa mengikuti naskah yang sama: teknologinya bertahan, struktur pendanaannya goyah. Bahwa 40% responden survei BofA menyebut capex AI sebagai sumber paling mungkin peristiwa kredit sistemik menunjuk ke arah yang sama.
Jadi inilah skenario saya. 2026–2027: supersiklus yang diatur listrik berlanjut, dengan kekuatan memori hingga 2027. Sekitar 2028, soft landing memori (~-10% harga) bertepatan dengan uji stres struktur pendanaan. Jika puncak tiba, ia tiba saat itu — dalam bentuk siklus kredit, bukan keruntuhan permintaan teknologi. Investor sebaiknya menikmati kekuatan semikonduktor 2026–2027 sambil menyiapkan lindung nilai untuk jendela leverage 2028.
Implikasi bagi investor, insinyur, dan pembuat kebijakan
- Investor: valuasi infrastruktur AI berada di titik terendah satu dekade — skeptisisme sudah tercermin substansial di harga. Pada fase ini, "siapa mengamankan listrik, dialah pemenang". Rantai nilai kelistrikan — pembangkitan, transmisi, trafo, ESS — sama pentingnya dengan GPU. Di memori, kelola posisi dengan skenario soft landing 2028.
- Insinyur: kemacetan pusat data bermigrasi dari chip ke listrik dan pendinginan. Permintaan talenta di "semikonduktor infrastruktur" — perangkat daya, pendinginan cair, arsitektur distribusi daya — naik struktural. Dari sudut karier, kemampuan desain daya dan termal akan mendapat premi setara desain GPU.
- Pembuat kebijakan: dalam kasus Korea, kemacetannya adalah ruang sambungan jaringan, bukan pembangkitan. Jika 1 GW di wilayah metropolitan butuh 7–8 tahun, penarikan pusat data AI harus direncanakan satu paket dengan ekspansi jaringan. Menyaring aplikasi daya ganda dan memperbaiki kompensasi ESS adalah tugas jangka pendek.
FAQ
Apakah gelembung semikonduktor AI sama dengan gelembung dot-com 2000?
Ada kemiripan dan perbedaan. Kemiripannya adalah kerapuhan pendanaan: infrastruktur dibangun dengan utang, angka permintaan digelembungkan, perdebatan valuasi — pola yang berulang pada 2000 dan Railway Mania 1840-an. Perbedaannya adalah kas. Dot-com adalah gelembung perusahaan merugi; kini Nvidia meraup laba bersih kuartalan USD 59,7 miliar. Teknologinya riil dan uang benar-benar mengalir. Jadi waspadai "gelembung pendanaan", bukan "gelembung teknologi".
Jika kelangkaan listrik teratasi, apakah supersiklus berakselerasi?
Berlawanan dengan intuisi, mungkin tidak. Mengatasi kemacetan listrik mempercepat commissioning pusat data — dan bersamanya risiko overinvestasi. Kendala listrik saat ini juga berfungsi sebagai katup pengaman yang memperlambat siklus. "Ekspansi yang dikelola" dengan investasi infrastruktur listrik paralel adalah skenario tersehat.
Berapa lama supersiklus memori bertahan?
Prospek saat ini melihat kelangkaan hingga 2027. Tingkat kecukupan DRAM naik dari 79% pada 2026 menuju garis keseimbangan 100% hanya pada 2027. Namun Bank of America memproyeksikan soft landing 2028 — harga rata-rata -10% (DRAM -5%, NAND -13%) — sebelum pertumbuhan baru pada 2029–2030. Ini selaras dengan skenario supersiklus yang diatur listrik.
Bagaimana investor individu sebaiknya menyikapi saham semikonduktor sekarang?
Valuasi telah jatuh ke titik terendah satu dekade, sehingga bisa dibilang skeptisisme sebagian besar sudah tercermin di harga. Namun dengan risiko siklus kredit sekitar 2028, masuk bertahap dan diversifikasi ke rantai nilai listrik dan infrastruktur tampak lebih bijak daripada taruhan terkonsentrasi. Artikel ini bukan nasihat investasi.
Catatan: artikel ini ditulis pada 16 Oktober 2026 berdasarkan materi publik. Prospek capex dan harga dapat berubah mengikuti kondisi pasar dan bukan merupakan rekomendasi beli/jual sekuritas apa pun.


