 VLSI Korea
Market Bulletin: Rekabelisasi 800 Volt — Pusat Data AI Membangun Ulang Penyaluran Daya di Sekitar GaN dan SiC
Navitas dan Infineon memamerkan board daya GaN 24-kW dan PSU 27-kW di OCP 2026; arsitektur 800VDC NVIDIA menargetkan rak AI 1-MW mulai 2027 dan kandungan semikonduktor daya per rak naik 2x menjadi USD 100.000 (estimasi onsemi).


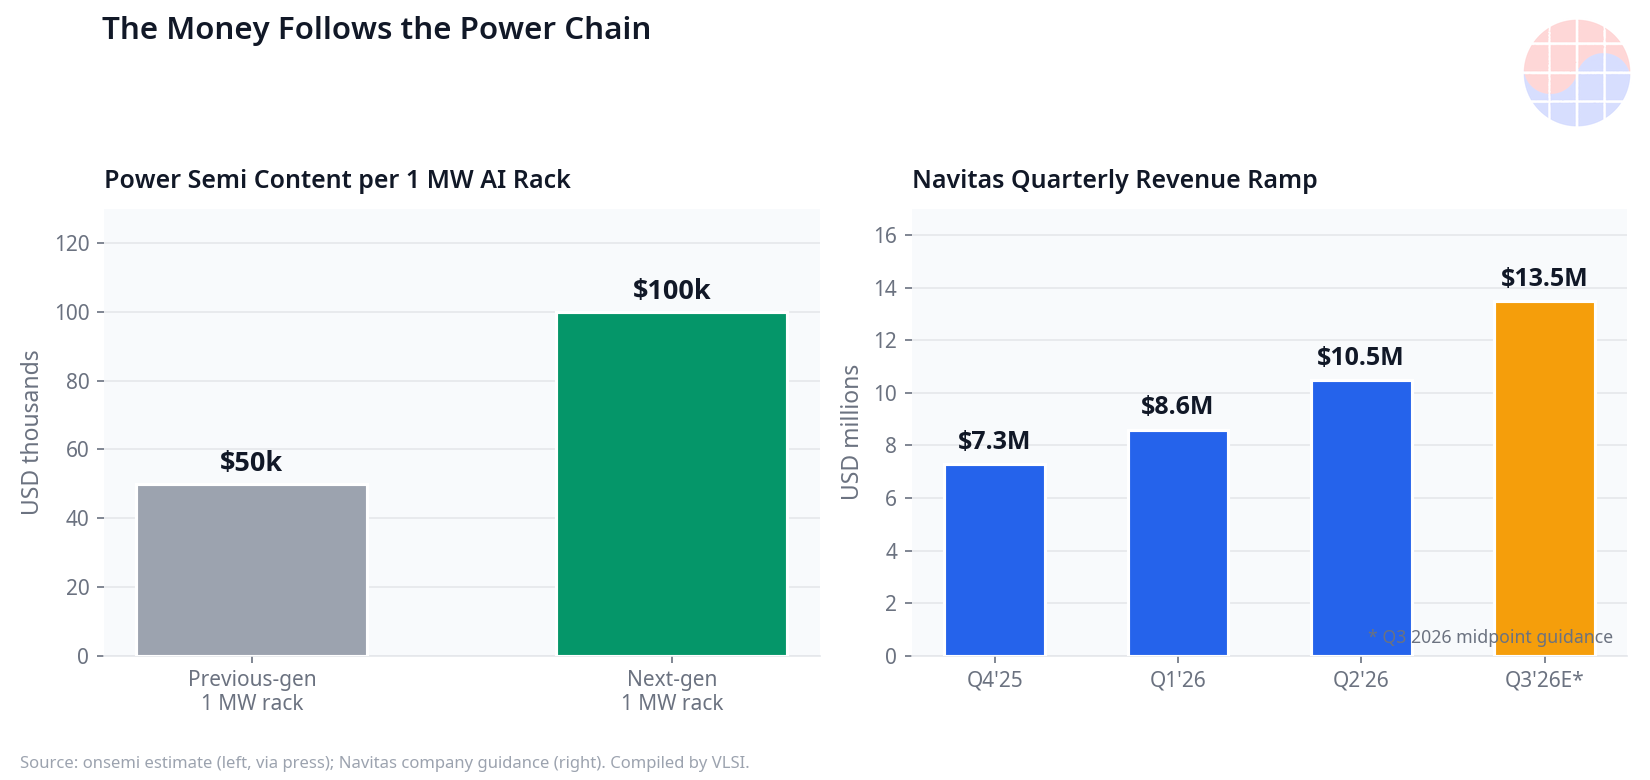
Penyaluran daya adalah batasan baru penskalaan pusat data AI, dan industri semikonduktor daya kini sedang dibangun ulang di sekitar GaN dan SiC. NVIDIA memimpin perombakan arsitektur dengan rantai daya 800 V DC yang ditujukan untuk rak AI 1-megawatt mulai 2027, dan OCP Global Summit 2026 (San Jose, 13–15 Oktober) menempatkan daya pusat data sebagai sorotan utama. Pemicunya terukur: estimasi onsemi menempatkan kandungan semikonduktor daya per rak AI generasi baru 1-MW pada USD 100.000 — dua kali lipat dari USD 50.000 generasi sebelumnya. Buletin ini merangkum sinyal pasar dari OCP 2026, spesifikasi arsitektur, dan siapa yang menang dan kalah saat tembaga dan fisika konvensional mencapai batasnya.
Poin-Poin Penting
- Navitas dan NVIDIA memamerkan board daya GaN 24-kW 800V-ke-12V di AI Factory MGX Wall milik NVIDIA pada OCP 2026, dengan target efisiensi 97% pada beban penuh (target perusahaan) dan densitas daya di atas 2.000 W/in³, sekaligus menghilangkan tahap konverter bus menengah 50-V. Source: EE Times, Oct 16 2026
- Infineon memamerkan board referensi PSU tiga fase 27-kW untuk server AI yang memenuhi spesifikasi OCP ORV3, mencapai 116 W/in³ dibanding minimum ORV3 sebesar 94 W/in³, berbasis PFC ANPC lima level dan LLC tiga level dengan kontrol digital. Source: EE Times, Oct 16 2026
- Arsitektur 800V HVDC milik NVIDIA (diumumkan 2025) mengonversi daya jaringan 13,8 kV AC menjadi 800 V DC di perimeter pusat data untuk menopang rak IT 1-megawatt mulai 2027, dengan target perusahaan: tembaga 45% lebih sedikit, daya per konduktor 85% lebih tinggi, dan TCO hingga 30% lebih rendah. Mitra yang disebutkan: ABB, Eaton, Schneider Electric, dan Vertiv; produksi skala penuh bersama sistem Kyber pada 2027, dengan row power center 2 MW per baris dan target sistem kelas Rubin Ultra ~576 GPU per rak pada ~1 MW. Source: TokenPost · Source: Cobtel
- Nilai kandungan daya per rak melonjak: onsemi memperkirakan kandungan semikonduktor daya per rak AI 1-MW generasi berikutnya naik dari USD 50.000 menjadi USD 100.000. NVIDIA mencantumkan LITEON sebagai pemasok komponen sistem 800VDC; bisnis terkait AI LITEON mencapai 20% dari pendapatan 2025 dan berpotensi mencapai 40% pada 2026 (earnings call Q3 2025 perusahaan). Source: AInvest · Source: CommonWealth English, Oct 2025
- Navitas memasuki fase ramp pendapatan: USD 7,3 juta (Q4 2025) → USD 8,6 juta (Q1 2026) → ~USD 10,5 juta (Q2 2026), dengan guidance Q3 2026 sekitar USD 13,5 juta pada titik tengah (~+28% kuartal-ke-kuartal); hasil Q3 2026 dijadwalkan 3 November 2026. Source: Tickeron · Source: Finimize
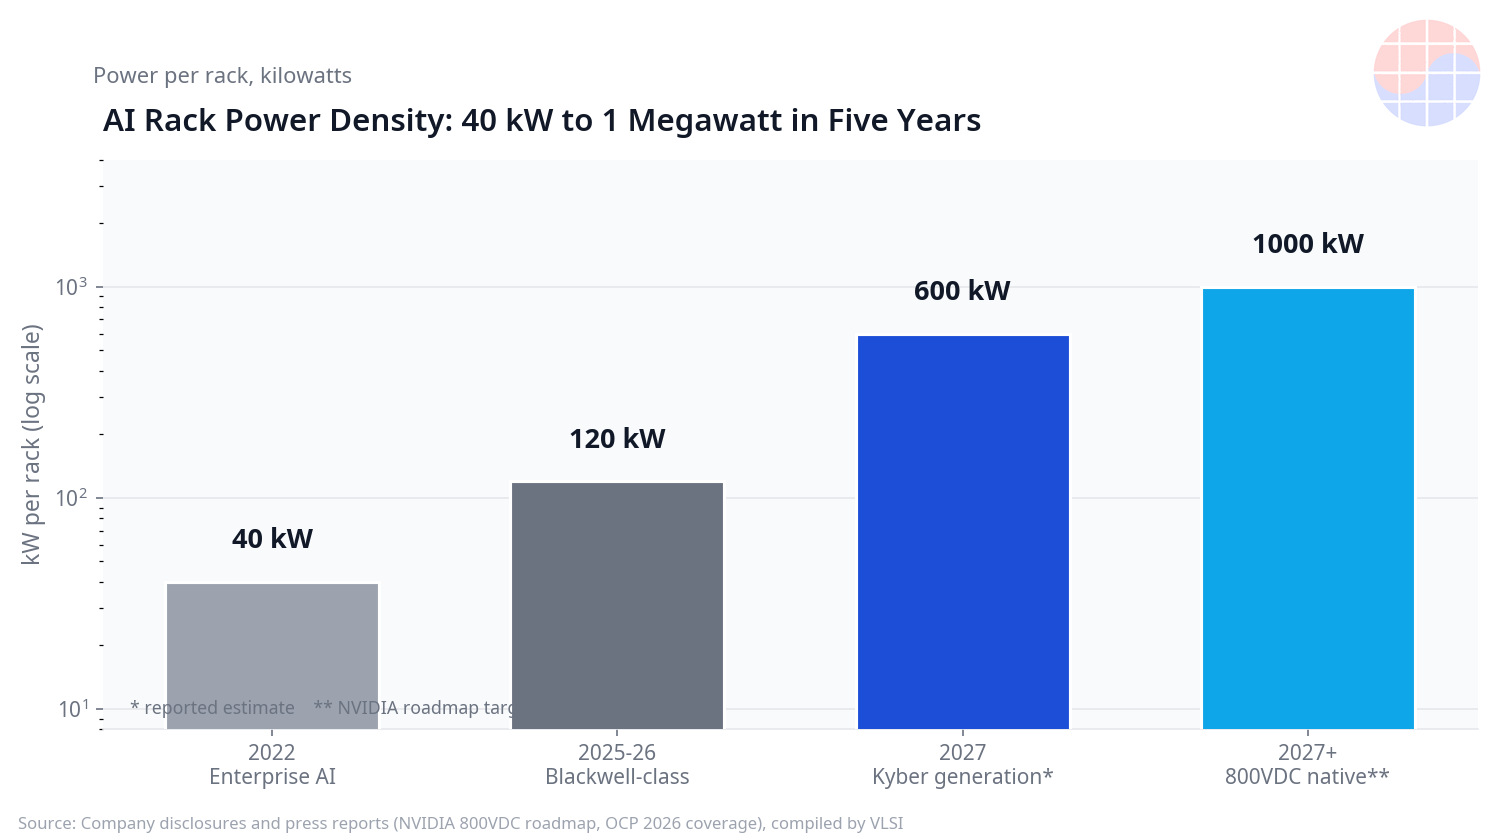
- Konteks skala: IEA memperkirakan konsumsi listrik gabungan pusat data global mencapai ~1.000 TWh pada 2026, sementara daya rak AI naik dari ~40 kW (awal 2020-an) ke 120 kW+ (2026), ~600 kW (generasi Kyber), dan 1 MW per rak dengan 800VDC mulai 2027. Source: AInvest · Source: Wedbush/TokenRing, Jan 2026
Pembaruan Pasar
Tabel berikut membandingkan rantai daya konvensional berbasis AC dengan arsitektur 800VDC yang didorong NVIDIA. Angka klaim ditandai sebagai target perusahaan, bukan hasil terukur independen.
| Dimensi | Rantai AC Konvensional | Arsitektur 800VDC (NVIDIA) |
|---|---|---|
| Daya rak | ~40 kW (awal 2020-an); 120 kW+ (2026) | ~600 kW (generasi Kyber); 1 MW per rak dari 2027 |
| Tegangan distribusi | AC ke PSU rak, lalu bus DC menengah (mis. 50 V) | 800 V DC dari perimeter pusat data; 800V-ke-12V langsung |
| Tembaga | Dasar konvensional | Target: ~45% lebih sedikit tembaga |
| Daya per konduktor | Dasar konvensional | Target: hingga 85% lebih tinggi |
| TCO | Dasar konvensional | Target: hingga 30% lebih rendah |
| Tahap konversi | Termasuk tahap konverter bus menengah 50-V | Tahap 50-V dihilangkan (board Navitas); PFC + LLC efisiensi tinggi |
| Waktu produksi | Berjalan | Produksi skala penuh bersama sistem Kyber pada 2027 |
Sources: TokenPost, Cobtel, EE Times, Oct 16 2026. Angka tembaga/TCO/densitas adalah target/klaim perusahaan.
Pandangan VLSI
Daya kini menjadi batasan pengikat (binding constraint) ekspansi AI. Komputasi telah diskalakan puluhan kali lipat dalam lima tahun, tetapi fisika penyaluran daya — tembaga, rugi konversi, dan panas — tidak ikut diskalakan. Ketika rak naik dari 40 kW ke 1.000 kW, setiap persen rugi konversi berubah menjadi megawatt panas yang harus dibuang dan dibayar. Di sinilah wide-bandgap masuk: GaN dan SiC beralih lebih cepat dengan rugi lebih kecil dibanding silikon konvensional, sehingga satu tahap konversi (bus 50-V) bisa dihapus total dan densitas daya melesat di atas 2.000 W/in³. Ini bukan peningkatan bertahap — ini perubahan arsitektur yang memindahkan nilai dari tembaga dan besi ke semikonduktor.
Pemenang struktural: pemasok GaN/SiC (Navitas, onsemi, Infineon) yang komponennya kini menentukan efisiensi rak; pembuat PSU dan komponen sistem yang masuk ekosistem 800VDC seperti LITEON dan Delta; serta foundry daya yang bisa memasok proses GaN/SiC bervolume. Yang tertekan: pemain IGBT silikon murni yang tidak punya portofolio wide-bandgap — saat rantai daya dirancang ulang di sekitar efisiensi, posisi mereka di segmen AI menyempit.
Sudut Korea: presentasi earnings resmi Q3 2025 DB HiTek mencantumkan GaN sebagai area ekspansi proses baru, berdampingan dengan BCD dan MOSFET tegangan tinggi. Source: DB HiTek Q3 2025 earnings presentation Sebagai foundry daya 8-inci Korea yang melayani 400+ pelanggan global (Source: Asia Business Daily English, Nov 2025), langkah DB HiTek ke GaN menempatkan Korea pada rantai pasok yang sama dengan yang sedang ditarik NVIDIA — relevan seiring buildout pusat data domestik yang juga menghadapi kendala daya yang sama.
Chase's Take: Saya membaca OCP 2026 sebagai momen ketika "daya" berhenti menjadi masalah fasilitas dan menjadi masalah semikonduktor. Angka yang paling saya perhatikan bukan 97% — itu target, bukan hasil — melainkan penghapusan tahap bus 50-V: ketika satu tahap konversi hilang dari rantai, yang hilang bukan sekadar komponen, melainkan seluruh lapisan pemasok. Pertanyaannya sekarang bukan apakah GaN menang di daya AI, melainkan seberapa cepat rantai pasok — foundry, PSU, busbar, konektor — bisa mengikuti kecepatan arsitektur NVIDIA.
Prospek
- Ramp Kyber 2027: produksi skala penuh arsitektur 800VDC bersama sistem Kyber adalah tonggak validasi — keterlambatan atau percepatan akan menggerakkan seluruh rantai pasok daya AI.
- Adopsi ORV3: board referensi seperti PSU tiga fase 27-kW Infineon (116 W/in³ vs minimum 94 W/in³) menetapkan patokan densitas baru; sejauh mana hyperscaler mengadopsi spesifikasi ini menentukan kecepatan standarisasi.
- Pemisahan SiC vs GaN di tegangan tinggi: GaN memimpin pada konversi 800V-ke-12V, tetapi peran SiC pada sisi tegangan yang lebih tinggi belum final — pembagian kerja keduanya akan menentukan peta pemenang.
- Kapasitas WBG Tiongkok: ekspansi kapasitas GaN/SiC di Tiongkok dapat menekan harga dan mengubah kalkulasi TCO — pantau siapa yang memasok volume, bukan hanya siapa yang memamerkan board referensi.
FAQ
Apa itu arsitektur 800V HVDC NVIDIA?
Arsitektur daya pusat data (diumumkan 2025) yang mengonversi daya jaringan 13,8 kV AC menjadi 800 V DC di perimeter pusat data, lalu mendistribusikannya langsung ke rak — menopang rak IT 1-megawatt mulai 2027 dengan target tembaga 45% lebih sedikit dan TCO hingga 30% lebih rendah (target perusahaan). Source: TokenPost
Mengapa GaN dan SiC penting untuk daya AI?
Semikonduktor wide-bandgap beralih lebih cepat dengan rugi konversi lebih kecil dibanding silikon konvensional, memungkinkan efisiensi lebih tinggi dan densitas daya yang jauh lebih besar — misalnya board GaN 24-kW Navitas menargetkan 97% efisiensi pada beban penuh dan di atas 2.000 W/in³. Source: EE Times, Oct 16 2026
Berapa besar peluang pasar semikonduktor daya per rak AI?
onsemi memperkirakan kandungan semikonduktor daya per rak AI 1-MW generasi berikutnya naik dua kali lipat dari USD 50.000 menjadi USD 100.000. Source: AInvest
Apa relevansinya bagi Korea?
Presentasi earnings Q3 2025 DB HiTek mencantumkan GaN sebagai area ekspansi proses baru di samping BCD/MOSFET tegangan tinggi; DB HiTek adalah foundry daya 8-inci Korea yang melayani 400+ pelanggan global, sehingga ekspansi ini menempatkan Korea pada rantai pasok daya AI yang sedang dibangun ulang. Source: DB HiTek · Source: Asia Business Daily English, Nov 2025


