VLSI Korea
Mengapa ByteDance Bernegosiasi dengan MediaTek: Pasar Silikon Kustom USD 80 Miliar yang Diciptakan Kontrol Ekspor
ByteDance bernegosiasi dengan MediaTek untuk membeli chip AI kustom bagi pusat data. Dilarang membeli chip kelas atas Nvidia, raksasa teknologi Tiongkok mengakali kontrol ekspor dengan ASIC di bawah ambang batas. MediaTek membidik 15–20% dari pasar USD 80 miliar pada 2027.



Ringkasan 30 Detik
Kontrol ekspor tidak menghapus permintaan AI Tiongkok. Ia justru merancangnya ulang menjadi sebuah spesifikasi bernama "di bawah ambang batas". Negosiasi lanjutan ByteDance dengan MediaTek untuk membeli chip AI kustom (ASIC) pusat data menandakan bahwa raksasa teknologi Tiongkok — yang dilarang membeli chip kelas atas Nvidia — kini mengindustrialisasi rute zona abu-abu: silikon yang dirancang khusus agar berada tepat di bawah ambang komputasi AS. MediaTek memperkirakan pasar chip AI kustom mencapai USD 80 miliar pada 2027 dan menargetkan 15–20% di antaranya — enam hingga delapan kali lipat dari perkiraan pendapatan chip AI sekitar USD 2 miliar tahun ini. Yang lebih revealing adalah langkah Nvidia: dengan chip terbaiknya diblokir di Tiongkok, ia sepakat pada akhir Agustus menginvestasikan USD 3,5 miliar dalam obligasi konversi MediaTek. "Kalau tidak bisa menjual chip, beli perancang chipnya" adalah lindung nilai, bukan lelucon. ByteDance, pada bagiannya, mengamankan pinjaman USD 30 miliar pada September — sisi permintaan sudah memegang modalnya. Yang kini menentukan di mana pasar ini tinggal bukanlah teknologi, melainkan ambang batas itu sendiri.
Latar Belakang: Pintu yang Tertutup dan Jendela yang Terbuka
Pada 14 Oktober 2026, dilaporkan bahwa ByteDance tengah dalam negosiasi lanjutan dengan MediaTek dari Taiwan untuk membeli chip kustom bagi pusat datanya. Nilainya tidak diungkap; kesepakatan belum final. ByteDance tidak segera berkomentar; MediaTek menolak berkomentar. Source
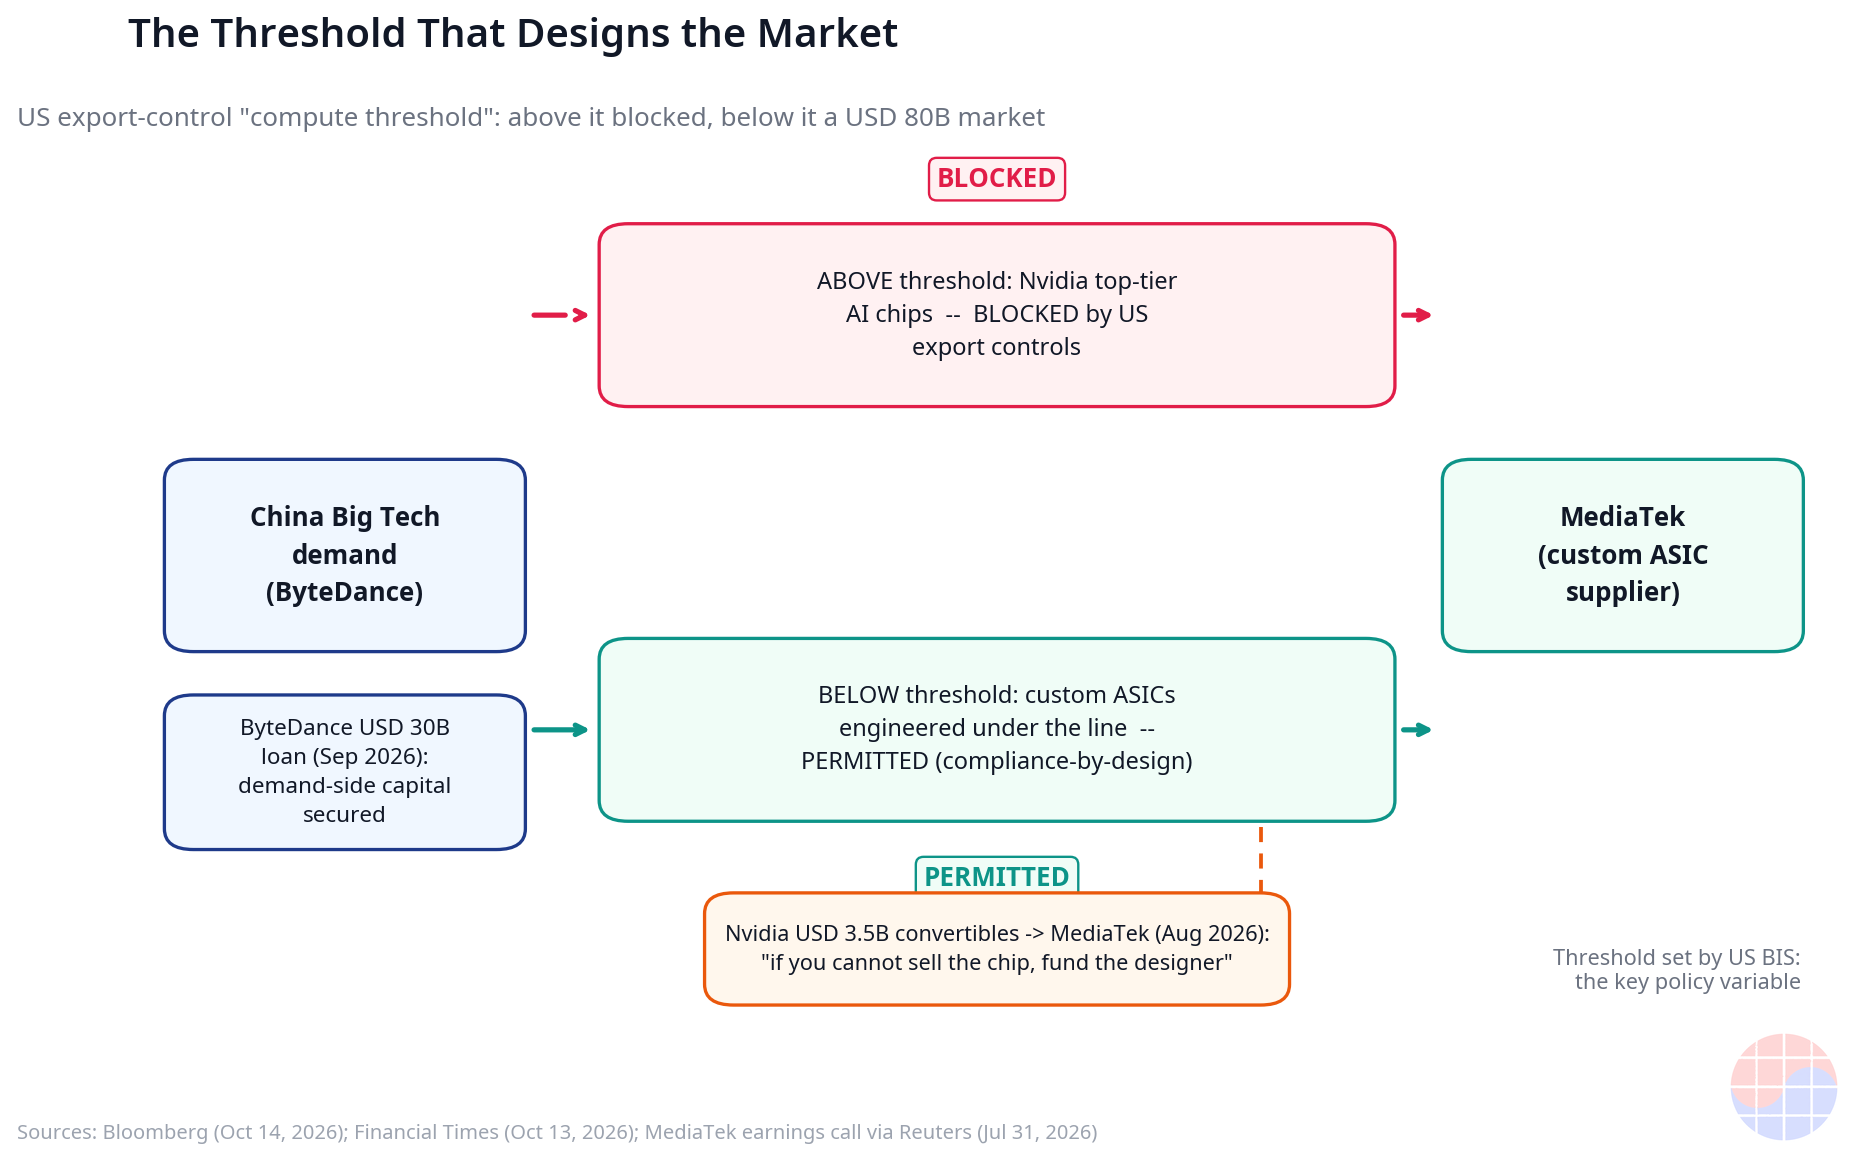
Latarnya lugas. Aturan ekspor AS melarang ByteDance, Alibaba, dan Tencent membeli chip AI paling canggih Nvidia. Para pembuat chip domestik Tiongkok tidak mampu menutup kesenjangan — ketua bergilir Huawei, Xu Zhijun, mengakui pada Juni bahwa perusahaannya belum mengamankan kapasitas produksi yang cukup "bahkan untuk memenuhi permintaan domestik Tiongkok". Namun aturan itu punya celah: kemitraan dengan perancang chip diizinkan selama daya komputasi AI yang dicari perusahaan Tiongkok berada di bawah ambang yang ditetapkan. Source
Pengadaan ByteDance sudah berjalan dua jalur. Jalur pertama adalah silikon kustom: kesepakatan awal tahun ini dengan Qualcomm untuk jutaan chip AI, negosiasi pada Juni dengan Iluvatar CoreX dari Tiongkok untuk 50.000 chip AI, dan kini MediaTek sebagai kartu ketiga di atas meja. Jalur kedua adalah memanfaatkan ulang produk yang tidak dicakup kontrol. Pada 13 Oktober, Financial Times melaporkan perusahaan-perusahaan Tiongkok membeli lebih dari satu juta GPU Nvidia untuk gaming dan workstation tahun ini — RTX PRO 6000D, RTX PRO 5000, dan RTX 5090 — mengarahkan silikon yang diizinkan ekspor ke beban kerja AI ringan. Laporan FT yang sama menempatkan produksi chip AI Tiongkok 2026 sekitar 3,5 juta unit berbanding permintaan melebihi 5 juta: defisit setidaknya 1,5 juta unit. Source
Ada kanal ketiga di luar perbatasan: cloud lepas pantai. Alibaba dan ByteDance telah melatih model bahasa besar dengan semikonduktor canggih buatan AS yang terpasang di pusat data Asia Tenggara, dan Tencent menandatangani sewa lima tahun senilai sekitar USD 7 miliar dengan Oracle untuk sekitar 100.000 chip AI canggih di Asia Tenggara. Tutup pintunya, permintaan keluar lewat jendela. Pembicaraan ByteDance–MediaTek adalah yang terbesar di antara jendela-jendela itu. Source
Deep Dive Bisnis: Anatomi Pasar yang Dirancang Regulasi
Deklarasi MediaTek: dari perusahaan smartphone menjadi perusahaan pusat data
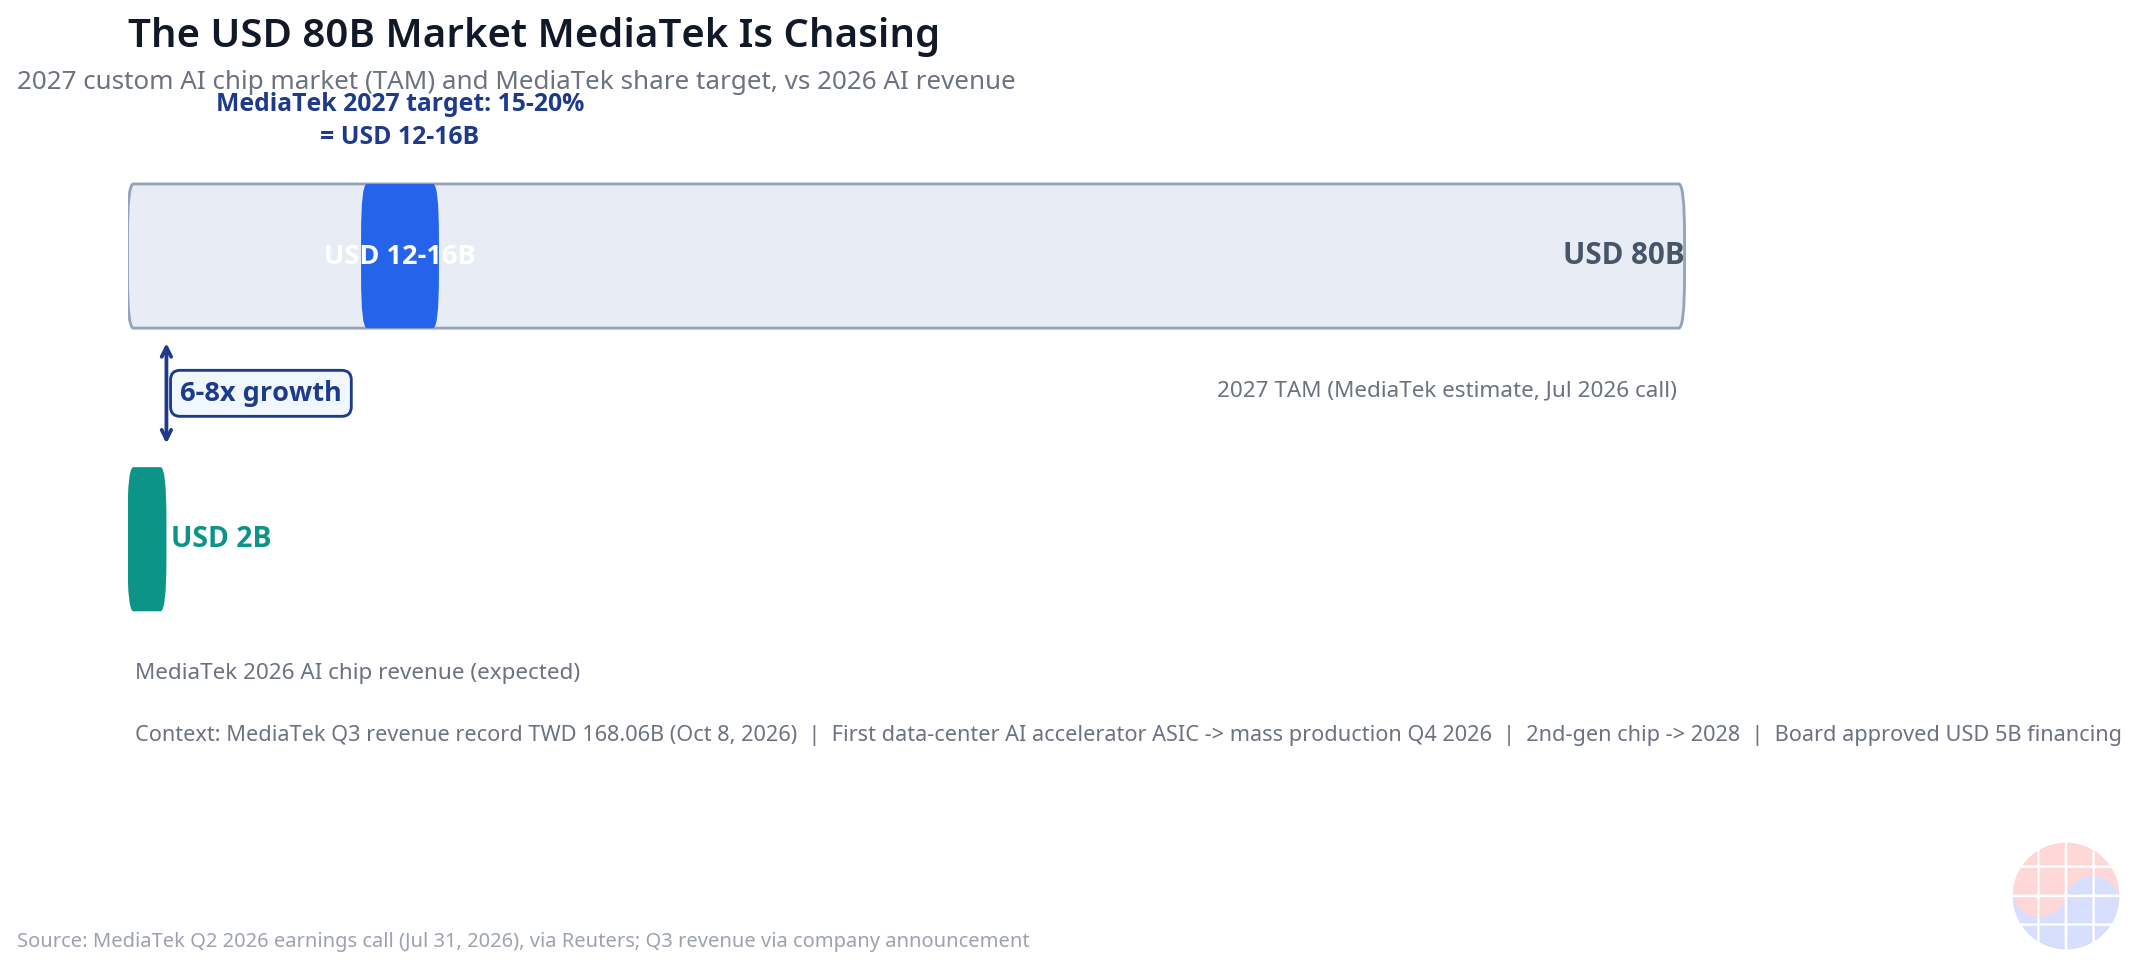
MediaTek dikenal lewat prosesor smartphone. Namun pada panggilan pendapatan Juli, CEO Rick Tsai menulis ulang masa depan perusahaan: ia menempatkan pasar chip AI kustom 2027 di USD 80 miliar dan menaikkan target pangsa menjadi 15–20%, dari 10–15%. Ia memperkirakan pendapatan chip AI pusat data melampaui USD 2 miliar pada 2026. Dewan menyetujui anggaran pembiayaan diskresioner USD 5 miliar untuk ekspansi. Source
Mari berhitung. Lima belas persen dari USD 80 miliar adalah USD 12 miliar; dua puluh persen adalah USD 16 miliar — enam hingga delapan kali lipat dari USD 2 miliar yang diperkirakan tahun ini. ASIC akselerator AI pusat data pertamanya memasuki produksi massal pada kuartal keempat 2026, dengan chip generasi kedua ditargetkan untuk 2028. Pendapatan kuartal ketiga sudah mencetak rekor kuartalan TWD 168,06 miliar. Source

Perubahan model bisnis lebih penting daripada angkanya. SoC smartphone adalah permainan volume dengan margin tipis — pendapatan chip seluler MediaTek turun 20% year-on-year pada kuartal kedua. ASIC kustom adalah kebalikannya: pelanggan ikut mendanai pengembangan, produksi mengikuti pesanan pasti, dan satu kemenangan desain menghasilkan pendapatan berulang bertahun-tahun. Google sudah menjadi pelanggan besar pertama MediaTek di bisnis ini — MediaTek adalah vendor kunci untuk TPU Google. ByteDance sebagai pelanggan besar kedua akan mengubah konsentrasi pelanggan dari "bergantung pada Google" menjadi portofolio "Google plus raksasa teknologi Tiongkok": diversifikasi risiko geopolitik yang sekaligus merupakan risiko geopolitik itu sendiri.
Paradoks Nvidia: sang juara mendanai calon rival
Pada akhir Agustus, Nvidia sepakat menginvestasikan USD 3,5 miliar dalam obligasi konversi MediaTek. Alasan resminya adalah kolaborasi teknologi — keduanya bekerja sama dalam ekosistem NVLink Fusion, yang memungkinkan chip kustom tersambung ke infrastruktur interkoneksi berkecepatan tinggi Nvidia. Source
Di balik siaran pers, strukturnya terbaca sebagai lindung nilai. Nvidia tidak bisa menjual chip terbaiknya ke Tiongkok. Sebagai gantinya, pelanggan yang tidak bisa ia layani (ByteDance) membeli chip dari perancang yang ia danai (MediaTek). Dua skenario, keduanya dapat diterima Nvidia. Skenario A: kontrol melonggar dan penjualan langsung kembali — bisnis inti pulih. Skenario B: kontrol bertahan dan pasar ASIC kustom tumbuh — obligasi konversi dan penguncian ekosistem NVLink menangkap imbal hasil tidak langsung. Bagaimanapun, Nvidia tetap di meja. "Kalau tidak bisa menjual chip, beli perancang chipnya" adalah positioning, bukan humor.
Pilihan instrumennya disengaja. Konversi, bukan ekuitas. Jika saham naik, konversi dan ambil kenaikannya; jika bisnis goyah, tagih sebagai kreditur. Saham MediaTek naik 148,6% tahun ini dibanding indeks acuan Taiwan. Ya, sahamnya turun 6,93% ke TWD 4.165 pada 15 Oktober — tetapi Taiex turun 3,41% pada hari yang sama dalam aksi jual makro yang menenggelamkan berita spesifik perusahaan. Source
Kalkulasi ByteDance: persenjataan USD 30 miliar
Sisi permintaan sudah terkapitalisasi. ByteDance mengamankan pinjaman USD 30 miliar pada September untuk ekspansinya. Dilaporkan ia mempertimbangkan belanja modal hingga USD 70 miliar tahun ini, berpotensi hingga USD 100 miliar pada 2027 jika kondisi memungkinkan. Source
Strategi pengadaan ByteDance, dalam tabel:
| Jalur | Isi | Status | Skala |
|---|---|---|---|
| ASIC kustom 1 | Chip AI Qualcomm | Dikontrak (awal 2026) | Jutaan unit |
| ASIC kustom 2 | Iluvatar CoreX | Negosiasi (Juni 2026) | 50.000 unit |
| ASIC kustom 3 | Chip kustom MediaTek | Negosiasi lanjutan (Okt 2026) | Tidak diungkap |
| GPU zona abu-abu | RTX PRO 6000D / 5000 / RTX 5090 | Berjalan | 1 juta+ unit (seluruh Tiongkok) |
| Cloud lepas pantai | Sewa Asia Tenggara | Berjalan | mis., kesepakatan Tencent–Oracle ~USD 7 miliar |
Tabel itu menyampaikan satu hal: ByteDance merancang rantai pasoknya berdasarkan spesifikasi mana yang lolos filter, bukan siapa yang menjual. Tujuan multi-vendor adalah diversifikasi risiko kebijakan, bukan daya tawar harga — sebuah struktur di mana tidak ada satu kanal yang diblokir dapat menghentikan rencana AI-nya. Itu adalah pengadaan sebagai rekayasa risiko.
Ambang batas: variabel kebijakan yang menentukan alamat pasar

Arsitek sejati pasar ini adalah Bureau of Industry and Security (BIS) AS. Satu baris regulasi — "ambang daya komputasi" — menentukan alamat pasar. Di atas ambang: pasar monopoli Nvidia (tidak termasuk Tiongkok). Di bawah: pasar ASIC kustom yang diperebutkan (termasuk Tiongkok). Geser sedikit garisnya dan miliaran dolar permintaan pindah domisili.
Itu menjadikan kompetensi inti pasar ini bukan desain chip melainkan desain dengan kepatuhan ekspor tertanam: kemampuan memeras performa maksimum tepat di bawah ambang dan kelincahan menyesuaikan spesifikasi saat ambang bergerak. Target 15–20% MediaTek kemungkinan adalah taruhan pada kecepatan adaptasi regulasi sama besarnya dengan pada silikon.
Pandangan Chase: Regulasi Tidak Menghapus Pasar — Ia Merancangnya Ulang
Buku teks MBA mengajarkan regulasi sebagai biaya: beban kepatuhan, risiko denda, hambatan masuk. Tidak salah. Namun kasus ini menunjukkan wajah lain regulasi. Kontrol ekspor tidak mengurangi permintaan AI Tiongkok satu dolar pun. Ia menggambar ulang spesifikasi yang bisa dilalui permintaan, dan produk yang pas dengan spesifikasi itu — ASIC kustom — menjadi bisnis bernilai miliaran dolar. Regulasi tidak menghapus pasar; ia merancang pasar.
Melalui lensa itu, deklarasi TAM USD 80 miliar MediaTek bukanlah prakiraan pasar melainkan interpretasi regulasi: taruhan tentang seberapa besar pasar di bawah ambang. Dan USD 3,5 miliar Nvidia dalam obligasi konversi adalah arbitrase regulasi ala buku teks — membeli saham pemain yang bisa menjual di pasar tempat Anda tidak bisa. Membangun model bisnis di garis perbatasan sebuah regulasi adalah legal, dan cerdik.
Satu klarifikasi tentang perbedaan dengan analisis TCO silikon internal hyperscaler pada 13 Oktober. Karya itu adalah ekonomi sisi pembeli — berapa total biaya kepemilikan yang dihemat chip sendiri versus GPU Nvidia. Karya ini adalah ekonomi sisi penjual dan sisi pembuat aturan. Permintaan sama, tetapi siapa yang memasok dan dengan spesifikasi apa menentukan siapa yang memiliki USD 80 miliar itu. Jika analisis TCO membaca label harga chip, analisis ini membaca siapa yang menulis labelnya.
Argumen tandingan layak mendapat tempat. Pertama, kesepakatan belum final — "negosiasi lanjutan" bukan kontrak. Kedua, penurunan 6,93% MediaTek pada hari berita menunjukkan pasar tidak membacanya sebagai positif jangka pendek — meski aksi jual makro mengaburkan sinyal. Ketiga, ambang bisa bergerak kapan saja: jika BIS menurunkannya, pasar zona abu-abu menyusut. Mengatakan ambang adalah variabel kebijakan kunci memotong dua arah — setiap taruhan di pasar ini membawa risiko kebijakan.
Implikasi: Pelajaran Investasi dan Manajemen
Bagi investor: 1. Ambang adalah katalisnya. Penyesuaian ambang BIS, penambahan Entity List baru, dan perubahan kebijakan lisensi secara langsung mengubah ukuran pasar ASIC kustom. Ini sektor di mana kalender kebijakan sama pentingnya dengan kalender pendapatan. 2. Medan pembuktian MediaTek adalah Q4 2026. ASIC akselerator AI pusat data pertamanya memasuki produksi massal. Apakah panduan pendapatan USD 2 miliar tercapai — dan apakah pembicaraan ByteDance berubah menjadi kontrak — akan menentukan kredibilitas ambisi USD 12–16 miliar untuk 2027. 3. Baca lindung nilai Nvidia. USD 3,5 miliar dalam obligasi konversi adalah pengakuan Nvidia sendiri bahwa permintaan Tiongkok akan ASIC kustom bersifat struktural. Pendapatan yang terblokir dari penjualan Nvidia di Tiongkok bermigrasi ke pipa pesanan vendor silikon kustom.
Bagi manajer: 1. Pengadaan kini adalah permainan spesifikasi, bukan permainan lembar data. Lebih banyak perusahaan akan merancang rantai pasok berdasarkan "spesifikasi yang lolos", seperti ByteDance. Perusahaan yang menangani barang terkendali ekspor sebaiknya menyelaraskan penjualan dengan desain adaptasi ambang pelanggan mereka. 2. Diversifikasi pembeli adalah peluang pemasok. Dalam struktur di mana pembeli raksasa mencari perancang kedua dan ketiga, Anda tidak butuh teknologi terbaik — adaptor regulasi tercepat bisa memenangkan desain. 3. Perhatikan jam penggalangan modal. Pinjaman USD 30 miliar ByteDance, amplop pembiayaan USD 5 miliar MediaTek — keduanya mengamankan modal lebih dulu di pasar di mana "permintaan ada, masalahnya spesifikasi pasokan". Di pasar berketidakpastian tinggi, kecepatan penggalangan dana adalah kecepatan eksekusi.
FAQ
Q1. Apakah negosiasi ByteDance–MediaTek sudah final? Belum. Per pelaporan 14 Oktober 2026, pembicaraan digambarkan "lanjutan", tanpa nilai yang diungkap. ByteDance tidak segera berkomentar dan MediaTek menolak berkomentar. Apakah pembicaraan berubah menjadi kontrak — dan pada skala apa — adalah hal yang perlu diawasi.
Q2. Mengapa kesepakatan ini dimungkinkan di bawah kontrol ekspor AS? Aturan saat ini mengizinkan kesepakatan dengan perancang chip selama daya komputasi AI yang dicari perusahaan Tiongkok tetap di bawah ambang yang ditetapkan. Chip AI kelas atas Nvidia melampaui ambang dan dilarang, tetapi ASIC kustom yang dirancang di bawahnya dapat ditransaksikan.
Q3. Seberapa kredibel target pasar USD 80 miliar dan pangsa 15–20% MediaTek? Angka-angka itu berasal dari CEO Rick Tsai pada panggilan pendapatan Juli 2026, menurut Reuters. USD 80 miliar adalah estimasi pasar (TAM) MediaTek; 15–20% adalah target, bukan pendapatan yang dikomitmenkan — target ambisius senilai enam hingga delapan kali lipat dari USD 2 miliar yang diperkirakan untuk chip AI tahun ini. Ramp produksi ASIC akselerator AI pertamanya pada Q4 2026 adalah medan pembuktian pertama.
Q4. Mengapa Nvidia menginvestasikan USD 3,5 miliar pada calon rival seperti MediaTek? Di luar kolaborasi teknologi NVLink Fusion yang dinyatakan, strukturnya adalah lindung nilai. Dilarang menjual chip ke Tiongkok secara langsung, Nvidia mendanai perancang yang menyerap permintaan Tiongkok. Jika kontrol bertahan, obligasi konversi dan penguncian ekosistem menghasilkan imbal tidak langsung; jika melonggar, bisnis inti pulih — posisi yang bertengger di kedua hasil.
Artikel ini adalah analisis berdasarkan pelaporan publik dan pernyataan perusahaan, bukan nasihat investasi. Status negosiasi dan angka mencerminkan kondisi pada saat pelaporan dan dapat berubah.