 VLSI Korea
Laba Berlipat Dua, Harga Turun: Laporan Keuangan Minggu Ini Menentukan Perdebatan Chip
SOX turun 11,41% dalam sepekan setelah delapan hari penurunan beruntun, tetapi laba konstituen SMH kira-kira berlipat dua dalam setahun dan P/E trailing turun dari 38x ke 32x. TSMC dan ASML sudah menjawab dengan angka rekor. Empat laporan, Lam 21 Okt hingga Intel 29 Okt, menentukan perdebatan.


Ringkasan 30 Detik
- Indeks semikonduktor SOX ditutup pada 16 Oktober 2026 di 11.137,29, turun 11,41% dalam sepekan setelah delapan sesi penurunan beruntun — rekor penurunan terpanjang sejak 2008. Indeks ini 23,9% di bawah level tertingginya, tetapi masih naik 57,2% sejak awal tahun. (Source)
- Pecundang terbesar pekan ini adalah saham peralatan dan memori: Lam Research turun 17,22% ke USD 263,94, Western Digital 16,43%, Micron 14,59%, dan Intel 14,18%.
- Angka-angka lawannya menunjuk ke arah berlawanan. Dalam setahun terakhir, ETF semikonduktor SMH naik sekitar 70%, tetapi laba konstituennya kira-kira berlipat dua — dan P/E trailing-nya justru turun dari 38x ke 32x. Harga naik; laba naik lebih cepat. (Source)
- Kuartal ketiga TSMC sudah memberikan suara: pendapatan USD 46,72 miliar, laba bersih naik 68,7% secara tahunan, dan panduan kuartal keempat USD 52,3–54,3 miliar. ASML mencatat penjualan kuartal ketiga tertinggi sepanjang sejarah: EUR 11,662 miliar. (Source) (Source)
- Keputusannya tiba minggu ini dan minggu depan. Lam Research dan Texas Instruments melaporkan pada 21 Oktober, Western Digital pada 22 Oktober, SK hynix pada 28 Oktober, dan Intel pada 29 Oktober.
- Tesis intinya: aksi jual ini memberi harga pada ketakutan akan puncak laba. Hanya laba yang bisa menyelesaikannya — dan saksi pertama adalah pembuat peralatan, bukan pembuat memori.
Background: Delapan Hari Turun, Dua Cerita
Pada Jumat, 16 Oktober 2026, SOX ditutup di 11.137,29. Itu adalah penurunan harian kedelapan berturut-turut — yang terpanjang sejak 2008. Kerugian mingguan mencapai 11,41%. Dari level tertingginya, indeks turun 23,9%, wilayah pasar bear menurut definisi buku teks. ETF SOXX turun 4,14% pada hari itu ke USD 493,39. Namun indeks yang sama masih naik 57,2% sejak awal tahun. Kedua fakta itu benar sekaligus, dan itulah mengapa perdebatannya begitu riuh.
Kerusakan terkonsentrasi di tempat perdagangan AI berlari paling kencang. Lam Research, pembuat peralatan etsa (etsa) dan deposisi, kehilangan 17,22% dalam sepekan dan ditutup di USD 263,94. Western Digital turun 16,43%, Micron 14,59%, Intel 14,18%. Tesis penjualannya, yang diulang di mana-mana, sederhana: belanja modal (capex) AI dibiayai dengan utang, imbal hasilnya belum terbukti, dan laba chip sudah mencapai puncak.
Antitesisnya juga sederhana, dan bertumpu pada aritmetika, bukan suasana hati. Dalam dua belas bulan hingga pertengahan Oktober, SMH naik sekitar 70% dan SOXX sekitar 87% — tetapi laba konstituen SMH kira-kira berlipat dua pada periode yang sama. Karena laba tumbuh lebih cepat daripada harga, P/E trailing SMH terkompresi dari 38x ke 32x sementara indeks naik. Sebagai perbandingan, laba S&P 500 tumbuh kira-kira sepertiga dalam rentang yang sebanding. Sektor yang labanya berlipat dua sementara kelipatannya turun adalah kandidat gelembung yang tidak biasa. Itu tidak membuatnya murah dalam pengertian mutlak — 32x tetap harga penuh — tetapi mengubah syarat kemenangan pihak bear: pertumbuhan laba tidak boleh hanya melambat, ia harus patah.
Dua hasil yang sudah terbit mendukung sisi laba. TSMC, foundry yang memproduksi akselerator AI di pusat perdagangan ini, melaporkan pendapatan kuartal ketiga USD 46,72 miliar — naik 50,9% secara tahunan dalam basis dolar Taiwan — dengan laba bersih naik 68,7%. Node mutakhir 7nm ke bawah menyumbang 79% pendapatan wafer, dan HPC 68% dari total. Panduan kuartal keempatnya, USD 52,3 hingga 54,3 miliar, menyiratkan pertumbuhan sekitar 58%. ASML, pemasok tunggal litografi EUV, melaporkan penjualan kuartal ketiga tertinggi sepanjang sejarah sebesar EUR 11,662 miliar dan laba bersih EUR 4,960 miliar dengan margin kotor 57,5%, serta menyatakan permintaan pelanggan melampaui kapasitas pasoknya hingga 2028, dengan sinyal pesanan untuk 2029 dan 2030.
Jadi pasar tidak memperdebatkan masa lalu. Masa lalu sudah tercetak. Yang diperdebatkan adalah apakah garis laba menekuk dari sini — dan itu pertanyaan yang hanya bisa dijawab oleh empat laporan berikutnya.
Business Deep Dive
1. Aksi Jual dalam Angka
| Nama | Perubahan mingguan (s.d. 16 Okt 2026) | Penutupan / catatan |
|---|---|---|
| Lam Research | -17,22% | USD 263,94 |
| Western Digital | -16,43% | Laporan 22 Okt |
| Micron | -14,59% | Acuan memori |
| Intel | -14,18% | Laporan 29 Okt |
| Indeks SOX | -11,41% | 11.137,29; turun 8 hari beruntun |
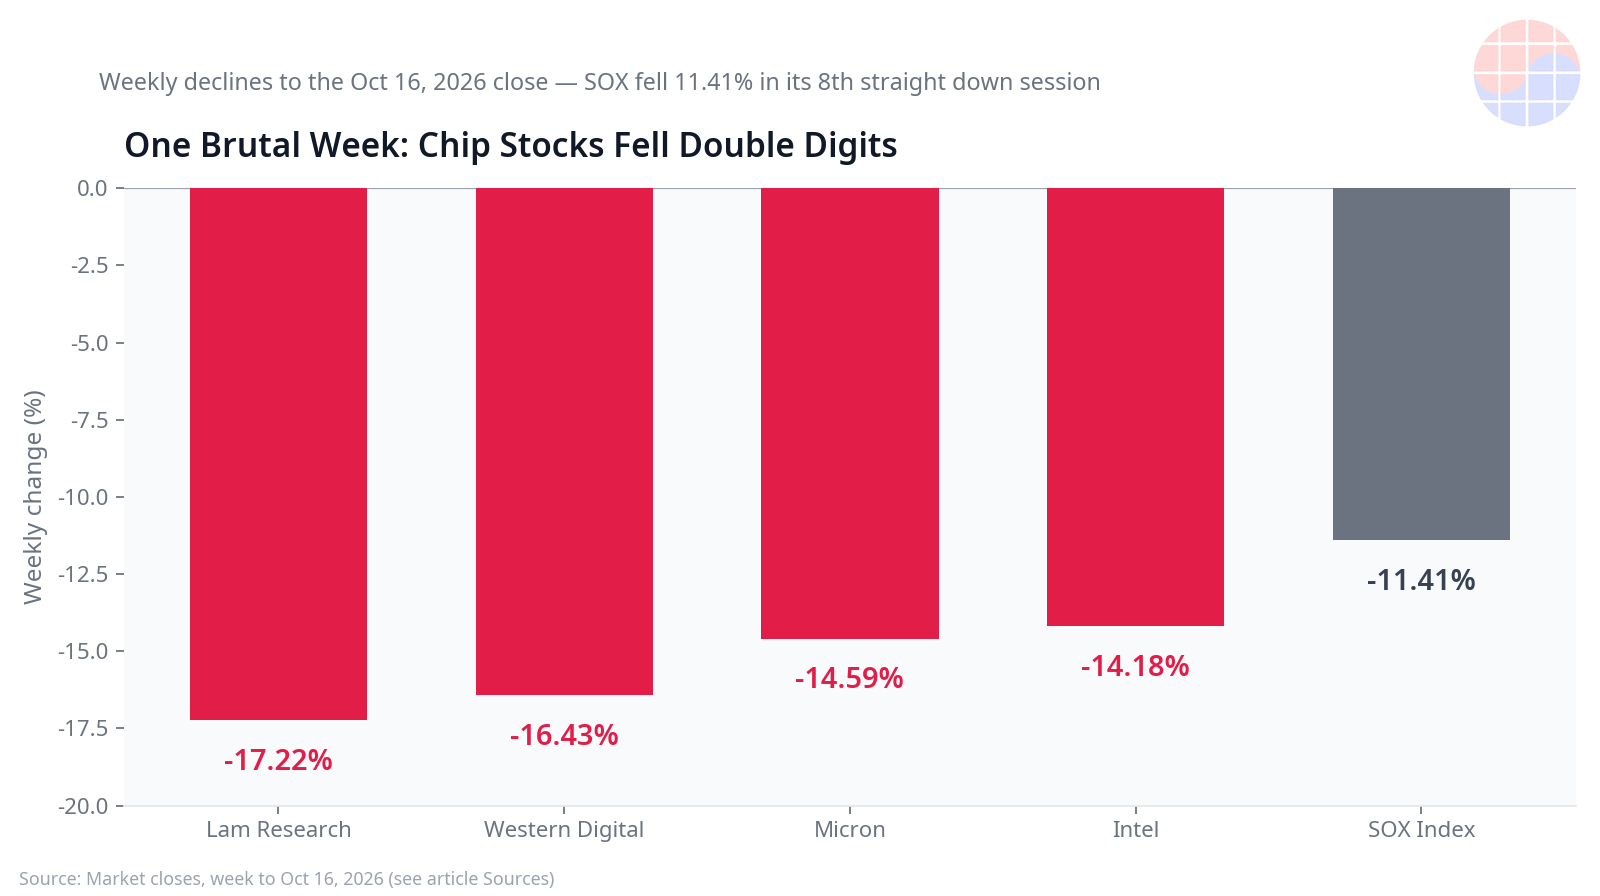
Source: Penutupan pasar hingga 16 Oktober 2026. (Source)
Tiga ciri penurunan ini lebih penting daripada ukurannya. Pertama, penurunannya luas tetapi tidak seragam: indeks turun 11,41% sementara nama-nama rantai pasok AI turun 14–17% — tanda klasik pelepasan posisi pada perdagangan yang paling padat, bukan berita spesifik perusahaan. Kedua, penurunan terjadi menjelang musim laporan, bukan setelah penurunan panduan — tidak ada pembuat chip besar yang benar-benar mengeluarkan peringatan. Ketiga, pada -23,9% dari level tertinggi, penurunan ini sudah memberi harga pada kekecewaan laba yang material. Jika laporan hanya memenuhi ambang, ambang itu sendiri menjadi katalis.
2. Sisi Laba dari Buku Besar
| Metrik | Nilai | Periode |
|---|---|---|
| Perubahan harga SMH | ~+70% | Setahun terakhir (s.d. ~14 Okt) |
| Laba konstituen SMH | ~2x | Setahun terakhir |
| P/E trailing SMH | 38x → 32x | Setahun terakhir |
| Perubahan harga SOXX | ~+87% | Setahun terakhir |
| Pertumbuhan laba S&P 500 | ~+1/3 | Rentang sebanding |
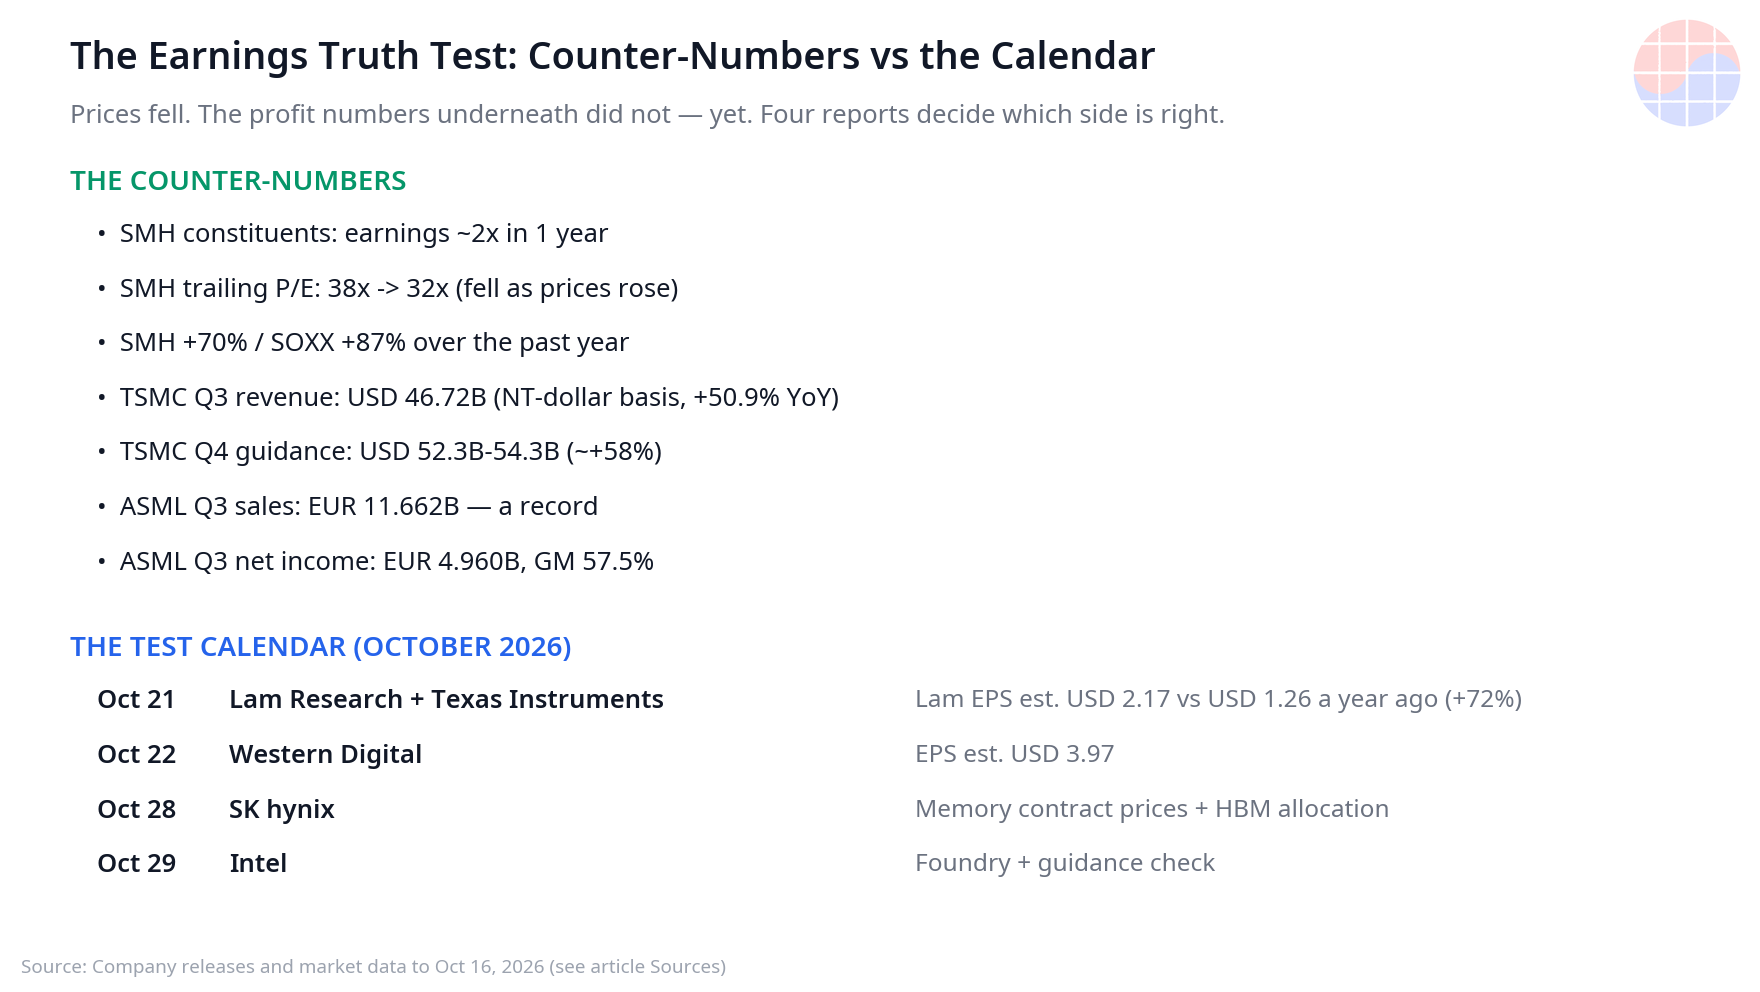
Source: Data ETF dan indeks hingga pertengahan Oktober 2026. (Source)
Inilah tabel yang harus dijelaskan oleh argumen gelembung. Dalam mania klasik, harga melampaui laba dan kelipatannya mengembang hingga putus. Di sini urutannya terbalik: laba melampaui harga, dan kelipatannya menyusut sementara indeks naik 70%. Aksi jual Oktober kemudian memangkas harga lebih jauh terhadap basis laba yang, berdasarkan kuartal terakhir yang dilaporkan, masih berakselerasi — laba bersih TSMC tumbuh 68,7% secara tahunan pada kuartal ketiga, dan panduan kuartal keempatnya menunjuk pertumbuhan pendapatan sekitar 58%.
Catatan jujurnya adalah bahwa angka trailing pada dasarnya menengok ke belakang. P/E trailing 32x hanya menenangkan jika "E"-nya bertahan. Itulah mengapa perdebatan kini bergeser, dengan benar, dari rasio valuasi ke bukti ke depan: pesanan, prospek WFE, harga kontrak memori, dan bahasa soal capex. Semuanya tiba dalam delapan hari ke depan.
3. Mengapa Peralatan Menjawab Lebih Dulu: Ujian Lam
Lam Research melaporkan pada Rabu, 21 Oktober — dan ini adalah rilis paling informatif pekan ini karena alasan struktural. Pembuat memori dan logika menjual apa yang sudah mereka bangun. Pembuat peralatan menjual apa yang akan dibangun pelanggan berikutnya. Buku pesanan Lam dan komentarnya soal WFE dengan demikian adalah indikator pendahulu bagi niat 2027 seluruh rantai, termasuk capex TSMC, Samsung, SK hynix, dan Micron.
Ambangnya tinggi dan spesifik. Konsensus mengharapkan EPS USD 2,17, naik dari USD 1,26 setahun lalu — lompatan 72%. Panduan Lam sendiri membingkai pendapatan pada USD 8,1 miliar ± USD 0,4 miliar. Laju terkini mendukung ambisi itu: kuartal lalu Lam membukukan pendapatan USD 6,722 miliar, naik sekitar 30% secara tahunan, dengan pendapatan terkait NAND berlipat dua dari kuartal ke kuartal, pengemasan mutakhir diperkirakan tumbuh lebih dari 70% pada 2026, dan Tiongkok menyumbang 34% pendapatan FY2026.
| Titik pemeriksaan Lam Research | Angka |
|---|---|
| Konsensus EPS Q3 | USD 2,17 |
| EPS tahun lalu | USD 1,26 (perkiraan kenaikan +72%) |
| Panduan pendapatan perusahaan | USD 8,1 miliar ± 0,4 miliar |
| Pendapatan kuartal sebelumnya | USD 6,722 miliar (~+30% tahunan) |
| Porsi Tiongkok dari pendapatan FY2026 | 34% |
Yang perlu didengar, berurutan: (1) prospek WFE 2027 — dinaikkan, dipertahankan, atau dipotong; (2) komentar NAND dan pengemasan mutakhir, dua lini dengan pertumbuhan tercepat; (3) warna soal pendapatan Tiongkok, tempat risiko kontrol ekspor terkonsentrasi; (4) bahasa apa pun soal pelanggan menunda — atau mempercepat — pengiriman peralatan. Kinerja yang melampaui ekspektasi secara bersih dengan prospek WFE yang tegas bukan hanya menyelamatkan saham Lam; itu mengesahkan rencana capex setiap pelanggan yang ikut terjual bersamanya.
4. Kalender Ujian
| Tanggal (Okt 2026) | Perusahaan | Yang diuji | Angka kunci |
|---|---|---|---|
| 21 Okt | Lam Research | Permintaan WFE, niat capex 2027 | Perkiraan EPS USD 2,17 vs 1,26 |
| 21 Okt | Texas Instruments | Permintaan industri/analog luas | Keluasan siklus |
| 22 Okt | Western Digital | Permintaan penyimpanan dan harga | Perkiraan EPS USD 3,97 |
| 28 Okt | SK hynix | Harga kontrak memori, HBM | Arah harga |
| 29 Okt | Intel | Kemajuan foundry, panduan | Kredibilitas eksekusi |
Texas Instruments, yang melaporkan pada malam yang sama dengan Lam, menguji keluasan: jika penurunan ini adalah perubahan siklus semikonduktor secara umum, acuan analog akan merasakannya lebih dulu pada pesanan industri dan otomotif. Western Digital pada 22 Oktober menguji kaki penyimpanan — perkiraan EPS-nya sebesar USD 3,97 sudah memperhitungkan kekuatan harga yang kuat, dan komentarnya soal permintaan pusat data akan menguatkan atau membantah cerita infrastruktur AI. SK hynix pada 28 Oktober adalah putusan memori: arah harga kontrak dan bahasa soal alokasi HBM lebih penting daripada kuartalnya sendiri. Intel pada 29 Oktober menutup rangkaian dengan kasus istimewanya — separuh ujian laba, separuh ujian kredibilitas foundry.
Urutan itu sendiri adalah intinya. Saat SK hynix berbicara pada tanggal 28, saksi peralatan dan penyimpanan sudah bersaksi. Jika prospek WFE Lam dan harga Western Digital bertahan, beban pembuktian beralih ke pihak bear bahkan sebelum nama-nama memori melaporkan.
5. Memisahkan Ketakutan Pembiayaan dari Fakta Permintaan
Sebagian besar kecemasan Oktober sebenarnya bukan soal chip. Ini soal cara pembangunan AI dibiayai — pusat data yang dibiayai utang, pembiayaan vendor yang sirkular, dan ketakutan bahwa capex adalah permainan kepercayaan. Ketakutan itu bahkan mungkin beralasan pada tingkat proyek individual. Tetapi itu klaim yang berbeda dari "laba chip sudah mencapai puncak", dan keduanya tidak boleh diperdagangkan sebagai satu posisi.
Fakta permintaan, berdasarkan cetakan terakhir, sangat keras kepala: pemasok EUV satu-satunya mengatakan permintaan melampaui pasokan hingga 2028; foundry dominan memandu kuartal Desember ke pertumbuhan pendapatan sekitar 58%; pemimpin peralatan diperkirakan menumbuhkan EPS 72% secara tahunan. Struktur pembiayaan menentukan siapa yang menanggung kerugian jika permintaan mengecewakan. Struktur itu tidak mengubah data pengiriman jika permintaan tidak mengecewakan. Empat laporan berikutnya adalah tempat kedua cerita itu akhirnya terpisah — buku pesanan dan harga kontrak di satu sisi, komentar neraca di sisi lain.
Chase's Take
Perdebatan gelembung terus gagal karena kedua pihak berargumen dari harga. Satu pihak menunjuk grafik yang naik 70% dalam setahun dan berkata "mania". Pihak lain menunjuk grafik yang sama, 23,9% di bawah puncaknya, dan berkata "peluang". Harga adalah variabel paling berisik di ruangan itu. Variabel yang senyap — laba — berlipat dua dalam setahun sementara kelipatannya turun dari 38x ke 32x. Apa pun ini, ini bukan anatomi standar sebuah gelembung, di mana kelipatannya berlari di depan dan laba mengejar sambil meminta maaf.
Namun syaratnya penting, dan ia memotong ke dua arah. Seluruh pertahanan "laba berlipat dua" bertumpu pada kemiringan laba yang tetap curam. Sektor pada 32x laba trailing dengan laba yang masih bertumbuh majemuk pada kecepatan TSMC — laba bersih +68,7%, kuartal berikutnya dipandu ke pertumbuhan pendapatan sekitar 58% — dapat dipertahankan. Angka 32x yang sama dengan kemiringan laba yang menekuk adalah jebakan, karena kelipatannya tidak akan terkompresi dengan sopan; ia akan runtuh dalam celah. Asimetri itulah yang persis membuat minggu ini lebih penting daripada delapan sesi terakhir digabungkan. Aksi jual ini adalah pasar membayar di muka untuk kekecewaan laba yang belum diumumkan siapa pun. Kekecewaan itu akan muncul dalam pesanan dan panduan — dimulai dengan prospek WFE Lam pada tanggal 21 — atau pembayaran di muka itu dikembalikan.
Bacaan saya atas urutannya: peralatan sebelum memori adalah urutan yang benar, dan ia menguntungkan sisi laba. Lam tidak menjual wafer kuartal lalu; ia menjual fab tahun depan. Jika pelanggan pembangunan AI diam-diam mengerem capex, komentar pesanan Lam adalah tempat pertama hal itu akan muncul. Perhatikan juga kalimat yang tidak diperhatikan siapa pun: ASML menyatakan permintaan melampaui pasokan hingga 2028, dengan niat pesanan untuk 2029–2030. Tumpukan pesanan sepanjang itu bukanlah rupa lazim puncak siklus. Puncak biasanya terlihat seperti pemesanan ganda dan pembatalan mendadak — dan pengawasan pembatalan dimulai, sekali lagi, dari panggilan peralatan.
Bagi pembaca Korea, tanggal engselnya adalah 28 Oktober. SK hynix tidak hanya akan melaporkan satu kuartal; ia akan mencetak arah harga kontrak memori yang menjadi dasar perdagangan seluruh kompleks HBM — termasuk Samsung. Jika Lam pada tanggal 21 mempertahankan garis peralatan dan SK hynix pada tanggal 28 mempertahankan garis harga, penurunan Oktober akan terbaca di kemudian hari sebagai ketakutan pembiayaan yang nyasar ke sektor yang salah. Jika salah satu garis patah, tabel "laba berlipat dua" di atas menjadi indikator trailing dalam arti terburuk. Kedua hasil itu akan diketahui dalam delapan hari. Itu kemewahan yang langka — gunakanlah, dan tunggulah cetakannya, bukan postingannya.
Implications: Kesimpulan Investasi dan Manajemen
Bagi investor — daftar periksa delapan hari:
- 21 Okt, Lam Research: EPS terhadap konsensus USD 2,17 kurang penting dibandingkan prospek WFE 2027 dan bahasa penundaan/percepatan pengiriman peralatan. Warna pendapatan Tiongkok (34% dari FY2026) adalah garis risikonya.
- 21 Okt, Texas Instruments: pemeriksaan keluasan. Pesanan industri/analog yang lemah akan menyiratkan perubahan siklus umum; kestabilan mengisolasi aksi jual ini pada pemosisian nama-nama AI.
- 22 Okt, Western Digital: perkiraan EPS USD 3,97. Komentar permintaan pusat data dan harga akan menguatkan cerita permintaan infrastruktur AI atau meretakkannya.
- 28 Okt, SK hynix: arah harga kontrak memori dan bahasa alokasi/backlog HBM — rilis engsel pasar Korea.
- 29 Okt, Intel: kemajuan foundry dan kredibilitas panduan, kaki istimewa dari rangkaian ini.
- Logika pemosisian: pada -23,9% dari level tertinggi dengan kelipatan trailing yang sudah terkompresi ke 32x, beban pembuktian ada pada pihak bear laba — tetapi hanya sampai penurunan panduan pertama. Atur ukuran untuk kedua cabang.
Bagi manajer dan penyusun strategi:
- Bacalah panggilan peralatan sebagai radar permintaan Anda. Prospek WFE mendahului buku pesanan Anda sendiri dua hingga tiga kuartal; komentar Lam adalah pemeriksaan saluran gratis atas niat capex setiap pelanggan besar.
- Pisahkan struktur pembiayaan dari permintaan dalam diskusi dewan. Capex pelanggan yang dibiayai utang adalah soal risiko pihak lawan untuk syarat kredit dan struktur kontrak — bukan bukti bahwa permintaan akhir tidak ada.
- Struktur kontrak di atas kebisingan spot. Perpanjangan perjanjian jangka panjang dan mekanisme alokasi, yang terlihat di seluruh kompleks memori, adalah sinyal yang tahan lama; pergerakan harga mingguan bukan.
Sources
- Lam Research fell 17% in a week; four chip companies face the market after an 11% drop
- Is the AI chip bubble bursting? Their profits just doubled
- TSMC Q3 2026 results and Q4 guidance (official release, PDF)
- ASML reports record €11.7 billion in Q3 sales
Catatan: Angka-angka adalah sebagaimana dilaporkan hingga penutupan 16 Oktober 2026 dan rilis yang dikutip. Ekspektasi ke depan (perkiraan EPS, panduan) adalah angka perusahaan atau konsensus, bukan hasil. Artikel ini adalah analisis, bukan saran investasi.
📩 Berlangganan VLSI Korea
Dapatkan analisis semikonduktor harian kami lebih dulu di email Anda. Berlangganan gratis.


