VLSI Korea
Laporan DISCO: Penjualan Rekor, Saham di Titik Terendah Tahun Ini — Pengiriman JPY 148,7 Miliar dan Kesenjangan Panduan (DISCO, Back-End HBM)
DISCO membukukan penjualan, laba operasi, dan pengiriman rekor pada kuartal fiskal kedua 2026 (naik 36,4%, 52,3%, dan 54%), tetapi sahamnya menyentuh titik terendah tahun ini: prospek sembilan bulan pertamanya menyiratkan laba kuartal berikutnya sekitar JPY 10 miliar di bawah konsensus.


🆓 Artikel gratis · Siapa pun dapat membaca artikel ini secara gratis
Kesimpulan dulu. DISCO (Bursa Tokyo: 6146) melaporkan hasil kuartal fiskal kedua 2026 (Juli-September 2026) pada 22 Oktober dengan penjualan rekor sebesar JPY 142,75 miliar (naik 36,4% secara tahunan) dan laba operasi JPY 67,6 miliar (naik 52,3%), sementara pengiriman — pengukur permintaan paling bersih yang diterbitkan perusahaan — mencapai rekor JPY 148,68 miliar, naik 54%. Namun pada 23 Oktober sahamnya sempat turun 10% intraday ke titik terendah tahun ini. Alasannya bukan kuartal ini. Alasannya adalah prospek sembilan bulan pertama yang dirilis perusahaan, yang menyiratkan laba operasi Oktober-Desember sekitar JPY 58,1 miliar, hampir JPY 10 miliar di bawah ekspektasi pasar. Dengan pertemuan laporan keuangan hari ini selesai, berikut cara membaca kesenjangan itu.
Angka-angka berasal dari rilis hasil perusahaan pada 22 Oktober 2026, yang diperiksa silang di beberapa media Jepang. Perbandingan panduan versus konsensus berasal dari pemberitaan pasar Jepang pada 23 Oktober, dan harga saham adalah penutupan Tokyo pada hari itu.
Angka-angka sekilas
| Item | Hasil Q2 (Jul-Sep) | Tahunan |
|---|---|---|
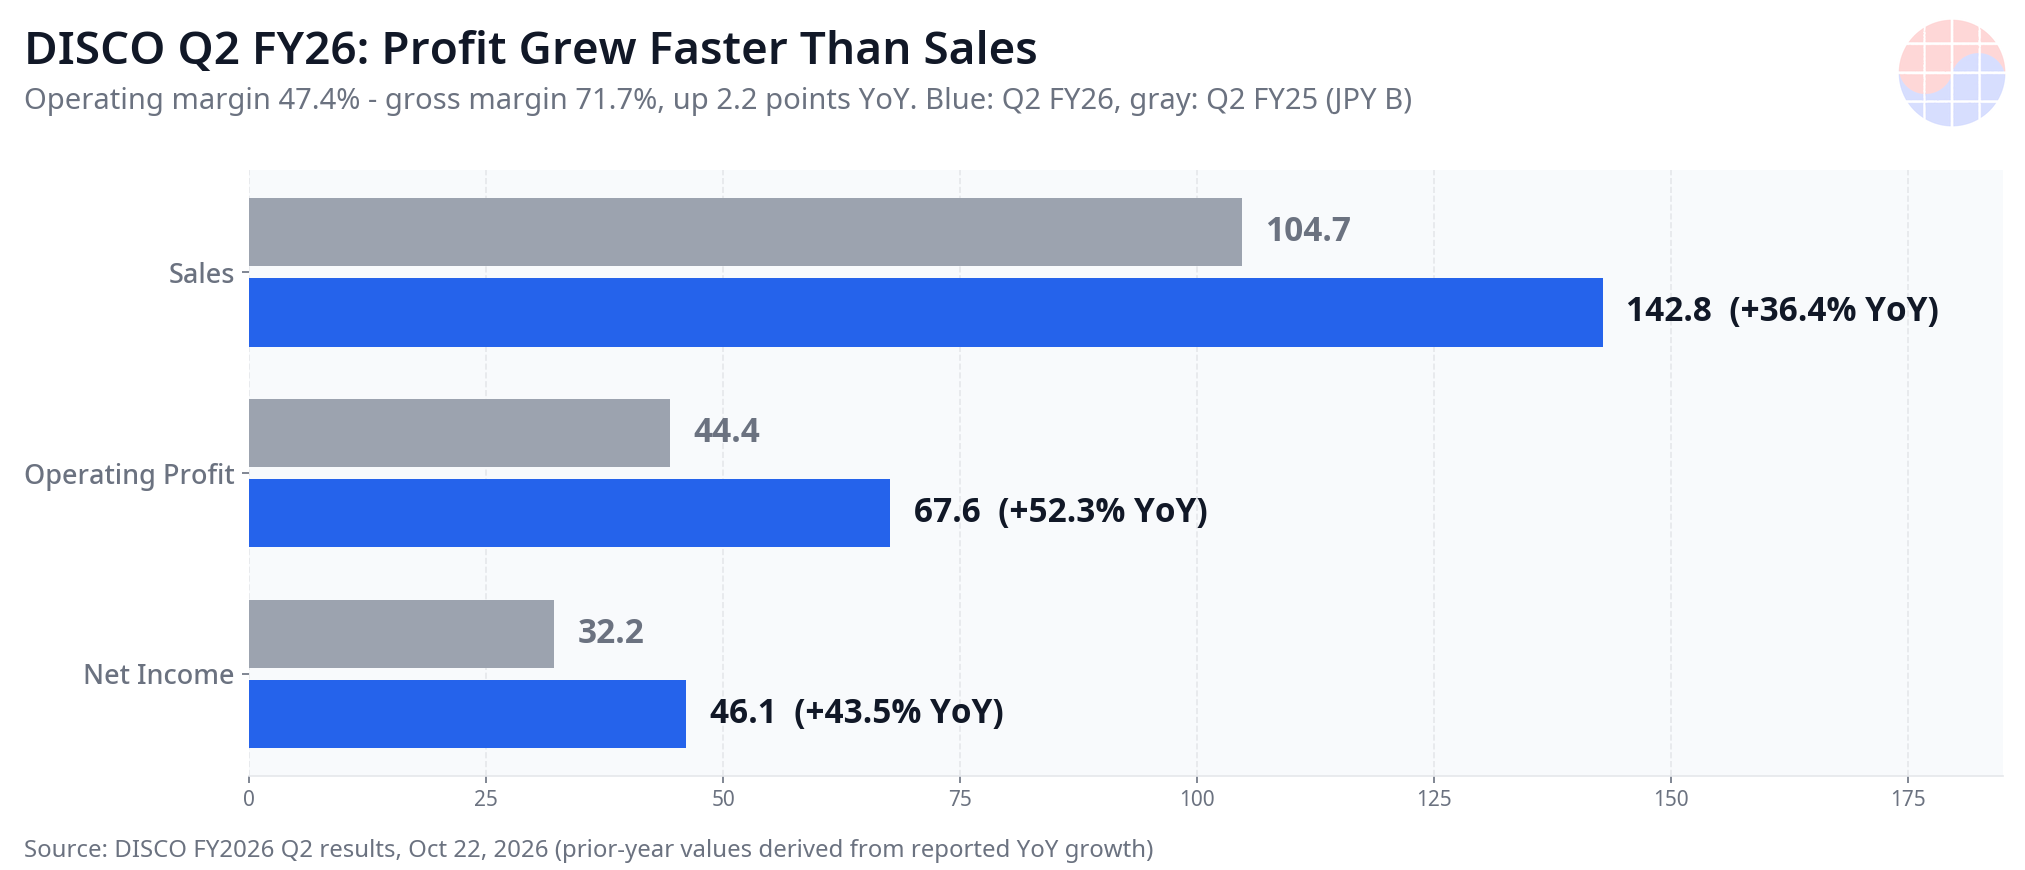
| Penjualan | JPY 142,75 miliar | +36,4% (rekor kuartalan) |
| Laba operasi | JPY 67,6 miliar (margin 47,4%) | +52,3% (rekor) |
| Laba bersih | JPY 46,1 miliar | +43,5% |
| Margin kotor | 71,7% | +2,2 poin |
| Pengiriman | JPY 148,68 miliar | +54% (rekor) |
| H1 (Apr-Sep) penjualan / laba operasi | JPY 257,1 / 116,6 miliar | +32,1% / +47,9% |
| Prospek pengiriman Okt-Des | JPY 149,6 miliar | Di atas Q2 yang rekor |
| Laba operasi Okt-Des (tersirat) | ~JPY 58,1 miliar | ~JPY 10 miliar di bawah konsensus |
| Dividen interim | JPY 186 per saham | Naik JPY 15 (JPY 129 setahun lalu) |
| Harga saham (penutupan 23 Okt) | JPY 49.290 | -3,79% (intraday -10%, terendah tahun ini) |
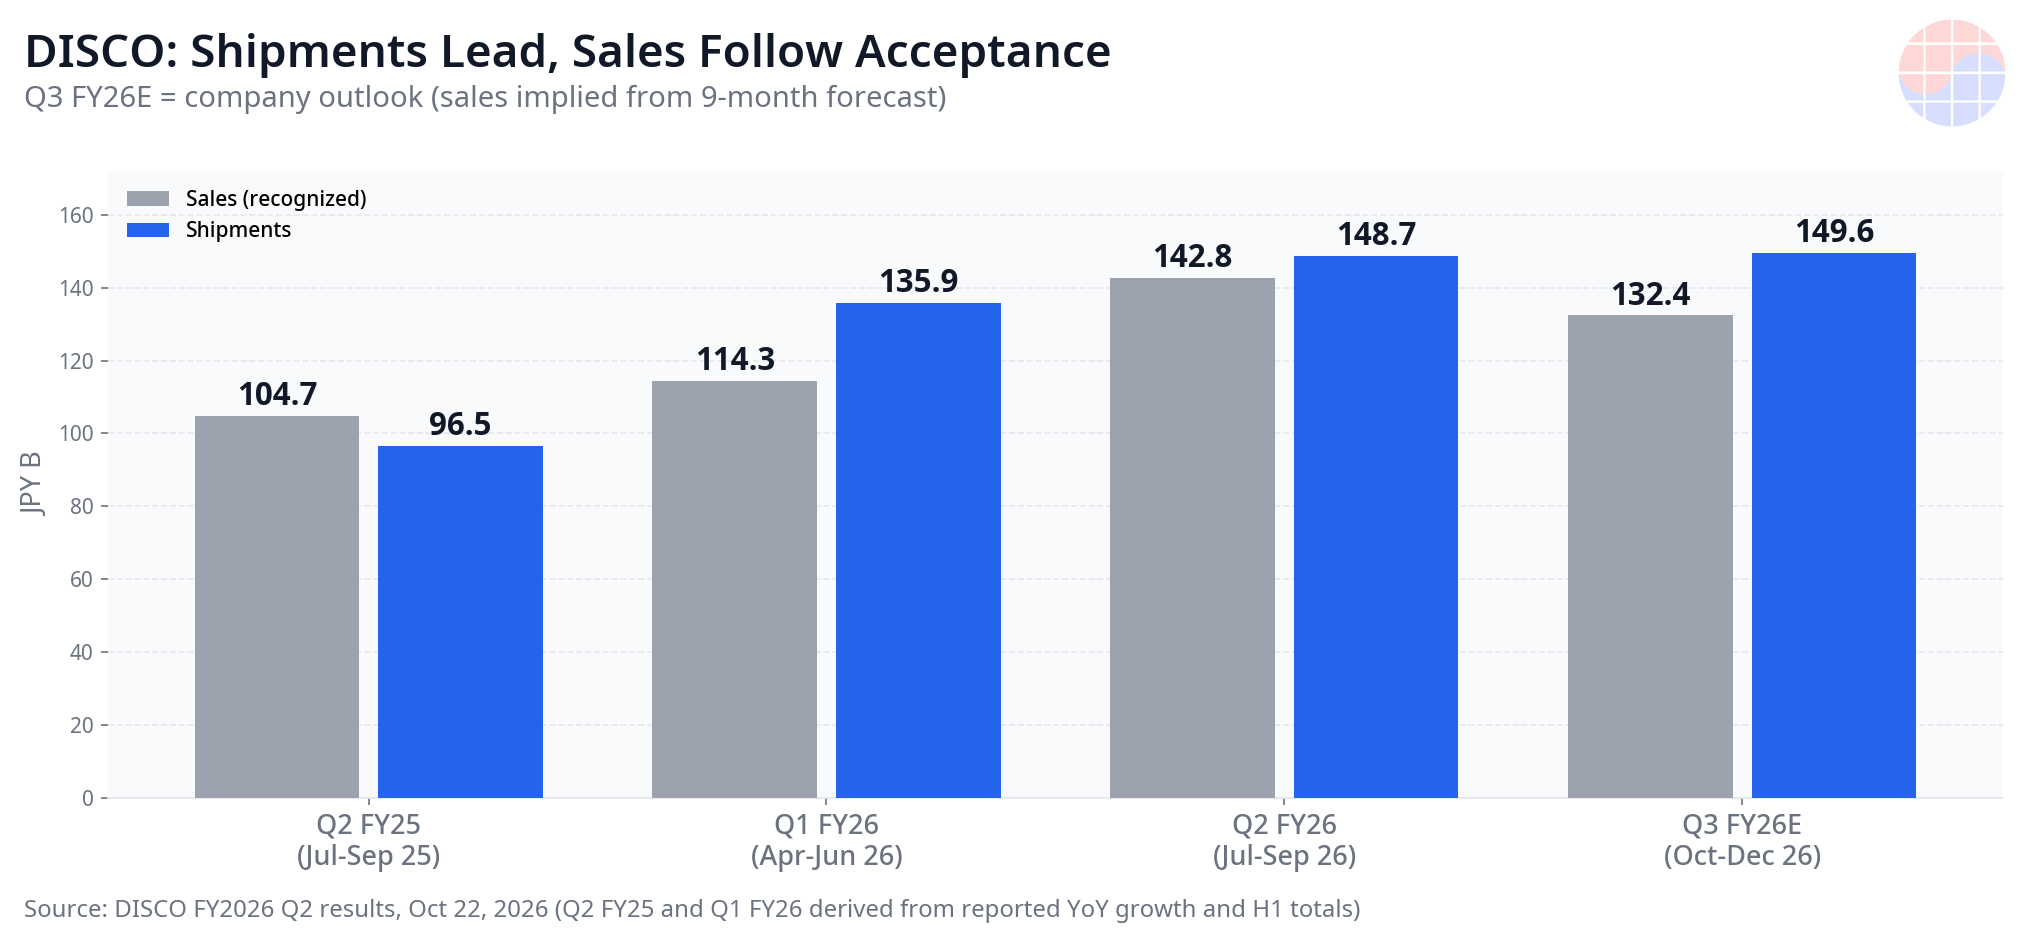
Pengiriman terus mencetak rekor dan prospek Oktober-Desember sebesar JPY 149,6 miliar lebih tinggi lagi. Penjualan diakui saat penerimaan pelanggan, sehingga mengikuti pengiriman dengan jeda. Sumber: hasil kuartal fiskal kedua 2026 DISCO, 22 Oktober 2026.
Apa yang berpisah — lampaui di kuartal ini, kurang di panduan
Laba operasi Juli-September sebesar JPY 67,6 miliar melampaui ekspektasi pasar sekitar JPY 2 miliar; pemberitaan pasar Jepang mengaitkan kejutan itu dengan bahan habis pakai (alat pemrosesan presisi) yang lebih kuat dari perkiraan dan margin yang lebih baik. Masalahnya ada di kuartal berikutnya. Karena permintaan berayun tajam, DISCO hanya memberi panduan satu kuartal ke depan. Prospek sembilan bulan (April-Desember) yang baru diungkap — penjualan JPY 389,5 miliar (naik 28,2%) dan laba operasi JPY 174,7 miliar (naik 38,4%) — menyiratkan, setelah dikurangi semester pertama, laba operasi Oktober-Desember sekitar JPY 58,1 miliar, hampir JPY 10 miliar di bawah konsensus yang dekat JPY 68 miliar.
Seorang analis domestik yang dikutip Reuters pada 23 Oktober menyampaikannya dengan jelas: hasil saat ini sangat kuat, tetapi prospek kuartal ketiga berada di bawah ekspektasi dan penjualan datang lebih dulu — dengan catatan bahwa perusahaan memang terbiasa memberi panduan konservatif, sehingga pasar mungkin bereaksi berlebihan. Saham sempat menyentuh JPY 46.100 intraday, titik terendah baru tahun ini, sebelum ditutup pada JPY 49.290, turun 3,79%.
Permintaan di baliknya — HBM, bahan habis pakai, dan CPO
AI generatif mendorong pengiriman peralatan. Peralatan memori tumbuh di sekitar HBM, dan permintaan logika tetap tinggi pada aplikasi AI. HBM menumpuk beberapa die DRAM, sehingga presisi penipisan wafer (grinding) dan pemotongan (dicing) pada praktiknya adalah yield — dan DISCO adalah perangkat standar untuk kedua langkah itu. Pengiriman bahan habis pakai juga mencetak rekor berkat utilisasi pelanggan yang tinggi, yang menandakan basis terpasang berjalan penuh, bukan sekadar pembelian alat baru.
Garis baru yang perlu diperhatikan adalah CPO (co-packaged optics). Permintaan untuk mesin dicing bagi semikonduktor optik dan komponen optik seperti susunan serat mulai tumbuh, meski perusahaan sendiri mengatakan skalanya belum seperti HBM di awal yang mampu menggerakkan hasil sendirian. Faktor penentunya adalah apakah hybrid bonding dan panel-level packaging beralih ke produksi massal penuh dan menarik permintaan pemrosesan pengemasan bersamanya.
📩 Mengikuti topik ini?
Terima analisis lanjutannya — laporan keuangan, riset dan pasokan HBM — setiap hari pukul 10:30 KST. Berlangganan gratis →
Laba tumbuh lebih cepat dari penjualan. Margin kotor 71,7% menggabungkan yen yang lebih lemah dengan bauran alat bernilai tinggi yang lebih kaya. Sumber: hasil kuartal fiskal kedua 2026 DISCO, 22 Oktober 2026.
Chase's Take
Pertama, laporan ini bertabrakan langsung dengan narasi "belanja modal AI melambat" yang dijual pasar dalam dua sesi terakhir. Kendala pasokan Lam Research dan perdebatan pendanaan Meta adalah ketakutan front-end dan pembiayaan. DISCO berada tepat di tengah back-end, dan pengirimannya — seri permintaan terukur yang mendahului penjualan yang diakui satu kuartal — berada di rekor, dengan prospek yang lebih tinggi untuk kuartal berikutnya. Ketakutannya adalah soal uang dan kelipatan valuasi, bukan soal pesanan. Itulah yang dikatakan angka back-end.
Kedua, kesenjangan panduan adalah pola DISCO yang berulang dan harus dibaca seperti itu terlebih dahulu. Perusahaan hanya memberi panduan satu kuartal dan dikenal dengan rencana konservatif. Prospek penjualan Oktober-Desember yang lebih rendah adalah artefak dari waktu penerimaan dan asumsi USD/JPY 151 — bukan pengiriman yang menyusut. Selisih sekitar JPY 10 miliar terhadap konsensus adalah, sebelum menjadi peringatan permintaan, selisih terhadap kebiasaan panduan perusahaan. Itu bukan kartu bebas: jika pengiriman benar-benar berbalik turun kuartal berikutnya, pola itu berubah menjadi tren.
Ketiga, tautan praktisnya adalah kalender Korea. SK hynix melaporkan pada 28 Oktober dan Samsung Electronics pada 29 Oktober. Bauran pengiriman DISCO yang berpusat pada HBM adalah pengukuran tidak langsung bahwa produksi HBM dan investasi back-end kedua pembuat memori Korea itu belum melambat. Sejajarkan komentar HBM dan pengemasan mereka dengan kurva pengiriman DISCO, dan Anda dapat menilai dengan angka apakah aksi jual minggu ini berlebihan.
Yang perlu diperiksa berikutnya
- SK hynix (28 Oktober) dan Samsung Electronics (29 Oktober): apakah komentar volume HBM dan investasi pengemasan searah dengan pengiriman DISCO.
- Rilis awal pengiriman DISCO Oktober-Desember (Januari 2027): memenuhi prospek JPY 149,6 miliar akan menyelesaikan perdebatan panduan.
- Yen: panduan mengasumsikan USD/JPY 151. Yen yang lebih kuat melemahkan satu kaki penopang margin kotor 71,7%.
Terkait: Citi Pertahankan Target SK hynix KRW 3 Juta: Inferensi AI Mendorong Permintaan eSSD · Laporan Keuangan Western Digital: 8 Fakta — Panduan Mengalahkan Lonjakan Pendapatan 55% · SK hynix Menghentikan Pencatatan Solidigm: 5 Fakta tentang Pembiayaan US$15 Miliar yang Lenyap
FAQ
Apa angka kunci DISCO pada kuartal fiskal kedua 2026?
Penjualan JPY 142,75 miliar (naik 36,4% secara tahunan), laba operasi JPY 67,6 miliar (naik 52,3%), dan laba bersih JPY 46,1 miliar (naik 43,5%) — semuanya rekor kuartalan — dengan pengiriman rekor JPY 148,68 miliar, naik 54%. Laba operasi melampaui ekspektasi pasar sekitar JPY 2 miliar.
Mengapa saham jatuh ke titik terendah tahun ini padahal laba rekor?
Prospek sembilan bulan pertama perusahaan menyiratkan laba operasi Oktober-Desember sekitar JPY 58,1 miliar, hampir JPY 10 miliar di bawah ekspektasi pasar. Pada 23 Oktober saham turun 10% intraday ke titik terendah baru tahun ini sebelum ditutup pada JPY 49.290, turun 3,79%.
Mengapa DISCO menekankan pengiriman ketimbang penjualan?
Pendapatan peralatan diakui ketika pelanggan menerima alat, sehingga penjualan kuartalan menjadi tidak merata. Pengiriman dicatat ketika alat benar-benar berangkat, sehingga lebih setia mengikuti arah permintaan. DISCO memandu pengiriman Oktober-Desember ke JPY 149,6 miliar — di atas kuartal rekor yang baru dilaporkan.
Sinyal apa yang diberikan hasil DISCO untuk pembuat chip Korea?
Dengan pertumbuhan pengiriman yang berpusat pada peralatan memori terkait HBM, ini adalah konfirmasi tidak langsung bahwa produksi HBM dan investasi back-end kedua pembuat memori Korea belum melambat. Perbandingan yang tepat adalah komentar HBM mereka saat SK hynix melaporkan pada 28 Oktober dan Samsung Electronics pada 29 Oktober.
Sumber
Hasil kuartal fiskal kedua 2026 DISCO (dirilis 22 Oktober 2026; pertemuan laporan 23 Oktober) — angka diperiksa silang di beberapa media Jepang. Perbandingan panduan-konsensus dari pemberitaan pasar Jepang (23 Oktober 2026); komentar analis melalui Reuters (23 Oktober 2026); harga penutupan dari Finnhub (penutupan Tokyo, 23 Oktober 2026). Artikel ini hanya untuk informasi dan bukan nasihat investasi.
📩 Melewatkan analisis hari ini? Terima yang besok di email Anda
Daily Silicon pukul 10:30 KST plus poin penting laporan keuangan dan riset, lebih dulu. Saat berlangganan, pilih newsletter Korea, Inggris, atau Jepang; analisis Bahasa Indonesia terbit setiap hari di situs.
Berlangganan gratis →
Gratis · Tanpa spam · Berhenti kapan saja