VLSI Korea
Kết quả DISCO: doanh thu kỷ lục, cổ phiếu ở đáy năm — xuất hàng 148,7 tỷ yên và khoảng cách định hướng (DISCO, back-end HBM)
DISCO ghi nhận doanh thu quý 2 năm tài chính 2026 kỷ lục 142,75 tỷ yên (tăng 36,4%), lợi nhuận hoạt động 67,6 tỷ yên (tăng 52,3%) và xuất hàng kỷ lục 148,7 tỷ yên (tăng 54%), nhưng cổ phiếu chạm đáy năm: triển vọng chín tháng đầu tiên hàm ý lợi nhuận quý tới thấp hơn đồng thuận khoảng 10 tỷ yên.


🆓 Bài viết miễn phí · Bất kỳ ai cũng có thể đọc miễn phí
Kết luận trước. DISCO (Sở giao dịch Tokyo: 6146) công bố kết quả quý 2 năm tài chính 2026 (tháng 7-9/2026) vào ngày 22 tháng 10 với doanh thu kỷ lục 142,75 tỷ yên (tăng 36,4% so với cùng kỳ) và lợi nhuận hoạt động 67,6 tỷ yên (tăng 52,3%), trong khi lượng xuất hàng — thước đo nhu cầu sạch nhất mà công ty công bố — đạt kỷ lục 148,68 tỷ yên, tăng 54%. Thế nhưng ngày 23 tháng 10, cổ phiếu có lúc giảm 10% trong phiên xuống mức thấp nhất từ đầu năm. Lý do không nằm ở quý vừa qua. Đó là triển vọng chín tháng đầu tiên mà công ty công bố, hàm ý lợi nhuận hoạt động tháng 10-12 khoảng 58,1 tỷ yên, thấp hơn kỳ vọng thị trường gần 10 tỷ yên. Sau buổi họp công bố kết quả hôm nay, đây là cách đọc khoảng cách đó.
Các con số lấy từ bản công bố kết quả ngày 22 tháng 10 năm 2026 của công ty, được đối chiếu qua nhiều nguồn Nhật Bản. So sánh định hướng với đồng thuận lấy từ báo chí thị trường Nhật Bản ngày 23 tháng 10, và giá cổ phiếu là giá đóng cửa Tokyo cùng ngày.
Các con số trong nháy mắt
| Hạng mục | Kết quả Q2 (tháng 7-9) | So với cùng kỳ |
|---|---|---|
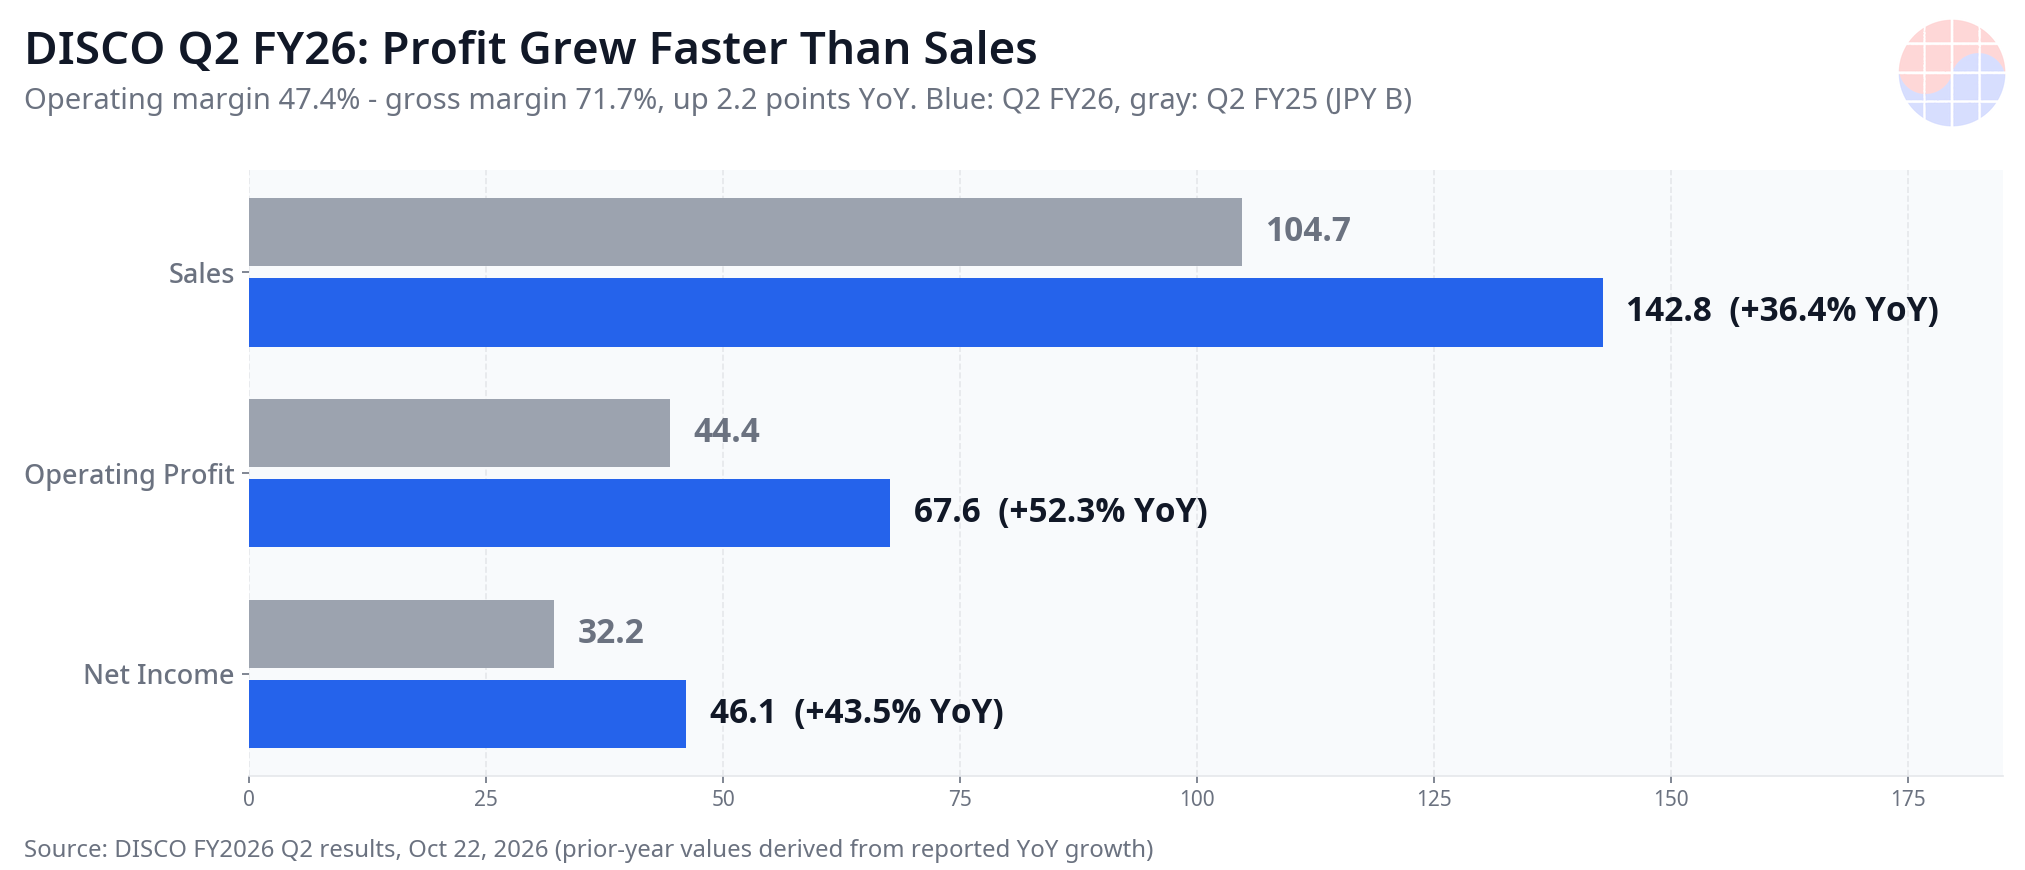
| Doanh thu | 142,75 tỷ yên | +36,4% (kỷ lục quý) |
| Lợi nhuận hoạt động | 67,6 tỷ yên (biên 47,4%) | +52,3% (kỷ lục) |
| Lợi nhuận ròng | 46,1 tỷ yên | +43,5% |
| Biên lợi nhuận gộp | 71,7% | +2,2 điểm phần trăm |
| Xuất hàng | 148,68 tỷ yên | +54% (kỷ lục) |
| H1 (tháng 4-9) doanh thu / lợi nhuận hoạt động | 257,1 / 116,6 tỷ yên | +32,1% / +47,9% |
| Triển vọng xuất hàng tháng 10-12 | 149,6 tỷ yên | Cao hơn quý kỷ lục Q2 |
| Lợi nhuận hoạt động tháng 10-12 (hàm ý) | ~58,1 tỷ yên | Thấp hơn đồng thuận ~10 tỷ yên |
| Cổ tức tạm ứng | 186 yên mỗi cổ phiếu | Tăng 15 yên (129 yên năm trước) |
| Giá cổ phiếu (đóng cửa 23/10) | 49.290 yên | -3,79% (trong phiên -10%, đáy năm) |
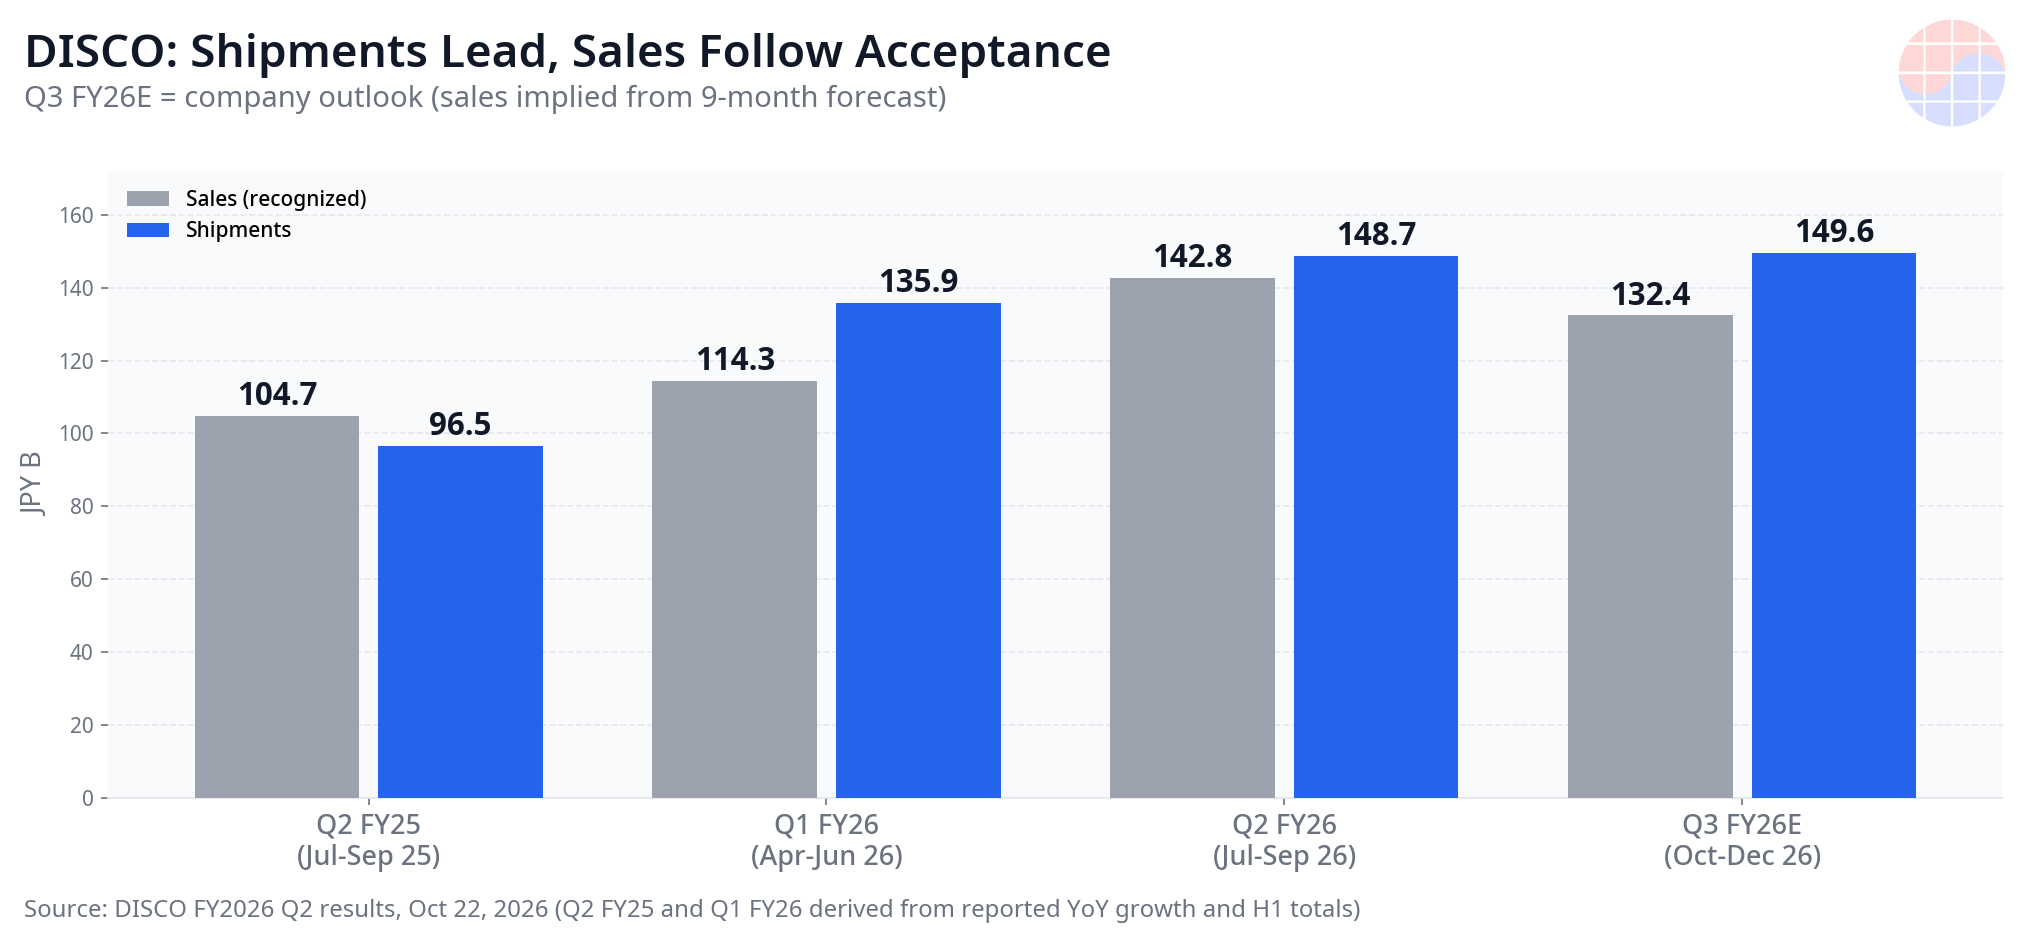
Lượng xuất hàng liên tiếp lập kỷ lục và triển vọng tháng 10-12 ở mức 149,6 tỷ yên còn cao hơn. Doanh thu được ghi nhận khi khách hàng nghiệm thu, nên đi sau lượng xuất hàng. Nguồn: kết quả quý 2 năm tài chính 2026 của DISCO, ngày 22 tháng 10 năm 2026.
Điều gì tách ra — vượt kỳ vọng ở quý này, hụt ở định hướng
Lợi nhuận hoạt động tháng 7-9 đạt 67,6 tỷ yên, vượt kỳ vọng thị trường khoảng 2 tỷ yên; báo chí thị trường Nhật Bản cho rằng bất ngờ đến từ vật tư tiêu hao (dụng cụ gia công chính xác) mạnh hơn dự kiến và biên lợi nhuận tốt hơn. Vấn đề nằm ở quý tiếp theo. Vì nhu cầu dao động mạnh, DISCO chỉ đưa định hướng cho một quý phía trước. Triển vọng chín tháng (tháng 4-12) mới công bố — doanh thu 389,5 tỷ yên (tăng 28,2%) và lợi nhuận hoạt động 174,7 tỷ yên (tăng 38,4%) — hàm ý, sau khi trừ nửa đầu năm, lợi nhuận hoạt động tháng 10-12 khoảng 58,1 tỷ yên, thấp hơn đồng thuận quanh 68 tỷ yên gần 10 tỷ yên.
Một nhà phân tích trong nước được Reuters trích dẫn ngày 23 tháng 10 nói thẳng: kết quả hiện tại rất mạnh, nhưng triển vọng quý 3 thấp hơn kỳ vọng nên lực bán đến trước — kèm lưu ý rằng công ty vốn có thói quen định hướng thận trọng, nên thị trường có thể đang phản ứng thái quá. Cổ phiếu chạm 46.100 yên trong phiên, mức thấp nhất từ đầu năm, trước khi đóng cửa ở 49.290 yên, giảm 3,79%.
Nhu cầu bên dưới — HBM, vật tư tiêu hao và CPO
AI tạo sinh đã thúc đẩy lượng xuất hàng thiết bị. Thiết bị bộ nhớ tăng trưởng xoay quanh HBM, và nhu cầu logic duy trì ở mức cao trong các ứng dụng AI. HBM xếp chồng nhiều die DRAM, vì vậy độ chính xác của mài mỏng wafer (grinding) và cắt tách (dicing) trên thực tế chính là tỷ lệ thành phẩm đạt chuẩn — và DISCO là bộ thiết bị tiêu chuẩn cho cả hai bước. Lượng xuất hàng vật tư tiêu hao cũng lập kỷ lục nhờ mức sử dụng cao của khách hàng, cho thấy hệ thiết bị đã lắp đặt đang chạy hết công suất, chứ không chỉ là mua sắm thiết bị mới.
Đường nét mới cần theo dõi là CPO (quang học đồng đóng gói). Nhu cầu máy cắt cho bán dẫn quang học và linh kiện quang như mảng sợi quang bắt đầu tăng, dù chính công ty nói rằng quy mô chưa đạt mức như HBM thời kỳ đầu để tự nó kéo kết quả. Yếu tố quyết định phía trước là liệu hybrid bonding và đóng gói cấp tấm (panel-level packaging) có chuyển sang sản xuất hàng loạt hoàn toàn và kéo theo nhu cầu gia công đóng gói hay không.
📩 Đang theo dõi chủ đề này?
Nhận phân tích tiếp nối — kết quả kinh doanh, báo cáo và nguồn cung HBM — mỗi ngày lúc 10:30 KST. Đăng ký miễn phí →
Lợi nhuận tăng nhanh hơn doanh thu. Biên lợi nhuận gộp 71,7% là kết hợp của đồng yên yếu hơn và cơ cấu thiết bị giá trị cao phong phú hơn. Nguồn: kết quả quý 2 năm tài chính 2026 của DISCO, ngày 22 tháng 10 năm 2026.
Chase's Take
Thứ nhất, kết quả này va chạm trực diện với câu chuyện «chi tiêu vốn cho AI đang chậm lại» mà thị trường đã bán trong hai phiên gần nhất. Hạn chế nguồn cung của Lam Research và tranh luận về tài trợ của Meta là những nỗi lo thuộc front-end và tài chính. DISCO nằm ngay giữa back-end, và lượng xuất hàng của hãng — một chuỗi số đo nhu cầu đi trước doanh thu ghi nhận một quý — đang ở mức kỷ lục, với triển vọng cao hơn cho quý tới. Nỗi sợ nằm ở tiền và hệ số định giá, không phải ở đơn hàng. Đó là điều các con số back-end đang nói.
Thứ hai, khoảng cách định hướng là một mô-típ lặp lại của DISCO và nên được đọc như vậy trước tiên. Công ty chỉ định hướng một quý và nổi tiếng với các kế hoạch thận trọng. Triển vọng doanh thu tháng 10-12 thấp hơn là hệ quả của thời điểm nghiệm thu và giả định tỷ giá 151 yên/USD — không phải lượng xuất hàng thu hẹp. Khoảng chênh gần 10 tỷ yên so với đồng thuận, trước khi là cảnh báo nhu cầu, là chênh lệch với thói quen định hướng của công ty. Đó không phải tấm vé miễn trừ: nếu lượng xuất hàng thực sự đảo chiều trong quý tới, mô-típ sẽ thành xu hướng.
Thứ ba, mối liên kết thực tế là lịch Hàn Quốc. SK hynix công bố vào ngày 28 tháng 10 và Samsung Electronics vào ngày 29 tháng 10. Việc cơ cấu xuất hàng của DISCO tập trung vào HBM là một phép đo gián tiếp cho thấy sản lượng HBM và đầu tư back-end của hai nhà sản xuất bộ nhớ Hàn Quốc chưa chậm lại. Đối chiếu bình luận về HBM và đóng gói của họ với đường cong xuất hàng của DISCO, bạn có thể phán đoán bằng con số xem đợt bán tháo tuần này có quá tay hay không.
Điều cần kiểm tra tiếp theo
- SK hynix (28 tháng 10) và Samsung Electronics (29 tháng 10): liệu bình luận về sản lượng HBM và đầu tư đóng gói có cùng chiều với lượng xuất hàng của DISCO.
- Số liệu xuất hàng sớm tháng 10-12 của DISCO (tháng 1/2027): giữ được triển vọng 149,6 tỷ yên sẽ khép lại tranh luận về định hướng.
- Đồng yên: định hướng giả định 151 yên/USD. Đồng yên mạnh hơn sẽ làm yếu một chân đỡ của biên lợi nhuận gộp 71,7%.
Liên quan: Citi giữ mục tiêu SK hynix 3 triệu won: suy luận AI thúc đẩy nhu cầu eSSD · Kết quả Western Digital: 8 sự kiện — định hướng vượt mức tăng doanh thu 55% · SK hynix dừng niêm yết Solidigm: 5 sự thật về khoản tài trợ 15 tỷ USD vừa biến mất
FAQ
Những con số chính của DISCO trong quý 2 năm tài chính 2026 là gì?
Doanh thu 142,75 tỷ yên (tăng 36,4% so với cùng kỳ), lợi nhuận hoạt động 67,6 tỷ yên (tăng 52,3%) và lợi nhuận ròng 46,1 tỷ yên (tăng 43,5%) — tất cả đều là kỷ lục quý — với lượng xuất hàng kỷ lục 148,68 tỷ yên, tăng 54%. Lợi nhuận hoạt động vượt kỳ vọng thị trường khoảng 2 tỷ yên.
Vì sao cổ phiếu chạm đáy năm dù lợi nhuận kỷ lục?
Triển vọng chín tháng đầu tiên của công ty hàm ý lợi nhuận hoạt động tháng 10-12 khoảng 58,1 tỷ yên, thấp hơn kỳ vọng thị trường gần 10 tỷ yên. Ngày 23 tháng 10, cổ phiếu giảm 10% trong phiên xuống mức thấp nhất từ đầu năm trước khi đóng cửa ở 49.290 yên, giảm 3,79%.
Vì sao DISCO nhấn mạnh lượng xuất hàng hơn doanh thu?
Doanh thu thiết bị được ghi nhận khi khách hàng nghiệm thu thiết bị, khiến doanh thu hàng quý không đều. Lượng xuất hàng được ghi khi thiết bị thực sự rời đi, nên phản ánh hướng nhu cầu trung thực hơn. DISCO định hướng lượng xuất hàng tháng 10-12 ở mức 149,6 tỷ yên — cao hơn quý kỷ lục vừa công bố.
Kết quả của DISCO phát tín hiệu gì cho các nhà sản xuất chip Hàn Quốc?
Với tăng trưởng xuất hàng tập trung vào thiết bị bộ nhớ liên quan đến HBM, đây là xác nhận gián tiếp rằng sản xuất HBM và đầu tư back-end của hai nhà sản xuất bộ nhớ Hàn Quốc chưa chậm lại. Điểm cần đối chiếu là bình luận về HBM của họ khi SK hynix công bố ngày 28 tháng 10 và Samsung Electronics ngày 29 tháng 10.
Nguồn
Kết quả quý 2 năm tài chính 2026 của DISCO (công bố ngày 22 tháng 10 năm 2026; họp công bố ngày 23 tháng 10) — các con số được đối chiếu qua nhiều nguồn Nhật Bản. So sánh định hướng-đồng thuận từ báo chí thị trường Nhật Bản (23 tháng 10 năm 2026); bình luận nhà phân tích qua Reuters (23 tháng 10 năm 2026); giá đóng cửa từ Finnhub (đóng cửa Tokyo, 23 tháng 10 năm 2026). Bài viết chỉ nhằm mục đích thông tin, không phải tư vấn đầu tư.
📩 Bỏ lỡ phân tích hôm nay? Nhận bản ngày mai qua email
Daily Silicon lúc 10:30 KST cùng các điểm chính từ báo cáo kết quả kinh doanh và phân tích, sớm nhất. Khi đăng ký, bạn chọn bản tin tiếng Hàn, Anh hoặc Nhật; phân tích tiếng Việt đăng mỗi ngày trên trang.
Đăng ký miễn phí →
Miễn phí · Không spam · Hủy bất cứ lúc nào