VLSI Korea
Resultados da DISCO: vendas recorde e ação em mínima do ano — embarques de 148,7 mil milhões de ienes e a lacuna da orientação (DISCO, back-end de HBM)
A DISCO registou no T2 fiscal de 2026 vendas, lucro operacional e embarques recorde (mais 36,4%, 52,3% e 54%), mas a ação tocou a mínima do ano: a sua primeira previsão de nove meses implica um lucro do próximo trimestre cerca de 10 mil milhões de ienes abaixo do consenso.


🆓 Artigo gratuito · Qualquer pessoa pode ler gratuitamente
Conclusão primeiro. A DISCO (Bolsa de Tóquio: 6146) apresentou a 22 de outubro os resultados do segundo trimestre fiscal de 2026 (julho-setembro de 2026) com vendas recorde de 142,75 mil milhões de ienes (mais 36,4% em termos anuais) e um lucro operacional de 67,6 mil milhões (mais 52,3%), enquanto os embarques — o indicador de procura mais limpo que a empresa publica — atingiram um recorde de 148,68 mil milhões, mais 54%. Ainda assim, a 23 de outubro a ação caiu até 10% na sessão, para um novo mínimo do ano. A razão não foi o trimestre. Foi a primeira previsão de nove meses da empresa, que implica um lucro operacional de outubro-dezembro de cerca de 58,1 mil milhões de ienes, perto de 10 mil milhões abaixo das expectativas do mercado. Com a reunião de resultados de hoje concluída, é assim que se lê essa lacuna.
Os números vêm da divulgação de resultados da empresa de 22 de outubro de 2026, cruzados em várias fontes japonesas. A comparação entre orientação e consenso vem da imprensa de mercado japonesa de 23 de outubro, e o preço é o fecho de Tóquio desse dia.
Os números num relance
| Item | Resultado T2 (jul-set) | Anual |
|---|---|---|
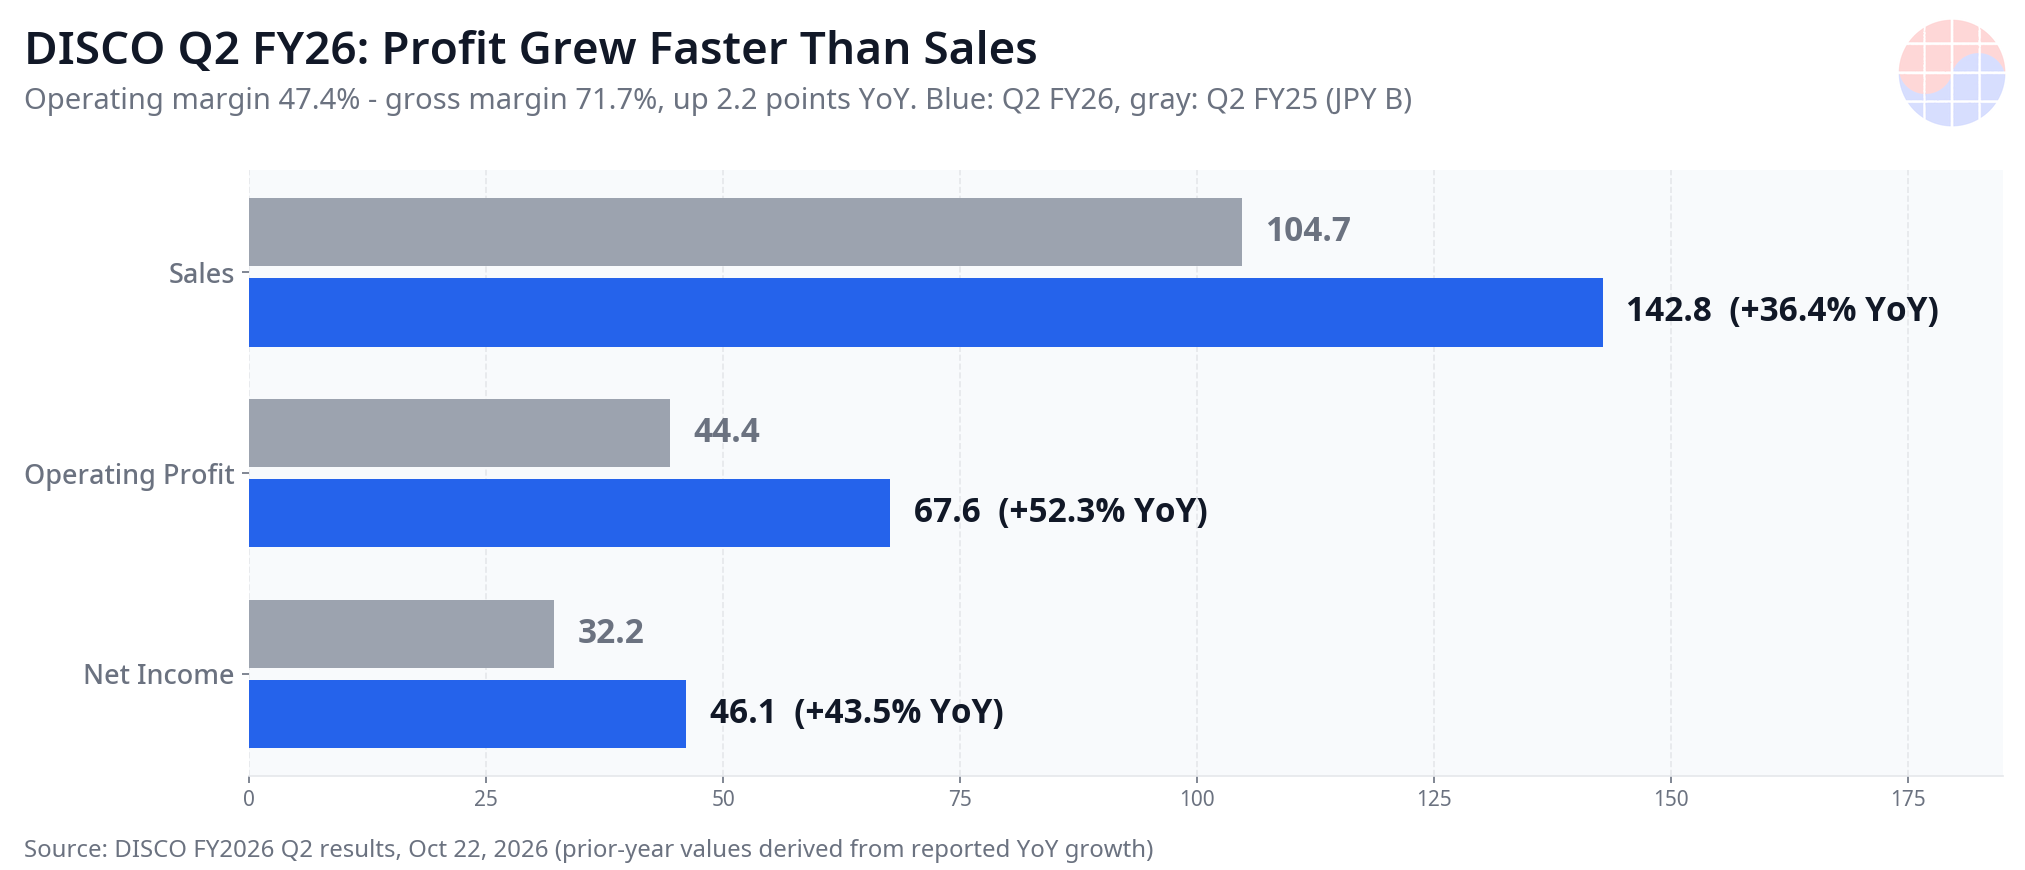
| Vendas | 142,75 mil milhões de ienes | +36,4% (recorde trimestral) |
| Lucro operacional | 67,6 mil milhões (margem 47,4%) | +52,3% (recorde) |
| Lucro líquido | 46,1 mil milhões | +43,5% |
| Margem bruta | 71,7% | +2,2 pontos |
| Embarques | 148,68 mil milhões | +54% (recorde) |
| S1 (abr-set) vendas / lucro operacional | 257,1 / 116,6 mil milhões | +32,1% / +47,9% |
| Previsão de embarques out-dez | 149,6 mil milhões | Acima do T2 recorde |
| Lucro operacional out-dez (implícito) | ~58,1 mil milhões | ~10 mil milhões abaixo do consenso |
| Dividendo intercalar | 186 ienes por ação | +15 ienes (129 há um ano) |
| Cotação (fecho 23 out) | 49.290 ienes | -3,79% (intradia -10%, mínimo do ano) |
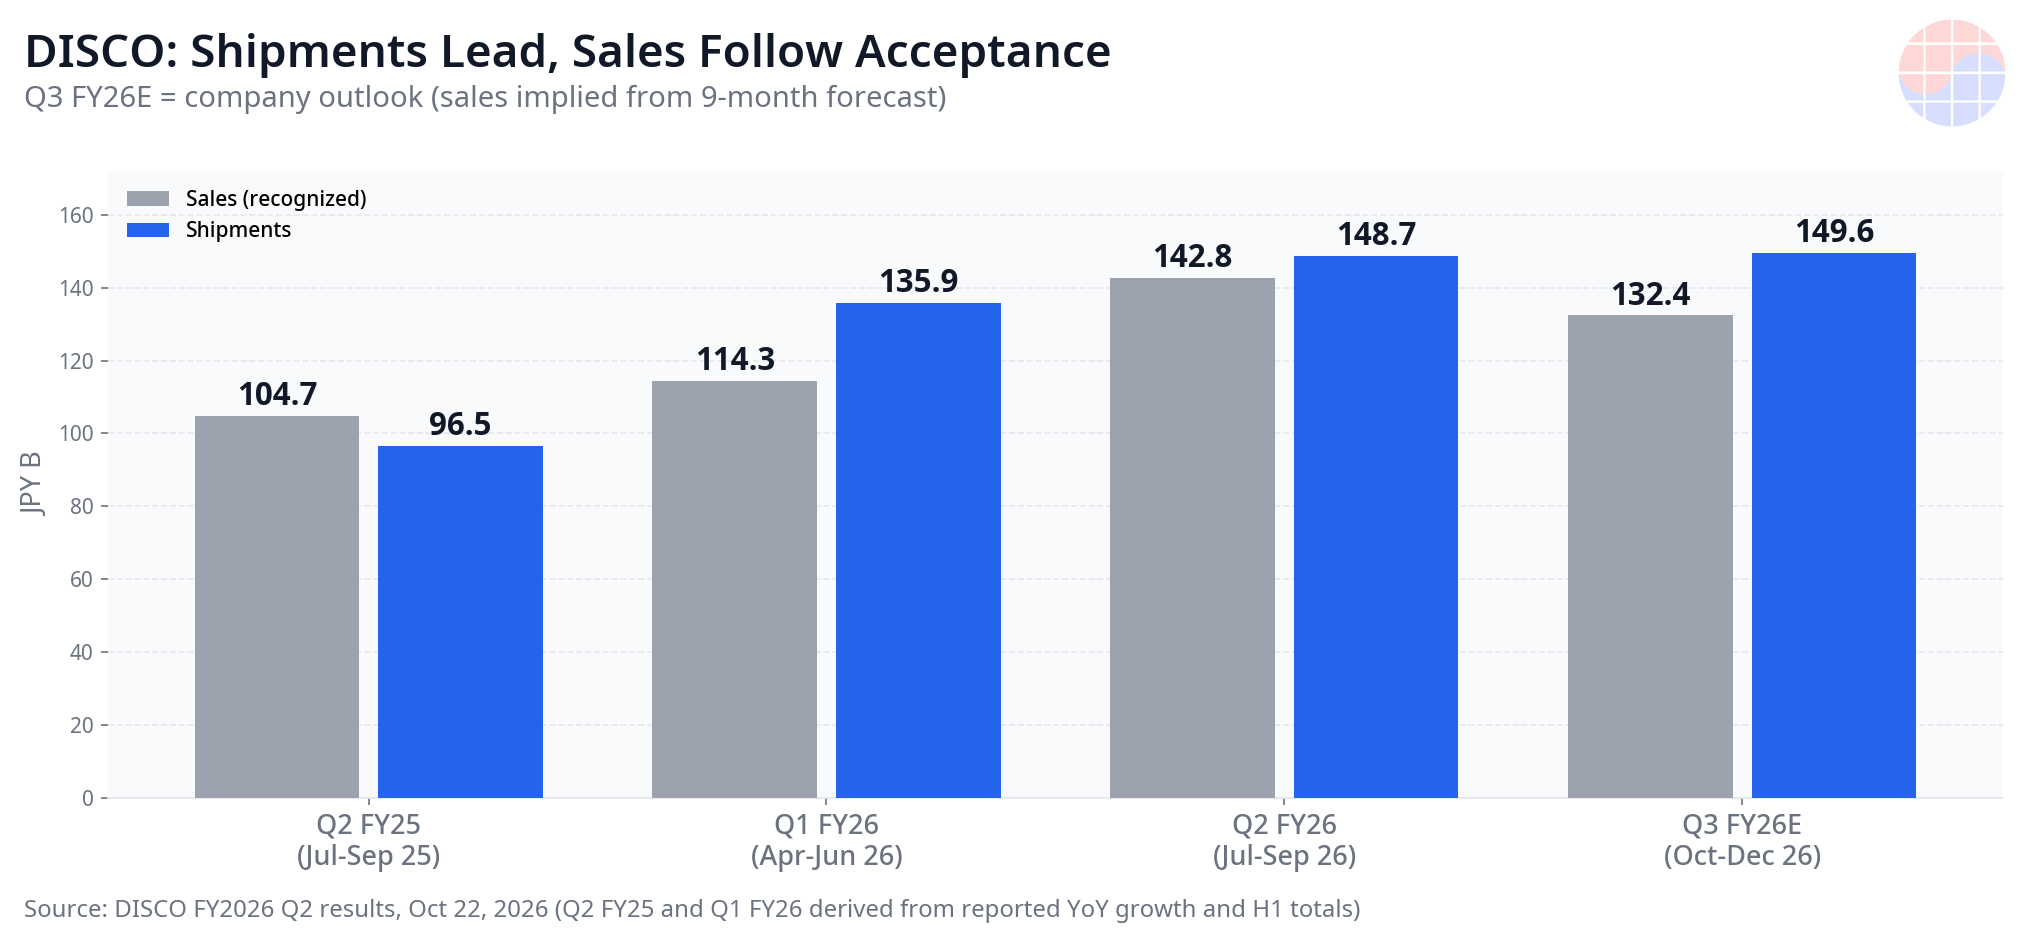
Os embarques continuam a bater recordes e a previsão de outubro-dezembro (149,6 mil milhões) é ainda maior. As vendas são reconhecidas na aceitação pelo cliente, por isso seguem os embarques com atraso. Fonte: resultados do T2 fiscal 2026 da DISCO, 22 de outubro de 2026.
O que se separou: superação no trimestre, corte na orientação
O lucro operacional de julho-setembro, 67,6 mil milhões de ienes, superou as expectativas do mercado em cerca de 2 mil milhões; a imprensa de mercado japonesa atribui a surpresa a consumíveis (ferramentas de processamento de precisão) mais fortes do que o previsto e a margens melhores. O problema é o trimestre seguinte. Como a procura oscila muito, a DISCO só orienta um trimestre de cada vez. A sua nova previsão de nove meses (abril-dezembro) — vendas de 389,5 mil milhões (mais 28,2%) e lucro operacional de 174,7 mil milhões (mais 38,4%) — implica, descontado o primeiro semestre, um lucro operacional de outubro-dezembro de cerca de 58,1 mil milhões, perto de 10 mil milhões abaixo de um consenso próximo de 68 mil milhões.
Um analista local citado pela Reuters a 23 de outubro foi direto: os resultados atuais foram muito sólidos, mas a perspetiva do terceiro trimestre ficou abaixo do esperado e a venda veio primeiro — com a ressalva de que a empresa costuma orientar de forma conservadora, pelo que o mercado pode estar a reagir em excesso. A ação tocou 46.100 ienes na sessão, um novo mínimo do ano, antes de fechar a 49.290 ienes, menos 3,79%.
A procura por baixo: HBM, consumíveis e CPO
A IA generativa impulsionou os embarques de equipamentos. Os equipamentos de memória cresceram em torno de HBM e a procura de lógica manteve-se alta em aplicações de IA. A HBM empilha várias matrizes DRAM, pelo que a precisão do afinamento da bolacha (grinding) e da singulação (dicing) é, na prática, rendimento — e a DISCO é o equipamento padrão em ambos os passos. Os embarques de consumíveis também marcaram um recorde graças à elevada utilização dos clientes, o que indica que a base instalada trabalha a todo o vapor, e não apenas que se compram equipamentos novos.
A linha nova a vigiar é a CPO (ótica coembalada). A procura de cortadoras para semicondutores óticos e de componentes óticos como matrizes de fibra começa a crescer, embora a própria empresa avise que ainda não tem a escala que a HBM teve no início para mover os resultados sozinha. O fator decisivo será se o hybrid bonding e o panel-level packaging passarem à produção em massa plena e arrastarem a procura de processamento de encapsulamento.
📩 Acompanhando este tema?
Receba a análise de acompanhamento — resultados, relatórios e oferta de HBM — todos os dias às 10:30 KST. Assinar grátis →
O lucro cresceu mais depressa do que as vendas. A margem bruta de 71,7% combina um iene mais fraco com uma mistura mais rica de equipamentos de alto valor. Fonte: resultados do T2 fiscal 2026 da DISCO, 22 de outubro de 2026.
Chase's Take
Primeiro, este resultado colide frontalmente com a narrativa de «o investimento em IA está a abrandar» que o mercado vendeu nas duas últimas sessões. As restrições de oferta da Lam Research e o debate sobre o financiamento da Meta são receios de front-end e de financiamento. A DISCO está em pleno back-end, e os seus embarques — uma série de procura medida que adianta um trimestre às vendas reconhecidas — estão em recorde, com uma previsão maior para o trimestre seguinte. O medo é sobre dinheiro e múltiplos, não sobre encomendas. É isso que dizem os números do back-end.
Segundo, a lacuna da orientação é um padrão recorrente da DISCO e deve ser lida primeiro assim. A empresa orienta apenas um trimestre e é conhecida pelos planos conservadores. A menor previsão de vendas de outubro-dezembro é um artefacto do calendário de aceitações e de um pressuposto de 151 ienes por dólar, e não de embarques a encolher. Os cerca de 10 mil milhões de diferença face ao consenso são, antes de um aviso de procura, uma diferença face ao hábito de orientação da empresa. Não é um passe livre: se os embarques realmente inverterem no próximo trimestre, o padrão torna-se tendência.
Terceiro, a ligação prática é o calendário coreano. A SK hynix apresenta a 28 de outubro e a Samsung Electronics a 29 de outubro. Que a mistura de embarques da DISCO se centre em HBM é uma medição indireta de que a produção de HBM e o investimento em back-end dos dois fabricantes coreanos não abrandaram. Confrontar os comentários deles sobre HBM e packaging com a curva de embarques da DISCO permite julgar com números se a venda desta semana foi exagerada.
O que verificar a seguir
- SK hynix (28 de outubro) e Samsung Electronics (29 de outubro): se os comentários sobre volume de HBM e investimento em packaging apontam na mesma direção que os embarques da DISCO.
- O dado antecipado de embarques da DISCO de outubro-dezembro (janeiro de 2027): cumprir a previsão de 149,6 mil milhões encerra o debate da orientação.
- O iene: a orientação pressupõe 151 ienes por dólar. Um iene mais forte enfraquece uma das pernas da margem bruta de 71,7%.
Relacionado: Citi mantém alvo da SK hynix em 3 milhões de wones: inferência de IA impulsiona a procura de eSSD · Resultados da Western Digital: 8 factos — a orientação superou o salto de 55% na receita · SK hynix interrompe a listagem da Solidigm: 5 fatos sobre o financiamento de US$ 15 bilhões que desapareceu
FAQ
Quais foram os números-chave da DISCO no segundo trimestre fiscal de 2026?
Vendas de 142,75 mil milhões de ienes (mais 36,4% em termos anuais), lucro operacional de 67,6 mil milhões (mais 52,3%) e lucro líquido de 46,1 mil milhões (mais 43,5%), todos recordes trimestrais, com embarques recorde de 148,68 mil milhões, mais 54%. O lucro operacional superou as expectativas do mercado em cerca de 2 mil milhões.
Porque caiu a ação para mínimos do ano com lucros recorde?
A primeira previsão de nove meses da empresa implica um lucro operacional de outubro-dezembro de cerca de 58,1 mil milhões de ienes, perto de 10 mil milhões abaixo das expectativas do mercado. A 23 de outubro as ações caíram 10% na sessão para um novo mínimo do ano antes de fecharem a 49.290 ienes, menos 3,79%.
Porque é que a DISCO dá ênfase aos embarques e não às vendas?
A receita de equipamentos é reconhecida quando o cliente aceita a ferramenta, o que torna as vendas trimestrais irregulares. Os embarques registam-se quando os equipamentos saem de facto, pelo que seguem a direção da procura com mais fidelidade. A DISCO orientou os embarques de outubro-dezembro para 149,6 mil milhões, acima do trimestre recorde acabado de apresentar.
Que sinal dá o resultado da DISCO para os fabricantes coreanos?
Com o crescimento dos embarques centrado em equipamentos de memória ligados à HBM, é uma confirmação indireta de que a produção de HBM e o investimento em back-end dos dois fabricantes coreanos de memória não abrandaram. A comparação pertinente é o comentário deles sobre HBM quando a SK hynix apresentar a 28 de outubro e a Samsung Electronics a 29 de outubro.
Fontes
Resultados do segundo trimestre fiscal de 2026 da DISCO (publicados a 22 de outubro de 2026; reunião de resultados a 23 de outubro) — números cruzados em várias fontes japonesas. Comparação orientação-consenso da imprensa de mercado japonesa (23 de outubro de 2026); comentário do analista via Reuters (23 de outubro de 2026); preço de fecho da Finnhub (fecho de Tóquio, 23 de outubro de 2026). Este artigo é apenas informativo e não constitui aconselhamento de investimento.
📩 Perdeu a análise de hoje? Receba a de amanhã no seu e-mail
Daily Silicon às 10:30 KST e os principais pontos de resultados e relatórios, primeiro. Ao assinar, você escolhe a newsletter em coreano, inglês ou japonês; as análises em português saem todos os dias no site.
Assinar grátis →
Grátis · Sem spam · Cancele quando quiser