VLSI Korea
Resultados da Western Digital: 8 factos — a orientação superou o salto de 55% na receita
A Western Digital elevou a receita do primeiro trimestre fiscal de 2027 em 55%, para 4.381 milhões de USD, com EPS ajustado de 4,64 USD, acima do consenso; a orientação do T2 (5,1 mil milhões, EPS 5,80 USD, margem bruta 60,5%) superou-o por mais. Os 8 factos e a leitura especializada.


🆓 Artigo gratuito · Qualquer pessoa pode ler gratuitamente
A conclusão primeiro. A Western Digital (WD, Nasdaq: WDC) divulgou os resultados do primeiro trimestre fiscal de 2027 (trimestre encerrado em 2 de outubro de 2026) após o fecho do mercado dos EUA em 22 de outubro de 2026, superando o consenso tanto em receita como em lucro, e a sua orientação para o trimestre seguinte superou o consenso por uma margem ainda maior. No mesmo dia em que o índice de semicondutores caiu 5,4%, estes números confirmam que o investimento em centros de dados de IA não para nas GPU e na HBM: chega à camada de armazenamento onde os dados realmente se acumulam.
Todos os valores provêm do comunicado da própria empresa (distribuído pela BusinessWire em 22 de outubro de 2026). As estimativas de consenso são da FactSet, e a visão prévia de Wall Street recolhe a Morgan Stanley conforme noticiado pela Edaily em 22 de outubro de 2026.
Os números principais
| Item | Real / Orientação | Consenso | Resultado |
|---|---|---|---|
| Receita T1 | 4.381 milhões USD | 4.150 milhões USD | Acima |
| EPS ajustado T1 | 4,64 USD | 4,10 USD | Acima |
| Margem bruta ajustada T1 | 58,1% | Orientação da empresa 55-56% | Acima |
| Orientação de receita T2 | 5,1 mil milhões USD (ponto médio) | 4,57 mil milhões USD | +11,6% |
| Orientação de EPS ajustado T2 | 5,80 USD (ponto médio) | 4,84 USD | +19,8% |
| Orientação de margem bruta ajustada T2 | 60,5% (ponto médio) | - | +2,4 p.p. face ao T1 |
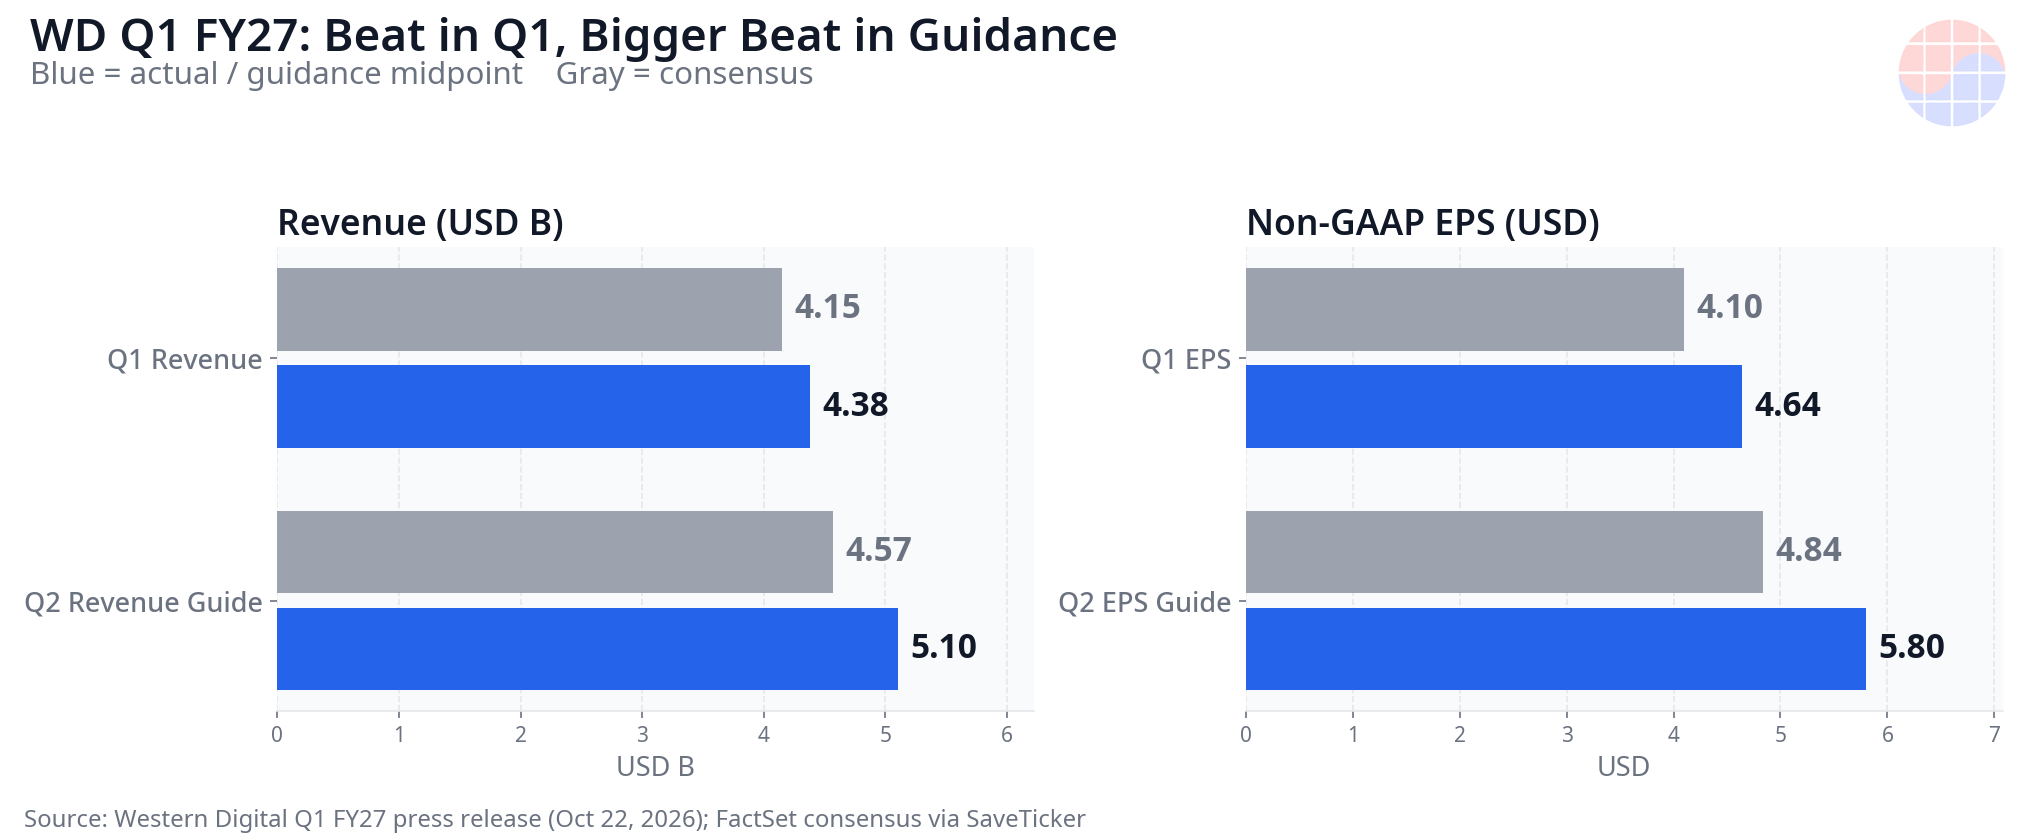
Tanto o trimestre reportado como a orientação estão acima do consenso. Fonte: comunicado da empresa, consenso FactSet.
Resultados da Western Digital: 8 factos
- Receita de 4.381 milhões de USD, mais 55% em termos anuais. Também cresceu 17% em cadeia e superou o consenso de 4.150 milhões. Há um ano, o mesmo trimestre somou 2.818 milhões.
- EPS ajustado de 4,64 USD, mais 161% em termos anuais. Superou tanto o consenso de 4,10 USD como a própria orientação da empresa de 4,00 USD (mais ou menos 0,15 USD). O EPS GAAP foi de 4,63 USD.
- Margem bruta ajustada de 58,1%. São mais 14,2 pontos percentuais do que os 43,9% de há um ano, e acima do topo do intervalo orientado de 55-56%. A empresa atribuiu o crescimento à procura robusta dos clientes e à melhoria dos preços.
- Lucro operacional ajustado de 2.153 milhões de USD, mais 152% em termos anuais. A margem operacional ajustada atingiu 49,1%: quase metade de cada dólar de receita chega agora ao lucro operacional.
- Orientação de receita para o trimestre seguinte: 5,1 mil milhões de USD, mais ou menos 100 milhões. É 11,6% acima do consenso FactSet de 4,57 mil milhões. A surpresa da orientação é maior do que a do trimestre reportado.
- Orientação de EPS para o trimestre seguinte: 5,80 USD (mais ou menos 0,20 USD) e margem bruta de 60-61%. O EPS orientado está 19,8% acima do consenso de 4,84 USD, e o ponto médio da margem, 60,5%, volta a subir face aos 58,1% do T1.
- Fluxo de caixa livre de 1.377 milhões de USD. É 2,3 vezes os 599 milhões de há um ano. A empresa também recomprou 1.001 milhões de USD em ações próprias durante o trimestre.
- Dividendo trimestral aumentado 17%, para 0,175 USD por ação. Será pago em 17 de dezembro de 2026 aos acionistas registados em 4 de dezembro de 2026. Aumentar o dividendo juntamente com os resultados sinaliza a confiança da gestão na durabilidade do fluxo de caixa.
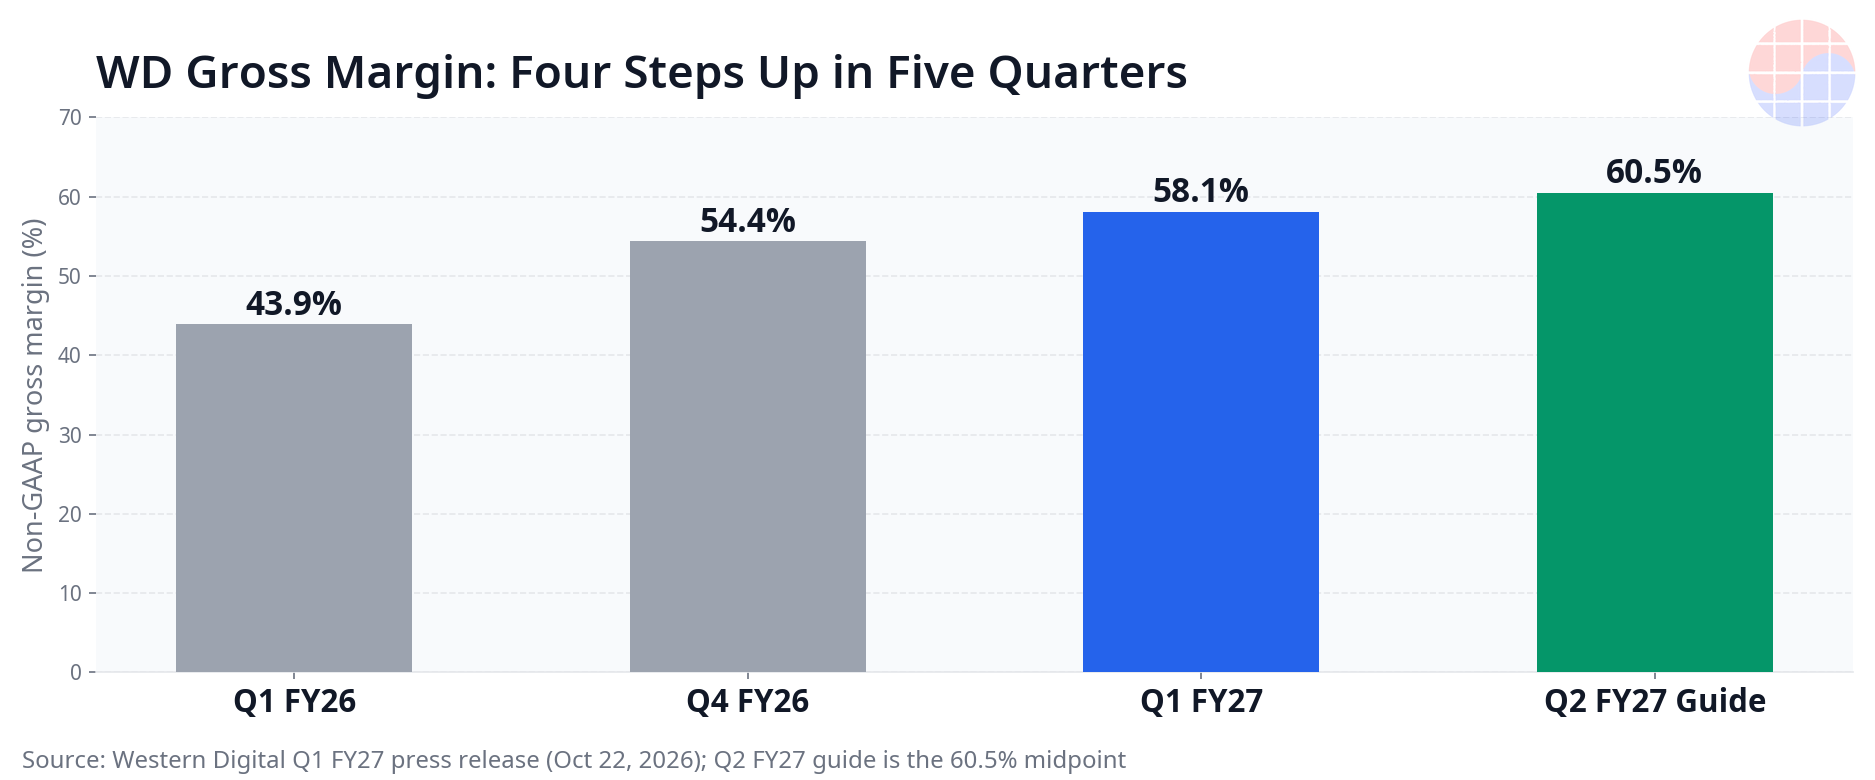
A margem bruta subiu de 43,9% para o ponto médio orientado de 60,5% em cinco trimestres. Fonte: comunicado da empresa.
Chase's Take
Primeiro, este resultado confirma a direção do investimento em IA. Enquanto o mercado passava o dia a debater as restrições de oferta da Lam Research e a disciplina de capex das grandes tecnológicas — as razões da queda das ações de chips —, os números da WD, divulgados após esse mesmo fecho, contam a história oposta. Os dados de treino, os checkpoints e os registos de inferência têm de viver algures, e a casa por defeito dos dados em massa continua a ser o HDD nearline. As GPU e a HBM são estrangulamentos, mas o preço do armazenamento juntou-se discretamente a essa lista.
Segundo, a história é poder de preços, não volume de unidades. A própria empresa nomeou a procura robusta e a melhoria dos preços como os seus motores, e a margem bruta expandiu 14,2 pontos num ano. A oferta de HDD é um oligopólio partilhado por WD, Seagate e Toshiba, e os acordos de longo prazo com os hyperscalers transformaram os preços em compromissos anuais em vez de negociações trimestrais. Uma orientação de margem bruta de 60,5% é a empresa a declarar que esta estrutura se mantém por mais um trimestre.
📩 Acompanhando este tema?
Receba a análise de acompanhamento — resultados, relatórios e oferta de HBM — todos os dias às 10:30 KST. Assinar grátis →
Terceiro, é exatamente por isso que o debate passa agora a ser se 60% é uma estrutura ou um pico. Margens assim convidam a uma resposta da oferta: antes desta época de resultados, foi noticiado que a Toshiba planeia uma grande expansão da sua capacidade de HDD para centros de dados. A Morgan Stanley, na sua nota prévia, esperava que a WD superasse as previsões e orientasse acima do consenso, e mesmo assim cortou o seu preço-alvo de 676 para 643 USD, citando a intensificação da concorrência e a incerteza quanto ao financiamento da IA. Os números são fortes, e são os próprios números que convocam a próxima vaga de oferta. Essa tensão é a história da ação até ao próximo trimestre.
O que vigiar a seguir
Para os investidores em memória coreana, este resultado é um indicador antecedente da próxima semana: a SK hynix reporta a 28 de outubro e a Samsung Electronics a 29 de outubro. Importam duas coisas: se a procura de SSD empresariais aponta na mesma direção que a força de armazenamento da WD, e como as empresas descrevem a procura por níveis de armazenamento (SSD para o nível quente, HDD para os níveis morno e frio). Um HDD forte não é um sinal de substituição da NAND; é um sinal de coexistência. Os dados de IA crescem nos dois níveis ao mesmo tempo.
Relacionado: Por que as ações de semicondutores estão a cair: SOX -5,4% e 7 motivos (Lam, Meta, Tesla, energia)
Riscos e pontos de vigilância
- Concentração de clientes: O primeiro risco que a própria empresa divulga é a concentração da receita no mercado cloud e nos seus principais clientes. Uma pausa de alguns hyperscalers pode mover um trimestre.
- Resposta da oferta: Se a expansão de capacidade atribuída à Toshiba avançar, intensifica-se o debate sobre a durabilidade dos preços para 2027.
- Inventários em alta: Os inventários subiram de 1.511 milhões de USD em 3 de julho para 1.781 milhões em 2 de outubro: a linha que primeiro mostra tensão se a procura abrandar.
- Detalhe do fluxo de caixa: O fluxo de caixa livre de 1.377 milhões de USD ficou abaixo do consenso de cerca de 1.500 milhões: um número a acompanhar junto à qualidade dos lucros.
FAQ
Quais foram os números-chave da Western Digital no primeiro trimestre fiscal de 2027?
Receita de 4.381 milhões de USD (mais 55% em termos anuais) e EPS ajustado de 4,64 USD (mais 161%), ambos acima do consenso FactSet de 4.150 milhões de USD em receita e 4,10 USD em EPS.
Qual é a orientação da Western Digital para o trimestre seguinte?
Para o segundo trimestre fiscal de 2027, a WD orientou receita de 5,1 mil milhões de USD (mais ou menos 100 milhões), EPS ajustado de 5,80 USD (mais ou menos 0,20 USD) e margem bruta ajustada de 60-61%, tudo bem acima do consenso de 4,57 mil milhões e 4,84 USD.
Porque beneficia um fabricante de HDD do investimento em IA?
O treino e a inferência de IA geram enormes volumes de dados, e uma grande parte é armazenada em HDD nearline de alta capacidade e custo eficiente. A WD afirmou que a procura dos hyperscalers e a melhoria dos preços elevaram a sua margem bruta para 58,1%.
Que sinal dá este resultado para a Samsung Electronics e a SK hynix?
Confirma uma forte procura de armazenamento dentro dos centros de dados de IA. Como os HDD e a NAND ocupam níveis de armazenamento distintos, a leitura é de coexistência e não de substituição: vale a pena rever os comentários sobre SSD empresariais quando reportarem a SK hynix (28 de outubro) e a Samsung Electronics (29 de outubro).
Fontes
Western Digital, "WD Reports Fiscal First Quarter 2027 Financial Results", BusinessWire, 22 de outubro de 2026 (trimestre encerrado em 2 de outubro de 2026). Consenso: estimativas FactSet compiladas pela SaveTicker, 22 de outubro de 2026. Visão da Morgan Stanley conforme a Edaily, 22 de outubro de 2026. Este artigo é apenas informativo e não constitui aconselhamento de investimento.
📩 Perdeu a análise de hoje? Receba a de amanhã no seu e-mail
Daily Silicon às 10:30 KST e os principais pontos de resultados e relatórios, primeiro. Ao assinar, você escolhe a newsletter em coreano, inglês ou japonês; as análises em português saem todos os dias no site.
Assinar grátis →
Grátis · Sem spam · Cancele quando quiser