 VLSI Korea
Por que as ações de semicondutores estão a cair: SOX -5,4% e 7 motivos (Lam, Meta, Tesla, energia)
O SOX caiu -5,40% e as 32 ações de semicondutores dos EUA acompanhadas desceram. Sete motivos com números: a orientação da Lam, o corte da Tesla, o primeiro défice de FCF da Meta, o petróleo, os fluxos coreanos, os atrasos elétricos e o posicionamento.


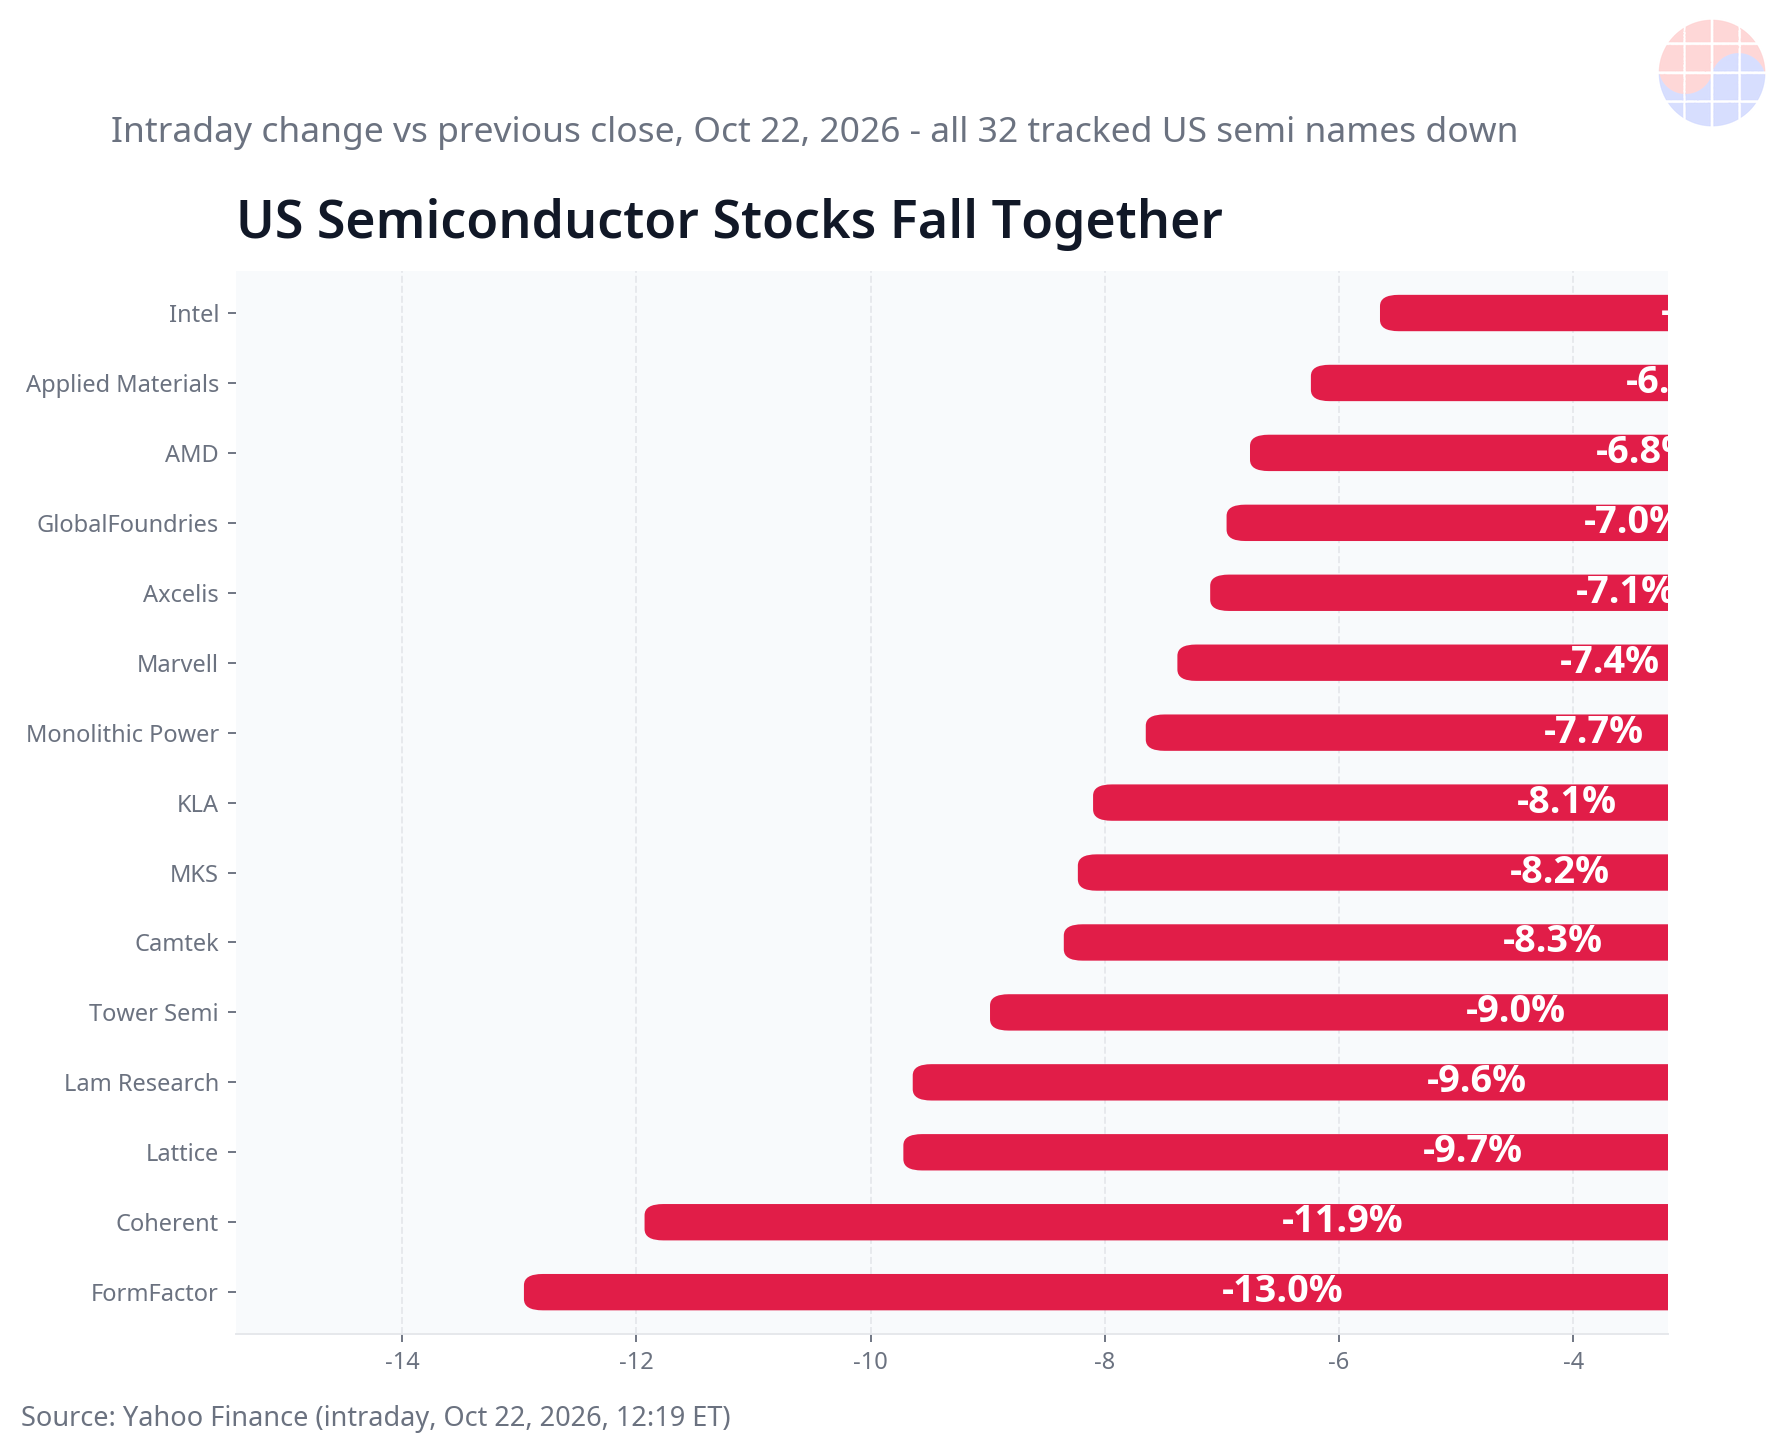
A liquidação em massa não é uma rutura da procura por IA. Às 12:19 ET de 22 de outubro de 2026 (01:19 KST de 23 de outubro), o índice de semicondutores da Filadélfia (SOX) caía -5,40% e o SOXX -5,39%. As 32 ações de semicondutores dos EUA acompanhadas caíram, e 16 caíram mais de -5%. Seis pressões atingiram ao mesmo tempo avaliações caras: a orientação da Lam Research, o corte de capex da Tesla, o défice de fluxo de caixa da Meta, o petróleo mais caro, o fim do suporte das recompras na Coreia e os atrasos na rede elétrica.
Factos principais: índices e maiores quedas
| Item | Movimento | Base |
|---|---|---|
| SOX | -5,40% (11.505,56 para 10.883,97) | Intradiário, 22 de outubro |
| SOXX / Nasdaq / S&P 500 | -5,39% / -1,98% / -1,01% | Intradiário, 22 de outubro |
| Maiores quedas | FormFactor -12,96%, Coherent -11,93%, Lattice -9,72%, Lam Research -9,64% | Calculado a partir das barras diárias do Yahoo Finance |
| Grandes capitalizações | KLA -8,10%, AMD -6,76%, Applied Materials -6,24%, Intel -5,65%, ASML -5,05%, Micron -4,88%, ADR da TSMC -4,41%, NVIDIA -3,99%, Broadcom -3,79% | Intradiário, 22 de outubro |
| Meta / Tesla | Meta -5,96%, Tesla -1,28% intradiário | Intradiário, 22 de outubro |
Motivo 1: Lam Research — resultados recorde, orientação estável
A Lam foi o detonador. A receita de 8,22 mil milhões de USD superou o consenso de 8,14-8,18 mil milhões, o EPS foi de 2,20 USD e a receita cresceu +54% face ao ano anterior, mas a orientação para o trimestre de dezembro, de 8,6 mil milhões de USD mais ou menos 0,4 mil milhões, apenas igualou o consenso. O diretor financeiro, Doug Bettinger, disse que as restrições de curto prazo na cadeia de abastecimento impediram uma orientação mais alta e que parte dos envios passou para março. A China representou 35% da receita do trimestre de setembro e deverá cair de forma significativa em dezembro.
O Bank of America traçou a linha essencial: trata-se de uma restrição de oferta, não de procura. Ainda assim, o Morgan Stanley cortou o seu preço-alvo para 339 USD e a Needham para 290 USD. Como notaram o Deutsche Bank e a Jefferies, para um mercado habituado a «superar e elevar», a ausência de uma subida real é, por si só, um motivo para vender.
Motivo 2: Tesla cortou a meta de capex em 20%
A Tesla reduziu a sua meta anual de capex de 25 mil milhões de USD para 20 mil milhões (-20%), com o diretor financeiro a invocar uma alocação eficiente de capital. A MarketWatch apontou-o como um dos dois grandes motivos do dia. O contraponto importa: a JPMorgan e a StoneX leem o corte como um adiamento para 2027-2028 do gasto em robotáxis, Optimus e Terafab — uma mudança de calendário, não procura desaparecida.
Motivo 3: Meta — primeiro défice trimestral de FCF desde o IPO de 2012
Os números mais pesados vieram da Meta. O fluxo de caixa operacional do terceiro trimestre foi de 32,79 mil milhões de USD, mas o capex, incluindo pagamentos de capital de locações financeiras, atingiu 34,91 mil milhões, deixando o fluxo de caixa livre em -2,12 mil milhões de USD — o primeiro défice trimestral de FCF desde o IPO de 2012, segundo a Dow Jones Market Data via FXStreet.
Antes da abertura dos EUA a 22 de outubro, a leitura da Bloomberg do formulário 10-Q colocou os compromissos futuros totais em cerca de 825 mil milhões de USD, acima dos cerca de 700 mil milhões de julho: 355,7 mil milhões em locações ainda não iniciadas que se estendem até 2036, 454,5 mil milhões em contratos não canceláveis e 14,7 mil milhões em compromissos de nuvem condicionados. O CDS a 5 anos da Meta saltou cerca de 8,9 pontos base para um recorde próximo de 119,3 pb. Os mercados de crédito também começaram a precificar o ritmo de gasto.
O equilíbrio é necessário. A Meta detém 82,45 mil milhões de USD em caixa e títulos negociáveis, e a receita do terceiro trimestre cresceu +26% para 64,6 mil milhões de USD. Não é uma situação de stress; o gasto simplesmente cresce mais depressa do que a geração de caixa. O analista da Daishin Securities, Kyungmin Lee, observou que tanto a Meta como a Tesla superaram as expectativas, mas não acalmaram as preocupações com a rentabilidade da IA, e a XTB notou que a Meta, que não vende capacidade de computação a terceiros, tem a história de ROI mais difícil de provar.
Motivo 4: petróleo e Médio Oriente voltaram a elevar a taxa de desconto
Um ataque de drones a um campo petrolífero saudita matou duas pessoas, instalações aeroportuárias na zona de Dhahran foram atingidas e o Departamento de Estado dos EUA deslocou algumas famílias de diplomatas. O Brent subiu +2,59% para 111,64 USD, perto de um máximo de cinco meses, e o WTI chegou a 99,39 USD. Regressaram os receios de inflação e subidas de taxas, o VIX passou de 18 e a Fed está no seu período de silêncio antes da reunião de 27-28 de outubro, com uma subida em dezembro já em discussão. Para a tecnologia de múltiplos elevados, uma taxa de desconto maior é pressão imediata sobre a avaliação.
Motivo 5: a Ásia caiu primeiro, e o chão das recompras da Coreia expirou
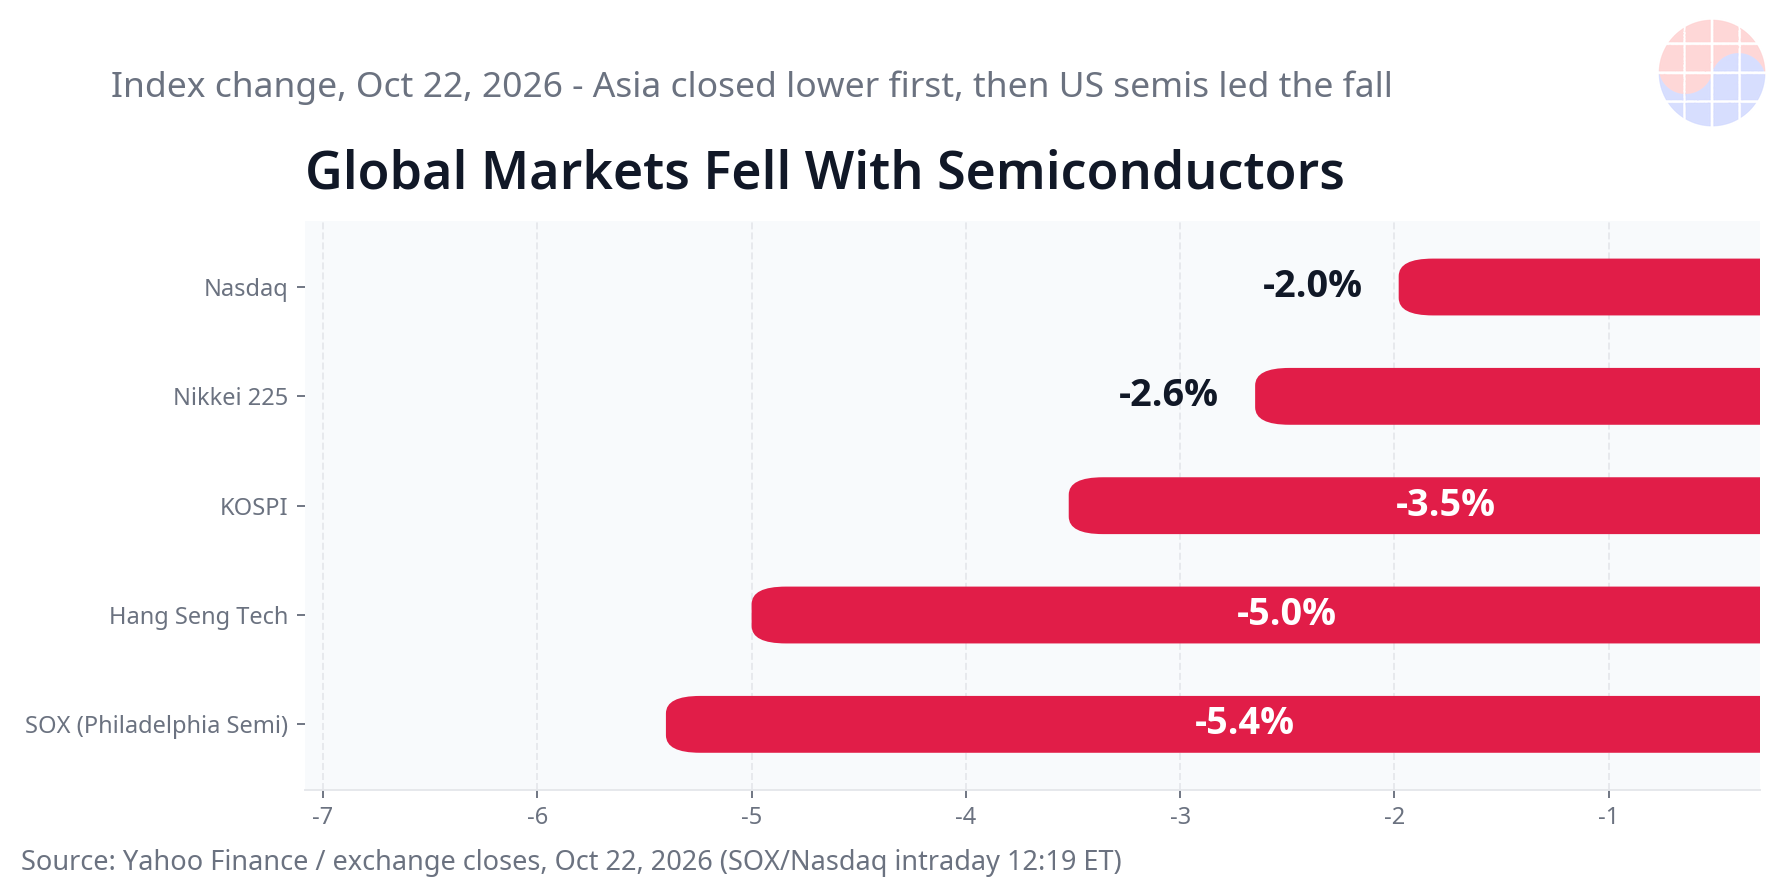
O KOSPI fechou a 22 de outubro com -3,52% nos 5.533,77, apagando numa só sessão a recuperação de +3,29% do dia anterior. O KOSDAQ caiu -3,62%, a Samsung Electronics -4,03% para 214.500 KRW e a SK hynix -5,49% para 1.223.000 KRW, com fortes vendas líquidas de estrangeiros e instituições (o Aju Business Daily colocou as vendas líquidas estrangeiras em cerca de 399,1 mil milhões de KRW e as institucionais em cerca de 683,5 mil milhões).
Segundo a Daishin Securities, a recompra da SK hynix de cerca de 40 biliões de KRW terminou a 21 de outubro e a da Samsung Electronics, de cerca de 15 biliões de KRW, terminou a 6 de outubro. O chão tinha desaparecido quando chegou a recolha de lucros. O Banco da Coreia manteve as taxas em 3,0% a 22 de outubro, mas deixou a porta aberta a novas subidas, algo que o Aju Business Daily assinalou como pressão adicional. O Nikkei 225 do Japão caiu -2,65%, a Kioxia -6,77% e a SoftBank -6,86%. O CSI 300 da China caiu -1,8% para 4.036,30, já -20,2% abaixo do máximo de 22 de junho e em território de mercado em baixa; o índice CSI Semiconductor caiu -3,6%, o CSI AI -3,3%, o ChiNext -4,4%, o Hang Seng -3% e o Hang Seng Tech -5%.
📩 Acompanhando este tema?
Receba a análise de acompanhamento — resultados, relatórios e oferta de HBM — todos os dias às 10:30 KST. Assinar grátis →
Motivo 6: as redes elétricas marcam agora o calendário da IA — a fissura dos neocloud
A pressão mais recente é a energia. A Microsoft retirou-se como inquilino âncora do centro de dados da Nscale em Loughton, Essex (Reino Unido), depois de a ligação à rede ter deslizado para a década de 2030. O local previa 23.040 unidades GB300 da NVIDIA, segundo a Bloomberg.
Aqui a precisão importa. A Microsoft afirma que é uma decisão sobre um único local e que a parceria continua. A carteira de encomendas da Nscale é de 103,4 mil milhões de USD e a Microsoft representa cerca de 42%, mas Loughton é apenas parte dessa carteira. Ainda assim, os investidores penalizaram a notícia: a Nscale aponta para uma avaliação de IPO de 30 mil milhões de USD, enquanto os investidores indicaram 16-19 mil milhões, segundo vários relatos. O comentário de Jensen Huang no GTC de Berlim, instando a Nscale a «trabalhar dia e noite (work around the clock)» (Bloomberg), sublinhou o mesmo ponto: a energia e a construção marcam agora o calendário da IA. Na Austrália, a Firmus retirou no início deste mês o seu IPO na ASX, adiando uma captação de 5 mil milhões de USD. Procura sem eletricidade não produz um centro de dados.
Motivo 7: dúvidas de financiamento circular, curtos lotados e um foco regulatório com o B300
As notícias do Maeil Business Newspaper de que a NVIDIA e a Tesla investiriam 2,8 mil milhões de USD em instalações, incluindo uma fábrica FC-BGA da Samsung Electro-Mechanics, reacenderam a suspeita de financiamento circular — empresas de IA a financiarem a procura umas das outras (TipRanks). Segundo a XTB, a exposição curta global dos fundos de cobertura está no nível mais alto em cinco anos, e a queda do Nasdaq da semana passada, de -5,5%, foi a maior queda semanal desde abril de 2025. O ponto central da XTB é o enquadramento certo: não houve um único catalisador. Cinco ou mais pressões caíram ao mesmo tempo sobre avaliações caras.
A regulação acrescentou um foco breve. A The Information noticiou a 22 de outubro que a empresa israelita de segurança Lava identificou 32 unidades B300 da NVIDIA através de um NVIDIA DCGM Exporter exposto e sem autenticação, num endereço IP ligado à China Telecom. Uma associação por IP, por si só, não prova propriedade física nem localização, e essa ressalva importa. Ainda assim, bastou para reacender as preocupações com um aperto do controlo de exportações.
A procura por IA quebrou? Não — é um reinício de múltiplos
- A Lam continua a ver o gasto em equipamentos de fabrico de wafers em 2027 acima de 200 mil milhões de USD. Uma restrição de oferta não é uma restrição de procura.
- O corte de capex da Tesla admite uma leitura credível de adiamento: o gasto moveu-se para a direita, não desapareceu.
- Se a mistura da China da Lam cair, a receita fora da China ainda computa um crescimento de dois dígitos (análise da TIKR).
- A receita da Meta cresce +26% com 82,45 mil milhões de USD em caixa e títulos. A questão é o prazo de retorno, não a sobrevivência.
A conclusão é um ajuste de múltiplos e de posicionamento, mais restrições de oferta confirmadas e a realidade do calendário elétrico — não um colapso da procura por IA.
Próximos pontos de verificação
- Resultados da Intel: segundo o noticiado, após o fecho dos EUA a 22 de outubro — o primeiro teste para os nomes de equipamentos.
- Resultados da KLA: 28 de outubro. Teleconferência do terceiro trimestre da SK hynix: 28 de outubro, 09:00 KST. Resultados confirmados do terceiro trimestre e teleconferência da Samsung Electronics: 29 de outubro, 10:00 KST.
- FOMC: 27-28 de outubro. O petróleo e a trajetória das taxas decidem a que velocidade os múltiplos recuperam.
Perguntas frequentes
Porque caíram todas as ações de semicondutores a 22-23 de outubro de 2026?
A orientação estável da Lam, o corte de capex de -20% da Tesla, o primeiro défice trimestral de FCF da Meta, uma subida do petróleo, o fim das recompras coreanas e os atrasos na rede elétrica coincidiram ao mesmo tempo. O SOX caiu -5,40% intradiário e as 32 ações de semicondutores dos EUA acompanhadas desceram.
A procura por IA atingiu o pico?
Não. A Lam prevê um gasto em equipamentos de fabrico de wafers em 2027 acima de 200 mil milhões de USD, e o Bank of America classifica o problema da Lam como de oferta, não de procura. O movimento é um reinício de avaliação e posicionamento.
Porque é que o défice de FCF da Meta atinge as ações de chips?
O FCF do terceiro trimestre da Meta foi de -2,12 mil milhões de USD, o seu primeiro défice trimestral desde o IPO de 2012, e os compromissos totais subiram para cerca de 825 mil milhões de USD. Se o retorno dos maiores compradores se alongar, as avaliações de GPU, memória e equipamentos são reavaliadas em conjunto.
Quais são os próximos catalisadores?
Os resultados da Intel após o fecho de 22 de outubro, a KLA a 28 de outubro, a teleconferência da SK hynix a 28 de outubro, os resultados da Samsung Electronics a 29 de outubro e o FOMC de 27-28 de outubro.
Edição em coreano: artigo em coreano / Edição em inglês: artigo em inglês
📩 Perdeu a análise de hoje? Receba a de amanhã no seu e-mail
Daily Silicon às 10:30 KST e os principais pontos de resultados e relatórios, primeiro. Ao assinar, você escolhe a newsletter em coreano, inglês ou japonês; as análises em português saem todos os dias no site.
Assinar grátis →
Grátis · Sem spam · Cancele quando quiser


