 VLSI Korea
Apa yang Sebenarnya Dikatakan Pendapatan EDA dan IP Sebesar USD 5,7 Miliar: Ekonomi di Balik Ledakan Desain
Pendapatan EDA dan IP mencapai USD 5,710.8M pada Q2 2026 (+12.2%). IP sebesar USD 2,199.0M (+20.4%), sekitar 38.5% dari total; APAC tumbuh 22.4% dan jumlah karyawan turun 1.6%. Apa kata struktur ledakan desain tentang permintaan wafer.


Ringkasan 30 Detik
- Pendapatan industri desain sistem elektronik mencapai USD 5,710.8M pada Q2 2026, naik 12.2% dibandingkan USD 5,089.4M pada tahun sebelumnya. Angka tersebut diterbitkan pada 19 Oktober 2026 dalam laporan statistik pasar kuartalan industri ini. Rata-rata bergerak empat kuartal naik 11.2%. Sumber: Semiconductor Digest, 2026-10-19 / EconoTimes, 2026-10
- IP semikonduktor kini menjadi kategori tunggal terbesar: USD 2,199.0M, naik 20.4%, sekitar 38.5% dari total. Tim desain membeli aset desain yang dapat digunakan kembali alih-alih membangun semuanya sendiri.
- Pertumbuhannya luas tetapi tidak merata. IC Physical Design and Verification naik 16.6% menjadi USD 818.3M dan Services naik 25.1% menjadi USD 251.7M, sementara PCB and Multi-Chip Module turun 15.4% menjadi USD 364.2M — satu-satunya kategori yang menurun.
- APAC tumbuh tiga kali lebih cepat daripada Amerika. Pendapatan APAC naik 22.4% menjadi USD 2,298.7M, berbanding pertumbuhan 7.1% menjadi USD 2,443.5M di Amerika. Aktivitas desain bergeser secara geografis.
- Pendapatan naik 12.2% sementara jumlah karyawan industri turun 1.6%, dari 72,529 menjadi 71,396 orang. Kombinasi itu adalah jejak statistik paling jelas sejauh ini dari otomasi desain berbantuan AI dan kekuatan penentuan harga pada perangkat desain dan IP.
Latar Belakang
Industri yang tidak dilihat siapa pun, diukur setiap kuartal
Setiap chip bermula sebagai desain. Jauh sebelum wafer difabrikasi, sebelum paket dirakit, tim rekayasa menghabiskan berbulan-bulan atau bertahun-tahun bekerja di dalam perangkat lunak electronic design automation (EDA), melisensikan intellectual property (IP) semikonduktor — inti prosesor, blok antarmuka, pengendali memori, dan komponen verifikasi yang siap pakai — serta menjalankan langkah desain fisik dan verifikasi yang mengubah ide menjadi layout yang dapat diproduksi.
Industri electronic system design (ESD) adalah rantai pasok di balik pekerjaan itu. Statistik pendapatan kuartalannya adalah salah satu dari sedikit pengukuran berkala, kategori per kategori, tentang berapa banyak dunia membelanjakan untuk mendesain chip. Laporan Q2 2026, yang dirilis pada 19 Oktober 2026, mencatat total USD 5,710.8M, naik 12.2% dari USD 5,089.4M pada Q2 2025. Kuartal tepat sebelumnya, Q1 2026, sedikit lebih besar dengan USD 5,747.8M, naik 12.7% secara tahunan. Jadi angka Q2 mewakili kuartal kedua berturut-turut dengan pertumbuhan dua digit pada laju di atas USD 5.7 miliar, bukan lonjakan satu kuartal.
Mengapa angka ini lebih penting daripada kebanyakan angka lain
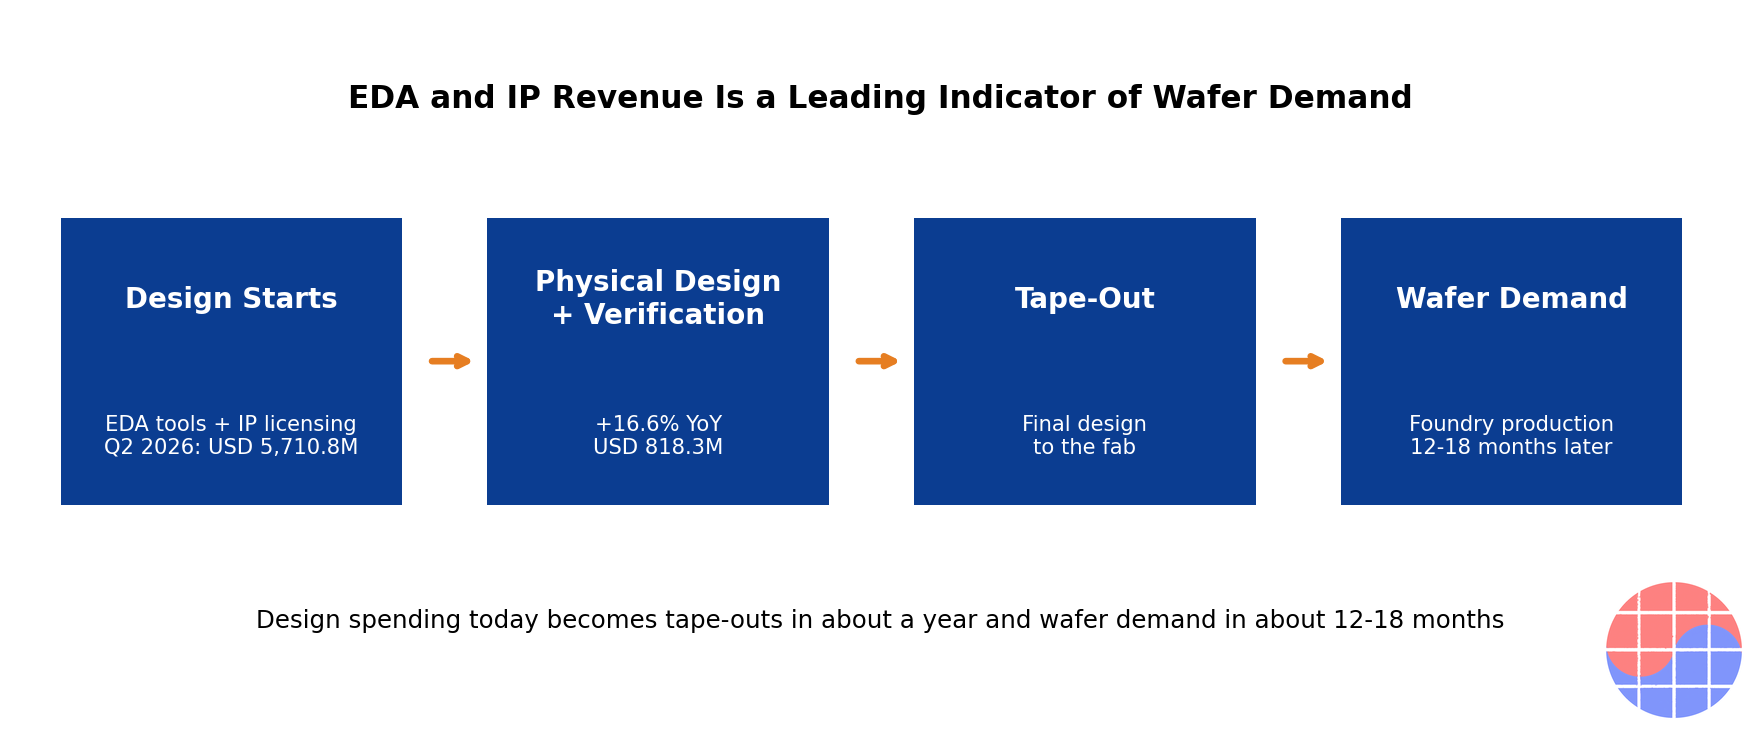
Belanja desain berada di ujung paling depan rantai nilai semikonduktor. Desain yang dimulai hari ini menjadi tape-out dalam waktu kira-kira satu tahun, dan menjadi permintaan wafer kira-kira 12 hingga 18 bulan kemudian. Pesanan peralatan, utilisasi foundry, dan permintaan memori pada dasarnya adalah gema hilir dari keputusan yang pertama kali muncul dalam pendapatan EDA dan IP. Itu menjadikan seri kuartalan ini indikator awal: ia tidak menggambarkan siklus chip yang sedang terjadi sekarang, melainkan siklus chip yang sudah diputuskan dan akan tiba berikutnya.
Data Q2 2026 membawa tiga pesan struktural di bawah angka pertumbuhan utama. Pertama, campurannya bergeser ke arah IP — ke arah membeli desain alih-alih membuatnya. Kedua, geografinya bergeser ke arah APAC. Ketiga, industri ini menghasilkan lebih banyak pendapatan dengan lebih sedikit orang, yang mengatakan sesuatu yang penting tentang di mana nilai dan kekuatan penentuan harga kini berada dalam tumpukan desain.
Penyelaman Bisnis
Rincian per kategori: IP merebut mahkota
| Kategori | Pendapatan Q2 2026 (USD M) | Perubahan tahunan | Pangsa dari total |
|---|---|---|---|
| Semiconductor IP | 2,199.0 | +20.4% | Sekitar 38.5% |
| CAE | 2,077.6 | +7.7% | Sekitar 36.4% |
| IC Physical Design and Verification | 818.3 | +16.6% | Sekitar 14.3% |
| PCB and Multi-Chip Module | 364.2 | -15.4% | Sekitar 6.4% |
| Services | 251.7 | +25.1% | Sekitar 4.4% |
| Total | 5,710.8 | +12.2% | 100% |
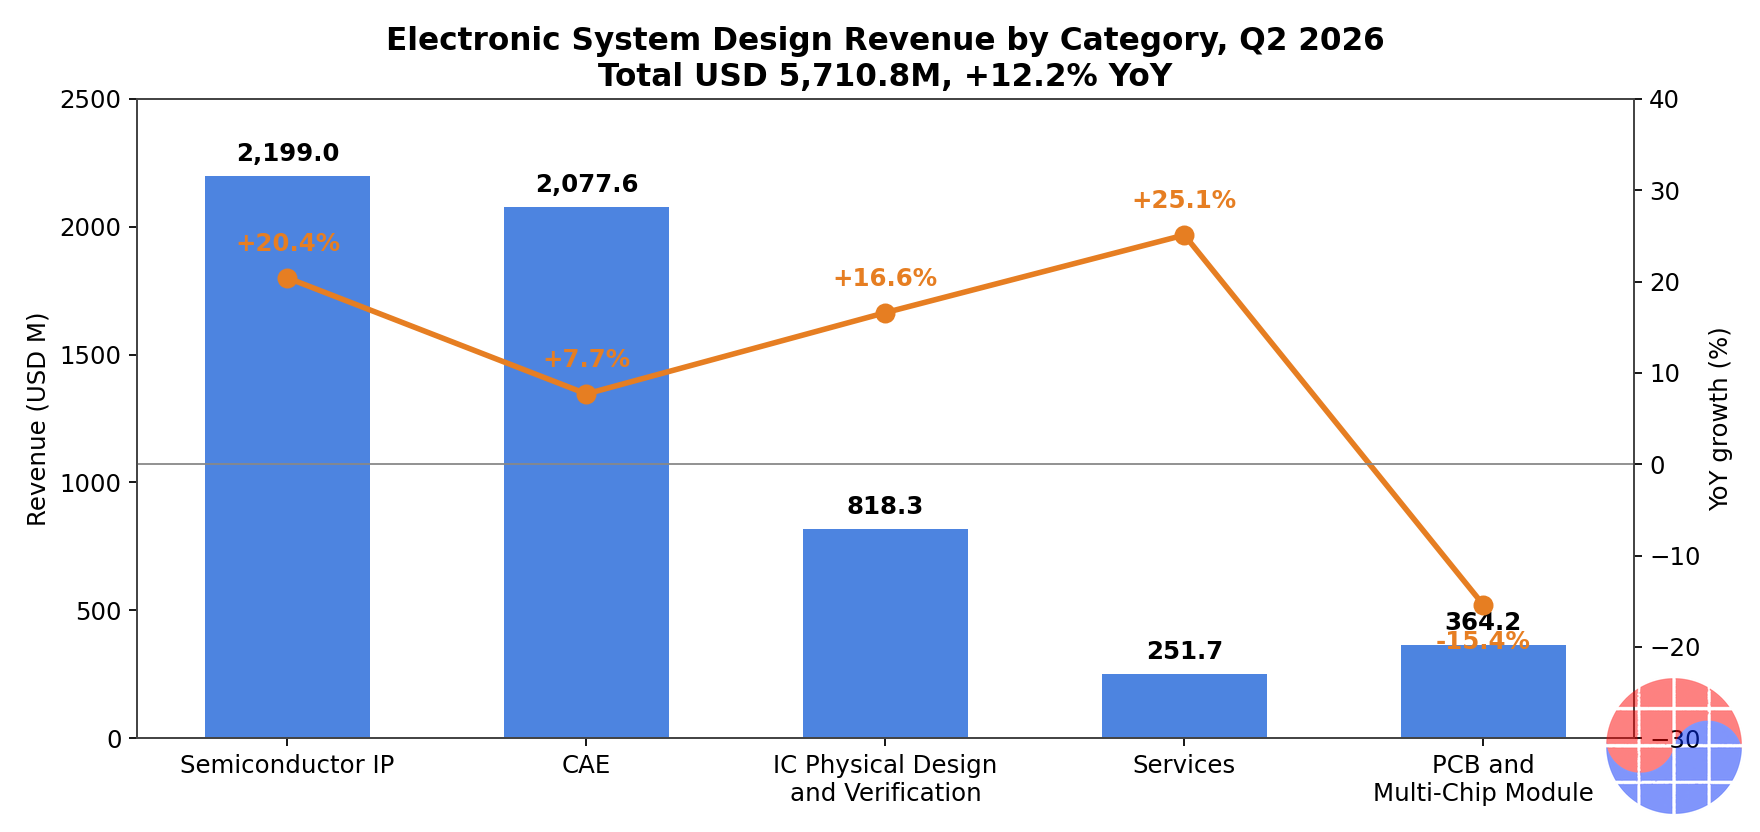
Pendapatan industri desain sistem elektronik menurut kategori, Q2 2026. Sumber: Semiconductor Digest, 2026-10-19
IP semikonduktor sebesar USD 2,199.0M dengan pertumbuhan 20.4% adalah kisah kuartal ini. IP bukan lagi kategori pendukung; dengan sekitar 38.5% dari seluruh pendapatan industri desain, ia adalah kumpulan uang terbesar dalam desain chip. CAE — computer-aided engineering, kategori inti perangkat simulasi dan desain — tetap menjadi pilar kedua dengan USD 2,077.6M, tumbuh lebih stabil sebesar 7.7%.
Dua kategori yang lebih kecil membawa informasi yang tidak proporsional. IC Physical Design and Verification tumbuh 16.6% menjadi USD 818.3M. Belanja desain fisik dan verifikasi terjadi di akhir proyek desain, ketika chip berpindah dari arsitektur di atas kertas menuju implementasi dan sign-off. Pertumbuhannya berarti desain tidak hanya dimulai — desain didorong hingga selesai. Services tumbuh paling cepat dari semuanya, naik 25.1% menjadi USD 251.7M, yang menunjukkan pelanggan membeli keahlian dan kapasitas di samping perangkat: ketika tim internal jenuh, mereka menyewa kapasitas.
Satu-satunya penurunan sama informatifnya. Pendapatan PCB and Multi-Chip Module turun 15.4% menjadi USD 364.2M. Kompleksitas dalam sistem modern terkonsentrasi di dalam silikon — dalam chiplet, pengemasan canggih, dan SoC yang lebih besar — bukan di papan. Bisnis desain tingkat papan adalah tempat migrasi itu muncul sebagai kerugian.
Rincian per wilayah: pekerjaan desain bergerak ke timur
| Wilayah | Pendapatan Q2 2026 (USD M) | Perubahan tahunan |
|---|---|---|
| Americas | 2,443.5 | +7.1% |
| APAC | 2,298.7 | +22.4% |
| EMEA | 665.6 | +2.3% |
| Japan | 303.1 | +9.3% |
| Total | 5,710.8 | +12.2% |
Pendapatan industri desain sistem elektronik menurut wilayah, Q2 2026. Sumber: Semiconductor Digest, 2026-10-19
Amerika tetap menjadi pasar desain terbesar dengan USD 2,443.5M, tetapi APAC, dengan USD 2,298.7M dan pertumbuhan 22.4%, menutup kesenjangan dengan cepat. Selisih kedua wilayah kini hanya sekitar USD 145M per kuartal. Jika perbedaan pertumbuhan saat ini bertahan, APAC akan melampaui Amerika sebagai wilayah belanja desain terbesar dalam beberapa kuartal. EMEA tumbuh hanya 2.3% menjadi USD 665.6M, dan Jepang tumbuh 9.3% menjadi USD 303.1M — angka yang terhormat, tetapi momentum tidak berada di sana.
Dibaca secara strategis, ini adalah geografi silikon kustom. APAC adalah rumah bagi ekosistem foundry, sektor fabless yang tumbuh cepat, dan produsen elektronik besar yang semakin banyak mendesain chip mereka sendiri. Belanja desain mengikuti tim desain, dan tim desain direkrut — serta pusat desain dibuka — secara tidak proporsional di APAC.
Ekonomi IP pada 38.5%
Mengapa IP terus tumbuh melampaui perangkat yang digunakan untuk mendesain dengannya? Karena ekonomi desain chip telah berbalik. Pada node canggih, mendesain setiap blok dari nol lambat dan mahal, dan sumber daya paling langka bukanlah lisensi perangkat lunak, melainkan waktu rekayasa yang berpengalaman. Membeli blok IP yang terbukti mengubah biaya internal tetap — sebuah tim, sebuah jadwal, sebuah beban verifikasi — menjadi biaya lisensi dan, dalam banyak model, royalti per chip yang dikirim.
Itu menghasilkan dua model bisnis yang sangat berbeda di dalam kategori yang sama. Model lisensi dibayar di muka dan berperilaku seperti pendapatan perangkat lunak: margin kotor tinggi, diakui lebih awal, terikat pada permulaan desain. Model royalti dibayar per unit selama masa hidup suatu produk: lebih kecil pada awalnya, tetapi bergabung dengan volume dan mengikat pendapatan pemasok IP pada keberhasilan komersial pelanggan. Kategori yang tumbuh 20.4% dengan pangsa yang meningkat dari total belanja desain berarti kedua mesin menyala — lebih banyak desain dimulai, dan lebih banyak isi dari setiap desain dibeli alih-alih dibangun.
Ini adalah tanda tangan keuangan era silikon kustom. Hyperscaler yang mendesain akselerator AI mereka sendiri, perusahaan otomotif yang mendesain pengendali mereka sendiri, dan perusahaan elektronik konsumen yang mendesain SoC mereka sendiri semuanya menghadapi perhitungan yang sama: miliki arsitektur dan blok yang membedakan, lisensikan sisanya. Setiap pendatang baru dalam desain chip, hampir menurut definisinya, adalah pelanggan IP yang berat, karena tidak ada pendatang baru yang memiliki aset desain internal yang terakumulasi selama tiga puluh tahun.
Rantai indikator awal
Nilai praktis dari kumpulan data ini adalah waktu. Rantainya berjalan dalam urutan yang dapat diprediksi: permulaan desain mendorong pendapatan perangkat EDA dan lisensi IP terlebih dahulu; belanja desain fisik dan verifikasi mencapai puncaknya ketika proyek mendekati tape-out; tape-out berubah menjadi permulaan wafer di foundry; permulaan wafer menjadi chip yang dikemas, utilisasi peralatan, dan akhirnya pasokan produk akhir.
| Tahap | Yang terjadi | Jeda tipikal menuju permintaan wafer |
|---|---|---|
| Permulaan desain | Arsitektur, lisensi IP, kursi perangkat | Sekitar 12-18 bulan |
| Desain fisik dan verifikasi | Implementasi, persiapan sign-off | Sekitar 6-12 bulan |
| Tape-out | Desain final diserahkan ke fab | Sekitar 3-6 bulan |
| Produksi wafer | Fabrikasi foundry dan pengemasan | 0 |
Dengan jam itu, lonjakan belanja desain pada Q2 2026 — dengan kategori tahap akhir desain fisik yang tumbuh 16.6% — mengarah pada aktivitas tape-out sepanjang akhir 2026 dan permintaan wafer sepanjang 2027 dan hingga 2028. Itu tidak menjamin setiap desain akan berhasil secara komersial. Itu memang berarti pelanggan industri telah mengeluarkan uang yang mendahului produksi, dan itulah sebabnya seri ini layak mendapat perhatian dari siapa pun yang melacak utilisasi foundry, pesanan peralatan, atau permintaan memori dua hingga empat kuartal ke depan.
Pendapatan naik, jumlah karyawan turun
Baris yang paling diam-diam luar biasa dalam laporan ini adalah ketenagakerjaan. Perusahaan yang dilacak dalam statistik mempekerjakan 71,396 orang pada Q2 2026, turun 1.6% dari 72,529 orang setahun sebelumnya — penurunan lebih dari 1,100 posisi dalam industri yang pendapatannya tumbuh 12.2% pada periode yang sama.
Dua kekuatan menjelaskan kombinasi itu. Yang pertama adalah otomasi: perangkat desain berbantuan AI benar-benar menaikkan keluaran setiap insinyur, dan vendor telah menghabiskan beberapa tahun menanamkan pembelajaran mesin ke dalam alur penempatan, verifikasi, dan debugging. Yang kedua adalah kekuatan penentuan harga. Industri yang dapat menaikkan pendapatan per karyawan dengan kecepatan ini adalah industri yang produknya menjadi lebih berharga per kursi — desain yang lebih besar, verifikasi yang lebih banyak, sudut sign-off yang lebih banyak, konten IP per chip yang lebih banyak — dan yang pelanggannya memiliki sedikit alternatif. Perangkat desain dan IP yang terbukti termasuk pembelian yang paling sulit digantikan di seluruh rantai semikonduktor: biaya peralihan diukur dalam tim yang dilatih ulang dan desain yang diverifikasi ulang, bukan dalam biaya lisensi.
Kehati-hatiannya adalah bahwa jumlah karyawan adalah ukuran yang tertinggal dan dilaporkan perusahaan, dan penurunan satu tahun tidak membuktikan rezim produktivitas permanen. Tetapi arahnya konsisten dengan semua hal lain dalam laporan ini: keluaran desain yang lebih banyak, lebih banyak dibeli daripada dibangun, dihasilkan oleh orang yang sedikit lebih sedikit.
Pandangan Chase
Angka utama — USD 5,710.8M, naik 12.2% — adalah bagian yang paling tidak menarik dari laporan ini. Pertumbuhan utama di tahun ledakan adalah hal yang diharapkan. Struktur di bawahnya adalah yang layak mendapat perhatian.
Mulailah dengan campurannya. Ketika IP menjadi kategori terbesar dalam belanja desain dengan sekitar 38.5% dari total dan tumbuh 20.4%, industri sedang memberi tahu Anda bagaimana chip dirancang sekarang: dirakit dari komponen yang dibeli di sekitar inti diferensiasi yang dimiliki sendiri. Itu adalah perubahan yang tampak permanen dalam pembagian kerja, bukan gejolak siklis. Pemenang dalam struktur itu adalah siapa pun yang memiliki aset desain yang dapat digunakan kembali, dapat diverifikasi, dan sulit direplikasi — dan pertanyaan strategis untuk setiap tim desain bukan lagi "bisakah kita membangun blok ini?", melainkan "apakah blok ini tempat diferensiasi kita hidup?". Jika jawabannya tidak, pasar kini memberi harga membangunnya sendiri sebagai kemewahan.
Kedua, perhatikan angka desain fisik. Permulaan desain adalah omongan murah; perusahaan memulai desain yang kemudian mereka batalkan. Belanja desain fisik dan verifikasi yang tumbuh 16.6% adalah uang yang dibelanjakan mendekati akhir proyek, oleh tim yang berniat melakukan tape-out. Digabungkan dengan Services yang naik 25.1% — pelanggan membayar kapasitas luar untuk menyelesaikan — gambarnya adalah jalur pipa yang tidak hanya lebar tetapi juga bergerak. Itulah yang membuat pembacaan indikator awal dapat dipercaya pada kuartal ini, bukan sekadar masuk akal.
Ketiga, kisah wilayah adalah kisah strategi. APAC yang tumbuh 22.4% sementara Amerika tumbuh 7.1% pada dasarnya bukan tentang biaya. Ini tentang di mana pelanggan silikon kustom, ekosistem desain yang berdekatan dengan foundry, dan pusat desain baru berada. Kapasitas desain yang dibangun di APAC hari ini menjadi pengaruh desain — atas arsitektur, standar, dan pilihan pemasok — selama satu dekade. Perusahaan yang memperlakukan geografi desain sebagai detail pengadaan akan salah membaca ke mana pusat gravitasi industri bergerak.
Terakhir, baris jumlah karyawan. Pendapatan naik 12.2% dengan jumlah karyawan turun 1.6% adalah versi industri desain dari pertanyaan yang kini melintasi seluruh ekonomi AI: berapa banyak dari pertumbuhan ini adalah permintaan, dan berapa banyak adalah daya ungkit? Di sini, jawabannya tampak keduanya — pekerjaan desain yang benar-benar lebih banyak, dilakukan dengan otomasi yang benar-benar lebih banyak, dijual oleh vendor dengan kekuatan penentuan harga yang sesungguhnya. Risiko yang harus ditanggung bukanlah bahwa angka itu berbalik kuartal depan. Melainkan bahwa industri yang menghasilkan lebih banyak dengan lebih sedikit orang menjadi bergantung pada sejumlah kecil titik sempit perangkat dan IP — dan titik sempit, dalam semikonduktor, pada akhirnya menarik harga premium sekaligus perhatian politik.
Implikasi
- Foundry dan pemasok peralatan: perlakukan belanja desain Q2 2026 sebagai permintaan masa depan yang sudah dipesan. Kategori tahap akhir (desain fisik dan verifikasi +16.6%) mendukung momentum tape-out menuju 2027, dengan permintaan wafer mengikuti jeda desain-ke-produksi yang lazim selama 12 hingga 18 bulan.
- Tim fabless dan silikon kustom: pertumbuhan 20.4% pasar IP adalah tolok ukur buat-versus-beli Anda. Jika blok internal Anda bukan pembeda, pasar sedang memberi tahu Anda harganya — dan pesaing Anda sudah membayarnya dan mengirim lebih cepat.
- Vendor IP: dengan sekitar 38.5% dari total belanja desain, IP adalah pusat gravitasi industri. Model yang terkait royalti paling banyak diuntungkan ketika permulaan desain berubah menjadi volume; tingkat pertumbuhan APAC sebesar 22.4% menunjukkan di mana negosiasi lisensi berikutnya akan terjadi.
- Investor: hierarki sinyal adalah campuran terlebih dahulu, angka utama kemudian. Pangsa IP, pertumbuhan APAC, dan kesenjangan pendapatan versus jumlah karyawan (pendapatan +12.2%, jumlah karyawan -1.6%) menggambarkan struktur; totalnya menggambarkan cuaca. Perhatikan apakah PCB and Multi-Chip Module (-15.4%) stabil atau mengonfirmasi pergeseran kompleksitas yang bertahan lama ke dalam paket.
- Pembuat kebijakan: desain adalah lapisan tumpukan chip yang paling tidak padat modal dan memiliki daya ungkit strategis paling besar. Wilayah yang menumbuhkan belanja desain sebesar 22.4% sedang membangun pengaruh yang tidak dapat diberikan oleh fab saja.
Tanya Jawab
Seberapa besar industri desain sistem elektronik pada Q2 2026?
Pendapatan berjumlah USD 5,710.8M pada Q2 2026, naik 12.2% dari USD 5,089.4M pada Q2 2025, menurut statistik pasar kuartalan yang diterbitkan pada 19 Oktober 2026. Q1 2026 sebesar USD 5,747.8M, naik 12.7% secara tahunan, sehingga pertumbuhan bertahan dua digit selama dua kuartal berturut-turut.
Mengapa IP semikonduktor menjadi kategori utama terbesar dan tumbuh paling cepat?
Pendapatan IP mencapai USD 2,199.0M, naik 20.4%, sekitar 38.5% dari total industri. Pendorongnya adalah ekonomi silikon kustom: mendesain setiap blok secara internal pada node canggih lambat dan menghabiskan waktu rekayasa yang langka, sehingga tim melisensikan blok yang terbukti dan menyimpan upaya internal untuk arsitektur yang membedakan. Biaya lisensi memonetisasi permulaan desain; royalti memonetisasi volume pengiriman.
Apa yang diprediksi pendapatan EDA dan IP tentang permintaan chip di masa depan?
Belanja desain mendahului produksi. Desain yang dilisensikan dan dimulai hari ini biasanya mencapai tape-out dalam waktu sekitar satu tahun dan permintaan wafer dalam kira-kira 12 hingga 18 bulan. Pertumbuhan pada kategori tahap akhir — IC Physical Design and Verification naik 16.6% — menunjukkan proyek maju menuju tape-out, yang mendukung permintaan wafer foundry sepanjang 2027.
Mengapa pendapatan naik 12.2% sementara jumlah karyawan turun 1.6%?
Perusahaan yang dilacak mempekerjakan 71,396 orang, turun dari 72,529 orang setahun sebelumnya. Kombinasi itu mencerminkan otomasi desain berbantuan AI yang menaikkan keluaran per insinyur, ditambah kekuatan penentuan harga: desain yang lebih besar dan lebih kompleks memerlukan lebih banyak konten perangkat dan IP per kursi, dan mengganti perangkat atau IP yang terbukti di tengah proyek itu mahal, sehingga vendor dapat mempertahankan kenaikan harga.
Sumber: Semiconductor Digest, 2026-10-19; EconoTimes, 2026-10. Semua angka pendapatan berasal dari laporan statistik pasar kuartalan industri desain sistem elektronik untuk Q2 2026, yang diterbitkan pada 19 Oktober 2026. Artikel ini adalah analisis, bukan nasihat investasi.
📩 Berlangganan VLSI Korea
Dapatkan analisis semikonduktor harian kami lebih dulu di email Anda. Berlangganan gratis.


