 VLSI Korea
Etched, Valuasi $21 Miliar: Anatomi Taruhan pada Chip Khusus Transformer
Etched mencapai valuasi $21 miliar dalam Series D Agustus 2026 yang dipimpin Jane Street. Sohu menanamkan transformer ke dalam silikon; ada kontrak bertanda tangan lebih dari $1 miliar dan rack pertama yang terkirim. Kami membedah apa yang harus benar agar harga itu bertahan.


Ringkasan 30 Detik
Etched, startup chip AI asal San Jose yang didirikan pada 2022, menghimpun $700 juta pada Agustus 2026 dengan valuasi post-money $21 miliar (sekitar 29,4 triliun won pada kurs 1.400 won per dolar), dalam putaran Series D yang dipimpin Jane Street. Harga itu berlipat dua dalam 26 hari: Series C-nya ditutup pada 23 Juli 2026 di $10,3 miliar, yang sendiri merupakan pelipatan dari $5 miliar pada Desember 2025. Produk di balik harga tersebut adalah Sohu, sebuah ASIC yang dibuat dengan proses N4P TSMC dan menanamkan arsitektur transformer langsung ke dalam silikon, alih-alih menjalankannya sebagai perangkat lunak di GPU yang dapat diprogram. Etched mengklaim server Sohu berisi delapan chip menghasilkan lebih dari 500.000 token per detik pada Llama 70B dan dapat menggantikan 160 GPU NVIDIA H100. Angka-angka itu adalah klaim perusahaan, tanpa benchmark publik independen di belakangnya. Yang terverifikasi adalah bukti yang lebih keras: keberhasilan silikon A0 pada percobaan pertama, kontrak pelanggan yang telah ditandatangani senilai lebih dari $1 miliar, rack pertama yang dikirim ke Jane Street pada Juli 2026, dan seorang investor utama yang menguji hardware sebagai pelanggan sebelum memimpin putaran pendanaan. Harga $21 miliar itu, dengan demikian, bukan pembayaran atas pendapatan saat ini. Ia adalah pembayaran atas satu masa depan yang spesifik: transformer tetap dominan, keunggulan efisiensi Sohu bertahan saat berhadapan dengan beban kerja produksi, dan Etched mampu menskalakan diri dari rack pertama ke penyebaran kelas gigawatt sebelum para hyperscaler dan NVIDIA menutup celahnya.
Latar Belakang
Etched didirikan pada 2022 oleh Gavin Uberti, Chris Zhu, dan Robert Wachen, tiga orang yang keluar dari Harvard dan menghabiskan 2023 dengan mempresentasikan memo setebal 30 halaman yang berargumen bahwa AI akan melampaui GPU serbaguna dan membutuhkan silikon yang dibangun untuk satu arsitektur. Sebagian besar investor menolak. Memo itu tidak berubah; pasar yang berubah. Ketika inferensi — menjalankan model yang sudah dilatih, bukan melatihnya — menjadi biaya berulang di era AI, ekonomi spesialisasi mulai terlihat berbeda.
Chip pertama perusahaan, Sohu, adalah wujud fisik memo tersebut. GPU adalah mesin yang dapat diprogram: ia menjalankan transformer, jaringan konvolusional, simulasi klasik, dan hampir semua hal yang dapat diekspresikan dalam CUDA, dan ia membayar fleksibilitas itu dengan efisiensi. Ketika GPU menjalankan transformer, sebagian silikonnya, logika penjadwalannya, dan lalu lintas memorinya melayani sifat umum itu sendiri, bukan beban kerjanya. Etched membuang sifat umum tersebut. Sohu mengimplementasikan transformer — attention, jaringan feed-forward, pola lalu lintas KV cache — sebagai hardware berfungsi tetap di atas proses N4P 4-nanometer TSMC, dengan memori HBM3 sebesar 144GB per chip. Perusahaan berargumen inilah alasan Sohu dapat mempertahankan utilisasi FLOPS jauh di atas kisaran 30–40% yang lazim pada GPU untuk beban kerja yang sama.
Etched tetap berada dalam mode stealth hingga 30 Juni 2026, lalu mengungkapkan beberapa fakta sekaligus: silikon A0 telah kembali dari TSMC dan bekerja pada percobaan pertama, perusahaan telah menghimpun $800 juta hingga saat itu, dan pelanggan telah menandatangani kontrak senilai lebih dari $1 miliar untuk sistem skala rack yang disebutnya frontier inference clusters. Perusahaan juga mengungkapkan putaran Desember 2025 yang memberinya valuasi $5 miliar. Linimasa yang dilaporkan menyebutkan tim membutuhkan 44 hari dari menerima chip uji hingga menjalankan inferensi nyata, sebuah bring-up yang cepat menurut standar industri. Perusahaan mempekerjakan lebih dari 400 orang, mengoperasikan pusat data 2MW di San Jose, membuka fasilitas seluas 80.000 kaki persegi berdaya 10MW di Milpitas dengan lini SMT internal dan laboratorium NPI, serta memiliki pabrik di Taiwan.
Satu nuansa penting bagi semua pembahasan berikutnya. Dalam pengumumannya pada Juli 2026, Etched membingkai ulang produknya: bukan lagi sekadar chip khusus transformer, melainkan sistem inferensi skala rack yang oleh perusahaan digambarkan sebagai architecture-agnostic, mampu menjalankan model mixture-of-experts besar seperti DeepSeek dan Qwen, bahkan Mamba, arsitektur state-space non-transformer. Apakah keluasan itu berada di silikonnya, di sistem dan perangkat lunak di sekelilingnya, atau di generasi hardware berikutnya — itulah tepatnya pertanyaan tempat valuasi ini bergantung.
Penyelaman Bisnis
Tangga pendanaan: dari $5 miliar ke $21 miliar dalam delapan bulan
| Putaran | Tanggal | Jumlah | Valuasi post-money | Pemimpin |
|---|---|---|---|---|
| Series A | Juni 2024 | $120M | Tidak diungkapkan | Primary Venture Partners, Positive Sum |
| Putaran tak diumumkan | Desember 2025 | $500M | $5B | Stripes |
| Series C | 23 Juli 2026 | $300M | $10.3B | Sequoia |
| Series D | 18 Agustus 2026 | $700M | $21B | Jane Street |
Total pendanaan adalah sekitar $1,9 miliar. Series C, menurut pernyataan perusahaan, adalah valuasi tertinggi yang pernah dicapai untuk Series C yang dipimpin Sequoia, dan melibatkan SK hynix, a16z, Jane Street, dan Diffusion. Series D menambah Kleiner Perkins, Tiger Global, Bain Capital Ventures, Neo, Primary, Stripes, Positive Sum, dan Blackstone. Dua ciri tangga ini patut diperhatikan. Pertama, kecepatan penilaian ulang: kenaikan 4,2 kali dalam delapan bulan, dengan pelipatan terakhir dalam 26 hari, adalah penetapan harga berbasis momentum — setiap putaran memvalidasi putaran sebelumnya sebagian dengan bukti berupa putaran itu sendiri. Kedua, identitas pemimpin Series D. Jane Street bukan firma modal ventura; ia adalah rumah perdagangan kuantitatif yang menjalankan sebagian komputasi paling sensitif terhadap latensi dan presisi di dunia keuangan. Ia menguji chip Etched, menerima rack pertama pada Juli 2026, mengoperasikannya dalam produksi di pusat datanya sendiri, lalu memimpin putaran senilai $700 juta. Seorang pelanggan yang menanggung risiko operasional hardware dan memilih pertama dengan pesanan pembelian, lalu lagi dengan term sheet, adalah bukti tunggal terkuat dalam kisah Etched.
Apa yang dibeli oleh spesialisasi, dan berapa biayanya
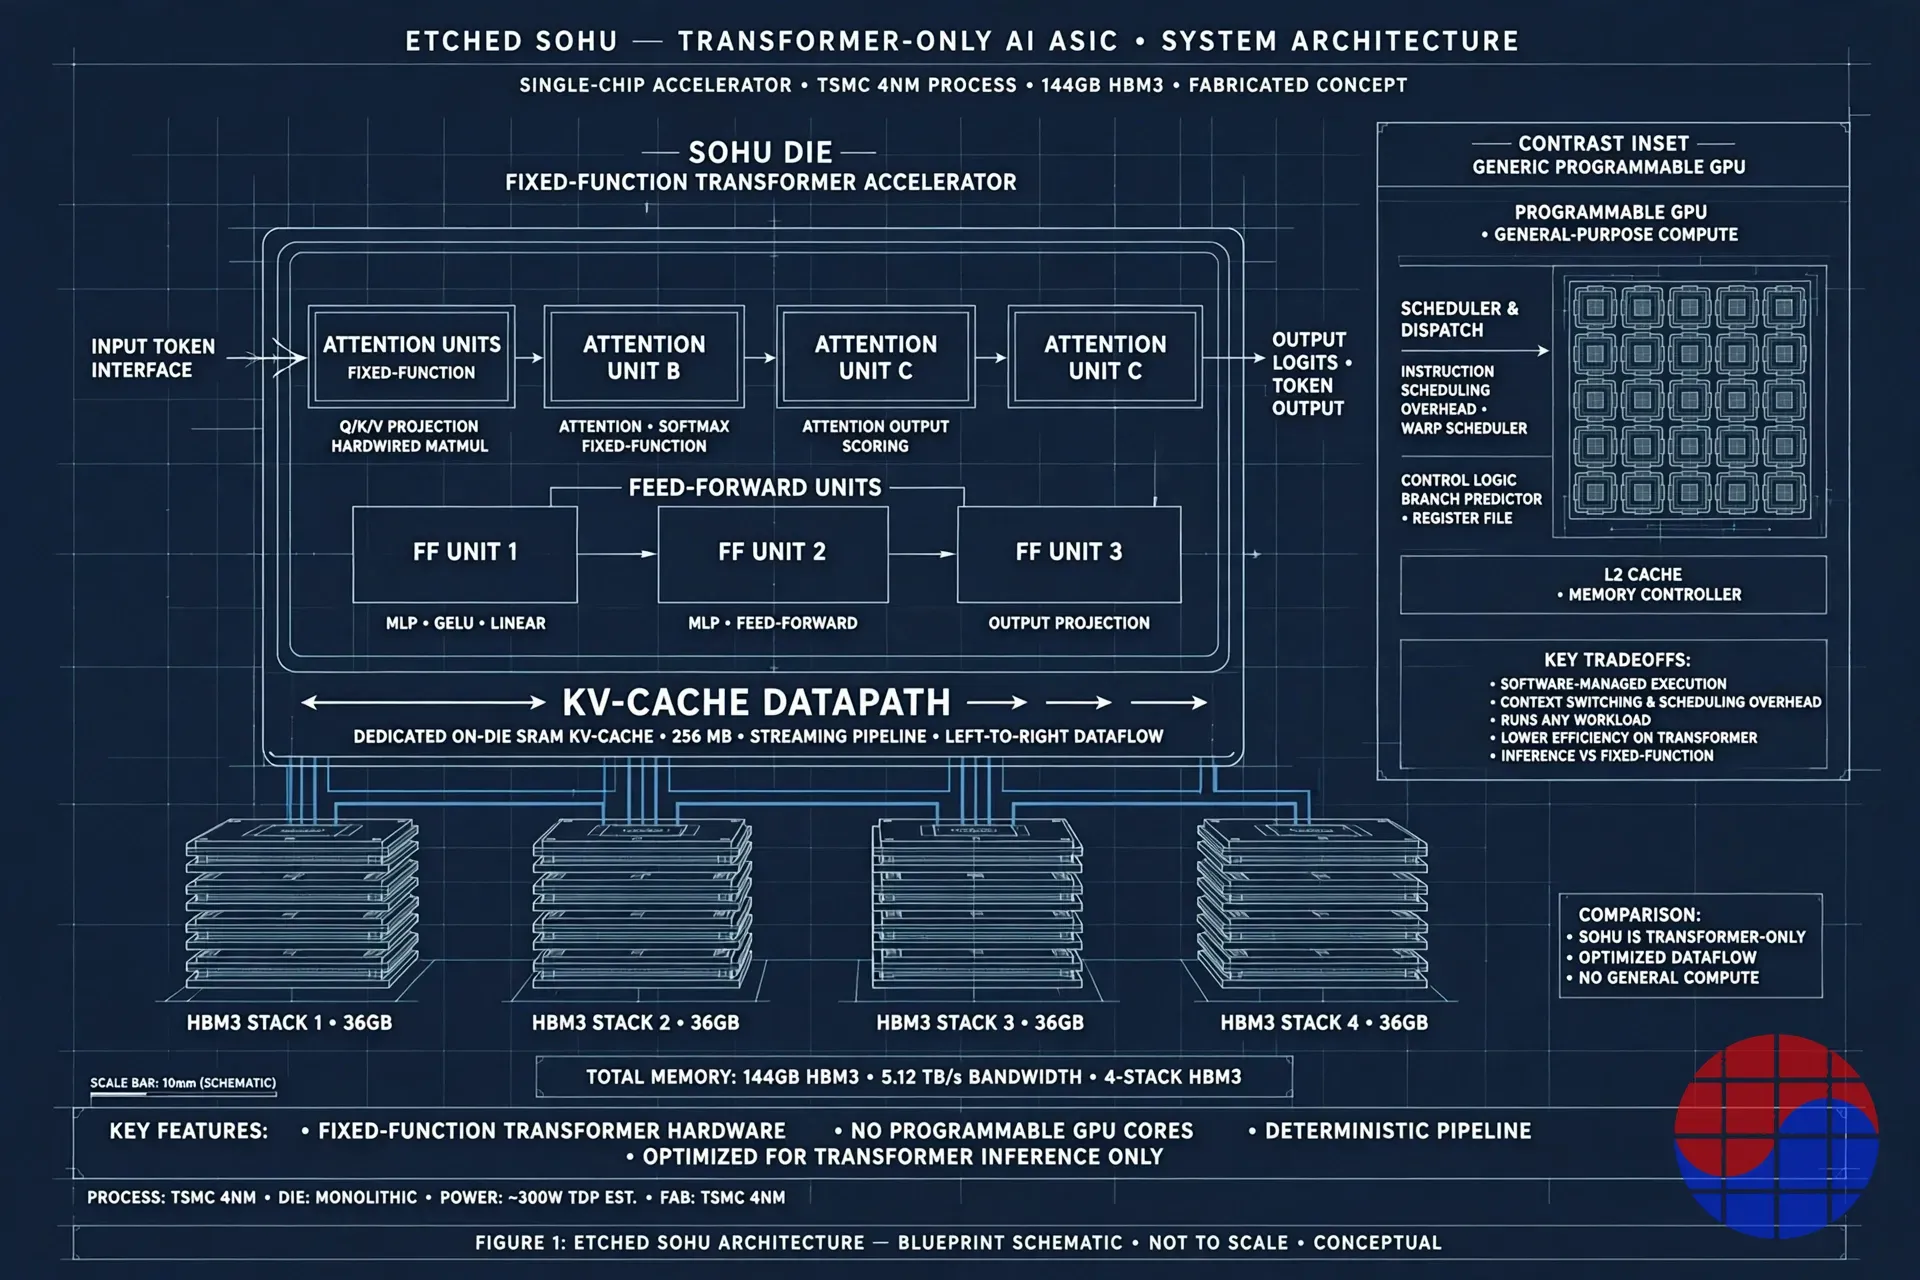
Kasus teknisnya bertumpu pada utilisasi dan perilaku memori. Decode autoregresif dibatasi oleh bandwidth memori dan oleh seberapa besar bagian chip yang melakukan pekerjaan berguna per siklus. Jalur data transformer berfungsi tetap menghilangkan overhead peluncuran kernel, keputusan penjadwal, dan mesin yang dapat diprogram yang diemban GPU untuk beban kerja yang tidak akan pernah dijalankan Sohu. Dari situlah angka-angka utama Etched berasal: lebih dari 500.000 token per detik untuk server delapan chip pada Llama 70B, dibandingkan sekitar 23.000 untuk sistem delapan H100; satu server Sohu menggantikan 160 H100; dan desain "Low Voltage Inference" yang menargetkan kurang dari separuh tegangan operasi chip AI konvensional sambil mempertahankan lebih dari 80% FLOPS puncak pada model sparse mixture-of-experts berparameter satu triliun.
Sisi biaya dari pertukaran ini sama konkretnya. Chip yang ditanamkan secara permanen tidak dapat mengikuti bidangnya jika bidang itu bergerak. Ia tidak dapat menjalankan encoder konvolusional, langkah U-Net difusi, atau pemindaian state-space yang tidak terpetakan ke sirkuitnya, dan ia tidak memiliki jalur pelatihan maupun backpropagation — ia hanya untuk inferensi. Jawaban Etched ada dua: pertama, bahwa transformer dan keturunan MoE-nya begitu mengakar pada model yang telah disebarkan sehingga beban kerja secara efektif membeku pada tingkat yang penting; kedua, pembingkaian baru yang architecture-agnostic, yang menurutnya cluster mereka sudah menjalankan DeepSeek, Qwen, dan Mamba. Kedua jawaban bisa sebagian benar, tetapi keduanya adalah klaim yang berbeda. Yang pertama adalah taruhan pada stabilitas beban kerja. Yang kedua adalah klaim tentang desain sistem yang belum dapat diverifikasi oleh pengamat luar, karena tidak ada benchmark publik pihak ketiga, tidak ada harga yang diterbitkan, dan tidak ada cara swalayan untuk menyewa hardware itu saat ini.
Model bisnis: jual cluster-nya, bukan chip-nya
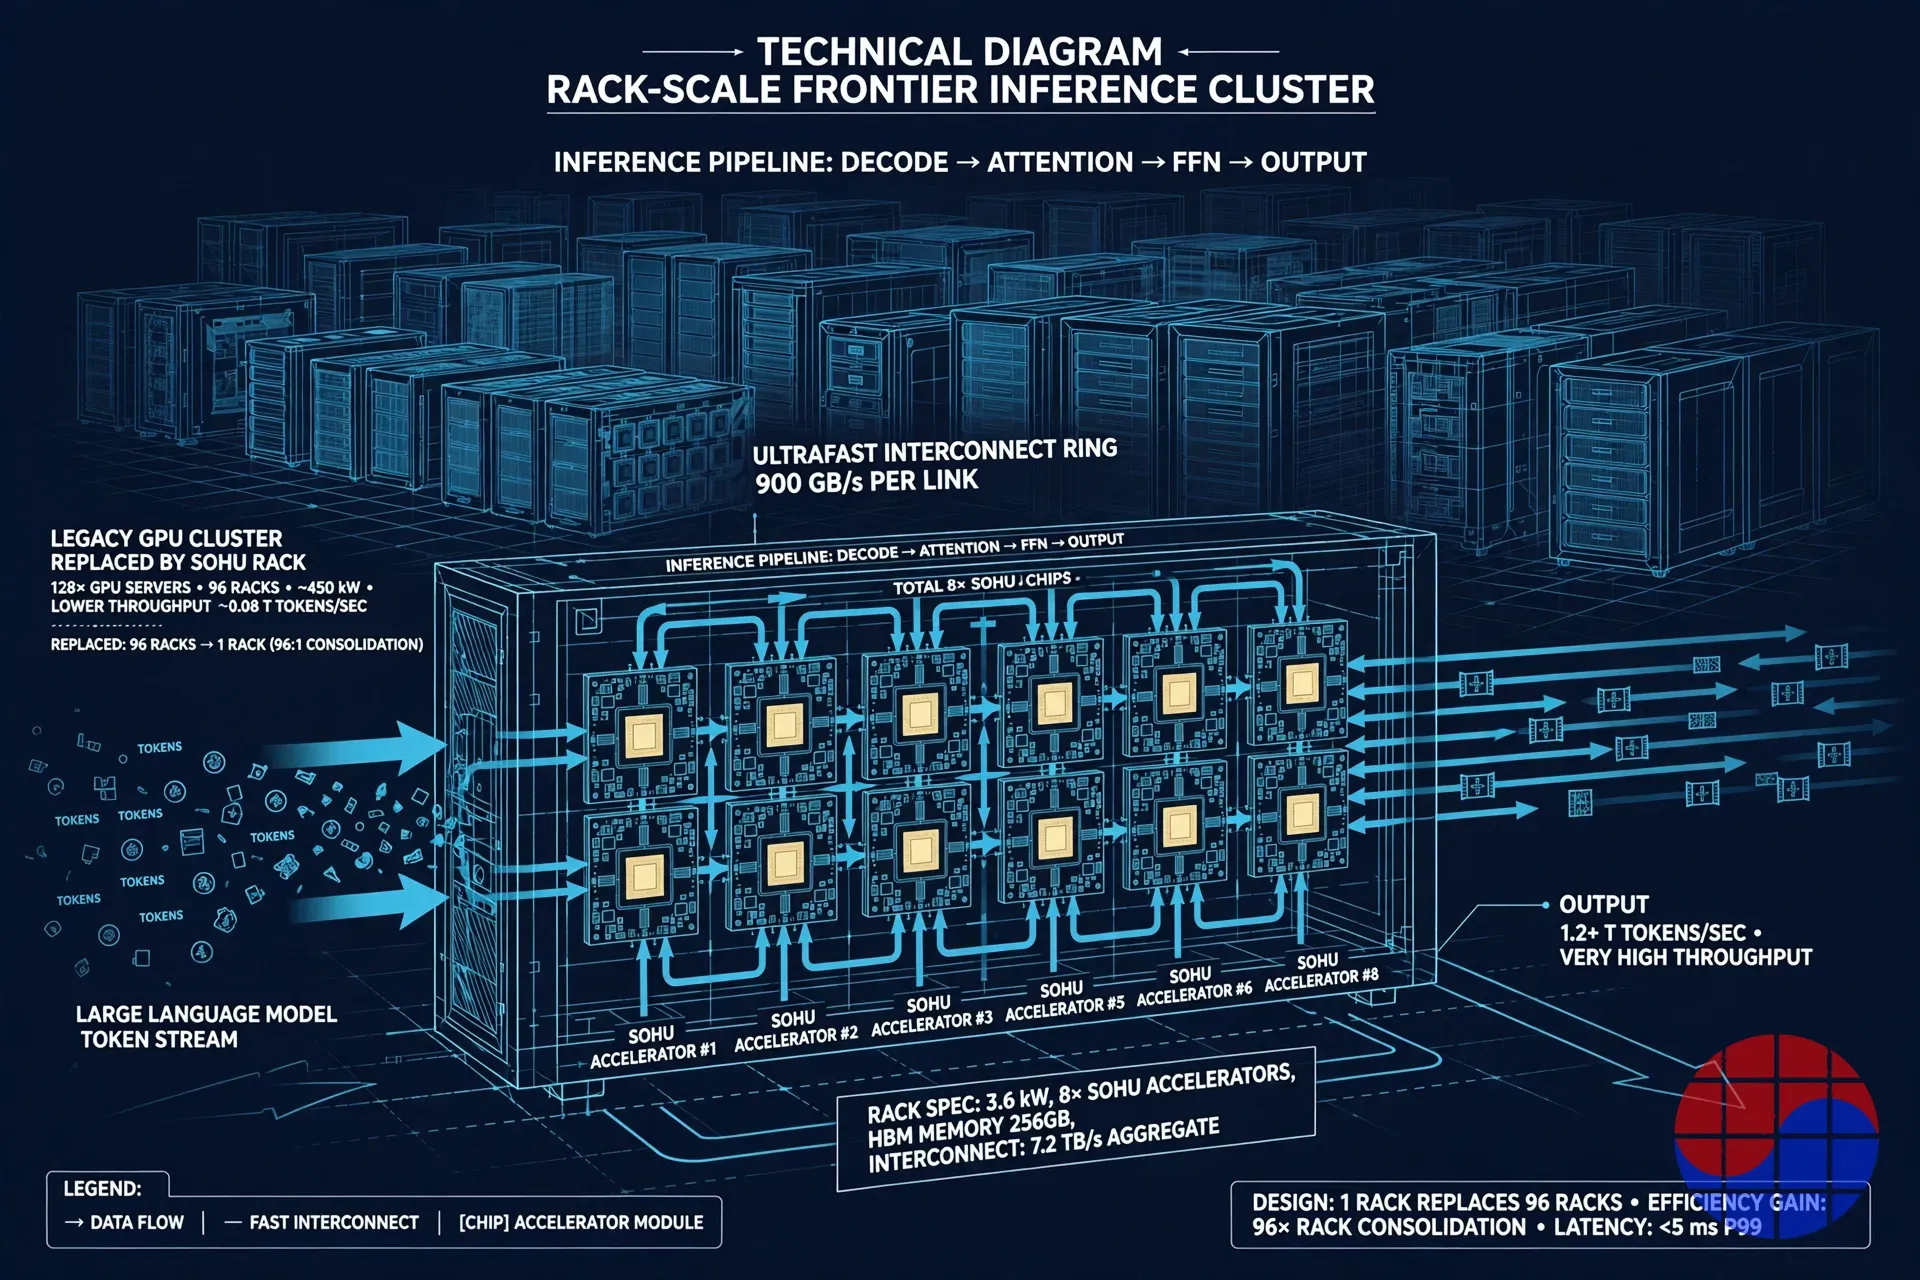
Etched tidak menjual chip lepas. Ia menjual frontier inference clusters — silikon, subsistem memori HBM, rack khusus, jaringan, dan lapisan perangkat lunak sebagai satu unit yang dapat disebarkan. Ini penting bagi ekonominya. Sistem skala rack membawa pendapatan per penyebaran yang lebih tinggi daripada chip komponen, mengunci pelanggan ke dalam tumpukan penuh Etched, dan memungkinkan Etched mengendalikan variabel-variabel — penyaluran daya, pendinginan, konfigurasi memori — yang menjadi sandaran klaim efisiensinya. Kontrak yang ditandatangani senilai lebih dari $1 miliar itu adalah nilai kontrak, bukan pendapatan yang diakui: per pengumuman Agustus 2026, hanya satu pengiriman pelanggan yang terkonfirmasi secara publik, yaitu rack Jane Street. Jarak antara nilai kontrak dan sistem yang terkirim, diterima, dan terbayar adalah tempat startup chip secara historis berhasil atau gagal, dan itulah jarak yang menurut Etched sedang ia lintasi dengan sprint sekarang, dengan tiga generasi hardware yang dikembangkan secara paralel dan target kapasitas produksi kelas gigawatt pada 2027.
Apa yang harus benar agar $21 miliar bertahan
Jalankan aritmetika yang tersirat dari harga tersebut. Pada $21 miliar, Etched diperdagangkan pada sekitar 21 kali buku kontraknya yang bernilai lebih dari $1 miliar — sebelum sebagian besar buku itu dikirim. Agar valuasi ini menjadi biasa saja dan bukan heroik, perusahaan perlu mencapai salah satu keadaan ini dalam beberapa tahun: sekitar $2,1 miliar pendapatan tahunan pada kelipatan 10 kali penjualan, atau sekitar $1,05 miliar pada 20 kali. Itu mengharuskan kontrak yang ditandatangani berubah menjadi pengiriman, pengiriman berkembang menjadi pesanan fleet berulang, dan margin kotor yang lebih dekat ke perusahaan sistem daripada vendor komponen. Itu juga mengharuskan keunggulan kinerja bertahan menghadapi dua target bergerak: peta jalan NVIDIA, yang menetapkan ulang harga biaya per token di setiap generasi, dan silikon para hyperscaler — Google, AWS, Microsoft, dan Meta semuanya mengoperasikan ASIC inferensi internal dengan permintaan tertawan dan tanpa perlu memenangkan penjualan eksternal. Terakhir, itu mengharuskan pasokan HBM. Desain 144GB per chip pada skala gigawatt adalah persoalan alokasi memori sama besarnya dengan persoalan logika, dan alokasi mengikuti komitmen volume yang sudah dipegang para incumbent.
Pandangan Chase
Saya bekerja di bidang timing signoff, jadi saya membaca kisah ini sebagai persoalan EDA dan eksekusi sebelum membacanya sebagai kisah keuangan. Tiga hal benar-benar membuat saya terkesan. Keberhasilan A0 pada percobaan pertama untuk desain berfungsi tetap dengan kompleksitas seperti ini bukanlah tonggak pemasaran; itu berarti arsitektur, desain fisik, dan rencana verifikasinya benar sejak awal — sesuatu yang langka dan mahal untuk dipalsukan. Memilih N4P — node yang matang dan beryield tinggi — alih-alih mengejar yang terdepan adalah keputusan tim yang mengoptimalkan biaya per token dan jadwal, bukan lembar spesifikasi. Dan urutan Jane Street adalah urutan pembuktian yang benar: uji, sebarkan, lalu investasikan. Firma perdagangan mengukur latensi ekor dan perilaku numerik dengan kekejaman yang tidak dapat ditandingi oleh rangkaian benchmark mana pun.
Skeptisisme saya berada di dua tempat. Pertama adalah definisi produk yang bergerak. Tesis pendiriannya — tanamkan transformer ke hardware, hapus semua yang lain — dapat dipalsukan dan karena itu kuat. Klaim yang lebih baru bahwa sistem yang sama dengan nyaman menjalankan perutean MoE dan Mamba adalah klaim yang berbeda dan lebih lunak, dan perusahaan belum menerbitkan data independen yang memisahkan apa yang dilakukan silikon dari apa yang diserap lapisan perangkat lunak dan sistem. Jika fleksibilitas itu berada pada emulasi perangkat lunak di atas hardware tetap, keunggulan efisiensinya menyempit tepat pada model-model yang semakin banyak disebarkan pelanggan. Kedua adalah kecepatan penilaian ulang. Valuasi yang berlipat dua dalam 26 hari tidak ditetapkan oleh arus kas terdiskonto; ia ditetapkan oleh kelangkaan — hanya ada sangat sedikit platform inferensi non-NVIDIA yang kredibel dan sedang mengirim produk, dan pembeli strategis membayar untuk mempertahankan opsi atas salah satunya. Itu bisa rasional dan tetap rapuh: premi kelangkaan yang sama terkompresi dengan cepat jika pengiriman meleset dua kuartal, atau jika seorang hyperscaler membuka ASIC internalnya kepada pelanggan eksternal.
Kesimpulannya: taruhan teknologinya nyata, bukti pelanggan pertamanya nyata, dan harganya adalah opsi ke depan atas penskalaan yang tanpa cela. Di sini saya lebih memilih memiliki pertanyaannya daripada jawabannya — dua titik data berikutnya yang penting adalah pesanan berulang dari pelanggan kedua yang disebutkan namanya, dan angka biaya per token apa pun yang diukur secara independen pada ukuran batch produksi.
Implikasi
Bagi para pembeli infrastruktur AI, lintasan Etched menegaskan bahwa biaya per token, bukan FLOPS puncak, kini adalah metrik pembelian — dan bahwa silikon inferensi khusus adalah topik tingkat dewan, bukan eksperimen. Bagi NVIDIA, risikonya bukan satu startup ini; risikonya adalah templatnya: pelanggan utama yang sekaligus investor utama meruntuhkan linimasa adopsi yang lazim, dan setiap hyperscaler yang menyaksikan penyebaran Jane Street kini memiliki satu kasus rujukan. Bagi industri memori, desain 144GB HBM3 per chip yang menskalakan diri menuju penyebaran gigawatt menjadikan startup seperti Etched sumber permintaan HBM baru yang terkonsentrasi, yang harus diberi harga oleh para perencana alokasi. Bagi startup chip, standarnya telah bergeser: dari stealth menuju $21 miliar dalam delapan bulan dibangun di atas silikon percobaan pertama, buku kontrak yang ditandatangani, dan putaran yang dipimpin pelanggan, dalam urutan itu — narasi mengikuti hardware. Dan bagi investor, tangga Etched adalah ujian bersih atas satu pertanyaan yang hidup dalam keuangan AI: apakah inferensi, beban kerja berulang di era AI, menopang valuasi kelas platform bagi perusahaan-perusahaan yang melayaninya dengan paling murah.
Catatan: Jumlah pendanaan, valuasi, dan angka kontrak adalah sebagaimana diumumkan perusahaan dan diberitakan pada tanggal-tanggal yang dikutip di atas (Desember 2025–Agustus 2026); angka kinerja adalah klaim Etched sendiri dan belum diverifikasi secara independen dalam benchmark publik hingga saat publikasi.
FAQ
Q: Apa itu Etched, dan apa itu Sohu? A: Etched adalah startup chip AI asal San Jose yang didirikan pada 2022 oleh Gavin Uberti, Chris Zhu, dan Robert Wachen. Sohu adalah chip pertamanya: sebuah ASIC di proses N4P TSMC dengan HBM3 144GB per chip yang menanamkan arsitektur transformer ke dalam silikon berfungsi tetap untuk inferensi AI, menukar fleksibilitas GPU dengan kecepatan dan efisiensi pada beban kerja transformer. Etched kini menjualnya sebagai bagian dari sistem skala rack yang disebutnya frontier inference clusters.
Q: Mengapa Etched bernilai $21 miliar? A: Angka $21 miliar adalah valuasi post-money dari Series D-nya pada 18 Agustus 2026, sebuah putaran $700 juta yang dipimpin Jane Street (sekitar 29,4 triliun won pada 1.400 won per dolar). Harga itu naik dari $5 miliar pada Desember 2025 menjadi $10,3 miliar dalam Series C yang dipimpin Sequoia pada 23 Juli 2026, lalu berlipat dua lagi dalam 26 hari. Para investor menetapkan harga pada pendapatan inferensi masa depan yang diharapkan — didukung oleh kontrak yang ditandatangani senilai lebih dari $1 miliar dan rack pertama yang telah terkirim — bukan pada laba saat ini.
Q: Apakah Etched sudah mengirim produk, dan siapa pelanggannya? A: Sudah, pada skala awal. Etched mengirim rack pertamanya ke Jane Street pada Juli 2026, dan Jane Street — juga pelanggan bernama pertamanya — menyatakan telah menguji chip itu, puas dengan hasil awal, dan menjalankan rack tersebut di pusat datanya sendiri. Perusahaan menyatakan kontrak pelanggan yang ditandatangani melampaui $1 miliar di antara perusahaan AI terdepan dan penyedia cloud, tetapi sebagian besar nama pelanggan belum diungkapkan, dan produksi volume masih meningkat menuju target kelas gigawatt untuk 2027.
Q: Apa risiko terbesar bagi tesis Etched? A: Empat yang menonjol. Risiko arsitektur: hardware yang terspesialisasi untuk transformer kehilangan nilai jika arsitektur model bergeser, dan klaim baru Etched tentang menjalankan model MoE dan non-transformer tidak memiliki verifikasi independen. Risiko bukti: angka kinerja utama adalah klaim perusahaan tanpa benchmark publik pihak ketiga maupun harga. Risiko persaingan: peta jalan NVIDIA dan ASIC internal para hyperscaler menyerang metrik biaya per token yang sama dengan rantai pasok yang jauh lebih besar. Risiko eksekusi: mengubah buku kontrak $1 miliar menjadi sistem yang terkirim pada skala gigawatt, dengan pasokan HBM yang terjamin, belum terbukti.
📩 Berlangganan VLSI Korea
Dapatkan analisis semikonduktor harian kami lebih dulu di email Anda. Berlangganan gratis.


