 VLSI Korea
Market Bulletin: $64 Billion and Counting — TSMC dan ASML Mengatakan Peralatan Fab Tidak Mampu Mengimbangi Permintaan Chip
TSMC mempertahankan belanja modal 2026 di $60-64B, menaikkan panduan pendapatan ke ~44%; ASML membukukan rekor Q3, kapasitas 2027-2028 tak cukup memenuhi permintaan — pesanan 2029-2030 sudah dibicarakan. Kelangkaan bergeser dari chip ke peralatan fab: pemenang, pecundang, dan sudut pandang Korea.


Market Bulletin: $64 Billion and Counting — TSMC dan ASML Mengatakan Peralatan Fab Tidak Mampu Mengimbangi Permintaan Chip
16 Oktober 2026 — Berita semikonduktor paling penting minggu ini bukan tentang chip. Berita itu tentang mesin yang membuatnya. TSMC mempertahankan anggaran belanja modal 2026 di level US$60–64 miliar sambil menaikkan proyeksi pertumbuhan pendapatan tahunannya ke sekitar 44%, dan ASML membukukan rekor pendapatan kuartal ketiga sebesar €11,662 miliar disertai pengakuan gamblang: kapasitas pasokan 2027–2028 yang direncanakan kini "tidak akan cukup untuk sepenuhnya memenuhi permintaan pelanggan." Sebagian pelanggan bahkan sudah menanyakan pemesanan peralatan untuk 2029 dan 2030. Kelangkaan telah bergerak ke hulu — dari chip ke mesin yang mencetaknya.
Poin-Poin Utama
- TSMC menaikkan prospek tanpa menaikkan anggaran. Belanja modal 2026 tetap di US$60–64 miliar, namun proyeksi pertumbuhan pendapatan dolar 2026 bergerak dari kisaran 40 persen rendah ke sekitar 44%. Belanja modal 2026–2028 akan melampaui total tiga tahun sebelumnya. Kombinasi ini tak mungkin tanpa keyakinan mendalam pada buku pesanan. Dilaporkan oleh Focus Taiwan (CNA).
- Panduan Q4 luar biasa. TSMC memandu pendapatan kuartal keempat US$52,3–54,3 miliar — naik 14% kuartal-ke-kuartal dan 58% tahun-ke-tahun pada titik tengah — dengan margin kotor 65–67%. EPS kuartal ketiga mencapai rekor NT$29,43. Dilaporkan oleh Focus Taiwan (CNA).
- 2nm sudah menyumbang 8% penjualan. Proses 2nm TSMC berkontribusi 8% terhadap total pendapatan Q3, lebih dari dua kali lipat dari 3% di Q2, hanya beberapa bulan setelah produksi volume. Kecepatan ramp node mutakhir adalah indikator langsung permintaan peralatan. Dilaporkan oleh Focus Taiwan (CNA).
- ASML tidak bisa membangun mesin cukup cepat. Perusahaan mengirim 113 sistem litografi baru di Q3 dibandingkan 86 di Q2 (+31,4%), dengan pendapatan €11,662 miliar (+55,2% YoY, +25% QoQ), laba bersih €4,96 miliar (+133,4% YoY) dan margin kotor 57,5%. Perusahaan menaikkan batas bawah panduan pendapatan setahun penuh 2026 sebesar €1 miliar menjadi €44–45 miliar dan memandu penjualan Q4 di €14,2–15,2 miliar. Dilaporkan oleh ChosunBiz.
- Pesanan peralatan 2030 kini menjadi topik. CEO ASML mengatakan sebagian pelanggan menunjukkan minat pada pesanan untuk 2029 bahkan 2030, dan perusahaan meninjau ekspansi kapasitas 2028 melampaui kenaikan 30% yang sudah diumumkan sebelumnya. Dilaporkan oleh ChosunBiz.
Kabar Pasar Terkini
Laporan keuangan ganda 14–15 Oktober bercerita sama dari dua ujung berlawanan. Pembuat chip (TSMC) menaikkan prospek pendapatan sambil membekukan belanja modal; penjual mesin (ASML) membukukan kuartal terbaiknya sambil mengakui tak bisa membangun mesin cukup banyak. Permintaan meluap, dan batasnya kini terlihat di sisi pasokan. Panduan TSMC bahwa belanja modal 2026–2028 akan melampaui total tiga tahun sebelumnya secara efektif menjamin tiga tahun visibilitas pesanan bagi industri peralatan.
Angka-angka menunjukkan persis di mana hambatan itu berada. 113 sistem litografi ASML di Q3 — naik 31,4% dari 86 di Q2 — adalah kecepatan rekor, namun pesan CEO-nya adalah bahwa kecepatan ini pun masih jauh dari cukup. Pelanggan yang menanyakan slot 2029–2030 berarti waktu tunggu (lead time) alat telah meregang secara struktural melampaui 12–18 bulan yang biasa. Pengakuan bahwa rencana kenaikan kapasitas 30% untuk 2028 pun mungkin perlu ditambah dibaca sebagai pengakuan gamblang: siklus ekspansi saat ini tak mengimbangi permintaan.
Ramp 2nm TSMC mempercepat tekanan. Mencapai 8% penjualan dalam hitungan bulan setelah produksi volume — lebih dari dua kali lipat dari 3% di Q2 — berarti transisi node mutakhir mengangkat intensitas peralatan: 2nm membutuhkan lebih banyak exposure EUV dan tahapan proses yang lebih kompleks, sehingga setiap wafer mengonsumsi lebih banyak kapasitas alat. TSMC membekukan belanja modal sambil menaikkan prospek pendapatan ke 44% bukanlah peringatan permintaan; ini adalah pernyataan bahwa peralatan yang sudah dipesan dapat menopang pertumbuhan itu — dan hampir tidak cukup.
| Indicator | Figure | Period |
|---|---|---|
| TSMC 2026 capex | US$60–64B (unchanged) | FY2026 |
| TSMC 2026 revenue growth guide | ~44% (raised from low-40s) | FY2026 |
| TSMC Q4 2026 revenue guide | US$52.3–54.3B (+14% QoQ, +58% YoY) | Q4 2026 |
| TSMC 2nm share of sales | 3% → 8% | Q2 → Q3 2026 |
| ASML Q3 2026 revenue | €11.662B (+55.2% YoY, +25% QoQ) | Q3 2026 |
| ASML lithography systems shipped | 86 → 113 (+31.4%) | Q2 → Q3 2026 |
| ASML FY2026 revenue guide | €44–45B (low end raised €1B) | FY2026 |
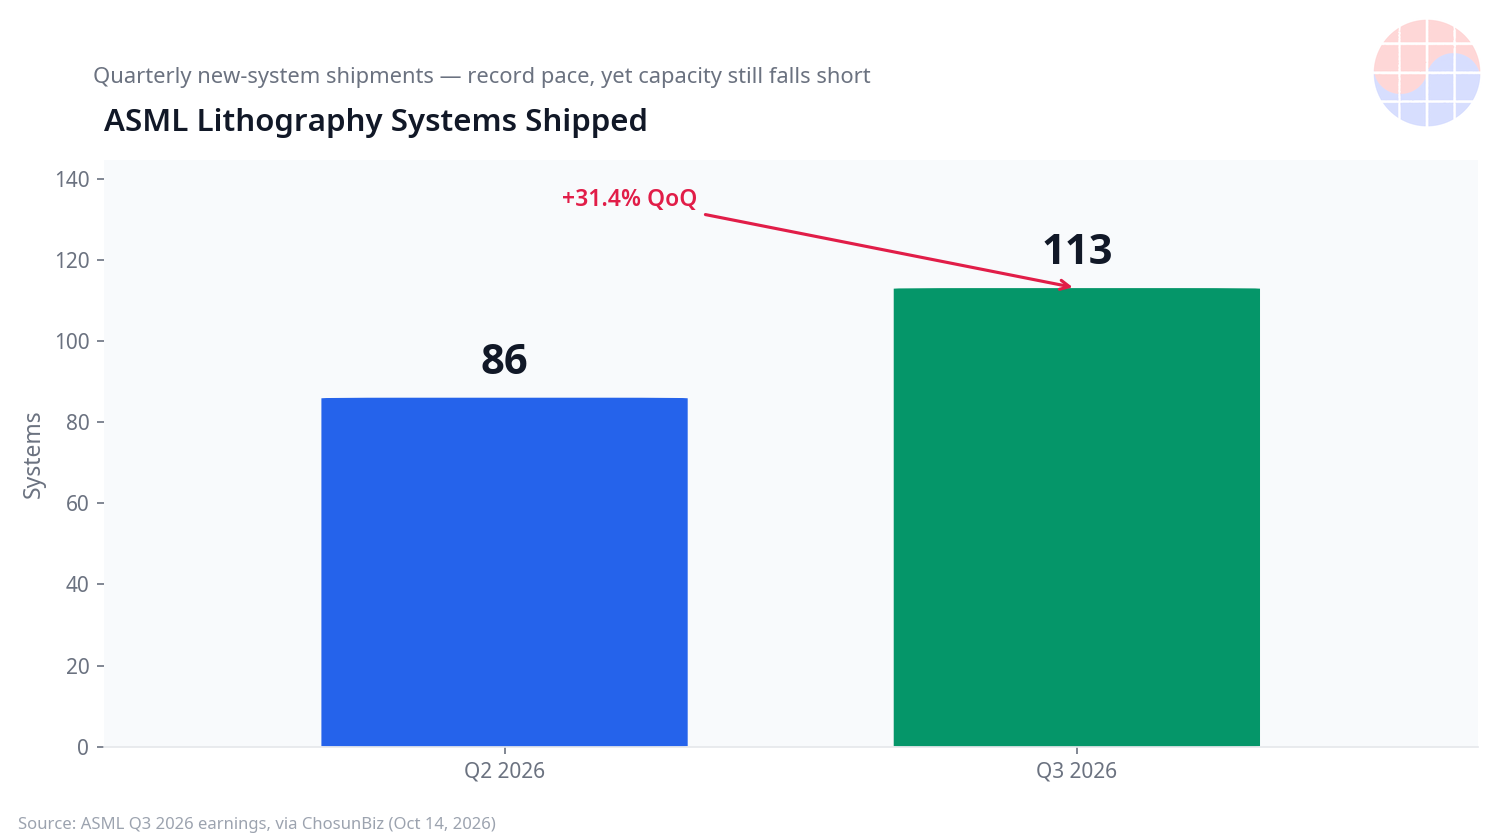
Gambar 1: Pengiriman sistem litografi ASML per kuartal — 86 pada Q2 2026 menjadi 113 pada Q3 (+31,4%). Rekor kecepatan pengiriman, namun kata CEO, kapasitas 2027–2028 yang direncanakan tak bisa memenuhi permintaan. Semua label grafik dalam bahasa Inggris.
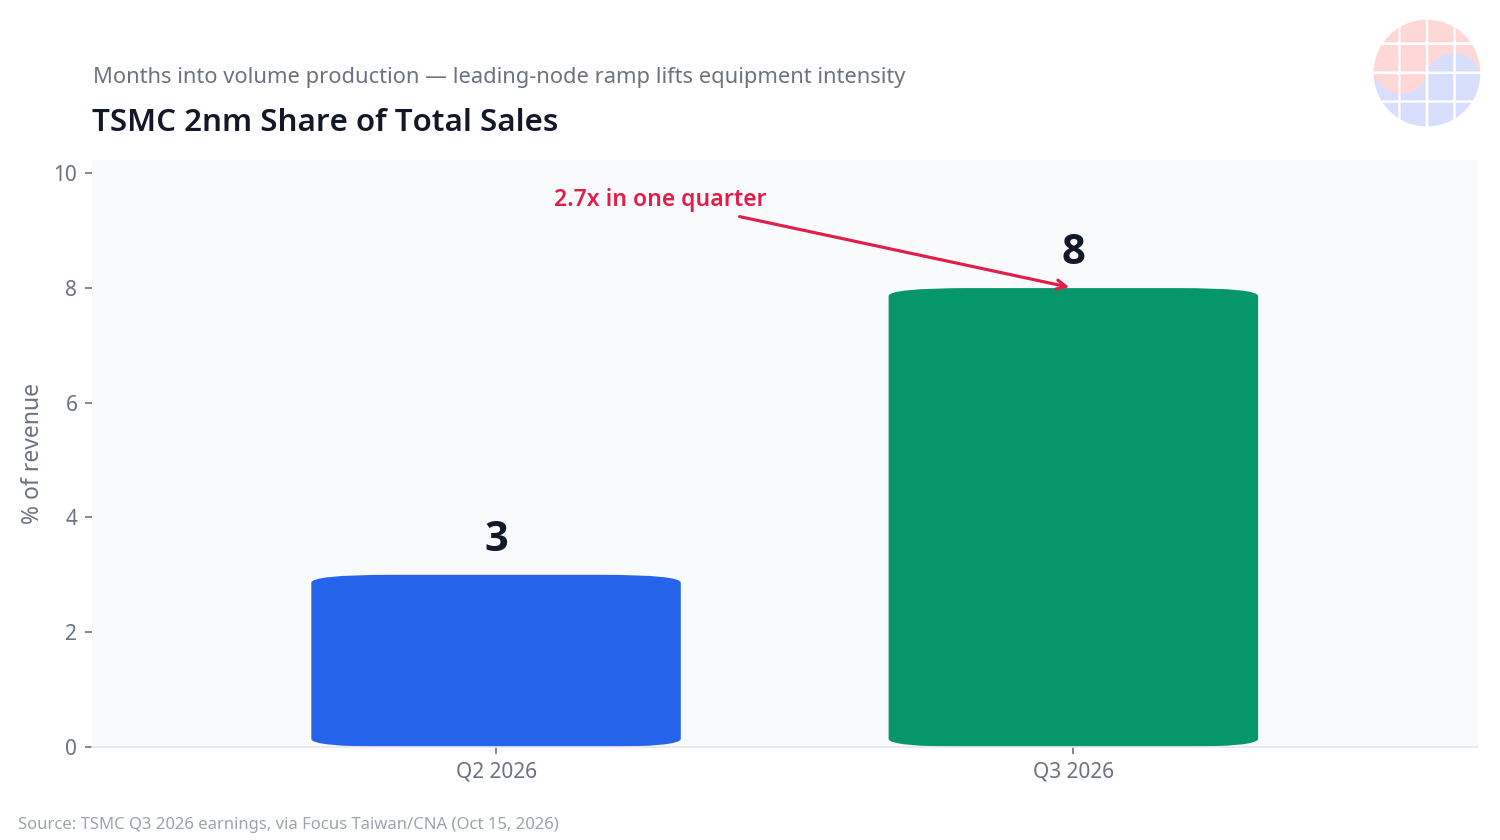
Gambar 2: Pangsa 2nm TSMC terhadap total penjualan — 3% pada Q2 2026 menjadi 8% pada Q3. Lebih dari dua kali lipat dalam hitungan bulan setelah produksi volume, mengangkat intensitas peralatan per wafer.
Pandangan VLSI
Bacaan strukturalnya sederhana. Siklus belanja modal ini ditarik permintaan (demand-pulled), bukan pembangunan berlebih yang spekulatif. TSMC mempertahankan US$60–64 miliar sambil memandu pertumbuhan pendapatan ~44% berarti belanja peralatan mengikuti buku pesanan yang sesungguhnya. Kendala pengikat bukan lagi permintaan chip — melainkan pasokan alat. Saat ASML secara terbuka mengatakan kapasitas 2027–2028 yang direncanakan tidak bisa memenuhi permintaan, vendor peralatan berhenti menjadi pemasok siklus pasif dan menjadi pemegang hambatan dengan kekuatan penetapan harga.
Pemenang: vendor peralatan dengan posisi monopoli yang pertama. EUV ASML tidak ada penggantinya, dan kini kapasitasnya menjadi subjek pembicaraan reservasi 2029–2030. Pemain deposisi dan etsa menunggangi gelombang yang sama, begitu pula nama peralatan Korea seperti Hanmi Semiconductor dan Wonik IPS. Yang kalah: pelanggan foundry tanpa kapasitas yang terjamin. Di era di mana slot peralatan adalah slot wafer, alokasilah — bukan desain — yang menentukan pemenang perlombaan node mutakhir. Pembuat memori menghadapi perebutan slot instalasi yang sama melawan fab logika; ekspansi HBM4 SK hynix tidak terkecuali.
Sudut pandang Korea adalah perebutan slot EUV Samsung Foundry. Ramp 2nm dan 1,4nm-nya berebut kapasitas litografi yang sama dengan TSMC, begitu pula ramp fab Taylor di Texas dan ekspansi HBM4 SK hynix — semuanya menarik dari kapasitas yang kata ASML sudah terpesan hingga 2028. Jika kelangkaan alat menjadi struktural, kesenjangan foundry bisa melebar pada akses peralatan, bukan kemampuan desain. Laporan keuangan Q3 Samsung pada akhir Oktober, dengan komentar belanja modal foundry dan memorinya, adalah pos pemeriksaan berikutnya.
Satu catatan penyeimbang. Vendor peralatan punya insentif untuk membesar-besarkan buku pesanan mereka — "minat" pada pesanan 2029–2030 bukanlah pendapatan yang tercatat, dan sebagian mungkin pemesanan berlebih strategis oleh pelanggan yang mengamankan slot lebih awal. Industri ini pernah menonton film ini sebelumnya: pemesanan ganda pembuat memori pada 2021–2022 kemudian berubah menjadi pembatalan. namun panduan pertumbuhan pendapatan 44% TSMC dan kecepatan ramp 2nm yang luar biasa adalah bukti nyata permintaan riil di balik pemesanan. Kasus dasarnya tetap ketegangan alat yang berkepanjangan.
Pandangan Chase: Siapa pun yang pernah bekerja di fab tahu apa yang terjadi saat waktu tunggu alat meregang: jadwal instalasi mundur, rencana ramp ditulis ulang menurut tanggal kedatangan alat, dan "kapan alatnya datang" menggantikan yield sebagai topik pertama rapat pagi. ASML berbicara tentang slot 2029–2030 berarti dinamika itu kini bermain dalam skala industri. Di era kekurangan chip, fab adalah raja; di era kekurangan peralatan, siapa pun yang memegang alat adalah raja. Jika Anda investor, awasi backlog pesanan peralatan sebelum margin foundry. Jika Anda insinyur, perhatikan apa yang diminta spesialis etsa, deposisi, dan litografi di pasar kerja. Siapa pun yang melihat ke mana hambatan berpindah tahu siapa pemenang tiga tahun ke depan.
Prospek
- Hasil keuangan Lam Research (21 Okt): apakah pemimpin etsa memperbarui prospek belanja peralatan fab wafer 2026 — pemeriksaan makro berikutnya atas siklus peralatan.
- Hasil keuangan Q3 Samsung (akhir Oktober): sinyal belanja modal foundry dan memori plus komentar ramp fab Taylor — bacaan Korea atas perlombaan slot EUV.
- Applied Materials dan Tokyo Electron (November): panduan dari pilar deposisi dan coater/developer untuk mengukur luasnya permintaan alat.
- Tinjauan ekspansi 2028 ASML: apakah kapasitas tambahan melampaui rencana kenaikan 30% akan disetujui akan menentukan berapa lama ketegangan pasca-2028 bertahan.
- Data industri pengiriman peralatan Q3 (awal Desember): angka makro pengiriman alat untuk mengonfirmasi ketahanan siklus ini.
FAQ
Q1: Mengapa TSMC menaikkan prospek pendapatannya sambil membekukan belanja modal?
Permintaan kuat, dieksekusi dalam rencana investasi yang ada. Dibaca bersama panduan bahwa belanja modal 2026–2028 akan melampaui total tiga tahun sebelumnya, ini adalah percepatan program US$60–64 miliar, bukan pemangkasan. Bahwa TSMC dapat mendanai pertumbuhan pendapatan ~44% — dengan ramp 2nm yang intensif peralatan — tanpa menaikkan belanja modal berarti alat yang sudah dipesan diperhitungkan cukup untuk menopangnya.
Q2: Mengapa penyebutan pesanan 2029–2030 oleh ASML penting?
Ini menandakan waktu tunggu alat yang secara struktural lebih panjang. Ketika slot pengiriman litografi yang dulu dibahas 12–18 bulan ke depan kini dinegosiasikan tiga hingga empat tahun sebelumnya, hambatan telah berpindah dari chip ke kapasitas pembangunan mesin. Bagi pelanggan foundry, variabel perlombaan node mutakhir bergeser dari desain ke akses peralatan.
Q3: Bagaimana kelangkaan alat memengaruhi harga chip?
Dalam jangka pendek ini mengeraskan lantai harga foundry. Ketika slot peralatan setara slot wafer, foundry punya insentif lebih kecil untuk memangkas harga demi mengisi utilisasi — panduan margin kotor Q4 TSMC sebesar 65–67% adalah kekuatan penetapan harga itu yang dinyatakan sebagai angka. Seiring waktu ini juga memperkuat kekuatan penetapan harga vendor peralatan.
Q4: Apa artinya ini bagi perusahaan Korea?
Ramp 2nm/1,4nm Samsung Foundry, fab Taylor, dan ekspansi HBM4 SK hynix semua bersaing dengan TSMC memperebutkan kapasitas litografi yang kata ASML sudah terpesan hingga 2028 — perlombaan foundry bisa ditentukan dalam pertempuran alokasi peralatan. Di sisi lain, nama-nama peralatan Korea seperti Hanmi Semiconductor dan Wonik IPS mendapatkan visibilitas permintaan multi-tahun. Komentar belanja modal pada laporan keuangan Samsung akhir Oktober adalah petunjuk berikutnya.


