 VLSI Korea
FuriosaAI vs Rebellions: Mengapa Kesenjangan Valuasi 3,2×? Traksi RNGD vs Harga
FuriosaAI bernilai $735M (Juli 2025) dan Rebellions $2,34B (Maret 2026). Kami mengurai kesenjangan valuasi 3,2×: harga yang basi, komposisi investor, dukungan kedaulatan, dan jarak ke IPO — berhadapan dengan traksi RNGD setelahnya.


Ringkasan 30 Detik
- Kesimpulan dulu: kesenjangan 3,2× antara FuriosaAI di $735M (dilaporkan Juli 2025) dan Rebellions di $2,34B (dilaporkan Maret 2026) lebih banyak bercerita tentang kapan setiap harga ditetapkan, siapa yang menandatangani term sheet, dan seberapa dekat masing-masing perusahaan ke IPO ketimbang kualitas chip.
- Valuasi terakhir FuriosaAI ditetapkan sebelum RNGD masuk produksi massal (Januari 2026). Dalam jendela yang sama, Rebellions mengubah harganya dua kali: $1,4B pada September 2025, lalu $2,34B pada Maret 2026.
- Premium Rebellions punya substansi: skala pendapatan dari merger Sapeon, investor strategis seperti Samsung, SK hynix dan Arm, investasi «K-Nvidia» pertama dari Korea National Growth Fund, serta target pencatatan pada paruh pertama 2027.
- Argumen balasan FuriosaAI juga punya substansi: adopsi EXAONE oleh LG AI Research, NPUaaS dari Samsung SDS, dan penempatan lebih dari 7.000 unit di Swedia semuanya terjadi setelah label harganya menjadi basi.
- Putusan akhir ada pada Series D yang sedang berjalan. Jika ditutup pada level di atas KRW 2 triliun yang dibahas pers Korea — sekitar $1,4B — kesenjangan menyusut separuhnya tanpa FuriosaAI menjual satu chip pun lebih banyak.
Background — Dua Label Harga, Dua Kalender Berbeda
Sebelum membandingkan kedua valuasi, tetapkan dulu kapan dan pada putaran apa setiap angka dibuat. Valuasi privat bukan kutipan langsung; ia adalah potret sesaat ketika putaran terakhir ditutup.
| FuriosaAI | Rebellions | |
|---|---|---|
| Valuasi terakhir | $735M (sekitar KRW 1,03 triliun) | $2,34B (sekitar KRW 3,28 triliun) |
| Putaran dan tanggal | Bridge Series C, Juli 2025 (terkumpul $125M) | Pre-IPO, Maret 2026 (terkumpul $400M) |
| Total terkumpul | $246M | $850M |
| Investor yang disebutkan | Korea Development Bank, Industrial Bank of Korea, Keistone Partners, PI Partners, Kakao Investment | Mirae Asset, Korea National Growth Fund, Samsung, SK hynix, SK Telecom, KT, Arm, Wa'ed milik Aramco |
| Yang tidak tercermin di harga | Produksi massal, kesepakatan Samsung SDS, penempatan Swedia — tidak satu pun | Diluncurkan bersamaan dengan RebelRack dan RebelPOD |
Baris terakhir lebih penting daripada baris pertama. Pada September 2025, ketika kedua perusahaan memegang harga yang cukup segar, Rebellions berada di $1,4B berbanding $735M milik FuriosaAI — kesenjangan 1,9×. Selama enam bulan berikutnya Rebellions menaikkan harganya 67% pada putaran pre-IPO sementara FuriosaAI tidak menggalang apa pun. Sebagian besar angka 3,2× hari ini adalah efek kalender: hanya satu sisi yang memperbarui harganya. Angka won memakai USD 1 = KRW 1.400, dan kedua valuasi adalah sebagaimana dilaporkan pada saat masing-masing putaran, bukan pengungkapan yang diaudit.*
Satu angka lagi membingkai seluruh cerita: tawaran akuisisi Meta pada awal 2025 adalah $800M. FuriosaAI menolaknya, lalu empat bulan kemudian menutup putaran bridge-nya pada valuasi $735M. Ia menolak harga tunai yang lebih tinggi daripada harga kertas yang diterimanya setelah itu. Di situlah analisis kesenjangan yang jujur harus dimulai — nilai FuriosaAI yang lebih rendah bisa jadi merupakan tagihan atas jalur independen yang dipilihnya, bukan bukti teknologi yang lebih lemah.
Business Deep Dive — Lima Variabel yang Membangun Kesenjangan
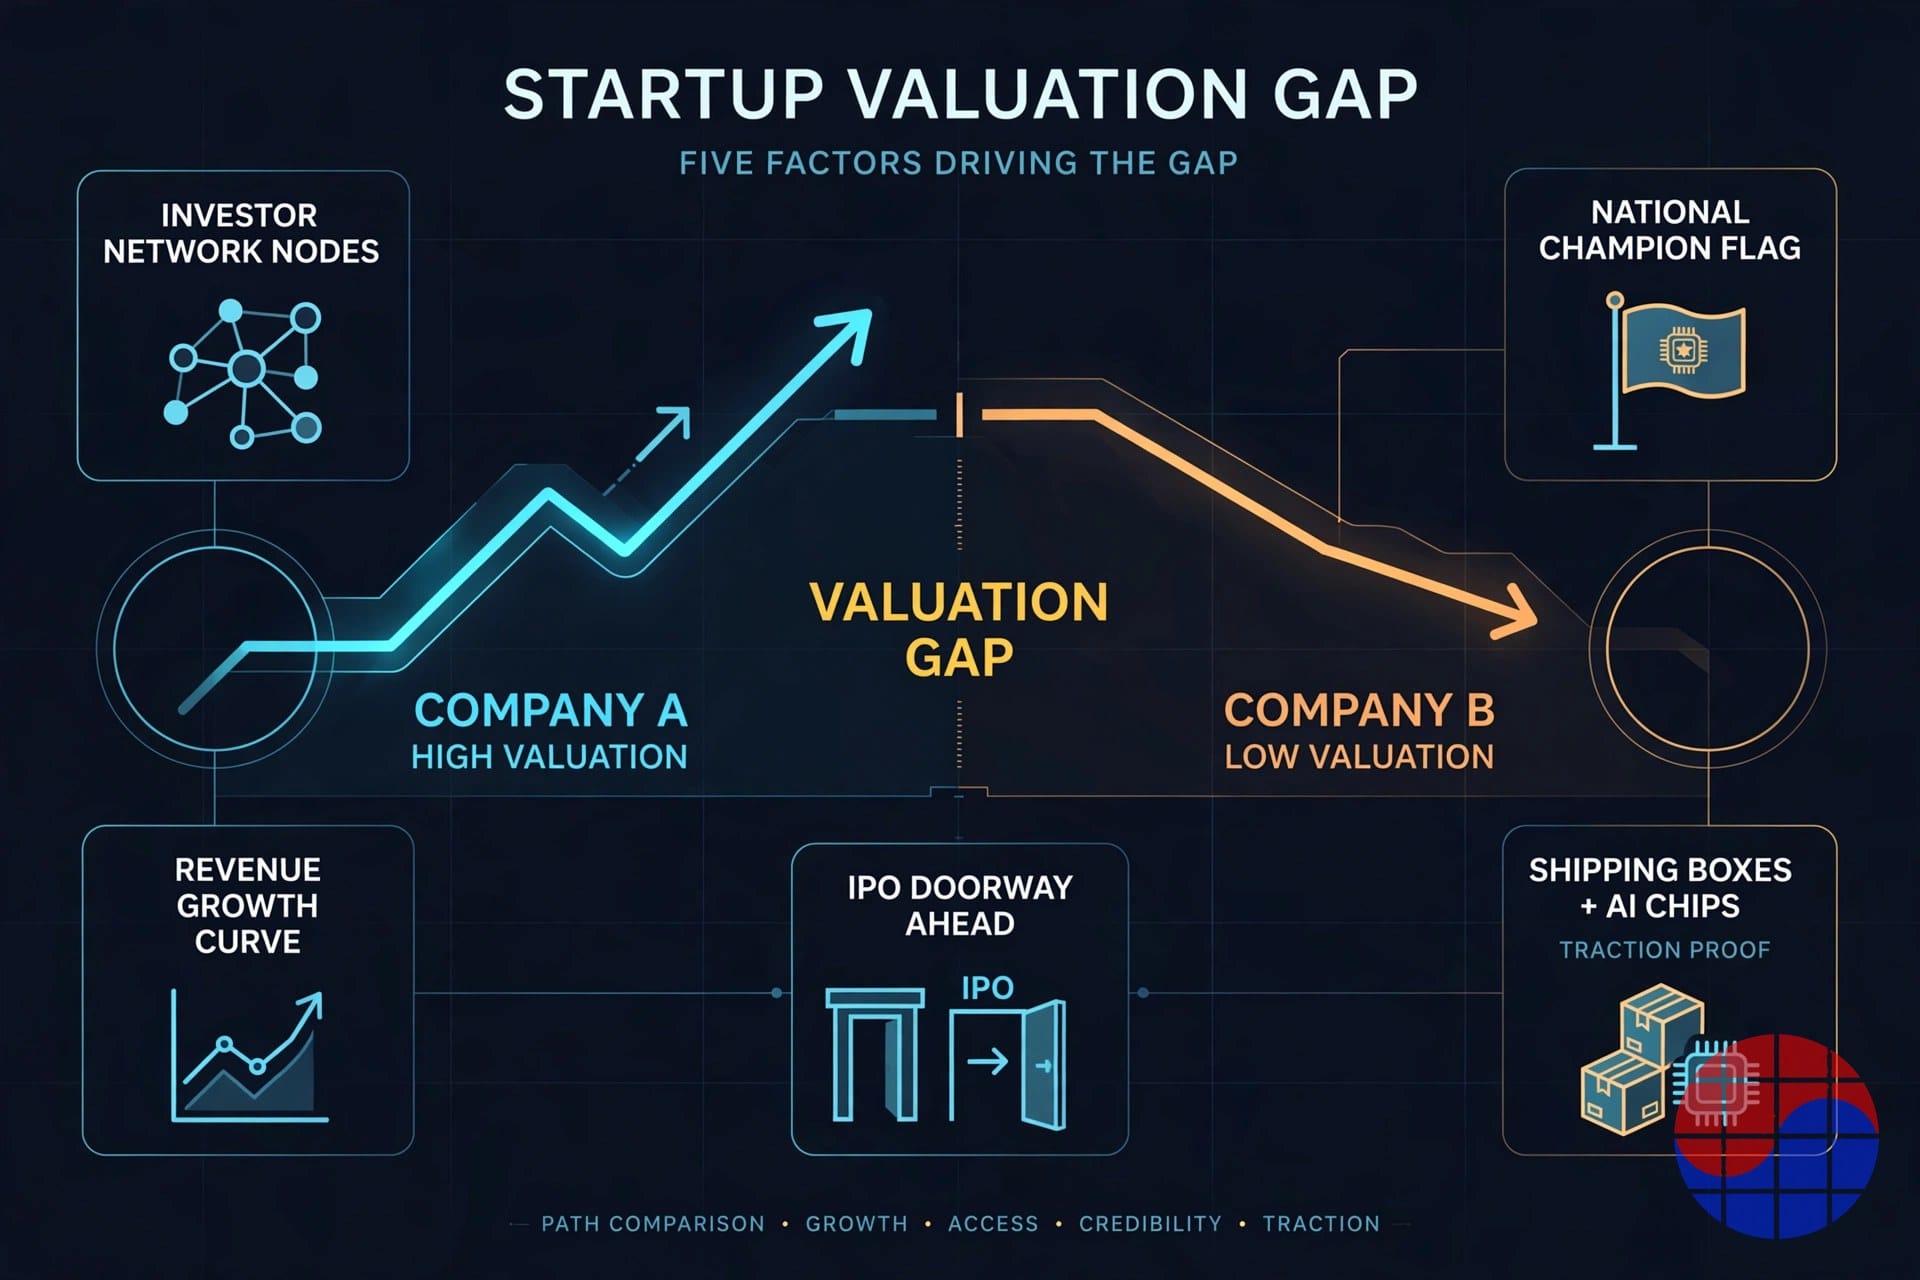
1. Komposisi investor: uang strategis membayar untuk opsi
Daftar pemegang saham Rebellions terbaca seperti rantai pasok semikonduktor Korea itu sendiri: Samsung Electronics dan SK hynix untuk memori, SK Telecom dan KT untuk telekomunikasi dan permintaan pusat data, Arm untuk IP, ditambah Wa'ed milik Aramco. Bagi investor strategis, kepemilikan saham bukan sekadar klaim finansial — ia adalah opsi yang mengikat jalur pasokan chip inferensi ke dalam ekosistem mereka sendiri. Opsi membawa premium. Merger Desember 2024 dengan Sapeon Korea, anak perusahaan chip AI milik SK Telecom, adalah puncak logika ini: menyerap rival, menambah skala, dan melengkapi narasi juara nasional.
Putaran FuriosaAI pada Juli 2025, sebaliknya, dipimpin bank-bank kebijakan — Korea Development Bank dan Industrial Bank of Korea — bersama investor finansial. Di luar pendukung awal Naver, tabel kapitalisasinya tipis dari pihak strategis yang mampu membeli atau mendistribusikan chip. Investor finansial menerapkan tingkat diskonto dengan ketat. Silikon yang sama menerima angka berbeda tergantung siapa yang menandatangani label harganya.
2. Kisah kedaulatan: juara yang ditunjuk vs kemerdekaan yang dinyatakan
Pada Maret 2026, Rebellions menjadi investasi pertama Korea National Growth Fund — komitmen yang dilaporkan sebesar KRW 250 miliar — dan kendaraan yang ditunjuk dalam dorongan «K-Nvidia» pemerintah. Menjadi juara pilihan negara menopang sisi bawah valuasi dan menaikkan visibilitas untuk pesanan infrastruktur publik dan telekomunikasi.
Kisah kedaulatan FuriosaAI berjalan ke arah sebaliknya. Menolak $800M dari Meta membangun merek yang kuat — perusahaan chip independen yang menolak diserap Big Tech AS — tetapi juga menutup jalan keluar paling pasti dan mesin distribusi global. Pemberitaan saat itu menyebut pembicaraan kandas karena arah bisnis pasca-akuisisi, bukan harga. Pasar memuji kisah kemerdekaan itu; pasar belum menaikkan harganya.
3. Visibilitas pendapatan: kurva yang terverifikasi vs rencana pengiriman
Rebellions dapat menunjukkan tangga pendapatan, sebagian besar berkat akuntansi merger: pers Korea menempatkan pendapatan konsolidasi pada KRW 2,74 miliar di 2023, KRW 10,3 miliar di 2024, dan di atas KRW 27 miliar di 2025. Terhadap valuasi $2,34B, itu tetap merupakan kelipatan harga-terhadap-penjualan di atas 100× — harga ini juga membeli masa depan, bukan masa kini. Namun keberadaan kurva pendapatan yang dapat diverifikasi adalah persis yang memungkinkan investor pre-IPO membangun model. Target pendapatan $1B dari CEO untuk 2027 adalah target, bukan hasil; setidaknya ada angka awal untuk mengujinya.
FuriosaAI tidak mengungkapkan pendapatan. Yang diungkapkannya adalah unit. RNGD memasuki produksi massal pada proses 5nm TSMC pada Januari 2026 dengan batch awal 4.000 unit, dan target perusahaan untuk 2026 adalah 20.000 unit. Dengan harga per unit yang diperkirakan eksternal sekitar $10.000, 20.000 unit menyiratkan nilai pengiriman hingga sekitar $200M — sebuah perkiraan, bukan pendapatan yang diakui. Absennya kurva pendapatan yang terverifikasi adalah faktor diskonto tunggal yang paling masuk akal dalam putaran yang dipimpin investor finansial.
4. Posisi dalam antrean IPO: premium pre-IPO jatuh ke yang paling depan
Rebellions dilaporkan menargetkan penyelesaian pengajuan peninjauan pencatatan pada akhir 2026 dan pencatatan pada paruh pertama 2027, dengan JP Morgan dan Samsung Securities disebut sebagai penjamin emisi. Putaran pre-IPO pada dasarnya adalah klaim terdiskon atas harga pencatatan, sehingga semakin konkret jadwalnya, semakin mudah harga tinggi dibenarkan. Sebagian besar lonjakan enam bulan dari $1,4B ke $2,34B adalah visibilitas jadwal yang diubah menjadi harga.
FuriosaAI berada satu langkah di belakang dalam antrean. Series D-nya sedang berjalan sekarang, menargetkan $300M–$500M menurut pemberitaan, dengan Morgan Stanley dan Mirae Asset Securities sebagai penasihat, dan jendela IPO yang dibahas untuk 2027–2028. Sebagian kesenjangan bukanlah perbedaan prestasi. Ia adalah perbedaan posisi antrean.
5. Bukti traksi: sanggahan FuriosaAI sudah dikirim
Lalu apa argumen dari sisi FuriosaAI? Semua yang terjadi setelah harganya membeku pada Juli 2025. Pertama, LG AI Research mengadopsi RNGD untuk inferensi EXAONE setelah tujuh bulan pengujian, dengan pelanggan itu sendiri mengonfirmasi kinerja inferensi LLM per watt 2,25× lebih baik daripada baseline GPU-nya. Kedua, produksi massal dimulai pada Januari 2026, dengan turunan HBM3E (72GB) yang memperluas lini — RNGD dasar membawa 48GB HBM3 (384Gb). Ketiga, Samsung SDS meluncurkan NPUaaS berbasis RNGD di Samsung Cloud Platform pada Juli 2026. Keempat, di Stockholm, Velox dan I/ONX meresmikan rencana penempatan 1.800 unit RNGD pada tahap pertama dan lebih dari 7.000 unit secara total di fasilitas 15MW. Kami membahas penempatan itu secara mendalam dalam analisis mendalam penempatan RNGD di Swedia, dan sejarah perusahaan itu sendiri — termasuk episode Meta secara utuh — dalam Startup Files #1: FuriosaAI.
Traksi Rebellions sama nyatanya: lini ATOM telah berproduksi massal sejak 2023 dengan penempatan yang dilaporkan di Jepang, Arab Saudi dan AS, dan Maret 2026 menghadirkan RebelRack dan RebelPOD yang dibangun di atas Rebel100 4nm Samsung dengan 144GB HBM3E (1.152Gb). Kedua perusahaan mengirim silikon sungguhan. Perbedaannya bukan soal apakah mereka mengirim. Melainkan apakah pengiriman itu tercermin dalam label harga terakhir.
Chase's Take — Separuh Kalender, Separuh Tabel Kapitalisasi
Penguraian saya atas kesenjangan 3,2×: efek kalender dari harga yang basi adalah blok terbesar; premium investor strategis dan kedaulatan adalah yang kedua; kedekatan IPO dan skala hasil merger adalah yang ketiga. Bagian yang dijelaskan oleh daya saing chip murni — arsitektur, kinerja per watt, tumpukan perangkat lunak — menurut saya adalah yang terkecil. Tensor Contraction Processor milik RNGD dan desain chiplet milik Rebel100 adalah trade-off yang berbeda, dan belum ada benchmark publik yang membenarkan perbedaan nilai perusahaan sebesar 3× hanya dari teknologi.
Itu tidak membuat Rebellions sekadar mahal. Investor strategisnya tidak membeli ekuitas perusahaan chip semata, melainkan kursi penentu standar dalam infrastruktur inferensi Korea — dan harga kursi itu ditetapkan oleh kebijakan industri, bukan model DCF. FuriosaAI pun tidak sekadar murah: dengan pendapatan yang tidak diungkapkan, argumen «dinilai terlalu rendah dibanding traksinya» hanya lengkap ketika konversi pengiriman menjadi pendapatan terlihat. Tingkat pencapaian nyata dari target 20.000 unit, dan pesanan berulang, adalah kertas ujiannya.
Ringkasan yang jujur adalah ini: Rebellions menjual masa depan yang sudah diberi harga. FuriosaAI menumpuk hasil yang belum diberi harga. Siapa yang benar akan diputuskan pada 2027, ketika harga penutupan Series D dan harga IPO Rebellions berdampingan.
Implications — Apa yang Menyempitkan Kesenjangan, Apa yang Melebarkannya
Syarat penyempitan 1: harga cetak Series D. Jika FuriosaAI ditutup pada valuasi di atas KRW 2 triliun (sekitar $1,4B) yang dibahas pers Korea, kesenjangan menyusut dari 3,2× menjadi kira-kira 1,7× dalam semalam. Perhatikan juga apakah pihak strategis global bergabung dalam putaran ini — tanda tangan strategis menurunkan tingkat diskonto pada setiap putaran setelahnya.
Syarat penyempitan 2: pengiriman yang berkonversi menjadi pendapatan. Jika tahap pertama Swedia (1.800 unit) berjalan sesuai jadwal awal 2027 dan Samsung SDS mengungkapkan pemakaian NPUaaS yang nyata, FuriosaAI terbebas dari diskonto «tanpa kurva pendapatan».
Syarat pelebaran 1: harga IPO Rebellions. IPO di atas $2,34B menilai ulang seluruh sektor privat. Secara paradoks, label FuriosaAI yang basi akan terlihat semakin murah sementara persaingan penggalangan dananya semakin berat.
Syarat pelebaran 2: risiko eksekusi yang menjadi nyata. Jika salah satu pihak tersandung pada hasil produksi, pasokan HBM, atau kedalaman ekosistem perangkat lunak (dukungan vLLM dan PyTorch), kesenjangan mengeras menjadi perbedaan prestasi. Keterlambatan jadwal chip generasi ketiga FuriosaAI, yang ditargetkan pada 2028, akan mengguncang cerita setelah Series D.
Bagi sektor chip AI Korea secara keseluruhan, pelajarannya berlaku umum: harga privat tahap akhir di sini bereaksi lebih sensitif terhadap komposisi investor, penunjukan kebijakan, dan jarak ke IPO ketimbang terhadap teknologi dan pendapatan semata. Lain kali Anda membaca valuasi di sektor ini, periksa tiga hal sebelum angkanya sendiri — tanggal pada label harga, nama-nama di tabel kapitalisasi, dan jarak menuju IPO.
FAQ
Q1. Seberapa besar persisnya kesenjangan valuasi antara FuriosaAI dan Rebellions?
Sekitar 3,2× pada putaran terakhir yang dilaporkan: FuriosaAI di $735M pada bridge Series C Juli 2025, dan Rebellions di $2,34B pada putaran pre-IPO Maret 2026. Kedua harga bertanggal delapan bulan terpisah, yang menjadi inti penafsiran kesenjangan ini — ini bukan perbandingan pada hari yang sama.
Q2. Apakah FuriosaAI dinilai terlalu rendah?
Belum dapat disimpulkan. Produksi massal, kesepakatan Samsung SDS, dan penempatan lebih dari 7.000 unit di Swedia semuanya terjadi setelah valuasi terakhirnya, sehingga faktor penilaian ulang telah menumpuk. Namun dengan pendapatan yang tidak diungkapkan, kecepatan konversi pengiriman menjadi pendapatan tidak dapat diverifikasi dari luar, dan putusan akhir bergantung pada harga penutupan Series D yang sedang berjalan.
Q3. Bagaimana tawaran $800M dari Meta yang ditolak itu harus dinilai hari ini?
Tawaran $800M lebih tinggi daripada valuasi bridge $735M yang ditetapkan empat bulan kemudian — FuriosaAI menolak jalan keluar tunai yang lebih kaya dan menerima harga kertas yang lebih rendah. Pemberitaan menunjukkan alasannya adalah arah bisnis pasca-akuisisi, bukan harga. Apakah pilihan itu tepat akan dinilai dari seberapa jauh harga Series D dan IPO akhirnya dari jalur independen melampaui $800M.
Q4. Kapan kesenjangan menyempit?
Pemicu tercepat adalah penutupan Series D. Harga pada level di atas KRW 2 triliun yang dibahas pers Korea akan memangkas kesenjangan menjadi kira-kira 1,7×. Pemicu berikutnya adalah harga IPO Rebellions pada 2027 dan apakah pengiriman FuriosaAI tahun 2026 — target 20.000 unit — berkonversi menjadi pendapatan yang diakui.
* Catatan: Valuasi dan angka pendanaan adalah sebagaimana dilaporkan pada saat masing-masing putaran, bukan pengungkapan resmi. Konversi won memakai USD 1 = KRW 1.400. Harga per unit sekitar $10.000 adalah perkiraan eksternal, bukan harga resmi FuriosaAI.
📩 Berlangganan VLSI Korea
Dapatkan analisis semikonduktor harian kami lebih dulu di email Anda. Berlangganan gratis.


