 VLSI Korea
Perlombaan Substrat Inti Kaca: Mengapa Kaca Menjadi Paradigma Pengemasan Berikutnya Setelah ABF
Seiring paket AI melampaui batas warpage ABF, substrat inti kaca berpindah dari riset ke perlombaan kualifikasi: linimasa Intel, TSMC, SEMCO, Absolics dan LG Innotek, rintangan rekayasa TGV, dan keunggulan kaca display Korea.


Perlombaan Substrat Inti Kaca: Mengapa Kaca Menjadi Paradigma Pengemasan Berikutnya Setelah ABF
TL;DR
Material inti substrat pengemasan canggih mulai berubah. Seiring paket AI tumbuh lebih besar, inti organik ABF mencapai batas lengkungannya (warpage), dan kaca — yang koefisien ekspansi termalnya (CTE) dapat diatur mendekati silikon, dengan kerataan dan stabilitas dimensi yang lebih baik — muncul sebagai material penerus terdepan. Per 20 Oktober 2026, belum ada substrat inti kaca yang berada dalam produksi volume: target volume yang dilaporkan bergerombol antara paruh kedua 2027 dan 2030. Intel mempresentasikan riset substrat kacanya pada September 2023 dan menunjukkan sampel pertama yang menggabungkan EMIB dengan inti kaca di NEPCON Japan pada 22 Januari 2026, sebagaimana dilaporkan. Pemenang akan ditentukan bukan oleh siapa yang mengumumkan terlebih dahulu, melainkan oleh siapa yang lulus kualifikasi dengan pelanggan AI jangkar — dan pemasok Korea termasuk Samsung Electro-Mechanics, Absolics (SKC), dan LG Innotek memegang kartu yang luar biasa kuat berkat warisan kaca display Korea.
Background
Substrat pengemasan adalah papan yang berada di antara chip dan papan sirkuit cetak. Substrat ini menyebarkan koneksi padat chip ke bentuk yang dapat digunakan oleh seluruh sistem, dan material intinya menentukan seberapa besar, rata, dan halus paket tersebut dapat dibuat. Selama generasi komputasi kelas atas yang lalu, inti itu bersifat organik — terutama tumpukan film build-up ABF yang digunakan dalam paket CPU dan akselerator AI berukuran besar.
Susunan itu bekerja selama paket berukuran sedang. Akselerator AI mengubah geometrinya. Paket AI modern menggabungkan die logika besar dengan beberapa tumpukan HBM di atas interposer, dan setiap generasi mendorong total area paket semakin jauh. Seiring paket tumbuh, substrat di bawahnya harus tetap rata pada bentang yang lebih lebar, mempertahankan pengkabelan yang lebih halus pada bentang itu, dan bertahan dari siklus termal berulang tanpa menekuk cukup untuk mematahkan sambungan solder atau menekan die di atasnya.
Inilah konteks di mana kaca berpindah dari rasa ingin tahu riset menjadi perlombaan industri. Kaca bukanlah material industri baru — manufaktur display telah menangani panel kaca yang sangat besar dalam skala besar selama beberapa dekade. Yang baru adalah menggunakan kaca sebagai inti substrat pengemasan, yang dibor dengan through-glass via (TGV) yang membawa sinyal dan daya secara vertikal melalui inti. Sepanjang 2023 dan 2024, pekerjaan inti kaca sebagian besar adalah pengungkapan riset. Sejak 2025, sebagaimana dilaporkan dalam pengumuman perusahaan, pekerjaan itu menjadi lini percontohan, usaha patungan, dan target produksi volume bertanggal.
Catatan tentang cakupan: ada kisah terpisah yang lebih pendek mengenai pasokan dan harga substrat ABF. Artikel ini bukan tentang itu. Artikel ini tentang transisi yang lebih panjang dari material inti itu sendiri — waktunya, rintangan kualifikasinya, dan risiko rekayasanya.
Deep Dive 1: Mengapa Kaca — Warpage, CTE, dan Pengkabelan Halus
Alasan untuk kaca bertumpu pada tiga sifat fisik.
Pertama, warpage. Ketika material dengan laju ekspansi termal berbeda direkatkan dan dipanaskan, tumpukan itu menekuk. Inti organik mengembang pada laju yang cukup berbeda dari silikon, sehingga paket besar yang dibangun di atasnya cenderung melengkung saat diproses dan saat memanas dan mendingin dalam operasi. Semakin besar paket, semakin buruk tekukannya — dan paket AI adalah paket terbesar yang pernah dibangun industri. Kaca dapat diformulasikan sehingga CTE-nya berada jauh lebih dekat dengan silikon. Inti yang mengembang pada laju hampir sama dengan die yang dipasang di atasnya tetap lebih rata, yang melindungi sambungan bump dan memungkinkan paket yang lebih besar lagi dirakit dengan yield yang dapat diterima, sebagaimana logika yang dijelaskan dalam pengungkapan perusahaan.
Kedua, kerataan dan stabilitas dimensi. Kaca itu kaku dan halus. Inti yang kaku tidak melentur selama pemrosesan dan dimensinya tetap stabil, yang penting ketika ribuan koneksi halus harus mendarat tepat di tempat yang benar pada area yang luas. Sebaliknya, inti organik dapat bergeser dan berubah bentuk sedikit selama manufaktur, dan gerakan itu menjadi masalah yield seiring kepadatan pengkabelan meningkat.
Ketiga, pengkabelan halus melalui TGV. Dalam inti kaca, koneksi vertikal dibentuk sebagai through-glass via — lubang yang dibor menembus kaca dan dimetalisasi. Karena kaca adalah isolator listrik yang sangat baik dan stabil secara dimensi, struktur TGV mendukung interkoneksi padat berpitch halus melalui inti itu sendiri. Intel, ketika mempresentasikan riset substrat kacanya pada September 2023, menunjuk jalan menuju kira-kira sepuluh kali kepadatan interkoneksi substrat organik pada bagian akhir dekade ini, sebagaimana disampaikan perusahaan saat itu. Jalur kepadatan itu adalah hadiah strategisnya: lebih banyak lebar pita memori antar chiplet, lebih banyak penyaluran daya melalui inti, dan lebih banyak kebebasan desain untuk paket multi-die yang sangat besar.
Semua ini tidak membuat kaca menjadi pengganti yang langsung dapat dipasang. Ini membuat kaca menjadi material yang fisikanya cocok dengan arah ukuran paket.
Deep Dive 2: Para Pemain dan Linimasa yang Dilaporkan
Empat kelompok berlomba, dengan titik awal berbeda.
Intel adalah yang pertama mengungkap. Perusahaan mempresentasikan riset substrat inti kacanya pada September 2023, membingkai kaca sebagai teknologi untuk bagian akhir dekade ini. Pada 22 Januari 2026, di NEPCON Japan, Intel menunjukkan apa yang dilaporkan sebagai sampel pertamanya yang menggabungkan EMIB — interkoneksi jembatan tertanamnya — dengan inti kaca: chip berukuran dua kali reticle dengan bump pitch 45µm, tanpa retakan mikro yang ditemukan dalam pengujian, sebagaimana dilaporkan dari acara tersebut. Kombinasi itu penting. EMIB sudah menempatkan jembatan silikon di dalam substrat; menempatkan pendekatan itu pada inti kaca adalah pernyataan bahwa kaca dimaksudkan membawa arsitektur pengemasan Intel yang paling canggih, bukan eksperimen sampingan.
TSMC mendekati kaca melalui pengemasan level panel. Platform CoPoS-nya dibangun di sekitar format panel 310×310mm, dengan lini percontohan di anak perusahaannya VisEra, produksi percobaan pada 2027, dan target produksi volume pada paruh kedua 2028, sebagaimana dilaporkan dari pengungkapan roadmap perusahaan. Masuknya TSMC signifikan karena para pelanggannya menentukan roadmap paket AI: jika platform panel foundry terbesar mengadopsi jalur inti kaca, permintaan kualifikasi akan mengikuti.
Samsung Electro-Mechanics (SEMCO) adalah pendatang Korea yang paling maju khusus dalam substrat inti kaca. Perusahaan ini mengoperasikan lini percontohan di Sejong. Pada November 2025, di Tokyo, usaha patungan inti kaca dengan Sumitomo Chemical Group (Dongwoo Fine-Chem) diumumkan, sebagaimana dilaporkan, menggabungkan manufaktur substrat dengan keahlian material kaca. Target produksi volume SEMCO yang dilaporkan adalah paruh kedua 2027, dan pekerjaan kualifikasi dengan pelanggan termasuk Broadcom telah dilaporkan. Detail kualifikasi itulah yang harus diperhatikan: lini percontohan membuktikan proses dapat berjalan; kualifikasi membuktikan pelanggan akan mempertaruhkan produk padanya.
Absolics, anak perusahaan SKC, adalah pemain murni yang paling agresif. Pabriknya di Covington, Georgia, di Amerika Serikat, memposisikan substrat kaca di dalam rantai pasok AS. Perusahaan mempresentasikan keunggulan ketebalan dan daya dibandingkan substrat organik, sebagaimana diklaim perusahaan. Pada 2026, sebagaimana dilaporkan, SKC melakukan rights issue sebesar 1,2 triliun won dan investasi tambahan 589,6 miliar won ke Absolics, dan proyek prototipe dengan pelanggan AS telah dilaporkan. Linimasa Absolics yang dilaporkan menunjuk ke 2027.
LG Innotek mengembangkan substrat kaca bersama UTI, dengan produksi volume yang dilaporkan ditargetkan pada 2027–2028. Secara terpisah, Samsung Electronics telah dilaporkan sedang meninjau interposer kaca — komponen yang terkait tetapi berbeda, yang dibahas di bagian berikutnya.
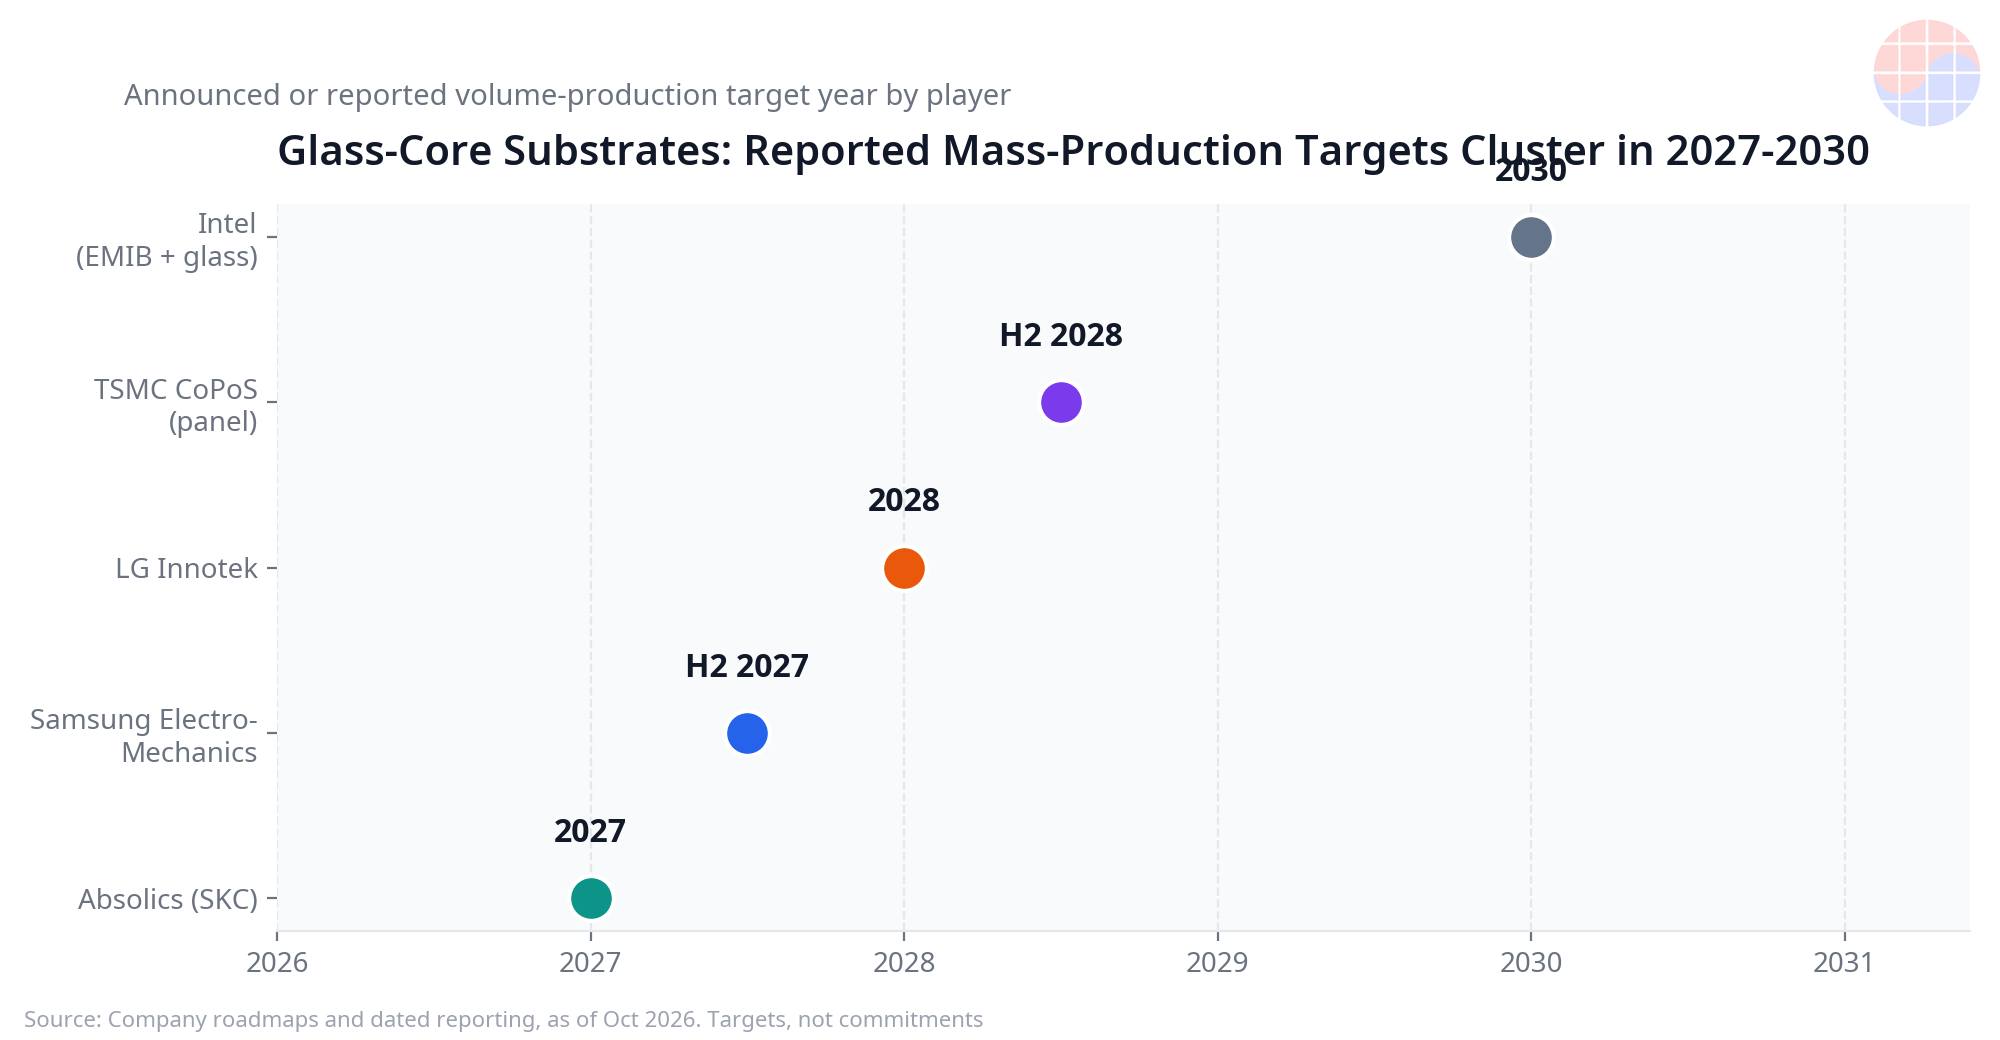
Bacalah linimasa itu dengan jujur: setiap target volume dalam perlombaan ini berada antara 2027 dan 2030, dan belum ada satu pun yang terpenuhi. Dalam program substrat, target yang diumumkan memiliki riwayat bergeser ketika kualifikasi atau yield berjalan panjang.
Deep Dive 3: Format Panel — Mengapa Ukuran adalah Inti Persoalan
Substrat inti kaca dan pengemasan level panel maju bersama, karena keduanya adalah jawaban atas masalah yang sama: paket tumbuh melampaui wafer bundar dan substrat kecil.
Aritmetikanya adalah geometri sederhana. Wafer bundar 300mm menawarkan area sekitar 70.686 mm². Panel CoPoS TSMC pada 310×310mm menawarkan 96.100 mm² — dan, karena berbentuk persegi panjang, membuang jauh lebih sedikit area itu untuk paket persegi panjang daripada lingkaran. Format panel 600×600mm, jenis yang infrastruktur kaca display sudah tahu cara menanganinya, menawarkan 360.000 mm². Ini adalah perhitungan geometri, bukan ramalan, tetapi menjelaskan arah perjalanan: setiap kenaikan format melipatgandakan jumlah paket besar yang diproduksi per lintasan lini, yang merupakan cara biaya satuan turun.
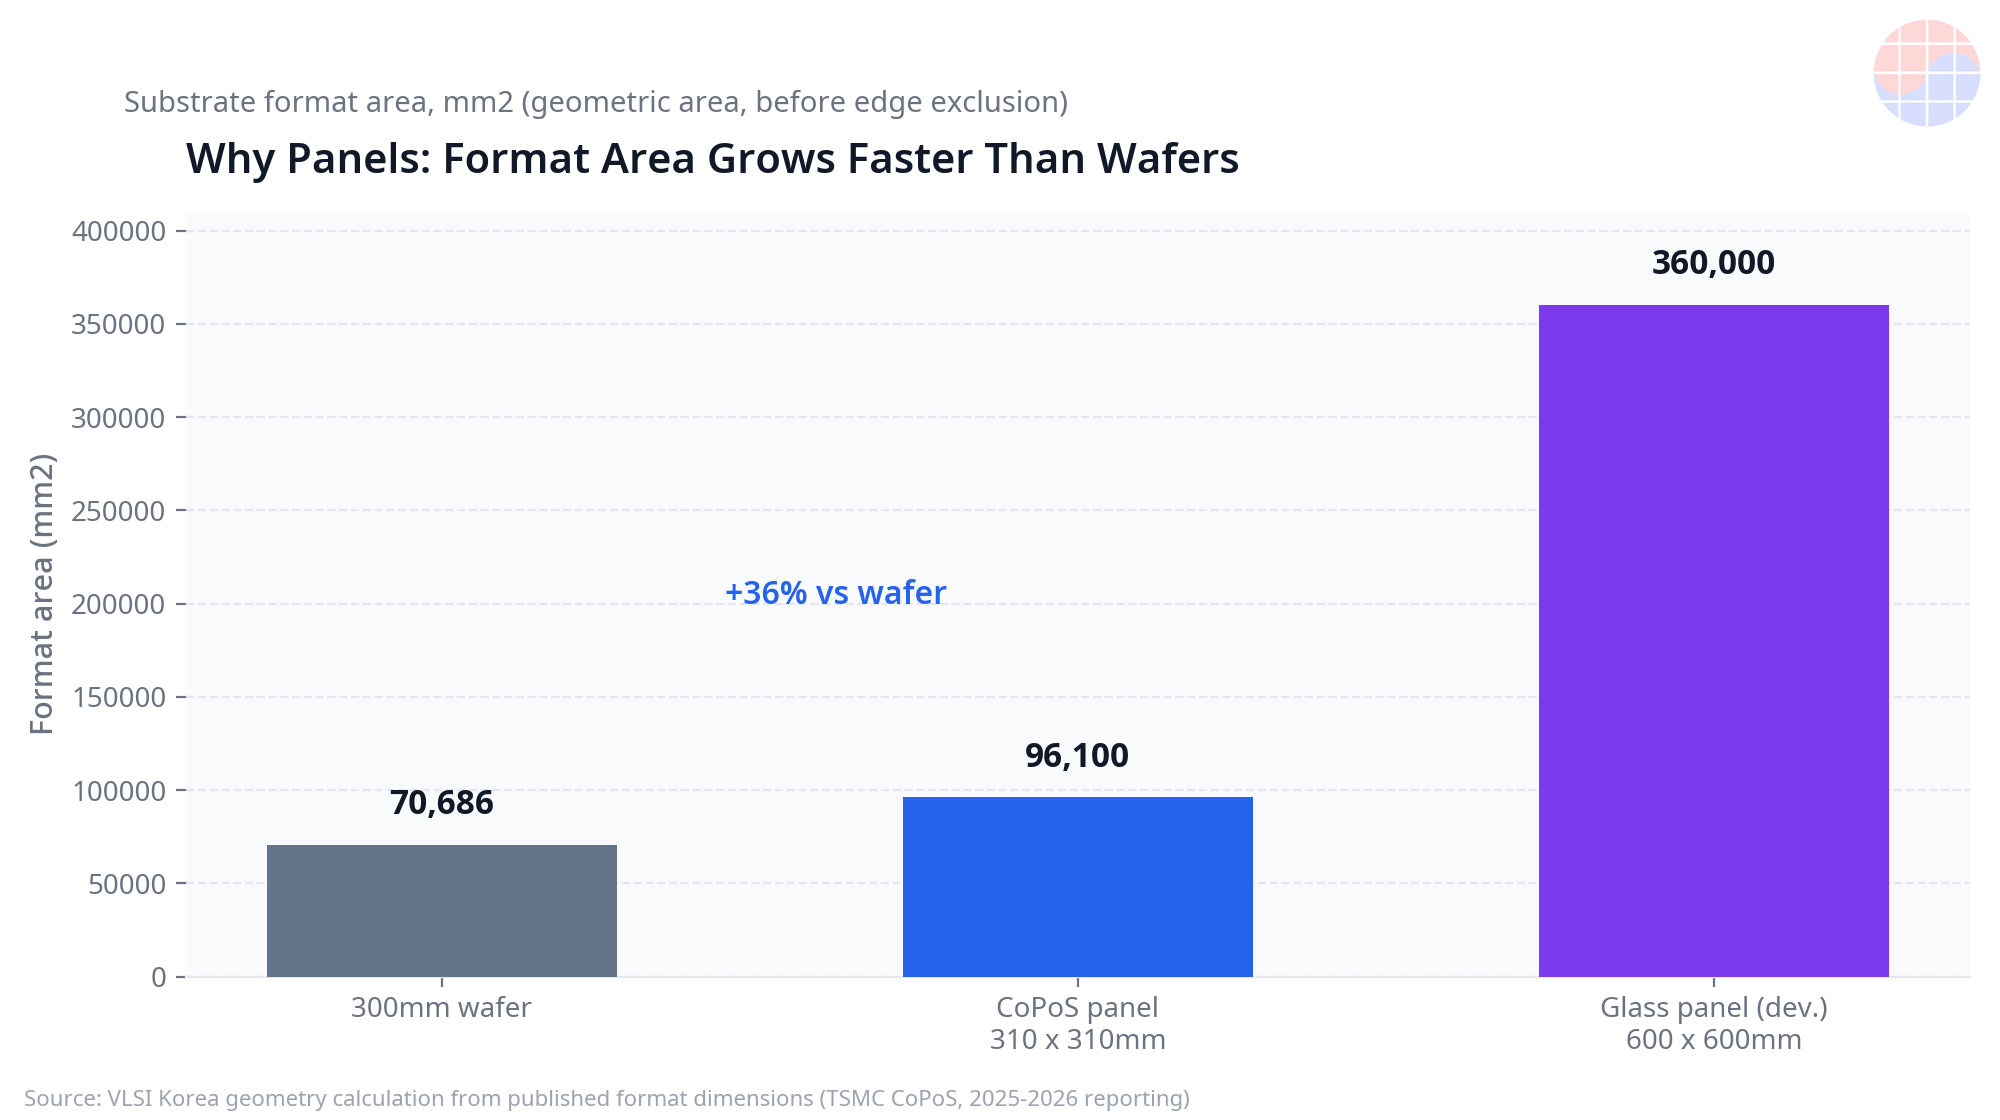
Di sinilah warisan industri Korea menjadi relevan. Menangani lembaran kaca besar, tipis, dan rapuh tanpa mematahkannya — memindahkannya, menyelaraskannya, memprosesnya, memeriksanya — adalah tepat kompetensi yang dibangun industri display Korea selama beberapa dekade. Format panel bukan hanya keputusan pengemasan; itu adalah keputusan tentang keterampilan pabrik negara mana yang dapat ditransfer. Teknologi substrat yang dibangun di atas panel kaca besar berhubungan langsung dengan pengetahuan proses yang sudah digunakan produsen Korea dalam skala besar di industri yang berdekatan.
Ukuran juga bekerja ke arah sebaliknya, dan bagian berikutnya menanggapinya dengan serius: panel kaca yang lebih besar memusatkan lebih banyak nilai ke dalam satu lembar rapuh, dan setiap langkah penanganan adalah kesempatan untuk kehilangannya.
Deep Dive 4: Rintangan yang Jujur — Kerapuhan, Yield, dan Ekosistem yang Belum Matang
Kaca memiliki kelemahan nyata, dan penjelasan yang kredibel tentang perlombaan ini harus memperhitungkannya.
Kerapuhan adalah yang pertama. Kaca tidak menekuk; kaca retak. Inti kaca yang selamat di fab juga harus selamat dalam perakitan, pengiriman, pemasangan di papan, dan bertahun-tahun siklus termal di pusat data. Cacat tepi dan retakan mikro yang tidak terlihat saat inspeksi dapat merambat kemudian. Hasil sampel Intel Januari 2026 — tidak ada retakan mikro yang ditemukan dalam pengujian, sebagaimana dilaporkan — menggembirakan justru karena retakan adalah modus kegagalan yang diketahui yang diawasi semua orang.
Yield TGV adalah yang kedua. Mengebor dan memetalisasi via halus dalam jumlah sangat besar menembus kaca, tanpa retakan mikro di sekitar dinding via dan dengan pengisian tembaga yang andal, adalah masalah yield yang berlipat: satu substrat besar membawa jumlah via yang sangat besar, dan substrat itu hanya baik jika pada dasarnya semuanya baik. Yield terkait via, bukan lembar kaca itu sendiri, mungkin menjadi gerbang sesungguhnya menuju produksi volume.
Rintangan ketiga adalah ekosistem. Substrat organik mendapat manfaat dari peralatan penanganan, alat inspeksi, material, dan know-how operator yang matang selama beberapa dekade. Ekosistem penanganan dan peralatan inti kaca masih belum matang dibandingkan itu: carrier, metode penanganan, peralatan pengeboran dan pelapisan, serta standar inspeksi semuanya sedang dibangun bersamaan dengan produk itu sendiri. Ekosistem yang belum matang membuat linimasa bergeser dengan cara yang tidak muncul dalam siaran pers.
Poin keempat bersifat kompetitif, dan melawan kisah perpindahan yang sederhana. Para pembuat substrat ABF incumbent — Ibiden, Shinko Electric Industries, dan Unimicron — sendiri berinvestasi dalam kaca. Karena itu kaca tiba pertama sebagai pelengkap di puncak tertinggi tumpukan paket, di tempat warpage tidak dapat ditoleransi, sementara inti organik berlanjut di bawah tingkat itu. Penggantian, jika datang, akan bertahap dan berlapis, bukan satu peralihan tunggal. Dan dengan target volume yang bergerombol pada 2027–2030, setiap program dalam perlombaan ini membawa risiko pergeseran: satu putaran kualifikasi yang gagal dapat menggeser target satu tahun.
Chase's Take
Cara membaca perlombaan ini adalah bahwa substrat berhenti menjadi komoditas. Selama beberapa dekade, substrat adalah pembawa yang relatif pasif — dispesifikasikan, dibeli, dan sebagian besar tidak terlihat dalam rantai nilai. Inti kaca mengubah itu. Ketika material inti menentukan ukuran paket maksimum, kepadatan interkoneksi, dan format panel, substrat menjadi lapisan platform: permukaan teknologi tempat seluruh arsitektur multi-die pelanggan bergantung.
Nilai bermigrasi dengan demikian — ke pihak yang memiliki inti kaca, proses TGV, dan ekosistem panel di sekitar mereka, sebagai satu kesatuan. Menjual lembaran kaca saja menangkap sedikit nilai. Menjual platform inti kaca yang terkualifikasi, dengan proses via dan penanganan panel yang sudah terbukti di fab pelanggan, menangkap posisi yang sulit digeser, karena mengkualifikasi ulang platform substrat itu lambat dan berisiko bagi pelanggan.
Kartu Korea dalam permainan ini tidak biasa, dan berasal dari kaca display. SEMCO membawa manufaktur substrat dan usaha patungan material; Absolics membawa pabrik di AS, induk yang berkomitmen dalam SKC, dan fokus pemain murni; LG Innotek membawa manufaktur komponen presisi. Ketiganya berdiri di atas warisan proses nasional dalam menangani kaca besar. Tetapi warisan bukanlah pesanan pembelian. Keputusan kualifikasi dari satu pelanggan AI jangkar akan berbuat lebih banyak untuk menentukan pemenang daripada lini percontohan atau siaran pers mana pun — itulah sebabnya pekerjaan kualifikasi yang dilaporkan, seperti SEMCO dengan Broadcom, lebih penting daripada kapasitas yang diumumkan.
Satu perbedaan layak dijaga ketepatannya, karena dua peran itu sering tertukar. Samsung Electro-Mechanics adalah pemain substrat inti kaca: substrat adalah produknya. Samsung Electronics, secara terpisah, telah dilaporkan sedang meninjau interposer kaca — interposer adalah komponen berbeda, yang berada di antara die dan substrat. Dua nama Samsung, dua lapisan paket yang berbeda, dua kontes kompetitif yang berbeda.
Kasus dasar saya: inti kaca masuk di puncak tumpukan paket AI dalam jendela 2027–2028 melalui satu atau dua kualifikasi jangkar, hidup berdampingan dengan inti ABF selama bertahun-tahun, dan hanya mengembang ke bawah seiring yield TGV dan ekosistem penanganan menjadi matang. Perlombaannya nyata, tetapi akan dinilai berdasarkan sertifikat kualifikasi, bukan pengumuman.
Implications
- Untuk roadmap paket AI: ketersediaan inti kaca dalam jendela 2027–2028, jika kualifikasi berhasil, mengendurkan langit-langit warpage pada ukuran paket — memungkinkan desain multi-die yang lebih besar tanpa solusi eksotik.
- Untuk incumbent substrat: Ibiden, Shinko Electric Industries, dan Unimicron yang berinvestasi dalam kaca menandakan pelengkap-terlebih-dahulu, bukan perpindahan — kapasitas ABF tetap relevan secara strategis sepanjang transisi.
- Untuk pemasok Korea: SEMCO, Absolics (SKC), dan LG Innotek mengubah warisan kaca display menjadi posisi pengemasan, tetapi kualifikasi pelanggan jangkar — bukan pengumuman kapasitas — adalah tonggak yang mengubah posisi menjadi pendapatan.
- Untuk investor: target volume yang dilaporkan bergerombol pada 2027–2030 dan membawa risiko pergeseran; titik pemeriksaan yang dapat diverifikasi adalah pengumuman kualifikasi dan pengungkapan yield lini percontohan, bukan tanggal target.
- Untuk pemasok peralatan dan material: ekosistem penanganan, pengeboran, pelapisan, dan inspeksi kaca yang belum matang itu sendiri adalah peluang — lapisan cangkul dan sekop transisi ini masih sedang dibangun.
Artikel ini adalah analisis independen berdasarkan pengungkapan perusahaan dan pelaporan publik bertanggal per 20 Oktober 2026; target dan klaim yang dilaporkan diatribusikan ke sumbernya dan dapat berubah.
FAQ
Q: Kapan substrat inti kaca mencapai produksi volume? A: Per 20 Oktober 2026, target yang dilaporkan bergerombol antara paruh kedua 2027 dan 2030: Absolics menunjuk ke 2027, Samsung Electro-Mechanics menargetkan paruh kedua 2027, LG Innotek menargetkan 2027–2028, CoPoS TSMC menargetkan paruh kedua 2028, dan Intel membingkai kaca untuk bagian akhir dekade ini. Semuanya membawa risiko pergeseran.
Q: Akankah kaca menggantikan substrat ABF sepenuhnya? A: Tidak dalam pembacaan jangka dekat atas bukti yang ada. Para pembuat ABF incumbent itu sendiri — Ibiden, Shinko Electric Industries, dan Unimicron — berinvestasi dalam kaca, yang menunjuk pada kaca yang masuk pertama sebagai pelengkap untuk paket terbesar dan paling sensitif terhadap warpage, sementara inti organik berlanjut di tempat lain.
Q: Mengapa kaca membantu warpage dan pengkabelan halus? A: Kaca dapat diformulasikan dengan CTE mendekati silikon, sehingga paket besar mengembang lebih seragam dan tetap lebih rata daripada di atas inti organik. Kekakuan dan stabilitas dimensinya juga mendukung pengkabelan halus, dan through-glass via (TGV) menyediakan interkoneksi vertikal padat melalui inti.
Q: Perusahaan Korea mana yang terlibat, dan apa bedanya Samsung Electro-Mechanics dan Samsung Electronics? A: Samsung Electro-Mechanics (lini percontohan di Sejong, usaha patungan inti kaca yang diumumkan pada November 2025, target volume paruh kedua 2027), Absolics dari SKC (pabrik Covington, Georgia), dan LG Innotek (mengembangkan bersama UTI) adalah para pemain substrat Korea. Samsung Electro-Mechanics membuat substrat inti kaca; Samsung Electronics secara terpisah telah dilaporkan sedang meninjau interposer kaca, komponen yang berbeda.
📩 Berlangganan VLSI Korea
Dapatkan analisis semikonduktor harian kami lebih dulu di email Anda. Berlangganan gratis.


