 VLSI Korea
Bedah Groq: Dari $6,9 Miliar ke $3,5 Miliar — Harga Sisa Perusahaan Setelah Kesepakatan $20 Miliar Nvidia
Groq menutup putaran $350 juta pada Agustus 2026 dengan valuasi yang dilaporkan $3,5 miliar, sekitar setengah dari $6,9 miliar pada 2025. Setelah kesepakatan lisensi $20 miliar Nvidia, apa yang menopang harga cloud inferensi yang tersisa?


Ringkasan 30 Detik
Groq adalah perusahaan inferensi AI asal AS yang didirikan pada 2016 oleh Jonathan Ross, salah satu pencipta TPU Google. LPU (Language Processing Unit) miliknya menyajikan token LLM dengan eksekusi deterministic berlatensi rendah, dan GroqCloud menjual kecepatan itu sebagai API.
Pada Agustus 2026, Groq menutup putaran $350 juta yang dipimpin Disruptive dengan valuasi yang dilaporkan sekitar $3,5 miliar (sekitar 4,9 triliun won pada kurs 1.400 won per dolar), dengan rencana partisipasi dari Nvidia. Angka itu kira-kira setengah dari $6,9 miliar pada putaran $750 juta di September 2025.
Reset ini memiliki penyebab yang spesifik. Pada Desember 2025, Nvidia menandatangani lisensi non-exclusive atas teknologi inferensi Groq — dilaporkan sekitar $20 miliar — dan merekrut Ross, presiden Sunny Madra, serta sebagian besar tim engineering senior. Masa depan LPU kini dikirim di dalam platform Vera Rubin milik Nvidia sebagai Groq 3 LPX.
Yang tersisa adalah perusahaan yang berbeda: neocloud inferensi dengan 13 data center, sekitar enam juta developer yang dilaporkan, dan rencana menumbuhkan kapasitas dari 54 MW menjadi lebih dari 200 MW pada 2027. Harga $3,5 miliar adalah taruhan pada cloud tersebut, bukan pada chip-nya.
Tabel ringkasan: Groq dalam angka
| Item | Detail |
|---|---|
| Didirikan | 2016, Mountain View — Jonathan Ross |
| Produk inti | LPU (Language Processing Unit) / GroqCloud |
| Memori LPU | ~230 MB SRAM on-chip, ~80 TB/s bandwidth on-die |
| Proses generasi pertama | GlobalFoundries 14nm |
| Putaran Agu 2024 | $640 juta, valuasi $2,8 miliar |
| Putaran Sep 2025 | $750 juta, valuasi $6,9 miliar |
| Kesepakatan Nvidia (Des 2025) | Lisensi non-eksklusif, dilaporkan ~$20 miliar |
| Putaran Jun 2026 | $650 juta, valuasi tidak diungkapkan |
| Putaran Agu 2026 | $350 juta, valuasi $3,5 miliar |
| Pusat data / kapasitas | 13 pusat data, 54 MW → lebih dari 200 MW pada 2027 |
Background: Chip yang Menjadwalkan Segalanya di Muka
Groq didirikan di Mountain View, California, pada 2016. Ross pernah memimpin tim yang membangun TPU pertama Google, dan ia keluar dengan satu keyakinan spesifik: training memang mengambil headline, tetapi inferensi — menjalankan model yang sudah dilatih, token demi token, untuk pengguna nyata — akan menjadi bisnis yang lebih besar dan lebih sensitif terhadap latensi. GPU dirancang untuk fleksibel. Taruhan Groq adalah bahwa inferensi tidak membutuhkan fleksibilitas; ia membutuhkan prediktabilitas.
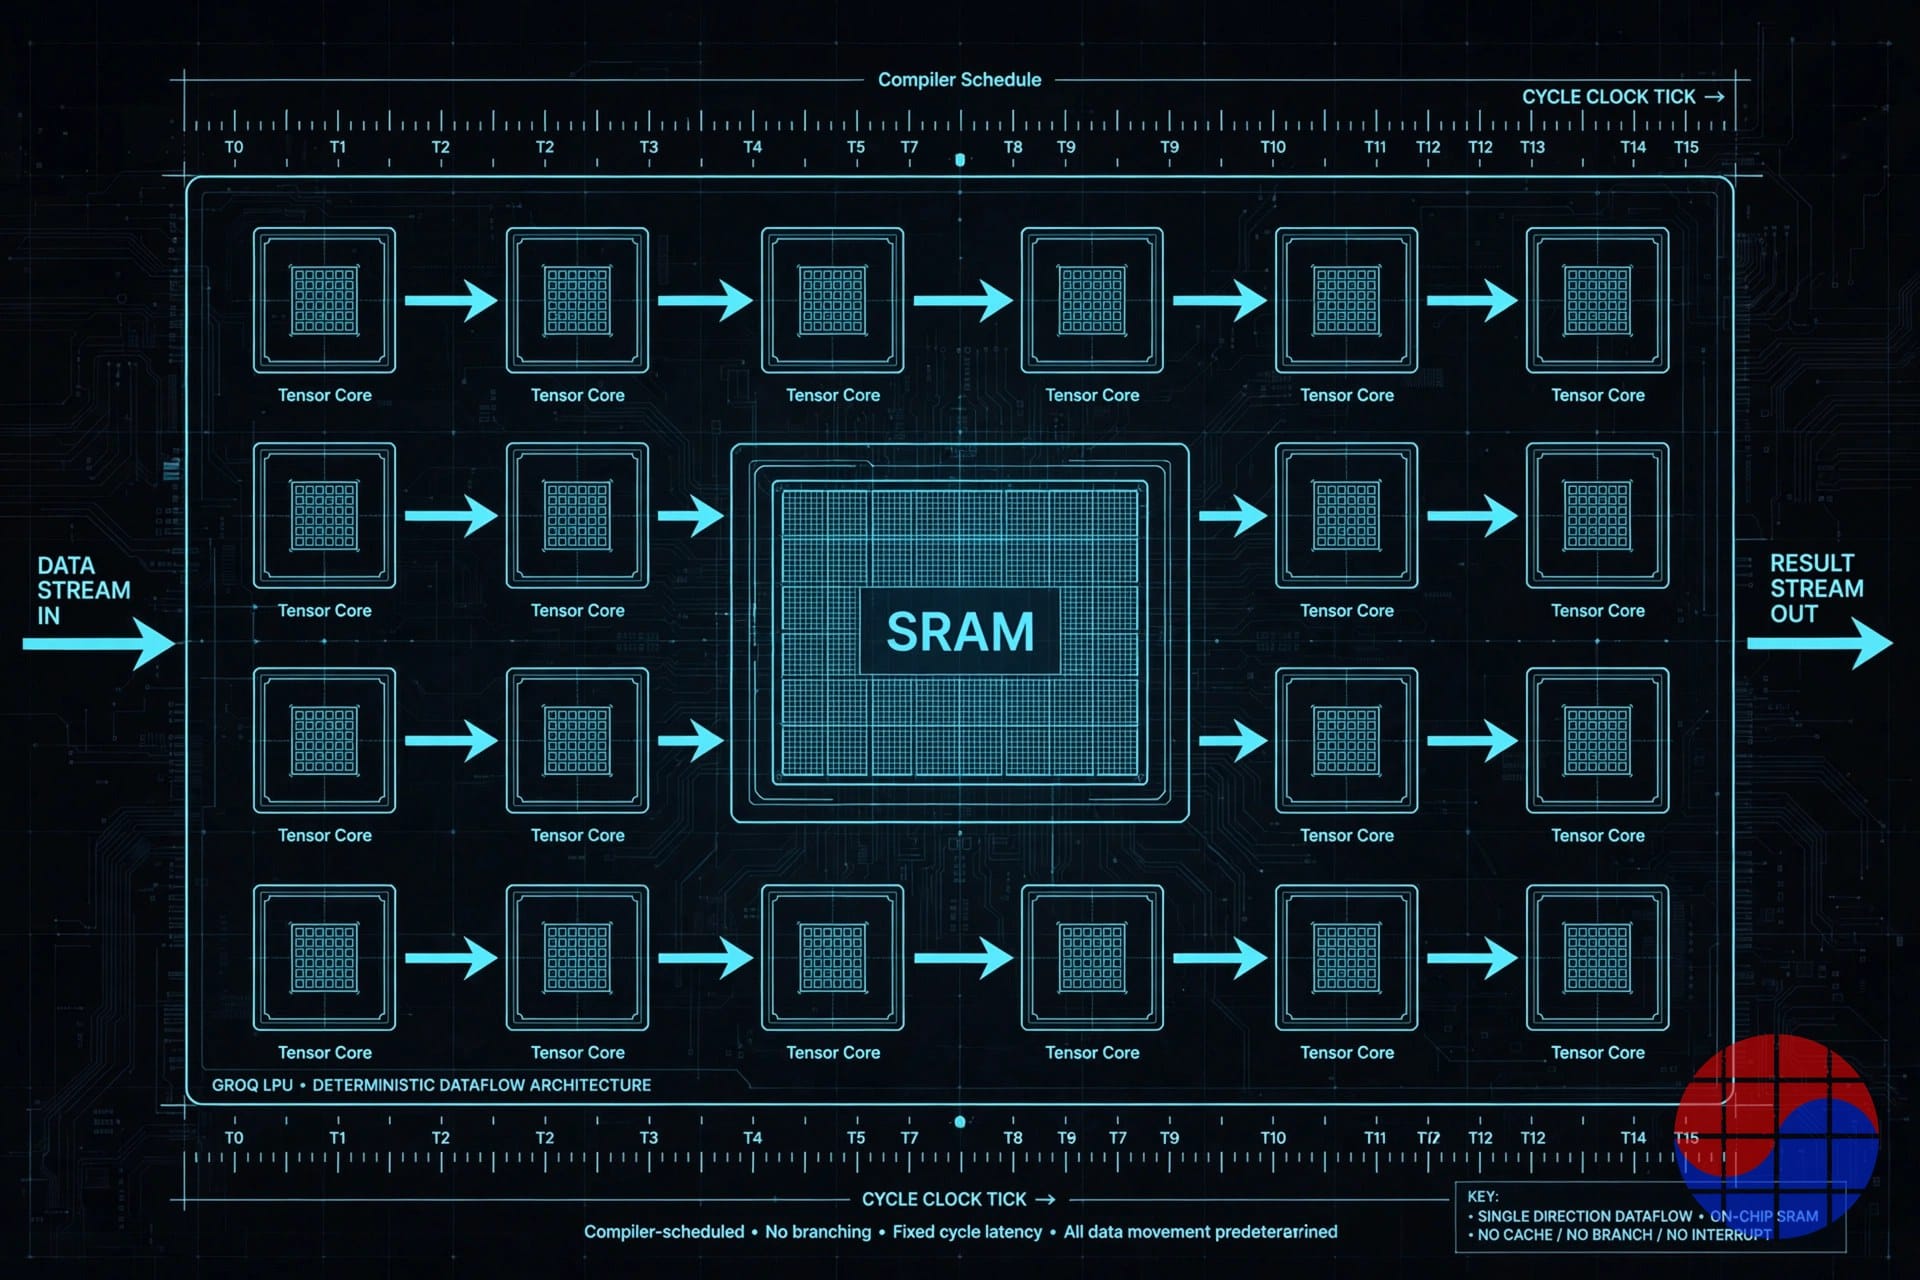
LPU adalah tensor streaming processor dengan desain yang sengaja tidak biasa. Eksekusi dijadwalkan oleh compiler pada waktu kompilasi, bukan diarbitrase oleh hardware pada waktu runtime. Tidak ada dynamic scheduling, tidak ada hierarki cache yang menebak apa yang datang berikutnya. Setiap siklus direncanakan, sehingga latensi bukan hanya rendah secara rata-rata — melainkan deterministic, dengan jitter minimal. Untuk chat, agen suara, dan agentic loop yang merangkai ribuan panggilan model berurutan, prediktabilitas itulah produknya.
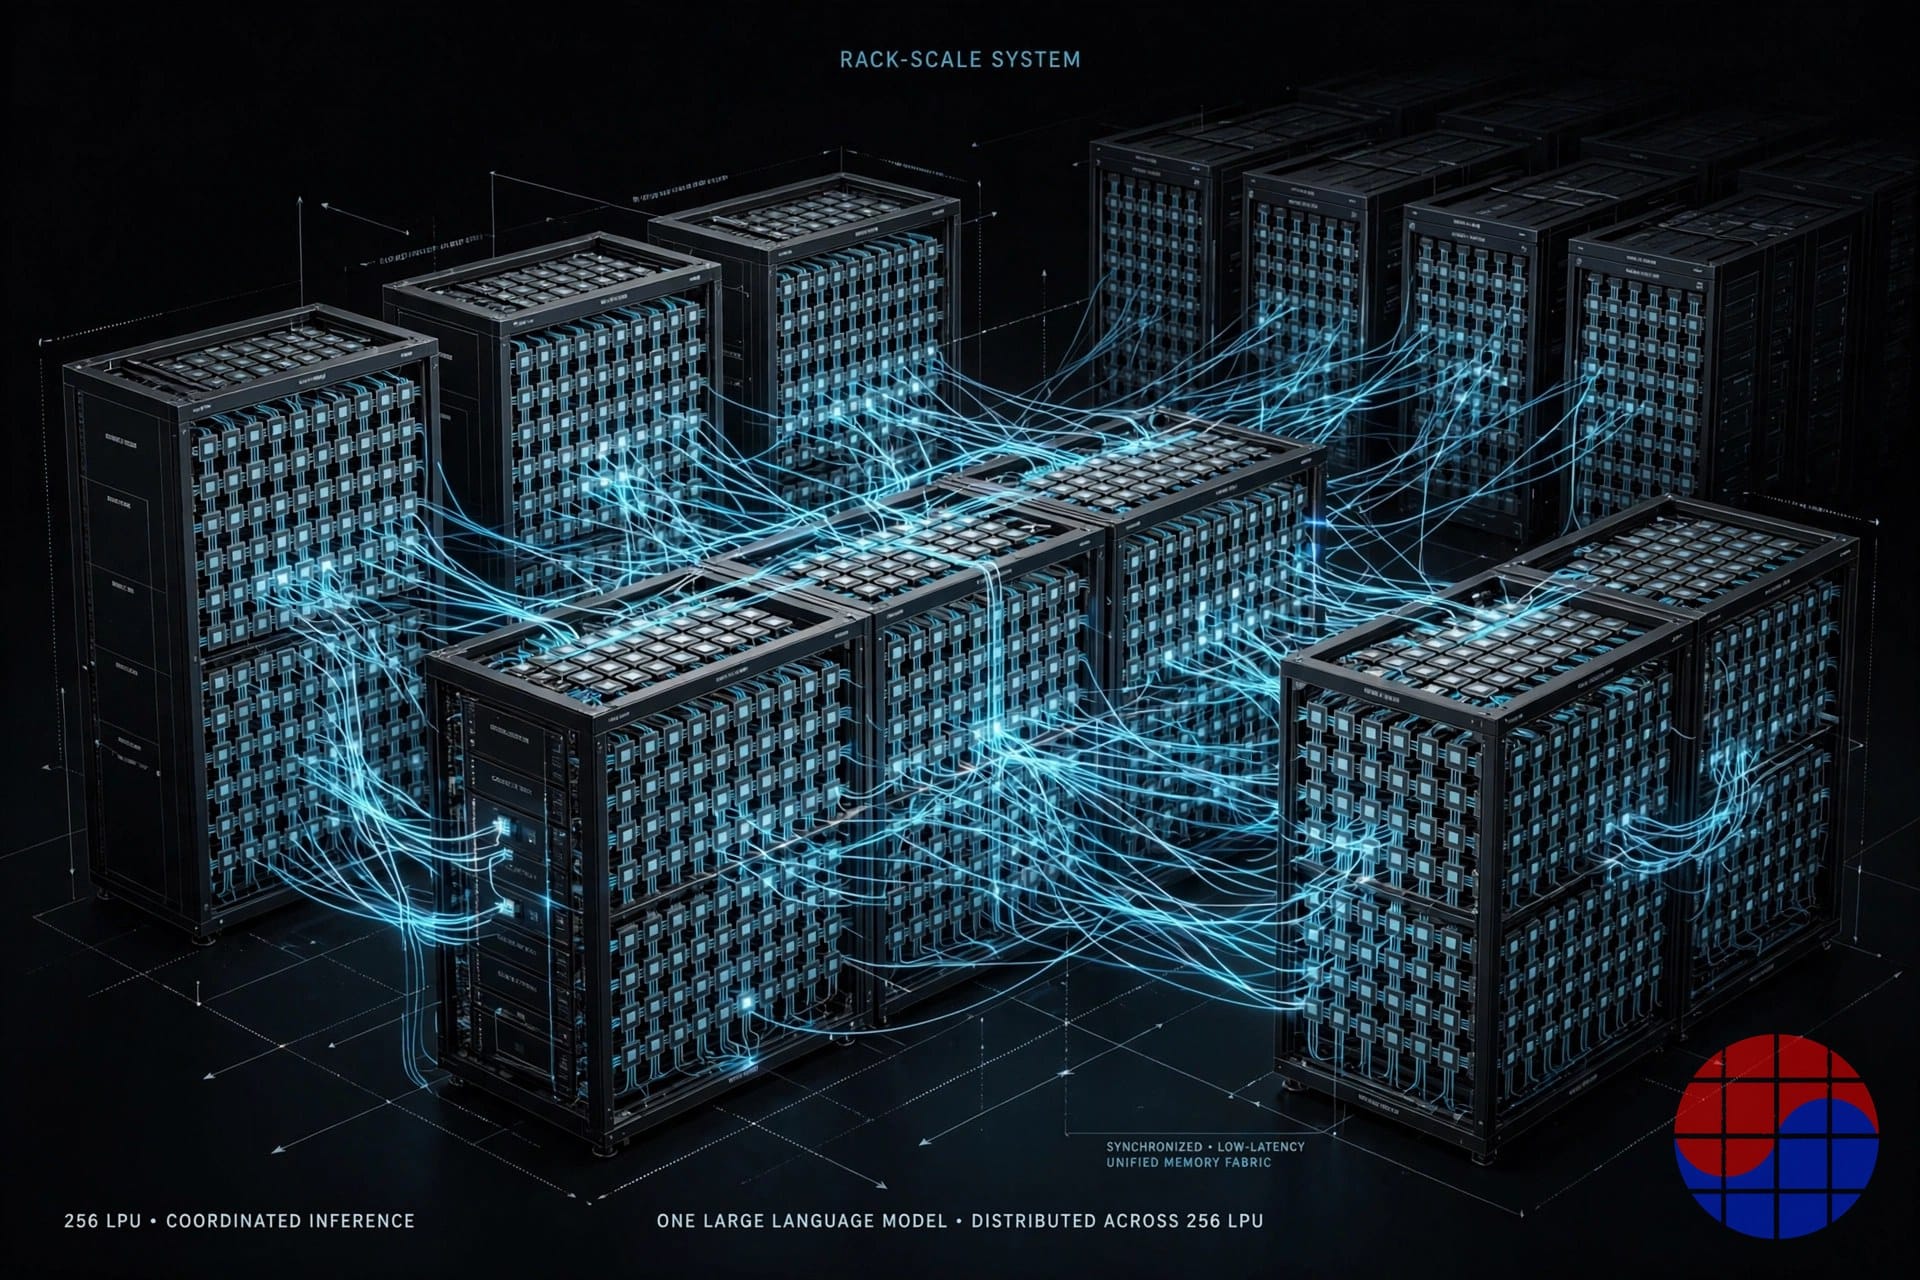
Desain memorinya melakukan pertukaran yang sama. Alih-alih HBM eksternal, LPU generasi pertama membawa sekitar 230 MB SRAM on-chip sebagai memori utama, dengan bandwidth on-die sekitar 80 TB/s — satu orde magnitudo di atas bandwidth off-chip GPU flagship. Biaya dari pilihan itu adalah kapasitas: 230 MB tidak dapat menampung model produksi, sehingga ratusan LPU harus beroperasi sebagai satu mesin yang terkoordinasi. Melayani model 70B parameter secara historis berarti sistem berskala rack berisi beberapa ratus chip. Komputernya bukan chip; komputernya adalah rack.
LPU generasi pertama diproduksi oleh GlobalFoundries pada proses 14nm — node matang yang dipilih karena arsitektur ini menang pada pergerakan data, bukan kepadatan transistor. GroqCloud, layanan inferensi hosted milik perusahaan, mengekspos hardware tersebut melalui API yang kompatibel dengan OpenAI dan menyajikan model open-weight seperti Llama, Qwen, Gemma, dan Whisper. Adopsi developer tumbuh secara majemuk: sekitar 360.000 pada Agustus 2024, lebih dari 1,4 juta pada April 2025 ketika Meta memilih Groq untuk menyajikan API resmi Llama, dan sekitar enam juta yang dilaporkan pada 2026.
Geografi mengikuti permintaan AI berdaulat (sovereign AI). Pada September 2024 Groq bermitra dengan Aramco Digital di Arab Saudi, menghidupkan cluster inferensi terbesar di kawasan itu di Dammam hanya dalam delapan hari pada Desember 2024, dan pada Februari 2025 mengamankan komitmen $1,5 miliar dari Kerajaan untuk memperluas infrastruktur LPU. Data center Eropa pertama menyusul di Helsinki bersama Equinix, di samping pabrik AI berdaulat bersama Bell Canada. Pada akhir 2025 Groq mengoperasikan 13 data center di Amerika Utara, Eropa, Timur Tengah, dan Asia-Pasifik.
Business Deep Dive: Anatomi Reset $3,5 Miliar
Lini masa pendanaan menceritakan kisahnya. Pada Agustus 2024, Groq menghimpun $640 juta dengan valuasi $2,8 miliar. Pada September 2025, ia menghimpun $750 juta pada valuasi $6,9 miliar, dipimpin Disruptive dengan BlackRock, Samsung, dan Cisco di antara para pendukungnya. Tiga bulan kemudian datang transaksi Nvidia. Lalu, pada Juni 2026, Groq menghimpun $650 juta untuk mendanai pivot-nya — dengan valuasi yang tidak diungkap — dan pada Agustus 2026 menutup tambahan $350 juta, yang diberi label Series A, pada valuasi $3,5 miliar. Modal baru $1 miliar dalam waktu sekitar dua bulan, pada setengah harga headline sebelumnya.
Baca kesepakatan Nvidia dengan cermat, karena ia menentukan apa yang dijual dan apa yang tidak. Diumumkan pada 24 Desember 2025, transaksi ini distrukturkan sebagai lisensi non-exclusive atas teknologi inferensi Groq, bukan akuisisi. Groq tetap independen dan GroqCloud terus berjalan di bawah CEO baru, Simon Edwards. Dokumen pengadilan dalam gugatan pemegang saham berikutnya menggambarkan angka $20 miliar yang dilaporkan itu sebagai sekitar $17 miliar biaya lisensi yang dibagikan kepada para pendukung, ditambah pool saham Nvidia sekitar $3 miliar untuk para engineer yang pindah — sekitar 200 orang, menurut estimasi penggugat. Itu adalah tuduhan dalam litigasi, bukan putusan pengadilan, dan Groq menyebut gugatan itu tidak berdasar. Yang tidak dipersengketakan: teknologi dan tim yang menciptakannya kini bekerja di Nvidia, tempat Groq 3 LPU memasuki produksi penuh pada Agustus 2026 sebagai akselerator LPX di dalam platform Vera Rubin — 256 LPU dan 128 GB SRAM per rack berpendingin cairan, dengan Nebius sebagai pelanggan deployment pertama.
Lalu apa sebenarnya yang dimiliki Groq yang tersisa? Tiga aset. Pertama, cloud inferensi yang beroperasi: 13 data center, sekitar 54 MW kapasitas, ribuan pelanggan bisnis, dan basis developer yang dilaporkan enam juta orang yang memproses triliunan token per minggu. Kedua, distribusi dan kepercayaan: GroqCloud adalah endpoint yang dini, cepat, dan kompatibel dengan OpenAI yang sudah dikenal developer, dan pada Agustus 2026 Groq disertifikasi sebagai NVIDIA Cloud Partner — kini ia dapat men-deploy sistem Nvidia di samping armada yang sudah ada. Ketiga, pijakan berdaulat dan regional, terutama di Arab Saudi, tempat pemerintah menginginkan kapasitas inferensi di dalam perbatasan mereka dan bersedia mendanainya.
Rekam jejak pendapatannya lebih tipis daripada sejarah valuasinya. Estimasi pihak ketiga menempatkan pendapatan 2024 sekitar $90 juta. Untuk 2025, Groq memberi panduan kepada investor sebesar lebih dari $500 juta — direvisi turun dari proyeksi sebelumnya di atas $2 miliar, dengan kekurangan yang dikaitkan pada kendala kapasitas data center yang menggeser pendapatan ke 2026. Dokumen investor yang dilaporkan pada saat itu menunjukkan bisnis cloud berjalan merugi, dengan pendapatan cloud di atas $40 juta berbanding pengeluaran cloud di atas $64 juta pada periode yang dicakup. Dengan kata lain: permintaan tidak pernah menjadi masalah. Kapasitas, modal, dan ekonomi unit-lah masalahnya.
Sekarang hitung matematika valuasinya. Terhadap panduan pendapatan 2025 sebesar $500 juta — sebuah target, bukan hasil yang dilaporkan — $3,5 miliar setara 7 kali forward sales. Terhadap estimasi pendapatan 2024 sebesar $90 juta, angkanya kira-kira 39 kali trailing sales. Tidak ada kelipatan yang absurd untuk infrastruktur AI pada 2026, dan tidak ada pula yang nyaman untuk cloud padat modal yang harus membeli megawatt berikutnya. Putaran Juni dan Agustus bersama-sama menyuntikkan $1 miliar — mendekati 29% dari nilai headline post-money perusahaan itu sendiri — yang menunjukkan seberapa besar kisah $3,5 miliar ini adalah kapasitas yang belum dibangun, bukan kapasitas yang sudah menghasilkan.
Apa yang harus benar agar $3,5 miliar masuk akal? Empat hal. (1) Ekspansi dari 54 MW ke lebih dari 200 MW pada 2027 harus tiba tepat jadwal dan tiba dalam keadaan terpakai, bukan menganggur. (2) Harga per token harus turun lebih lambat daripada biaya per token Groq — seluruh model neocloud adalah spread antara biaya daya plus hardware dan harga pasar inferensi, dan spread itu menyusut setiap tahun. (3) Groq harus mempertahankan permintaan jangkar — program berdaulat, pembuat model, dan pelanggan enterprise — sekarang setelah diferensiasinya bersifat operasional, bukan berbasis silikon. Keunggulan chip lamanya secara harfiah dikirim di dalam platform mitra terbesarnya, tersedia bagi cloud pesaing. (4) Nvidia harus tetap menjadi mitra, bukan penekan: Nvidia sekaligus adalah pemberi lisensi, pemasok GPU, dan calon pemegang saham, yang hari ini menyelaraskan insentif dan besok memusatkan risiko.
Kasus penurunannya konkret, bukan hipotetis. Inferensi GPU terus menjadi lebih murah per token setiap generasi Nvidia dan AMD tiba, dan para hyperscaler menjalankan inferensi di silikon mereka sendiri — TPU Google, Trainium Amazon — pada harga transfer internal yang tidak dapat ditandingi cloud independen mana pun untuk beban kerja komoditas. Pertahanan Groq adalah tingkat yang sensitif terhadap latensi: suara real-time, agen, dan kode interaktif, tempat kecepatan deterministic memerintahkan premium dan tempat kapasitas terjual habis alih-alih didiskon. Jika tingkat itu tetap langka, $3,5 miliar terlihat konservatif di samping lisensi teknologi $20 miliar. Jika inferensi terkomoditisasi secara merata, perusahaan yang tersisa adalah cloud berukuran menengah dengan modal mahal — dan reset ini tidak akan menjadi yang terakhir. Risiko regulasi juga membayangi: transaksi Nvidia telah menarik pengawasan antitrust yang dilaporkan dan litigasi pemegang saham, yang salah satunya dapat membentuk ulang hubungan yang menjadi tumpuan Groq baru.
Chase's Take
Angka yang paling sering salah dibaca dalam kisah ini adalah $20 miliar. Itu bukan valuasi Groq sebagai perusahaan; itu adalah harga untuk menyingkirkan Groq sebagai ancaman sambil menyerap Groq sebagai teknologi — dan melakukannya dalam struktur yang menghindari peninjauan merger. Nvidia membayar kira-kira tiga kali valuasi privat puncak Groq untuk sebuah lisensi dan sebuah tim. Itu memberi tahu Anda bahwa arsitektur LPU bernilai lebih besar di dalam platform Nvidia daripada seluruh perusahaan independen yang dibangun di sekitarnya. Pengakuisisi membayar untuk distribusi dan kendali roadmap, bukan untuk keanggunan.
Angka kedua yang salah dibaca adalah 'down round' $3,5 miliar. Membandingkannya dengan $6,9 miliar adalah kesalahan apel versus jeruk yang terus diulang headline. Harga September 2025 menilai perusahaan chip yang terintegrasi vertikal dengan silikon proprietary, tim pendiri, dan pipeline hardware berdaulat. Harga Agustus 2026 menilai operator cloud yang melisensikan diferensiasinya dari — dan membeli GPU dari — pihak lawan yang sama. Setengah harga untuk klaim yang secara fundamental lebih kecil atas kolam keuntungan industri bukanlah tawaran yang jelas-jelas murah, dan bukan pula keruntuhan yang jelas. Itu adalah repricing atas aset yang berbeda.
Sebagai engineer infrastruktur, saya menemukan pelajaran teknisnya lebih tahan lama daripada pelajaran finansialnya. Groq membuktikan bahwa eksekusi deterministic dan desain SRAM-first memang benar-benar unggul untuk inferensi yang berpusat pada decode — begitu unggulnya hingga vendor GPU dominan membayar jumlah rekor untuk memiliki idenya dan kini membangunnya pada proses canggih sebagai bagian kelas satu dari platform flagship-nya. Arsitekturnya menang. Perusahaan yang menciptakannya tetap harus menjadi operator cloud untuk bertahan hidup. Dalam semikonduktor, menciptakan chip yang lebih baik hanyalah parit pertama; memiliki hubungan pelanggan dan neraca untuk men-deploy-nya dalam skala besar adalah parit kedua, dan parit kedua itulah yang di-repricing.
Putusan saya: $3,5 miliar adalah harga yang wajar hingga penuh untuk Groq yang tersisa, hanya dapat dipertahankan jika pembangunan 200 MW berubah menjadi kapasitas inferensi yang terkontrak dan terpakai hingga 2027. Perhatikan tiga sinyal: pelanggan jangkar yang diungkap untuk kapasitas baru, apakah partisipasi ekuitas Nvidia benar-benar tuntas, dan harga token di tingkat real-time. Jika ketiganya bertahan, reset itu adalah titik terendahnya. Jika kapasitas tiba sebelum permintaan, Series A ini akan dikenang sebagai titik singgah, bukan lantai.
Implications
Untuk Nvidia: lini LPX mengubah arsitektur mantan pesaing menjadi fitur platform, memungkinkan Nvidia menjual decode deterministic bersama GPU Rubin alih-alih kehilangan beban kerja yang sensitif latensi kepada cloud independen. Beban regulasi dan litigasi yang dilaporkan adalah biaya dari jalan pintas itu.
Untuk penyedia inferensi independen: busur perjalanan Groq mereset ekspektasi. Silikon proprietary saja tidak lagi menjamin hasil yang independen; akhir permainan yang layak adalah menjadi cloud dengan permintaan terkontrak, diserap oleh platform, atau memiliki ceruk yang tidak dapat dilayani platform. Harapkan para pesaing menekankan kontrak kapasitas yang ditandatangani daripada grafik benchmark saat mereka menghimpun dana.
Untuk hyperscaler dan pembeli berdaulat: kelangsungan Groq sebagai NVIDIA Cloud Partner menunjukkan pasar yang bercabang — platform memiliki roadmap silikon, sementara operator regional dan berdaulat memiliki izin, daya, dan kepercayaan lokal. Komitmen Saudi sebesar $1,5 miliar membeli persis lapisan itu.
Untuk Korea: Samsung berpartisipasi dalam putaran September 2025 Groq, dan Groq 3 LPU di dalam LPX Nvidia dilaporkan diproduksi oleh Samsung Electronics — pengingat bahwa pemasok foundry dan memori Korea memonetisasi setiap sisi kontes silikon AI, siapa pun yang memenangkan perang arsitektur. Startup inferensi Korea harus membaca reset $3,5 miliar sebagai harga pasar saat ini untuk pivot ke cloud tanpa silikon proprietary.
*Catatan tentang sumber dan batasan: Groq adalah perusahaan privat. Angka pendapatan adalah estimasi pihak ketiga atau panduan perusahaan sebagaimana dilaporkan pada saat itu; nilai transaksi Nvidia adalah angka yang dilaporkan — pengumuman Groq sendiri menggambarkannya sebagai lisensi non-exclusive tanpa mengungkap harga; karakterisasi litigasi adalah tuduhan penggugat. Kurs yang digunakan: 1 dolar AS = 1.400 won Korea.*
FAQ
Berapa valuasi terbaru Groq dan kapan ditetapkan?
Valuasi terbaru Groq yang dilaporkan adalah $3,5 miliar (sekitar 4,9 triliun won), ditetapkan oleh putaran $350 juta yang dipimpin Disruptive dan ditutup pada 17 Agustus 2026, dengan rencana partisipasi dari Nvidia. Putaran ini menyusul penghimpunan $650 juta pada Juni 2026 dengan valuasi yang tidak diungkap, dan besarnya kira-kira setengah dari $6,9 miliar pada September 2025 — sebuah reset yang mencerminkan transformasi perusahaan setelah kesepakatan lisensi Nvidia, bukan markdown sepadan atas bisnis yang sama.
Mengapa Nvidia membayar angka yang dilaporkan $20 miliar jika Groq bernilai $6,9 miliar?
Transaksi 24 Desember 2025 adalah lisensi non-exclusive atas teknologi inferensi Groq ditambah perekrutan pendiri Jonathan Ross, presiden Sunny Madra, dan sebagian besar tim senior — bukan akuisisi perusahaan. Angka $20 miliar yang dilaporkan itu membeli bagi Nvidia arsitektur LPU untuk platform Vera Rubin-nya (kini dikirim sebagai Groq 3 LPX) dan menyingkirkan pesaing inferensi independennya yang paling kredibel, dalam struktur yang tidak memerlukan persetujuan merger. Groq tetap independen dan terus mengoperasikan GroqCloud.
Apa itu LPU dan mengapa lebih cepat daripada GPU untuk inferensi?
LPU (Language Processing Unit) adalah prosesor Groq yang khusus untuk inferensi. Ia menjadwalkan seluruh eksekusi di compiler jauh di muka — eksekusi deterministic tanpa kejutan penjadwalan runtime — dan menggunakan sekitar 230 MB SRAM on-chip dengan bandwidth sekitar 80 TB/s sebagai memori utama, alih-alih HBM eksternal. Hal itu membuat pembuatan token sangat cepat dan dapat diprediksi. Pertukarannya adalah kapasitas: satu LPU tidak dapat menampung model besar, sehingga ratusan chip harus bekerja bersama sebagai satu sistem.
Apa yang dijual Groq sekarang, setelah kesepakatan Nvidia?
Groq kini beroperasi sebagai cloud inferensi AI ('neocloud'). GroqCloud menyajikan model open-weight melalui API yang kompatibel dengan OpenAI dari 13 data center, dengan sekitar enam juta developer yang dilaporkan dan triliunan token yang diproses setiap minggu. Disertifikasi sebagai NVIDIA Cloud Partner pada Agustus 2026, ia sedang berekspansi dari sekitar 54 MW menuju lebih dari 200 MW kapasitas pada 2027, semakin banyak men-deploy hardware Nvidia di samping armada LPU yang sudah ada, ditambah deployment berdaulat seperti program infrastrukturnya di Arab Saudi.
📩 Berlangganan VLSI Korea
Dapatkan analisis semikonduktor harian kami lebih dulu di email Anda. Berlangganan gratis.


