 VLSI Korea
Medan perang HBM4 yang sesungguhnya adalah bonding — mengapa hybrid bonding terus tertunda
Hybrid bonding belum masuk produksi volume HBM4. TC-NCF Samsung dan MR-MUF SK hynix menopang HBM4 2026, sementara pelonggaran JEDEC dan keekonomian yield mendorong hybrid bonding ke HBM4E dan seterusnya.


Dalam 30 detik: Hybrid bonding belum masuk produksi volume HBM4 per Oktober 2026. Samsung dan SK hynix memproduksi HBM4 dengan proses yang sudah mapan —masing-masing TC-NCF dan MR-MUF— dan hybrid bonding paling cepat debut di sebagian produk HBM4E sekitar 2027. Penundaan ini disebabkan pelonggaran spesifikasi ketebalan JEDEC serta yield dan keekonomian yang belum terpecahkan. Pertarungan sesungguhnya memori AI bukanlah «siapa yang punya hybrid bonding», melainkan «siapa yang bisa memproduksi tumpukan 16 lapis secara ekonomis dengan bonding yang ada».
Latar: mengapa bonding menjadi bottleneck HBM4
HBM (High Bandwidth Memory) menumpuk die DRAM secara vertikal. HBM4, generasi keenam, menggandakan interface dari 1024-bit menjadi 2048-bit dan menembus bandwidth 2 TB/s per tumpukan (dibanding ~1,2 TB/s pada HBM3E). Masalahnya adalah tinggi. Akselerator AI menuntut tumpukan 12 dan 16 lapis, dan wafer semakin tipis: sekitar 50 μm per die untuk 12 lapis, hingga sekitar 30 μm untuk 16 lapis. Enam belas die yang lebih tipis dari selembar kertas harus ditumpuk, dengan ribuan koneksi listrik sempurna di setiap lapisan. Teknologi «pengeleman» inilah bonding.
Pendekatan yang mapan adalah kompresi termal: microbump logam di antara die, disatukan dengan panas dan tekanan. Samsung memakai TC-NCF (Thermal Compression Non-Conductive Film); SK hynix memakai MR-MUF (Mass Reflow Molded Underfill), yang me-reflow semua lapisan sekaligus dan membungkusnya dengan underfill cetakan —jawaban atas masalah warpage pada TC-NCF.
Hybrid bonding menghilangkan bump sepenuhnya. Permukaan pad tembaga yang dipoles cermin dan oksida disentuhkan pada suhu ruang, lalu curing termal membiarkan ekspansi tembaga menyelesaikan ikatan. Tanpa bump, die bisa hingga 24% lebih tebal (pada 20 lapis), resistansi termal turun ~35% dibanding MR-MUF pada ketinggian itu, dan pitch bump menyusut dari 30 μm ke bawah 18 μm. Di atas kertas, inilah jawaban untuk HBM yang lebih tinggi. Namun per Oktober 2026, teknologi ini belum ada dalam produksi volume.
Deep dive: posisi masing-masing pemain
Samsung: HBM4 dengan TC-NCF, hybrid bonding di HBM4E
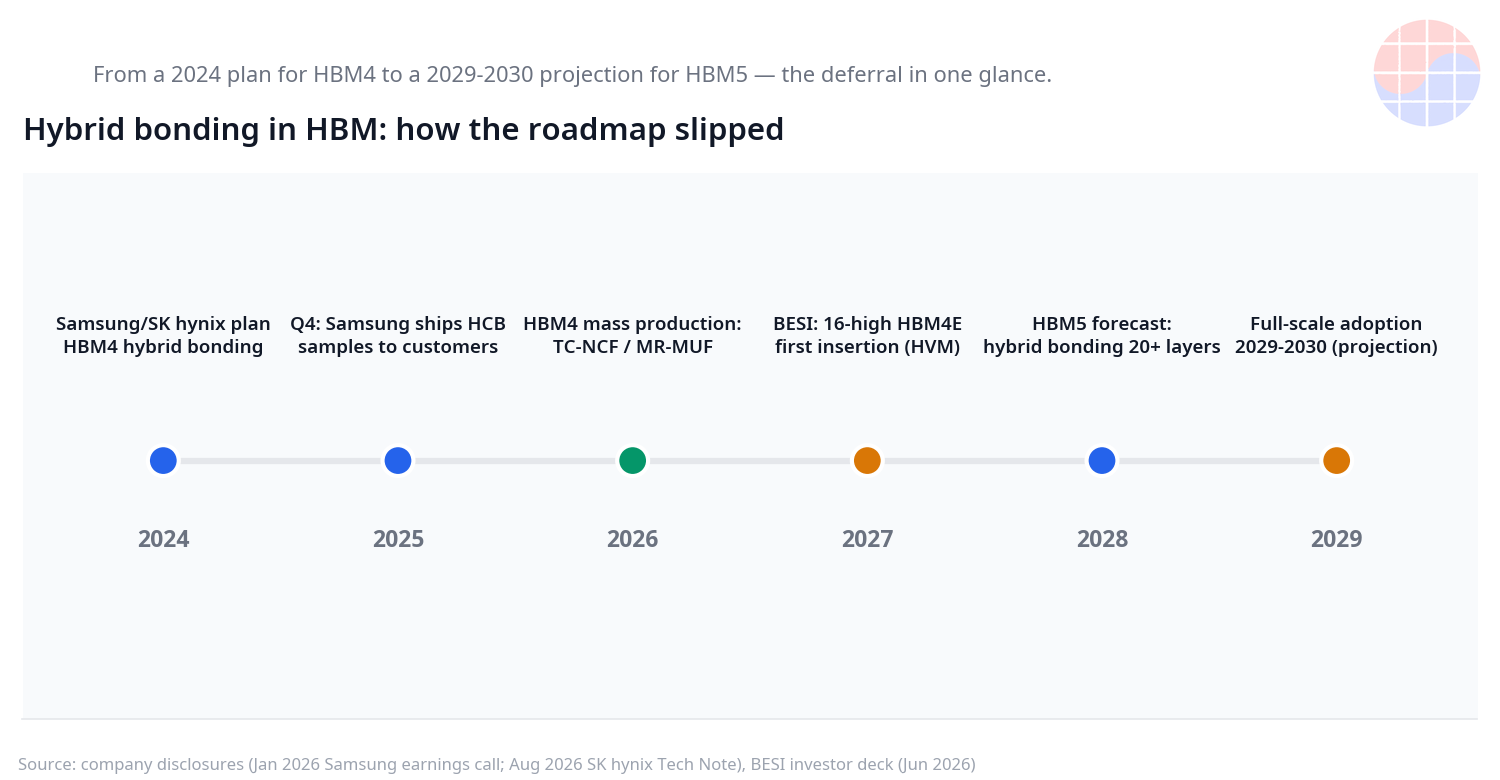
Pada panggilan laporan keuangan Januari 2026, Samsung menyatakan telah mengirim sampel HCB (Hybrid Copper Bonding) ke pelanggan pada kuartal sebelumnya dan memulai diskusi teknis. Samsung juga mengumumkan rencana komersialisasi parsial produk-produk terpilih dengan HCB pada tahap HBM4E. Di GTC 2026 pada Maret, Samsung mengungkapkan HCB dapat mendukung tumpukan 16 lapis atau lebih dengan menurunkan resistansi termal lebih dari 20% dibanding thermal compression bonding konvensional —perbandingan teknologi versi Samsung sendiri, bukan selisih terukur terhadap produk pesaing. HBM4 produksinya, dengan die logika 4nm, mencapai 3,3 TB/s.
SK hynix: bertahan dengan MR-MUF, validasi selesai
SK hynix menempuh jalan berbeda. Pada April 2026, pemimpin teknisnya menyatakan validasi HBM 12 lapis dengan hybrid bonding telah selesai dan fokus beralih ke menaikkan yield untuk produksi massal. Pada 18 Juni, perusahaan mengirim sampel HBM4E 12 lapis (48GB, 384Gb, 16Gbps per pin) ke pelanggan utama —dibangun dengan pengemasan Advanced MR-MUF, bukan hybrid bonding. Validasi selesai, pengiriman masih dengan proses yang mapan.
Di CES 2026 pada Januari, SK hynix memamerkan HBM4 16 lapis pertama di industri (48GB), menembus 2 TB/s dengan die logika dasar TSMC 12nm. Catatan teknis 25 Agustus 2026 di newsroom SK hynix memaparkan roadmap dengan jujur: pendekatan yang ada masih bisa melayani pasar hingga HBM4, batasan struktural mungkin muncul mulai HBM4E, dan hybrid bonding akan tiba dengan sungguh-sungguh pada HBM4E atau HBM5 —pada tumpukan di atas dua puluh lapis.
Mengapa tertunda: tiga alasan
Pertama, JEDEC melonggarkan spesifikasi ketebalan. Target tinggi paket HBM4 bergerak dari 775 μm ke usulan 825–900 μm, dengan HBM5 didiskusikan sekitar 1.000 μm. Tekanan tinggi yang berkurang berarti kompresi termal yang ada masih memenuhi spesifikasi, dan urgensi hybrid bonding mengempis. Setiap kali JEDEC menaikkan plafon, MR-MUF mendapat satu generasi tambahan.
Kedua, yield dan keekonomian. Hybrid bonding menuntut kerataan permukaan dan kontrol partikel yang ekstrem. Lolos validasi dan mencapai yield produksi adalah dua masalah berbeda. Deck investor Juni 2026 dari produsen bonder terkemuka menunjuk HBM4E 16 lapis sebagai generasi insersi pertama, dengan pelanggan terkemuka bersiap untuk high-volume manufacturing pada 2027. Presentasi Hot Chips pada Agustus mengisyaratkan hybrid bonding akan sulit masuk ke HBM4E (meski presenter tidak menyebut generasi target). Sebagian proyeksi menempatkan adopsi skala penuh pada 2029–2030 bersama HBM5. Tanggalnya berbeda-beda menurut sumber, tetapi arahnya satu: kesenjangan antara pemakaian pertama dan adopsi luas melebar.
Ketiga, realitas permintaan. Pada 1 Juni 2026, CEO NVIDIA Jensen Huang mengonfirmasi di keynote GTC Taipei bahwa Samsung, SK hynix, dan Micron memasok HBM4 untuk platform Vera Rubin, yang memasuki produksi penuh bulan itu. Analisis rantai pasok menempatkan SK hynix pada ~60–70% alokasi dan Samsung ~25–30%. Yang diinginkan pelanggan saat ini bukanlah «HBM dengan hybrid bonding», melainkan «HBM4, tepat waktu, dengan yield bagus». Pada September muncul laporan NVIDIA meminta pasokan HBM 16 lapis untuk kuartal keempat 2026. Yang terjual hari ini adalah HBM4 12 dan 16 lapis —bukan teknologi masa depan.
Di forum komunitas semikonduktor Korea belakangan beredar observasi tentang penundaan pesanan peralatan backend untuk HBM4 dan kesulitan pengembangan hybrid bonding. Jadwal pesanan peralatan bukan informasi yang diungkap perusahaan, sehingga ini tetap observasi yang belum terverifikasi. Sebaiknya dipisahkan dari catatan publik —panggilan keuangan, catatan teknis, deck investor produsen peralatan— yang bercerita lebih dekat ke «penataan ulang urutan» ketimbang «penundaan»: validasi berjalan; insersi volume bergeser ke HBM4E dan seterusnya.
Chase's Take
Membingkai perang ini sebagai «siapa yang pertama mengomersialkan hybrid bonding» adalah kesalahan. Pertarungan sesungguhnya adalah «siapa yang bisa mencetak tumpukan 16 lapis secara ekonomis dengan bonding yang ada». Mendapatkan yield dari enam belas die 30 μm adalah teknologi yang menghasilkan uang sekarang —lebih dari riset hybrid bonding. Itulah mengapa SK hynix berpegang pada MR-MUF dan Samsung meluncurkan HBM4 lebih dulu dengan TC-NCF: pelanggan membeli tanggal pengiriman, bukan slide roadmap.
Melalui lensa MBA, ini adalah kasus klasik menghindari jebakan inovasi berkelanjutan (sustaining innovation). Hybrid bonding jelas kurva-S berikutnya, tetapi kas hari ini berasal dari optimasi terakhir teknologi yang ada. Naik lebih awal ke kurva-S berikutnya tidak memenangkan perang —perusahaan yang memenangkan perang yield di generasi sapi perah itulah yang mendapatkan modal untuk berinvestasi di generasi berikutnya. Produsen bonder yang menandai 2027 sebagai «insersi pertama» mencerminkan logika yang sama: pendapatan peralatan mengikuti keputusan volume produsen memori.
Bagi investor: abaikan headline «pengembangan hybrid bonding selesai» dan perhatikan tiga angka: yield produksi HBM4 16 lapis, kecepatan adopsi sampel HBM4E di pelanggan, dan apakah pesanan memori benar-benar muncul di backlog produsen bonder. Sampai ketiganya bergerak, hybrid bonding hanyalah cerita R&D.
Implikasi
- Tiga besar memori: kinerja 2026–2027 akan ditentukan oleh yield HBM4/HBM4E 12 dan 16 lapis serta porsi alokasi NVIDIA. Hybrid bonding adalah nilai opsi untuk 2028 ke atas.
- Peralatan backend: pendapatan bonder hibrida untuk memori baru serius setelah 2027. Sampai saat itu, permintaan berlanjut untuk peralatan kompresi termal dan reflow yang kian canggih.
- Infrastruktur AI: risiko pasokan memori untuk Vera Rubin (2026) dan Rubin Ultra (semester II 2027, dengan HBM4E) bergantung pada yield dan kapasitas —bukan teknologi bonding.
- Sudut pandang Korea: Samsung dan SK hynix bersaing memperebutkan pelanggan yang sama dengan strategi bonding berbeda justru memperkuat daya tawar industri memori Korea secara keseluruhan. Jika teknologi satu pihak macet, pihak lain bisa menutup volumenya.
FAQ
Q1. Apakah hybrid bonding dipakai di HBM4?
Tidak. Per 16 Oktober 2026, HBM4 yang berproduksi memakai TC-NCF Samsung dan MR-MUF SK hynix. Hybrid bonding masih tahap validasi dan sampling; insersi volumenya dibahas untuk HBM4E dan generasi berikutnya.
Q2. Apa beda TC-NCF, MR-MUF, dan hybrid bonding?
TC-NCF dan MR-MUF sama-sama keluarga kompresi termal yang menyatukan die lewat microbump dengan panas dan tekanan; MR-MUF memperbaiki warpage dengan reflow serentak dan underfill cetakan. Hybrid bonding menghilangkan bump dan menyatukan pad tembaga secara langsung —lebih tipis dan lebih baik secara termal, tetapi jauh lebih menuntut kualitas permukaan.
Q3. Mengapa adopsi hybrid bonding terus tertunda?
Tiga alasan: spesifikasi ketebalan JEDEC yang dilonggarkan membuat proses yang ada masih memenuhi standar; yield dan keekonomian hybrid bonding dalam produksi belum terbukti; dan pelanggan saat ini menginginkan volume HBM4 tepat waktu, bukan teknologi masa depan.
Q4. Kapan hybrid bonding mencapai produksi volume?
Proyeksi berbeda-beda. Deck produsen bonder menunjuk HBM4E 16 lapis sebagai insersi pertama, dengan pelanggan terkemuka bersiap produksi pada 2027; sebagian proyeksi melihat adopsi skala penuh pada 2029–2030 bersama HBM5. Catatan teknis SK hynix memperkirakan adopsi serius pada HBM4E atau HBM5, di atas dua puluh lapis. Apa pun itu, bukan generasi HBM4 tahun 2026.
Penafian: artikel ini berdasarkan informasi publik per 16 Oktober 2026 dan bukan nasihat investasi. Yield, jadwal, dan detail lain yang tidak diungkap dapat berbeda dari pernyataan resmi perusahaan.


