 VLSI Korea
HBM4E dan perang hierarki memori: SK Hynix vs Samsung memperebutkan standar pasca-HBM
SK Hynix dan Samsung meluncurkan HBM4E berdampingan di SEDEX 2026. Spesifikasinya seimbang — pertarungan sesungguhnya adalah siapa yang mendefinisikan hierarki memori pasca-HBM. DRAM bertumpuk 3D dan HBF melawan HBM5, HBM kustom, CXL, dan PIM.


Ringkasan 30 Detik
SK Hynix dan Samsung meluncurkan HBM4E berdampingan di SEDEX 2026, Seoul, pada 14 Oktober 2026. Kedua memori generasi baru ini beroperasi pada 14–16 Gb/s per pin: praktisnya kelas yang sama. Pertarungan sesungguhnya bukan pada lembar spesifikasi HBM4E, melainkan pada siapa yang mendefinisikan hierarki memori setelah HBM. SK Hynix bertaruh pada "ketinggian" — tingkat-tingkat baru seperti DRAM bertumpuk 3D dan HBF (High Bandwidth Flash) — sementara Samsung bertaruh pada "kecepatan plus tumpukan penuh": HBM5, HBM kustom, CXL, PIM, dan SSD enterprise berkapasitas besar. Dengan infrastruktur AI diproyeksikan berkembang sekitar 20x lipat pada 2030 dibanding 2026 (SK Hynix, 14 Oktober 2026), siapa pun yang menulis standar pasca-HBM akan menguasai ekonomi memori AI selama dekade berikutnya.
Latar Belakang: HBM4E Menandai Berakhirnya Perang Spesifikasi
Pada 14 Oktober 2026, hari pembukaan SEDEX 2026 di COEX Seoul, stan SK Hynix dan Samsung memajang kata yang sama: HBM4E. HBM4E SK Hynix berjalan pada 16 Gb/s per pin, mengonsumsi daya 20%+ lebih rendah dari HBM4, dan sampel 12-high sudah dikirim sejak Juni 2026. HBM4E Samsung beroperasi pada 14–16 Gb/s per pin, mencapai bandwidth hingga 3,6 TB/s, dan memadukan DRAM kelas 1c dengan base die 4nm.
| Item | SK Hynix HBM4E | Samsung HBM4E |
|---|---|---|
| Kecepatan per pin | 16 Gb/s | 14–16 Gb/s |
| Bandwidth puncak | ~2,0 TB/s (basis 12-high)* | Hingga 3,6 TB/s |
| Daya | 20%+ lebih rendah dari HBM4 | Tidak diungkap (desain hemat daya ditekankan) |
| Generasi DRAM | Tidak diungkap | Kelas 1c |
| Base die | Tidak diungkap | Logika 4nm |
| Sampel 12-high | Dikirim Juni 2026 | Diperkenalkan di SEDEX 2026 |
| Peluncuran | SEDEX 2026 (14 Okt) | SEDEX 2026 (14 Okt) |
*SK Hynix tidak mengungkapkan bandwidth puncak. 16 Gb/s per pin × interface 1024-bit setara dengan 2,0 TB/s.
Kesimpulannya sederhana: HBM4E bukan lagi senjata diferensiasi teknis. Kecepatan per pin, daya, dan tinggi tumpukan kini konvergen di antara kedua vendor dalam jendela enam bulan. Pertarungan telah bergeser dari "siapa memenangkan lembar spesifikasi" menjadi "siapa menulis standar berikutnya". HBM4E juga hampir tidak memberi kelonggaran pasokan sebelum 2027 — lebih banyak die DRAM per tumpukan, base die di node logika terdepan, dan siklus kualifikasi pelanggan yang baru semuanya memperpanjang timeline. Kekakuan struktural inilah yang melatarbelakangi proyeksi bahwa harga kontrak HBM4 untuk 2027 akan naik 121% year-on-year (Korea Economic Daily, 2026, mengutip pers industri). Pasokan ketat, permintaan ganas — tidak ada satu generasi HBM pun yang meruntuhkan struktur ini sendirian.
Dalam keynote SEDEX di hari yang sama, Presiden SK Hynix Ahn Hyun mengatakannya dengan lugas: "HBM alone is not enough." Infrastruktur AI harus diskalakan sekitar 20x lipat pada 2030 dari level 2026, AI agentik meledakkan penggunaan token, pergerakan data KV-cache adalah bottleneck baru, dan mesin pertumbuhannya adalah inferensi, bukan training. Dalam satu kalimat: bottleneck telah bergeser dari bandwidth HBM ke arsitektur seluruh hierarki memori.
Deep Dive Bisnis: Anatomi Perang Standar
Hierarki Memori Baru — Peta SK Hynix
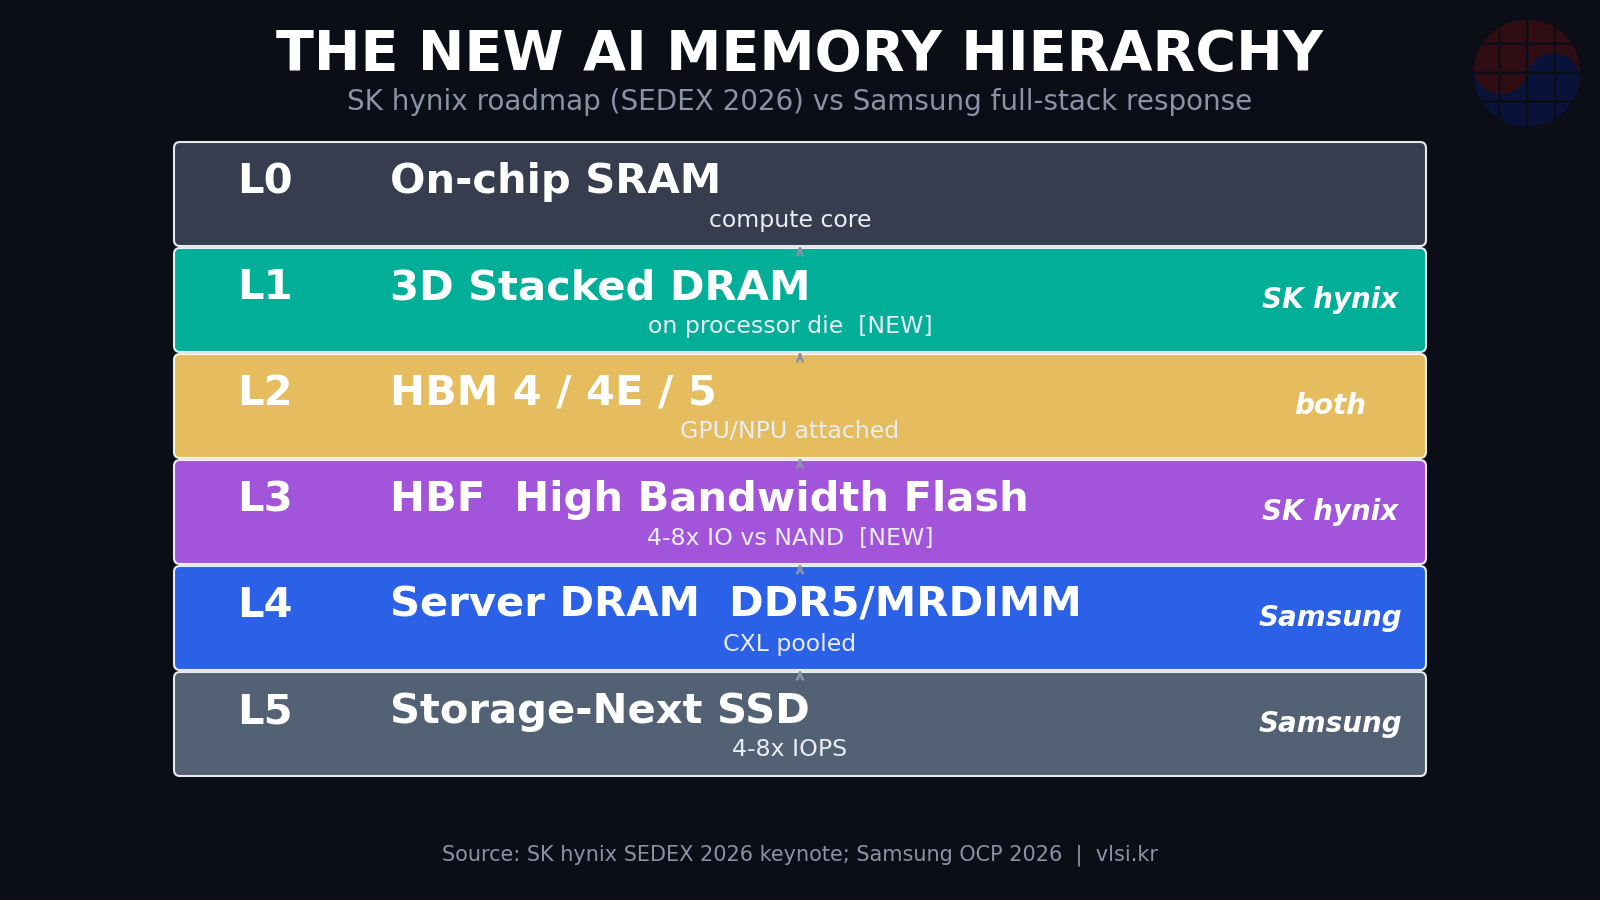
Inti roadmap Ahn adalah menambah tingkat. Gambaran lama relatif sederhana: SRAM on-chip → HBM → DRAM server → SSD. Hierarki yang diusulkan SK Hynix adalah sebagai berikut:
| Tingkat | Teknologi | Peran | Signifikansi bisnis |
|---|---|---|---|
| L0 | SRAM on-chip | Cache di samping core komputasi | Domain vendor logika (tidak berubah) |
| L1 (baru) | DRAM bertumpuk 3D | Die DRAM ditumpuk langsung di atas die prosesor | Memperluas know-how penumpukan TSV; mengaburkan batas logika–memori |
| L2 | HBM (HBM4 / HBM4E / HBM5) | Memori bandwidth tinggi di samping GPU/NPU | Pusat perang standar; kustomisasi mengubah struktur margin |
| L3 (baru) | HBF (High Bandwidth Flash) | IO 4–8x lipat vs NAND saat ini | Serangan balik kubu NAND terhadap tatanan memori AI yang dipimpin DRAM |
| L4 | DRAM server (DDR5 / MRDIMM) | Memori utama berkapasitas besar | Pooling CXL mengubah ekonomi utilisasi |
| L5 | SSD enterprise Storage-Next | IOPS 4–8x lipat vs saat ini | Batas storage–memori kian kabur |
Investor harus memperhatikan baris L1 dan L3. DRAM bertumpuk 3D membawa teknologi penumpukan TSV HBM ke dalam paket prosesor, langsung memakai ulang keahlian penumpukan dan manajemen termal yang dibangun SK Hynix lewat HBM. HBF lebih berani lagi: ia mempromosikan NAND dari "storage" menjadi anggota penuh hierarki memori. Bagi produsen NAND, ini satu-satunya jalan masuk ke tatanan memori AI yang didominasi DRAM — bacalah sebagai deklarasi bahwa serangan balik kubu NAND telah dimulai.
Respons Samsung: Kecepatan Plus Tumpukan Penuh
Samsung melukis gambaran berbeda di OCP Global Summit 2026 di San Jose (12–15 Oktober), di mana ia mendemonstrasikan ekspansi memori CXL bersama AMD. Strateginya bertumpu pada tiga pilar:
- Kecepatan (Speed): HBM5, plus HBM kustom dengan logika spesifik pelanggan yang ditanam di base die — kartu yang menggabungkan kekuatan foundry Samsung (base die kelas 4nm) dengan IDM memorinya.
- Ekspansi kapasitas (Capacity): pooling memori berbasis CXL, berbagi DRAM server antar akselerator untuk mendongkrak utilisasi.
- Storage: SSD enterprise berkapasitas besar — proposal terpadu yang mencakup semuanya dari memori hingga storage dari satu vendor.
Di atasnya ditambahkan teknologi PIM (processing-in-memory), yang membawa komputasi ke dalam memori untuk memangkas pergerakan data itu sendiri.
| Sumbu | SK Hynix | Samsung |
|---|---|---|
| Taruhan inti | Ketinggian: tingkat baru (DRAM 3D, HBF) | Kecepatan + tumpukan penuh: HBM5, HBM kustom, CXL, PIM, SSD |
| Sumber diferensiasi | Perluasan know-how penumpukan HBM; keterkaitan dengan anak perusahaan NAND (Solidigm) | Foundry + IDM memori; desain logika base die |
| Kustomisasi | HBM kustom (logika pelanggan di base die) | HBM kustom + penawaran terpadu terkait foundry |
| Strategi NAND | HBF memasukkan NAND ke hierarki memori | SSD besar memperkuat kepemimpinan storage |
| Kelemahan | Desain logika (base die) tertinggal dari Samsung | Pangsa pasar HBM tertinggal dari SK Hynix |
Pergeseran Struktur Margin: Apa yang Diubah HBM Kustom
"HBM kustom" — yang diumumkan kedua vendor — adalah variabel paling diremehkan dalam perang standar ini. HBM konvensional hampir seperti komoditas: spesifikasi tetap, harga tetap, produk yang sama dijual ke banyak pelanggan. HBM kustom menanamkan logika spesifik pelanggan (controller, keamanan, optimasi interface) di base die. Ini adalah pergeseran dari komoditas ke silikon spesifik pelanggan.
Tiga implikasi bagi struktur margin:
Pertama, pricing power menguat dibanding komponen standar. Desain spesifik pelanggan menciptakan switching cost dan memperdalam vendor lock-in. Kedua, kapabilitas desain logika base die menjadi kompetensi inti bagi produsen memori — medan pertempuran yang menguntungkan Samsung, dengan aset foundry dan desain logikanya. SK Hynix harus memperoleh kapabilitas itu dari eksternal. Ketiga, bifurkasi HBM standar dan kustom mempersulit supply chain. Jika base die berbeda per pelanggan bahkan dalam generasi HBM4E yang sama, perencanaan produksi dan manajemen inventaris makin sulit — yang berbalik menjadi tekanan kenaikan harga. Di balik proyeksi kenaikan 121% YoY harga kontrak HBM4 untuk 2027 ada pendorong struktural seperti ini.
Pooling CXL: Ekonomi Utilisasi
Pooling memori berbasis CXL membuka ekonomi baru utilisasi memori. Di server AI, memori dialokasikan per akselerator, tetapi utilisasi aktual berfluktuasi liar — satu GPU kehabisan memori sementara tetangganya menganggur. Berbagi pool memori via CXL menyerap varians itu, memangkas total pembelian memori sekaligus meredakan bottleneck.
Bagi hyperscaler, ini kartu pengurang TCO (total cost of ownership). Bagi produsen memori, pedang bermata dua: dalam jangka pendek konten memori per server bisa turun, tetapi jangka panjang membuka pasar baru — pool memori itu sendiri — plus permintaan komponen baru pada controller dan switch CXL. Itulah alasan Samsung berdemo bersama AMD di OCP. Tidak ada yang menetapkan standar sendirian. Standar didemonstrasikan bersama pemegang kunci ekosistem, dan begitulah sebuah proposal menjadi standar.
Konteks Pasar: Memori Kini Melampaui Separuh Semikonduktor
Estimasi riset industri menempatkan memori pada sekitar 54% dari total pendapatan semikonduktor 2026 — hampir dua kali lipat dari 27% pada 2025 — didorong oleh membengkaknya konten dolar HBM di setiap akselerator AI. Itulah alasan produsen memori berlomba menjadi pendefinisi hierarki memori AI. Siapa yang mendefinisikan standar menetapkan aturan harga, spesifikasi, dan kualifikasi — dan siapa yang menetapkan aturan menetapkan margin.
Chase's Take: Ketinggian vs Tumpukan Penuh — Siapa Menulis Standar
Pertarungan ini bukan soal teknologi; ini soal standard-setting power. Lihat sejarah: JEDEC secara formal menetapkan standar DRAM, tetapi dalam praktik vendor yang memproduksi massal lebih dulu dan lolos kualifikasi lebih dulu menjadi penulis de facto standar. HBM pun sama — SK Hynix mengirim HBM3 dan HBM3E ke NVIDIA lebih dulu dan secara efektif menulis standar sementara Samsung mengejar.
Kali ini bentuknya berbeda. SK Hynix menggambar lebih dulu di halaman kosong berjudul "setelah HBM". DRAM bertumpuk 3D dan HBF adalah tingkat baru yang tidak punya rumah di standar JEDEC yang ada. Definisikan lebih dulu, sampling lebih dulu, bermitra dengan pelanggan lebih dulu — dan itulah yang menjadi standar. Samsung, sebaliknya, bertarung di medan yang terbukti: kecepatan HBM5, fleksibilitas HBM kustom, ekosistem CXL, PIM, SSD. Tak satu pun sendirian menghentikan ofensif tingkat baru SK Hynix, tetapi dikemas sebagai tumpukan penuh semuanya membentuk proposal paket bagi pelanggan — terutama hyperscaler: "serahkan urusan memori Anda kepada kami."
Dari perspektif Korea, ironinya kaya. Keduanya adalah juara nasional Korea. Di era chicken game DRAM, ekspansi kapasitas masing-masing berarti keruntuhan harga bagi keduanya. Kini keduanya menyusun blueprint yang berlawanan untuk tatanan memori AI dunia. Era ketika duopoli memori Korea menggambar dokumen desain infrastruktur AI global telah tiba. Risikonya nyata. Lebih banyak tingkat berarti kompleksitas sistem dan beban kualifikasi yang lebih besar. Apakah HBF dapat mengatasi keterbatasan NAND (endurance, latensi) pada workload nyata, dan siapa yang memecahkan masalah termal DRAM bertumpuk 3D, masih belum terbukti. PIM Samsung sudah bertahun-tahun berstatus "demo hebat, volume belum". Pemenang perang standar jarang adalah slide tercantik — melainkan gambaran paling realistis yang dikirim lebih dulu.
Argumen kontra layak mendapat ruang: sebagian pihak berpendapat langkah inkremental seperti HBM4E dan HBM5 dapat menyerap permintaan inferensi, dan jika tekanan KV-cache memburuk, arsitektur model (optimasi attention, kuantisasi) akan beradaptasi lebih dulu. Poin yang valid. Tetapi bagi produsen memori itu strategi menunggu — dan selagi menunggu, standard-setting power berpindah ke tangan orang lain. Itulah alasan SK Hynix dan Samsung bergerak bersamaan.
Implikasi Investasi dan Manajemen
Bagi investor: - Dengan memori di atas separuh pendapatan semikonduktor, vendor yang mendefinisikan tingkat pasca-HBM memperoleh premi struktural. Pantau eksekusi roadmap (timeline volume DRAM 3D, HBF, CXL), bukan trading spekulatif jangka pendek atas HBM4E. - Difusi HBM kustom mendongkrak margin produsen memori, tetapi produsen tanpa kapabilitas desain logika base die memperoleh pos biaya baru berupa desain outsourcing. Penerima manfaat di value chain meluas ke desain logika, controller CXL, dan advanced packaging (OSAT/peralatan). - Proyeksi kenaikan 121% YoY harga kontrak HBM4 untuk 2027 adalah angin segar bagi earnings produsen memori — sekaligus pemicu yang mendorong hyperscaler ke pooling CXL dan optimasi arsitektural untuk meredakan tekanan TCO. Pantau titik di mana kenaikan harga mulai menghancurkan permintaan.
Bagi manajer: - Setiap perusahaan yang membangun atau mengoperasikan infrastruktur AI sebaiknya menaikkan strategi procurement memori dari "membeli HBM" menjadi "merancang hierarki memori". Waktu adopsi pooling CXL, kematangan HBF, dan lead time kualifikasi HBM kustom kini menjadi variabel roadmap procurement. - Bagi fabless dan perusahaan sistem, kapabilitas kustomisasi base die adalah kartu negosiasi baru. Membeli HBM standar versus co-design HBM kustom menyiratkan relasi kuasa yang berbeda di supply chain. - Bagi produsen NAND, HBF adalah peluang mendobrak kotak "perangkat storage": bergabung ke tatanan yang berpusat pada DRAM, atau menempuh jalur independen via SSD canggih. Persimpangan itu sudah di sini.
FAQ
Q1. Apa bedanya HBM4E dengan HBM4? HBM4E adalah generasi extended dari HBM4, dengan kecepatan per pin sekitar 16 Gb/s dan efisiensi daya lebih baik. SK Hynix mengklaim daya 20%+ lebih rendah dari HBM4; Samsung mengiklankan bandwidth hingga 3,6 TB/s dengan base die 4nm. Kesenjangan spesifikasinya kecil, sehingga roadmap setelah HBM4E — HBM5, HBM kustom, tingkat memori baru — lebih penting daripada HBM4E itu sendiri.
Q2. Apa itu HBF (High Bandwidth Flash)? Tingkat memori baru yang diusulkan SK Hynix di SEDEX 2026, menargetkan bandwidth IO 4–8x lipat dari flash NAND saat ini. Ia berada di antara HBM dan DRAM server, ditujukan untuk workload inferensi besar seperti penanganan KV-cache. Ia mempromosikan NAND dari "storage" ke hierarki memori — tantangan kubu NAND terhadap tatanan memori AI yang dipimpin DRAM.
Q3. Mengapa pooling memori CXL penting? Dengan CXL (Compute Express Link), beberapa akselerator berbagi pool memori, menyerap varians utilisasi per akselerator dan mengurangi total pembelian memori. Ini kartu pengurang TCO bagi hyperscaler dan membuka pasar baru — controller dan switch CXL — bagi produsen memori. Itulah latar belakang demo bersama Samsung dengan AMD di OCP 2026.
Q4. Apa yang menentukan pemenang perang standar pasca-HBM? Tiga hal. Pertama, waktu volume — bukan demo, melainkan siapa yang lolos kualifikasi pelanggan dan mengirim volume lebih dulu. Kedua, ekosistem — siapa yang dapat membangun standar bersama hyperscaler dan vendor GPU. Ketiga, ekonomi — apakah tingkat baru benar-benar menurunkan TCO. Silikon yang berjalan mengalahkan roadmap yang indah.
Disclaimer: Angka dan proyeksi dalam artikel ini berdasarkan materi publik dan pemberitaan industri per 17 Oktober 2026; spesifikasi produk aktual dan timeline volume dapat berubah.


