 VLSI Korea
Laba Lam Research dalam 7 Fakta: Pendapatan Rekor, Saham Turun (WFE, HBM)
Lam Research mencatat pendapatan rekor USD 8.22 miliar, tetapi sahamnya turun 6,82% setelah jam perdagangan karena panduan Desember hanya sedikit melampaui konsensus. Tujuh fakta tentang kuartal ini, margin operasi 40,2%, dan prospek WFE 2027 di atas USD 200 miliar.


Angka rekor saja tidak cukup: pasar menilai panduan, bukan kuartalnya, dan menghargai Lam Research sebagai saham siklus akhir.
Ringkasan 30 Detik
- Lam Research mencatat pendapatan rekor USD 8.22 miliar untuk kuartal September, yang diumumkan pada 21 Oktober 2026 — naik 22% dari kuartal sebelumnya dan 54% dari tahun sebelumnya, kuartal rekor kelima berturut-turut.
- Profitabilitas juga mencetak rekor. Margin kotor non-GAAP mencapai 52,4% dan margin operasi non-GAAP mencapai 40,2%, di atas 40% untuk pertama kalinya, dengan EPS non-GAAP USD 2,20.
- Sahamnya tetap turun. Saham ditutup pada USD 260,81 (-1,00%) dan turun lagi 6,82% setelah jam perdagangan ke USD 243,01, karena panduan kuartal Desember — pendapatan USD 8.60 miliar pada titik tengah — hanya sedikit melampaui konsensus USD 8.533 miliar.
- Sinyal siklus menunjuk ke arah sebaliknya. Lam menempatkan pasar WFE (peralatan fabrikasi wafer) 2026 di kisaran menengah USD 150 miliar dan memberikan pandangan awal 2027 di atas USD 200 miliar, dipimpin oleh DRAM, lalu foundry dan logika mutakhir, kemudian NAND.
- Korea penting dalam laporan ini. Korea menyumbang 20% pendapatan, kedua setelah Tiongkok sebesar 35% — pembacaan langsung atas belanja peralatan Samsung Electronics dan SK hynix.
7 Fakta
1. Pendapatan mencapai rekor USD 8.22 miliar — kuartal rekor kelima berturut-turut
Pendapatan USD 8.22 miliar naik 22% secara kuartalan dan 54% secara tahunan, tertinggi sepanjang masa dan rekor pendapatan kuartalan kelima berturut-turut. (Sumber: hasil Lam Research untuk kuartal yang berakhir 27 September 2026, diumumkan 21 Oktober 2026.) Rekor kelima berturut-turut berarti ini bukan lagi satu kuartal yang kuat; ini adalah ekspansi berkelanjutan di mana pengiriman setiap kuartal mengatur ulang langit-langit perusahaan.
2. Laba melampaui konsensus — tetapi hanya sedikit
EPS non-GAAP adalah USD 2,20 (EPS GAAP USD 2,19), sedikit di atas konsensus sekitar USD 2,18, sementara pendapatan USD 8.22 miliar berada tepat di atas kisaran konsensus sekitar USD 8.14–8.18 miliar. (Sumber: hasil perusahaan, 21 Oktober 2026; konsensus yang dilaporkan pada hari yang sama.) Lampauannya nyata tetapi tipis — dan lampauan tipis persis adalah hal yang tidak dapat ditopang oleh saham yang dihargai untuk kesempurnaan.
3. Margin operasi melewati 40% untuk pertama kalinya
Margin kotor non-GAAP adalah 52,4% dan margin operasi non-GAAP adalah 40,2%, pertama kalinya margin operasi melampaui 40%. Arus kas operasi adalah USD 3.50 miliar dan laba bersih USD 2.75 miliar. (Sumber: hasil perusahaan, 21 Oktober 2026.) Pada skala ini, margin operasi di atas 40% berarti pendapatan rekor berubah menjadi kas rekor, bukan hanya pengiriman rekor.
4. Panduan Desember mendarat hampir persis pada konsensus
Panduan untuk kuartal Desember adalah pendapatan USD 8.60 miliar plus minus USD 0.40 miliar, margin kotor 52,5%, margin operasi 40,5%, dan EPS USD 2,33 plus minus USD 0,15. Titik tengah pendapatan USD 8.60 miliar hanya sedikit di atas konsensus USD 8.533 miliar. (Sumber: panduan perusahaan, 21 Oktober 2026.) Di pasar yang menuntut lampaui dan naikkan, frasa sedikit di atas dibaca sebagai tidak ada kenaikan. Inilah fakta yang sesungguhnya diperdagangkan saham tersebut.
5. Saham tetap turun: -1,00% pada sesi reguler, -6,82% setelah jam perdagangan
Saham Lam Research ditutup pada sesi reguler di USD 260,81, turun 1,00%, dan turun lagi 6,82% dalam perdagangan setelah jam ke USD 243,01. Menjelang laporan, satu bank besar telah memangkas target harganya dari USD 355 menjadi USD 315 karena kekhawatiran valuasi siklus akhir, sementara bank lain menaikkannya menjadi USD 375. (Sumber: laporan pasar, 21 Oktober 2026.) Perpecahan di antara para analis adalah ceritanya: angka yang sama mendukung peringatan siklus akhir maupun target yang lebih tinggi, tergantung seberapa banyak siklus yang diyakini investor sudah tercermin dalam harga.
6. WFE menuju di atas USD 200 miliar pada 2027, dipimpin oleh memori
Lam Research menempatkan belanja WFE 2026 di kisaran menengah USD 150 miliar dan memberikan prospek awal 2027 di atas USD 200 miliar, dengan DRAM memimpin, diikuti foundry dan logika mutakhir, lalu NAND. Memori mewakili 46% pendapatan sistem pada kuartal September; pendapatan NAND naik sekitar 40% secara kuartalan, dan pendapatan DRAM maupun foundry mencetak rekor. (Sumber: komentar perusahaan, 21 Oktober 2026.) Tahun WFE di atas USD 200 miliar akan menjadi tahun peralatan terbesar industri yang pernah tercatat — dan manajemen memilih panggilan laba ini untuk mengatakannya dengan lantang.
7. Asia membiayai siklus ini, dan kelangkaan komponen sudah menggeser pengiriman
Pendapatan menurut wilayah adalah Tiongkok 35%, Korea 20%, Taiwan 18%, Jepang 9%, dan Amerika Serikat 8%. Manajemen juga menyampaikan bahwa kelangkaan komponen akan membatasi sebagian pengiriman kuartal Desember, menundanya ke kuartal Maret. (Sumber: hasil dan komentar perusahaan, 21 Oktober 2026.) Dua sinyal tersembunyi dalam fakta ini: Korea sebesar 20% mengaitkan pertumbuhan Lam langsung dengan belanja modal memori Korea, dan penundaan akibat kelangkaan berarti sebagian panduan Desember yang lunak adalah soal waktu, bukan permintaan.
Latar Belakang
Apa yang dijual Lam Research, dan mengapa laporannya memimpin siklus
Lam Research adalah pembuat peralatan fabrikasi wafer yang kekuatan intinya adalah etsa dan deposisi — langkah proses yang membentuk pola dan membangun lapisan sebuah chip. Dalam memori, langkah-langkah itu berlipat ganda di setiap generasi: setiap lapisan yang ditambahkan dalam 3D NAND dan setiap node DRAM baru memerlukan lebih banyak lintasan etsa dan deposisi per wafer. Itulah sebabnya hasil Lam dibaca sebagai salah satu pembacaan keras paling awal atas siklus peralatan. Pembuat memori dan foundry memesan peralatan beberapa kuartal sebelum chip yang dihasilkan peralatan itu mencapai pasar, sehingga buku pesanan dan panduan pembuat peralatan menggambarkan niat belanja modal industri lebih awal daripada hampir semua laporan laba lainnya.
Kuartal September berada pada titik tertentu dalam siklus itu. Pembangunan pusat data AI telah menarik permintaan HBM dan DRAM ke depan, kapasitas logika mutakhir sedang ditambah untuk akselerator AI, dan NAND — yang tertinggal dalam kompleks memori — sedang pulih. Pola fakta Lam cocok dengan ketiganya: pendapatan DRAM rekor, pendapatan foundry rekor, memori sebesar 46% dari pendapatan sistem, dan pendapatan NAND naik sekitar 40% secara kuartalan. Kuartal ini paling tepat dibaca sebagai kenaikan serempak di tiga pasar akhir terbesar pembuat peralatan sekaligus.
Situasi menjelang laporan
Masalahnya adalah ekspektasi. Ketika sebuah saham sudah naik karena cerita siklus, pertanyaan laba berubah dari apakah kuartalnya bagus menjadi apakah kuartalnya cukup bagus untuk membenarkan apa yang sudah tercermin dalam harga — dan apakah panduan menaikkan langit-langit lagi. Kuartal Lam melewati gerbang pertama dengan mudah: rekor pada pendapatan, margin, dan arus kas, dengan lampauan kecil pada pendapatan maupun EPS. Gerbang panduan adalah titik di mana laporan ini menjadi ujian valuasi. Titik tengah USD 8.60 miliar terhadap konsensus USD 8.533 miliar adalah selisih kurang dari 1% — di dalam pita kebisingan kisaran panduan itu sendiri (plus minus USD 0.40 miliar). Vonis pasar setelah jam perdagangan, penurunan 6,82% ke USD 243,01, adalah penilaian atas selisih itu, bukan atas kuartal September.
Pendalaman Bisnis
Kuartal dalam angka
| Metrik (kuartal September 2026) | Hasil | Titik acuan |
|---|---|---|
| Pendapatan | USD 8.22 miliar | +22% kuartalan, +54% tahunan, rekor tertinggi |
| EPS non-GAAP | USD 2,20 | Konsensus sekitar USD 2,18 |
| EPS GAAP | USD 2,19 | — |
| Margin kotor non-GAAP | 52,4% | — |
| Margin operasi non-GAAP | 40,2% | Pertama kali di atas 40% |
| Arus kas operasi | USD 3.50 miliar | — |
| Laba bersih | USD 2.75 miliar | — |
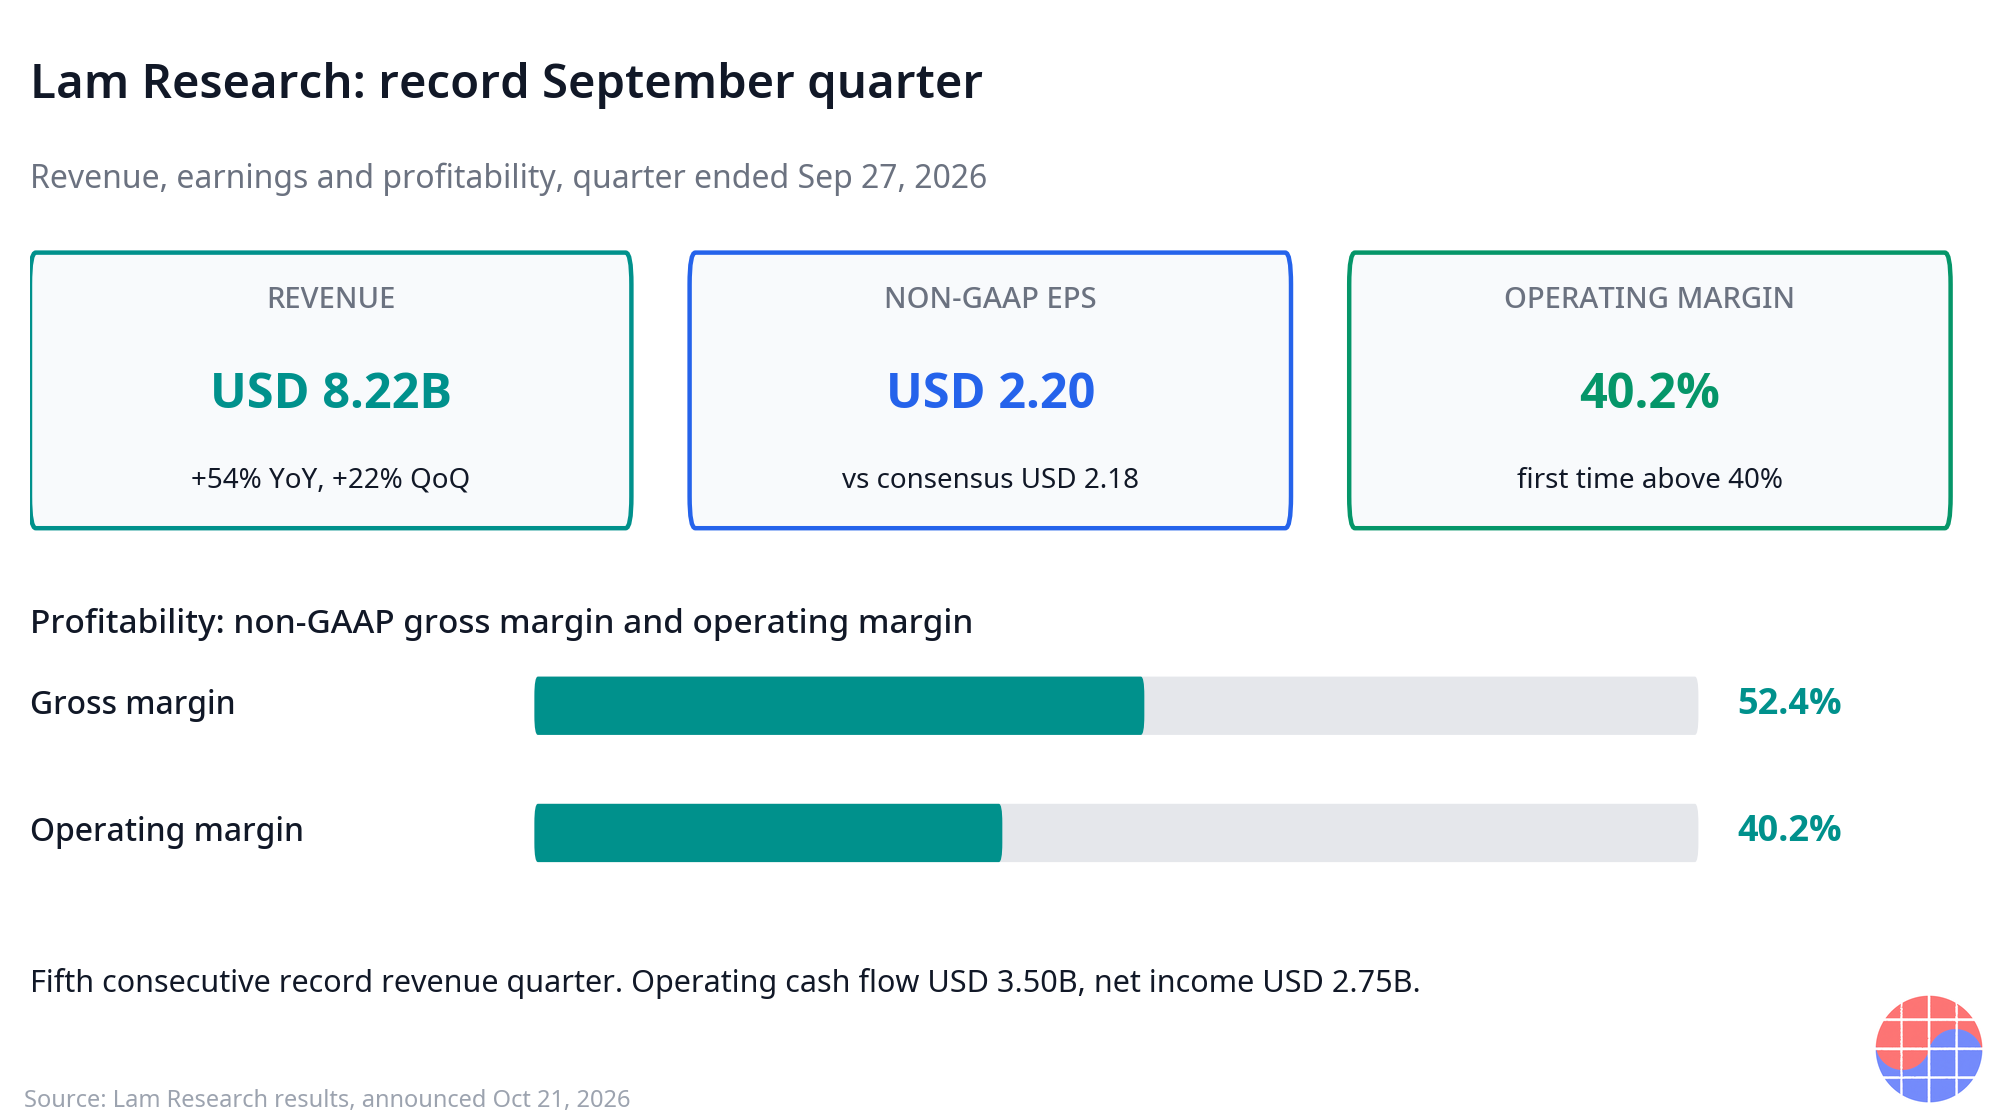
Sumber: hasil Lam Research untuk kuartal yang berakhir 27 September 2026, diumumkan 21 Oktober 2026.
Tabel ini terbaca sebagai dua cerita. Yang pertama adalah leverage operasi: pendapatan yang naik 54% secara tahunan tiba bersama margin kotor 52,4% dan margin operasi 40,2%, sehingga pertumbuhan jatuh ke laba akhir pada tingkat yang luar biasa tinggi. Yang kedua adalah konversi kas: arus kas operasi USD 3.50 miliar atas pendapatan USD 8.22 miliar adalah tanda tangan perusahaan yang mengirim ke pelanggan yang membayar tepat waktu karena mereka membutuhkan peralatan itu. Kedua cerita itu bukan cerita yang meragukan permintaan — dan justru karena itulah penurunan saham harus dijelaskan oleh ekspektasi, bukan operasi.
Panduan versus konsensus: 1% yang menggerakkan saham
| Kuartal Desember | Panduan | Konsensus |
|---|---|---|
| Pendapatan | USD 8.60 miliar ± 0.40 | USD 8.533 miliar |
| Margin kotor | 52,5% | — |
| Margin operasi | 40,5% | — |
| EPS | USD 2,33 ± 0,15 | — |
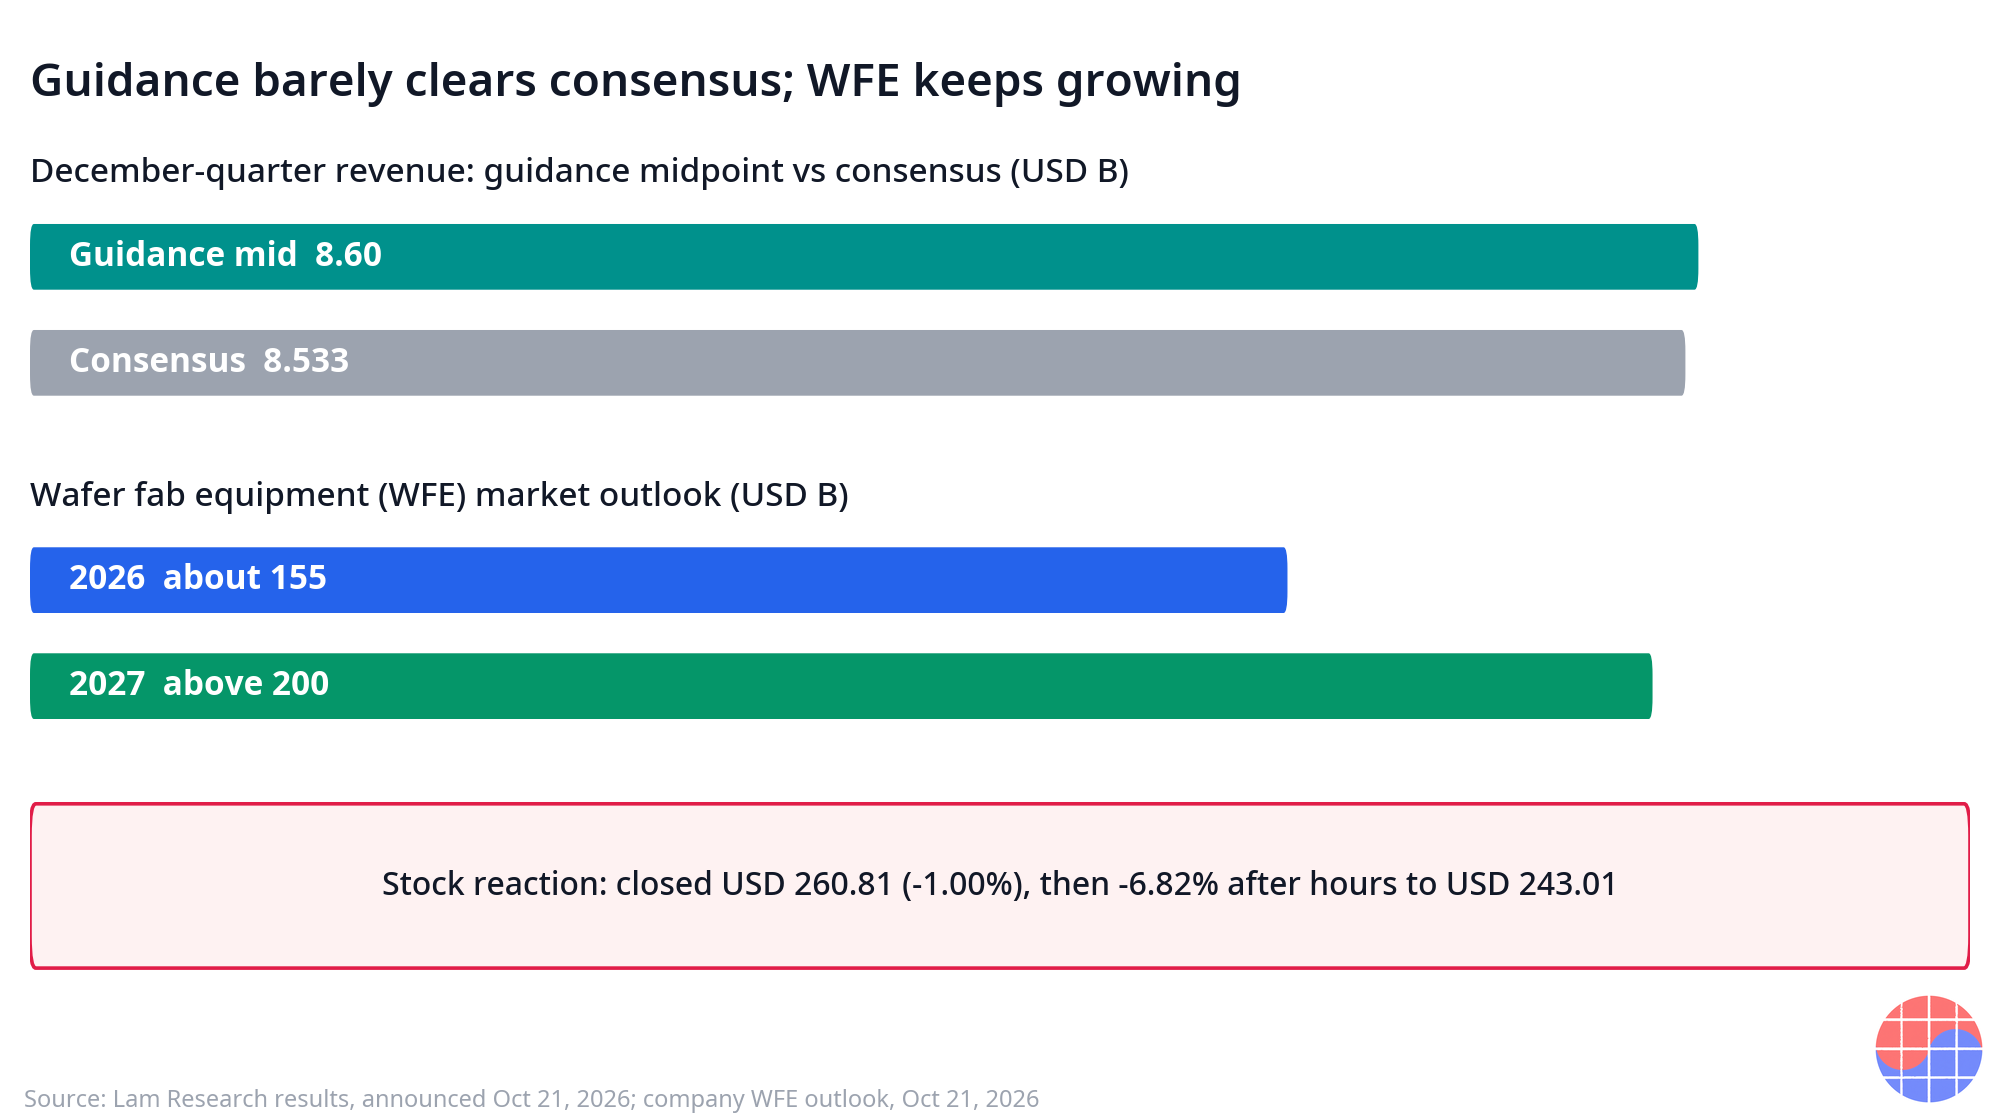
Sumber: panduan perusahaan dan konsensus yang dilaporkan, 21 Oktober 2026.
Hitungannya tidak kenal ampun. Panduan menyiratkan pertumbuhan berurutan yang berlanjut — dari USD 8.22 miliar ke titik tengah USD 8.60 miliar — dengan margin dipandu sedikit lebih tinggi lagi (margin kotor 52,5%, margin operasi 40,5%). Menurut standar normal mana pun, ini adalah prospek yang kuat. Keluhan pasar bersifat relatif: pada kelipatan siklus akhir, investor telah memposisikan diri untuk kenaikan yang lebih jelas, dan keunggulan titik tengah sekitar USD 0.07 miliar atas konsensus tidak menyediakannya. Pengungkapan manajemen bahwa kelangkaan komponen akan menunda sebagian pengiriman Desember ke kuartal Maret penting di sini — ia membingkai sebagian konservatisme panduan sebagai masalah waktu pasokan dengan kuartal tujuan yang disebutkan namanya, bukan kekurangan permintaan. Apakah pasar menghargai pembingkaian itu adalah perbedaan antara penyesuaian valuasi satu hari dan penurunan peringkat yang lebih panjang.
Prospek WFE adalah tajuk yang sebenarnya
Angka paling konsekuensial dalam rilis ini bukan angka Lam sendiri. Angka itu adalah angka pasar: WFE sekitar kisaran menengah USD 150 miliar pada 2026, dan pandangan awal di atas USD 200 miliar pada 2027.
| Prospek WFE | Pandangan perusahaan |
|---|---|
| 2026 | Kisaran menengah USD 150 miliar (sekitar USD 155 miliar) |
| 2027 (awal) | Di atas USD 200 miliar |
| Urutan pertumbuhan 2027 | DRAM pertama, lalu foundry dan logika mutakhir, kemudian NAND |
Sumber: komentar Lam Research, 21 Oktober 2026.
Pembuat peralatan tidak menerbitkan prospek pasar dengan sembarangan; angka itu menjangkar percakapan anggaran pelanggan dan perencanaan pesaing. Angka awal 2027 di atas USD 200 miliar, yang dinyatakan pada Oktober 2026, adalah sinyal resmi bahwa siklus naik peralatan diperkirakan berlanjut dan menanjak — dengan memori, dan DRAM khususnya, yang menariknya. Bagi kompleks memori, urutan itu penting: DRAM memimpin pertumbuhan WFE berarti perlombaan kapasitas HBM dan DRAM mutakhir diperkirakan mengonsumsi bagian terbesar dari anggaran peralatan terbesar industri sepanjang sejarah. Tempat NAND dalam urutan — ketiga, tetapi disebutkan — digabungkan dengan pendapatan NAND yang sudah naik sekitar 40% secara kuartalan di Lam, menandai pemulihan segmen terakhir yang tertinggal.
Campuran wilayah: Korea adalah mesin kedua
| Wilayah | Pangsa pendapatan kuartal September |
|---|---|
| Tiongkok | 35% |
| Korea | 20% |
| Taiwan | 18% |
| Jepang | 9% |
| Amerika Serikat | 8% |
Sumber: hasil Lam Research, 21 Oktober 2026. Wilayah yang tercantum berjumlah 90%; sisanya adalah wilayah lain.
Pangsa Korea sebesar 20% adalah baris yang harus dibaca pertama kali oleh investor Korea. Pendapatan Korea Lam, pada hakikatnya, adalah proksi untuk pemasukan peralatan Samsung Electronics dan SK hynix — peralatan etsa dan deposisi yang membangun tumpukan HBM, DRAM mutakhir, dan lapisan NAND. Kuartal di mana Korea adalah wilayah pendapatan kedua terbesar, memori adalah 46% pendapatan sistem, dan pendapatan DRAM mencetak rekor adalah kuartal di mana belanja modal memori Korea berjalan panas. Tabel wilayah juga membingkai risiko: dengan Tiongkok sebesar 35%, eksposur tunggal terbesar tetaplah wilayah yang paling terdampak kebijakan kontrol ekspor, dan pengetatan apa pun di sana mendarat pertama pada irisan terbesar basis pendapatan.
Perpecahan analis membingkai perdebatan valuasi
Perubahan target harga sebelum laba menangkap perdebatan dalam bentuk mini. Satu bank besar memangkas targetnya dari USD 355 menjadi USD 315 secara eksplisit karena valuasi siklus akhir — bukan karena kuartalnya, yang bahkan belum dilaporkan — sementara bank lain menaikkan targetnya menjadi USD 375. Rentang USD 60 antara dua pandangan institusional, yang ditetapkan sebelum angka diketahui, memberi tahu investor bahwa perselisihan itu adalah tentang kelipatan dan usia siklus, bukan tentang eksekusi Lam. Penurunan setelah jam perdagangan menunjukkan kubu siklus akhir memenangkan putaran pertama. Prospek WFE di atas USD 200 miliar untuk 2027 adalah argumen balasan kubu optimistis, dan ia akan diuji oleh laporan laba dan komentar belanja modal para pembuat memori sendiri dalam beberapa hari berikutnya.
Pandangan Chase
Pembacaan malas atas laporan ini adalah kuartal hebat, saham turun, pasar tidak rasional. Pembacaan yang benar adalah bahwa vonis pertama musim laba atas saham peralatan tidak pernah tentang permintaan. Ia tentang apa yang sudah dibayar investor untuk permintaan itu.
Lihat urutannya. Lima kuartal rekor berturut-turut. Kenaikan pendapatan 54% secara tahunan. Margin operasi di atas 40% untuk pertama kalinya. Arus kas operasi USD 3.50 miliar. Jika pasar menghargai masa kini, saham akan naik. Saham turun 6,82% setelah jam perdagangan karena pasar menghargai jarak antara panduan dan harapan — dan dalam kondisi siklus akhir, harapan ditetapkan pada naikkan, bukan pada penuhi. Titik tengah yang kurang dari 1% di atas konsensus, dalam rezim itu, adalah kegagalan yang menyamar.
Tetapi perhatikan apa yang harus diabaikan oleh argumen valuasi. Manajemen menggunakan panggilan ini untuk menempatkan angka awal pada WFE 2027: di atas USD 200 miliar, dipimpin oleh DRAM. Siklus peralatan biasanya tidak berakhir sementara pembuat peralatan terbesar menaikkan pandangan pasar tahun berikutnya dan mengungkapkan bahwa kelangkaan suku cadang — bukan pesanan — yang membatasi pengiriman kuartal berjalan. Penundaan akibat kelangkaan ke kuartal Maret adalah detail yang senyap dalam rilis ini: perusahaan yang terkendala memberi panduan berdasarkan pasokan; perusahaan yang melemah memberi panduan berdasarkan permintaan. Lam memberi panduan berdasarkan pasokan.
Sintesisnya adalah argumen waktu, bukan argumen arah. Saham bisa mahal dan siklus masih bisa berlanjut. Keduanya benar pada 21 Oktober. Data berikutnya yang mengadili di antara keduanya sudah terjadwal: Samsung Electronics dan SK hynix melaporkan pada 28–29 Oktober, dan komentar belanja modal serta HBM mereka akan memvalidasi pembingkaian WFE di atas USD 200 miliar dari Lam atau mengeksposnya sebagai optimisme. Pangsa pendapatan Korea sebesar 20% menjadikan kedua laporan itu, pada praktiknya, panduan tidak langsung Lam sendiri.
Implikasi
- Bagi investor peralatan: perdebatan telah berpindah dari permintaan ke valuasi. Lacak selisih panduan terhadap konsensus dan pemulihan pengiriman yang tertunda pada kuartal Maret, bukan rekor tajuk — rekor kini adalah kasus dasar.
- Bagi pengamat memori: urutan WFE Lam — DRAM pertama, NAND disebutkan ketiga, pendapatan NAND sudah naik sekitar 40% secara kuartalan — adalah konfirmasi awal bahwa siklus belanja modal memori meluas pada 2027. Laporan Samsung Electronics (29 Oktober) dan SK hynix (28 Oktober) adalah pemeriksaan silang terdekat.
- Bagi pembaca rantai pasok Korea: 20% Korea dalam pendapatan Lam mengaitkan pemasok peralatan, suku cadang, dan material domestik langsung ke kaki terkuat siklus WFE. Belanja modal memori Korea adalah saluran transmisinya.
- Bagi perdebatan siklus: pandangan awal WFE 2027 di atas USD 200 miliar adalah sinyal perpanjangan industri peralatan itu sendiri. Jika rencana belanja modal pembuat memori menguatkan, kasus valuasi siklus akhir melemah; jika mereka memangkas, pembingkaian panduan Lam akan dihargai ulang.
- Bagi Lam Research sendiri: tugasnya adalah mengubah Desember yang terkendala pasokan menjadi Maret yang tampak lebih kuat, dan menjaga margin operasi di atas garis 40% yang baru saja dilewatinya — tingkat yang kini akan diperlakukan pasar sebagai keadaan normal baru.
Tanya Jawab
Mengapa saham Lam Research turun setelah laba rekor?
Karena panduan, bukan kuartalnya, yang menetapkan harga. Panduan pendapatan kuartal Desember sebesar USD 8.60 miliar pada titik tengah hanya sedikit melampaui konsensus USD 8.533 miliar, yang dibaca investor sebagai tidak adanya kenaikan berarti untuk saham yang membawa valuasi siklus akhir. Saham ditutup pada USD 260,81 (-1,00%) pada 21 Oktober 2026 dan turun 6,82% setelah jam perdagangan ke USD 243,01, meskipun pendapatan rekor USD 8.22 miliar dan EPS USD 2,20.
Apa panduan Lam Research untuk kuartal Desember?
Pendapatan USD 8.60 miliar plus minus USD 0.40 miliar, margin kotor non-GAAP 52,5%, margin operasi non-GAAP 40,5%, dan EPS USD 2,33 plus minus USD 0,15, menurut panduan perusahaan pada 21 Oktober 2026. Manajemen juga menyampaikan bahwa kelangkaan komponen akan menunda sebagian pengiriman Desember ke kuartal Maret.
Apa prospek WFE Lam Research untuk 2026 dan 2027?
Lam Research menempatkan pasar peralatan fabrikasi wafer 2026 di kisaran menengah USD 150 miliar dan memberikan prospek awal 2027 di atas USD 200 miliar, dengan DRAM memimpin, diikuti foundry dan logika mutakhir, lalu NAND (komentar perusahaan, 21 Oktober 2026). Memori adalah 46% pendapatan sistem pada kuartal September.
Berapa banyak pendapatan Lam Research yang berasal dari Korea?
20% pada kuartal September 2026, kedua setelah Tiongkok sebesar 35%, dan di depan Taiwan (18%), Jepang (9%), dan Amerika Serikat (8%), menurut hasil perusahaan yang diumumkan 21 Oktober 2026. Pangsa Korea sebagian besar mencerminkan belanja peralatan oleh Samsung Electronics dan SK hynix.
Sumber: hasil Lam Research untuk kuartal yang berakhir 27 September 2026 (diumumkan 21 Oktober 2026); laporan pasar dan konsensus pada hari laba (21 Oktober 2026). Artikel ini adalah analisis, bukan nasihat investasi.
📩 Berlangganan VLSI Korea
Dapatkan analisis semikonduktor harian kami lebih dulu di email Anda. Berlangganan gratis.


